







文 | 半呆君
国家统计局 10 月 27 日发布的前三季数据里,化学原料和化学制品制造业的利润总额同比涨 49.2%,在公布的主要行业中,增幅仅次于计算机通信、有色金属冶炼和煤炭开采。
几乎同一时间,五家 A 股吸附分离材料公司的三季报披露完毕。把它们的数加总:营收 43.18 亿,同比涨 6.52%;归母净利润 9.44 亿,同比跌 7.94%。
收入端跟得上大盘,6.52% 与规模以上工业营业收入 6.6% 的增速几乎同频。利润端和大盘背道而驰,与化工大类的 49.2% 差出 57 个百分点。
这个缺口有两种读法。一种是把责任推给细分行业——吸附分离材料属于专用化学品,本来就不该跟着油价上行的石化链条一起涨。这个说法在口径上站得住:那个大类覆盖从炼油、基础化学原料到涂料、日用化学品的整条链,今年的利润改善主要来自石化环节,与吸附材料所处的专用化学品不是一条链。拿它当行业基准并不严谨。
另一种读法是往下翻一层。如果真是行业不景气,五家公司的报表应该同向变差。它们没有。
先划清这五家能比到哪里
争光股份做离子交换树脂,与蓝晓科技同属树脂路线,是五家里唯一真正意义上的同业。建龙微纳和中触媒做分子筛,久吾高科做陶瓷膜,三条技术路线不同,下游也不同——分子筛去制氧制氢和天然气脱水,陶瓷膜去工业废水和盐湖提锂,树脂去金属提取、制药和超纯水。
把这五家放进同一个坐标系,依据只有一条:它们都在用材料把混合物分开,都靠替代进口拿份额。所以这个样本可以比边际方向,不能比绝对水平。漂莱特、朗盛这些外资厂商在国内高端型号上仍占着位置,五家加起来也只是这个市场的一部分。
这个边界先说清楚,后面所有的比较都在边界内进行。
毛利率:均值掉了 3.5 个点,第一名升了 8.3 个点
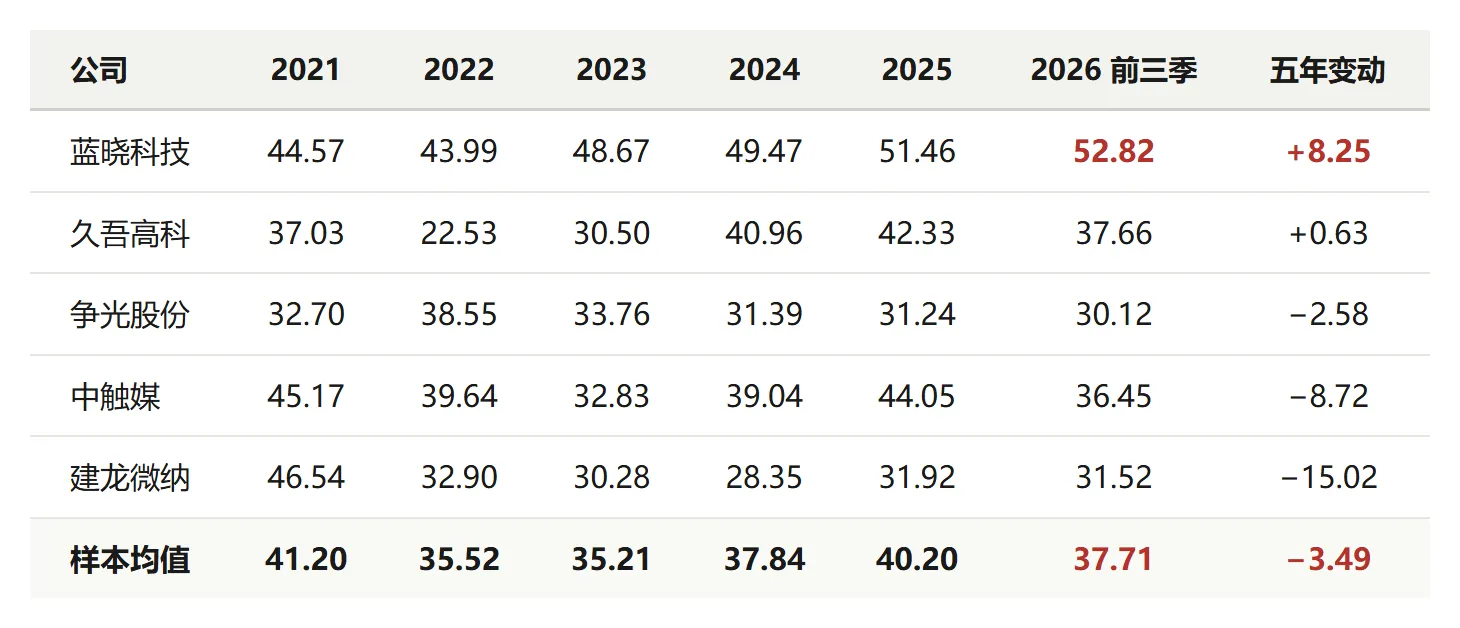
五家吸附分离材料公司的销售毛利率(%)
表数据来源:Wind,各公司 2021—2025 年年报及 2026 年三季报
2021 年毛利率最高的是建龙微纳,46.54%,蓝晓科技排第三。到 2026 年三季报,蓝晓 52.82% 排第一,建龙 31.52% 掉到第四。两个名次对调了。
更要紧的是幅度。五年里样本均值从 41.20% 降到 37.71%,掉了 3.49 个百分点;最高的那一家从 44.57% 升到 52.82%,升了 8.25 个百分点。均值向下、龙头向上,同时发生。两者之间的距离就是极差:13.84 个百分点扩到 22.70 个百分点,扩大了 64%。标准差从 5.39 升到 8.07。
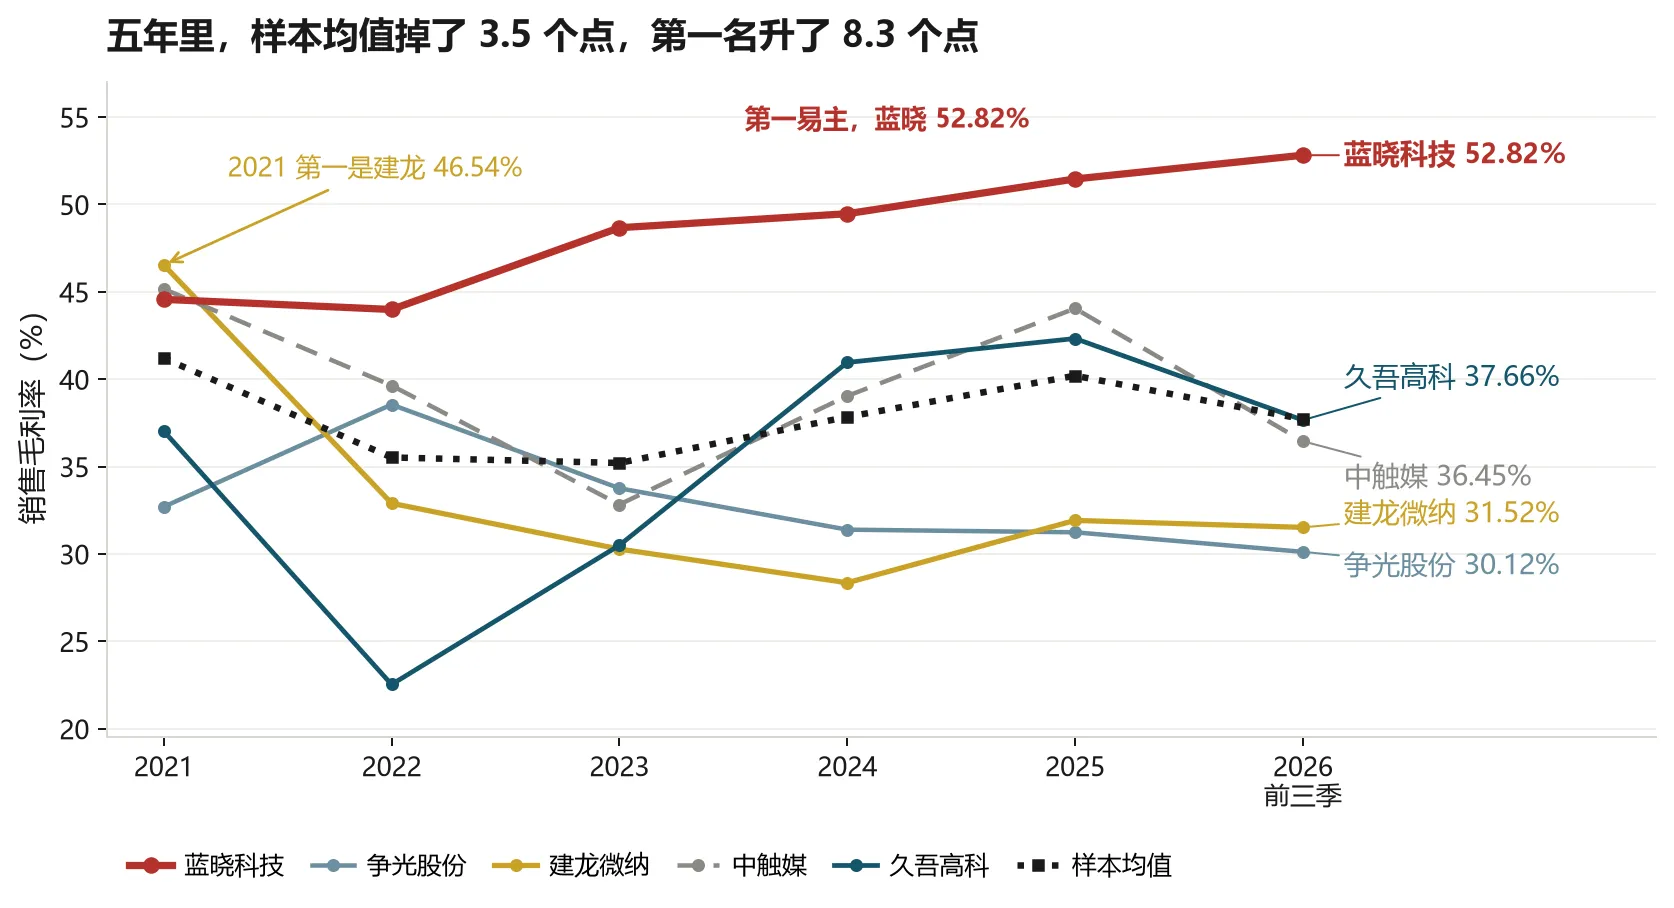
五家吸附分离材料公司的销售毛利率轨迹(%)
有一个反方观点:这会不会只是周期?
这个行业确实有周期成分。中触媒的毛利率 2023 年跌到 32.83%,2024 年回到 39.04%,2025 年冲到 44.05%,三年一个来回,幅度超过 11 个百分点。建龙微纳 2021 年 46.54%、2024 年 28.35%,也是典型的下行周期。
但周期解释不了方向的分叉。周期是同向的:原料涨价,大家一起挤;下游扩产,大家一起松。而以 2025 年全年为基数、看 2026 年前三季,五家面对的是同一轮人民币升值、同一套宏观数据,结果却是蓝晓升 1.36 个百分点,久吾降 4.67 个点,中触媒降 7.60 个点,争光降 1.12 个点,建龙降 0.40 个点。两段期间不等长,只能看方向,但方向已经足够清楚。
四家向下、一家向上。同一个时点上的反向运动,不是周期能解释的。
份额:营收涨 17 个点,利润涨 32.5 个点
把五家的营收和归母分别加总,看蓝晓在其中占多少。这里要说明一句口径:2021 年用全年数、2026 年用前三季数,两期的绝对额不可直接比,但比的是同一期样本内部的份额,份额本身可比。
2021 年,五家合计营收 36.25 亿,蓝晓 11.95 亿,占 32.97%;合计归母 8.64 亿,蓝晓 3.11 亿,占 35.99%。五家分这块蛋糕,蓝晓占三分之一出头。
2026 年前三季,五家合计营收 43.18 亿,蓝晓 21.76 亿,占 50.40%;合计归母 9.44 亿,蓝晓 6.47 亿,占 68.51%。
营收份额涨 17.43 个百分点,利润份额涨 32.52 个百分点。中间差出的 15 个点不是规模效应,是利润率效应——同样一块钱收入,五年后能落下的利润多了一截。2026 年前三季,蓝晓的净利率 29.71%,五家样本的中位数是 14.68%。
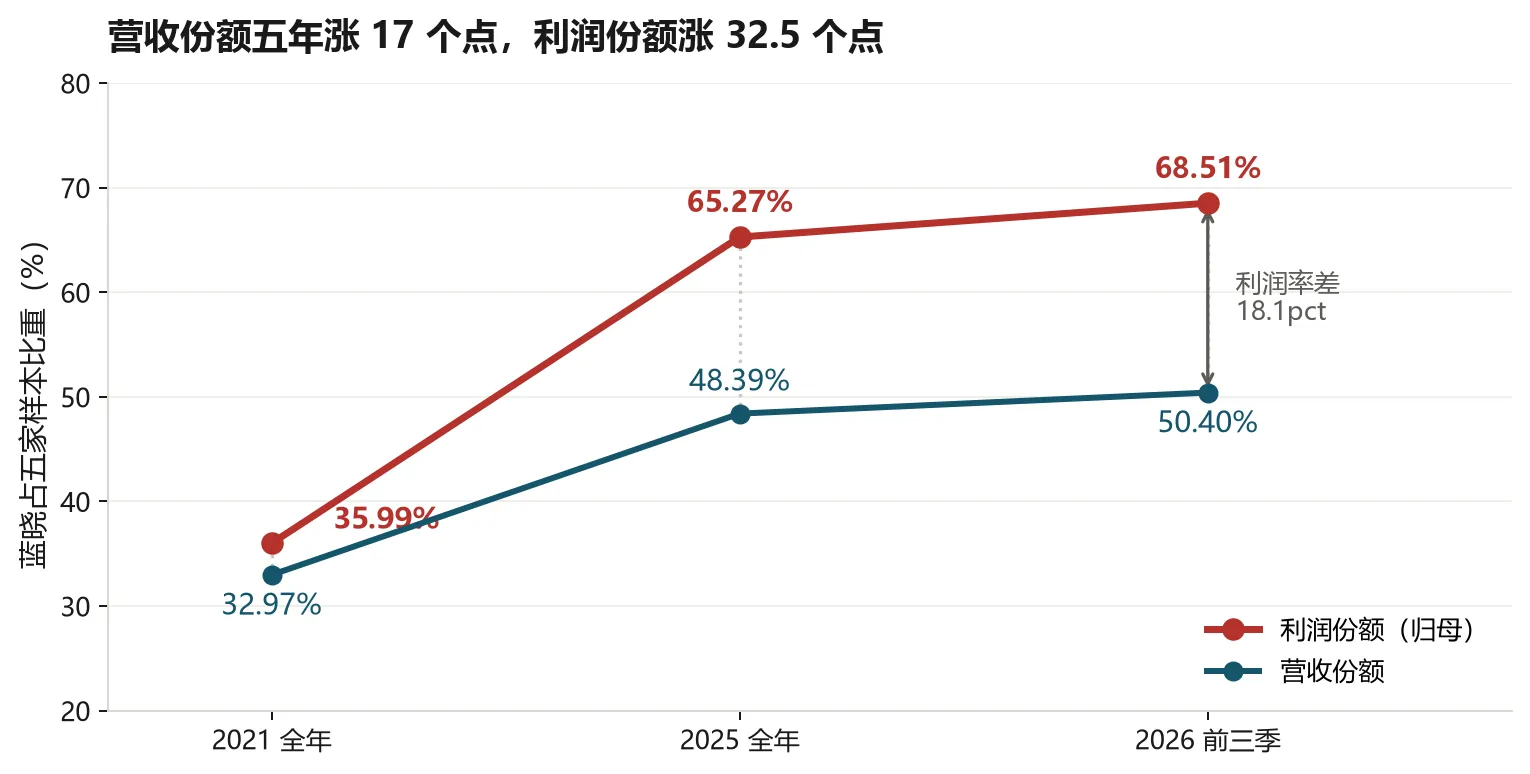
蓝晓科技在五家样本营收与归母中的份额(%)
这个利润份额的爬升不是靠并购堆出来的。蓝晓 2021 年到 2025 年营收从 11.95 亿长到 27.86 亿,四年复合 23.57%;同期五家合计从 36.25 亿到 57.57 亿,复合 12.27%。接近样本两倍的复合增速,叠加毛利率的持续抬升,才有了份额从三分之一到七成的结果。
分水岭不在技术标签,在投入规模
到这里会有一个顺理成章的推论:既然蓝晓毛利率最高、份额最集中,那它一定有某种别人没有的技术。这个推论大概率是对的,但它没法验证——五家的技术路线本就不同,说谁的技术更强没有意义。
能验证的是投入。
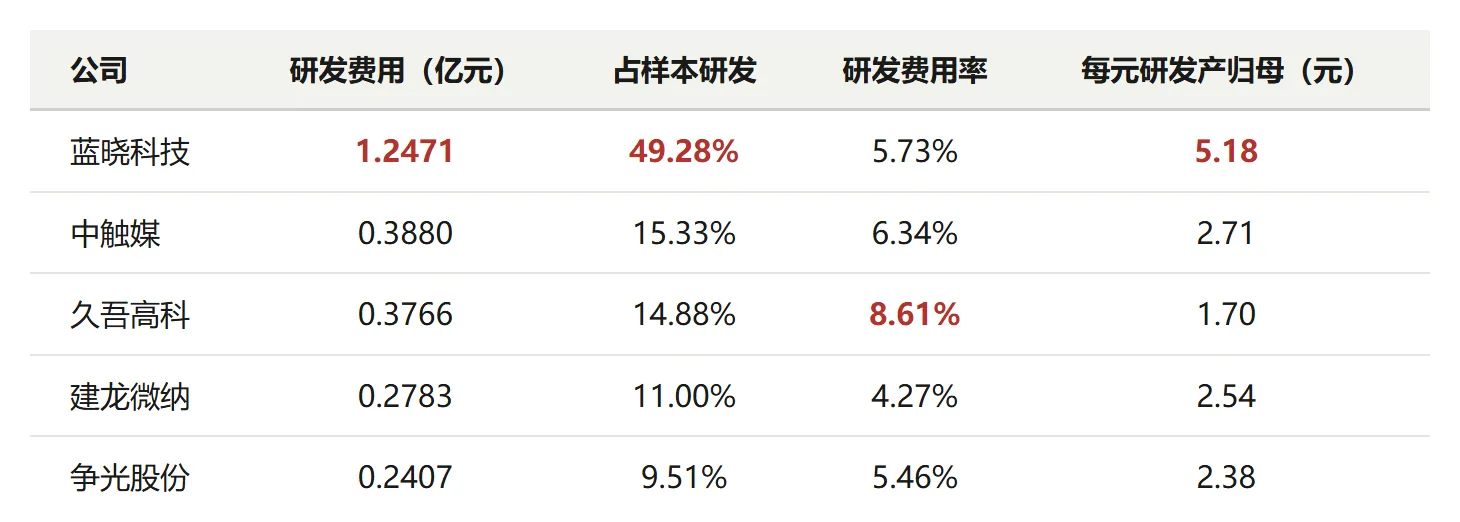
2026 年前三季研发投入的三个口径
三个口径给出的答案不一样,这本身就值得说清楚。
按绝对额,蓝晓 1.2471 亿,占五家研发投入合计的 49.28%,是第二名中触媒的 3.21 倍、建龙微纳的 4.48 倍。它是这个样本里唯一一家把研发投入做到亿级的公司。
按强度,蓝晓 5.73% 只排第三,低于久吾的 8.61% 和中触媒的 6.34%。原因在分母:蓝晓营收 21.76 亿,是久吾 4.37 亿的 4.98 倍。同样一笔投入摊到五倍大的收入上,费率自然只剩五分之一。若按久吾的强度投,蓝晓的研发该是 1.87 亿,实际投了 1.25 亿。
按产出,蓝晓每元研发费用产出 5.18 元归母净利润,第一;久吾 1.70 元,垫底。久吾研发加销售花掉 0.707 亿,比它自己赚的 0.6419 亿还多——费用规模超过了利润规模。
规模第一、产出第一,两个维度都排在最前的只有蓝晓一家。其余四家至少缺一项:久吾强度最高但产出最低,中触媒产出第二但规模不到蓝晓的三分之一,建龙规模第四、毛利率五年掉得最多。
我不打算把这做成一个统计结论。样本只有五家,任何相关系数都不足以支撑推断;研发投入又有两到三年的滞后,用单季截面比效率,对正处投入期的公司不公平。这里能说的只有一句描述性的话:在同样的五年里,投得最多、产得最多的那一家,毛利率涨得最多。
投入去了哪里,公司自己在 8 月 21 日的投资者交流里给过线索:上半年化工与催化板块收入 1.01 亿、同比增长 48%,双酚 A 树脂在头部客户实现整线替代;核级树脂联合中国核动力研究设计院和海南核电通过产品鉴定。这些不是靠一条下游线撑起来的。
汇率是共同冲击,毛利率决定谁扛得住
人民币兑美元中间价,2025 年前三季月均 7.1655,2026 年前三季月均 6.8578,升值 4.29%。到 10 月,月均值已到 6.7223。
这次冲击不是蓝晓一家的。
争光股份 10 月 21 日的可转债发行保荐书里写得很直接:2026 年上半年营收、归母净利润、扣非净利润分别下降 12.71%、27.86% 和 26.51%,“主要系受人民币升值导致汇兑损失大幅增加、荆门项目试生产筹备及研发投入增加、上年同期大额订单形成较高基数、中东地缘政治冲突引发原材料价格上涨等多重因素影响”。到前三季,争光营收 −9.27%、归母 −27.68%。
蓝晓同期营收 +12.57%、归母 −0.79%。财务费用从去年同期的净收益 0.17 亿变成净支出 1.09 亿,拆开看利息费用只多了 239 万、利息收入少了 847 万,剩下 1.15 亿是汇兑及手续费。
同样是 4.29% 的升值,一家掉了收入,一家只掉了利润。
但“出口导向”这四个字,藏着一层容易被抹平的区别:敞口一样大,厚薄可以完全不同。用 2025 年年报的分地区数据把五家摆在一起,蓝晓和争光的境外收入占比几乎相同,22.69% 对 22.46%,可两家的境外毛利率差了 31.83 个百分点。
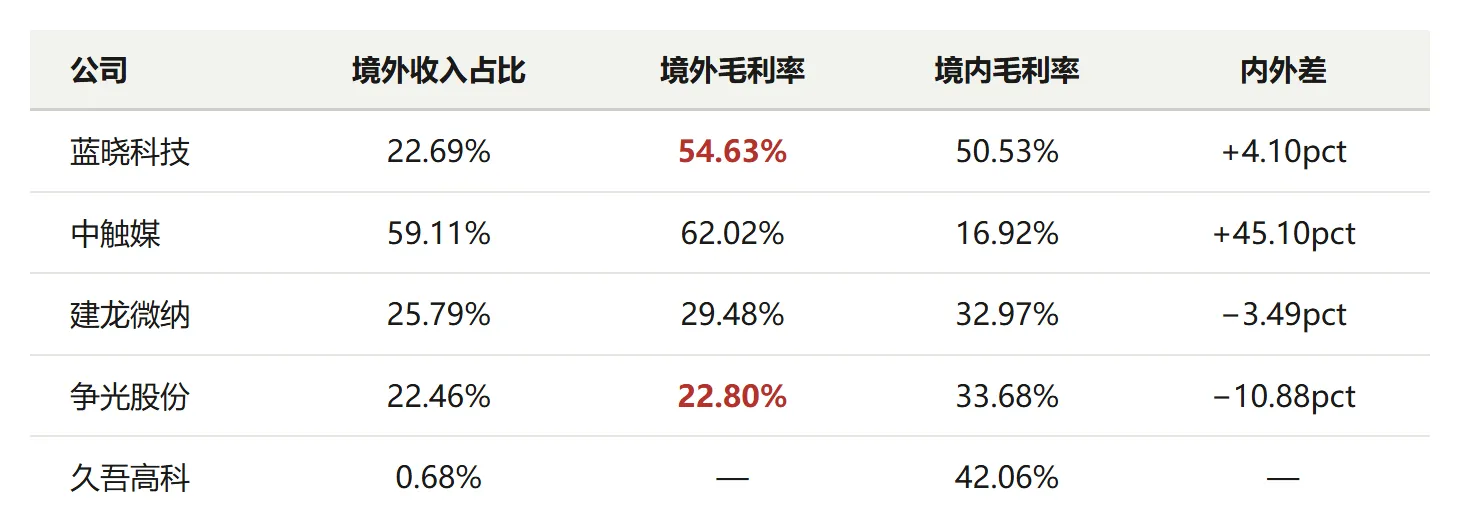
2025 年年报的分地区收入与毛利率
争光的海外业务毛利率 22.80%,比它自己的国内业务还低 10.88 个百分点;蓝晓反过来,海外比国内高 4.10 个点。同样面对 4.29% 的升值,一家是拿两成多的毛利去扛,一家是拿五成多的毛利去扛。同样的升值幅度,落到两家报表上的重量完全不同。
定价权的差别在报表上是两级的:先看收入,争光掉了近一成,说明它的产品在客户那里换得掉;再看毛利,蓝晓的海外业务还能维持 54.63% 的毛利率,说明它的东西换不掉。
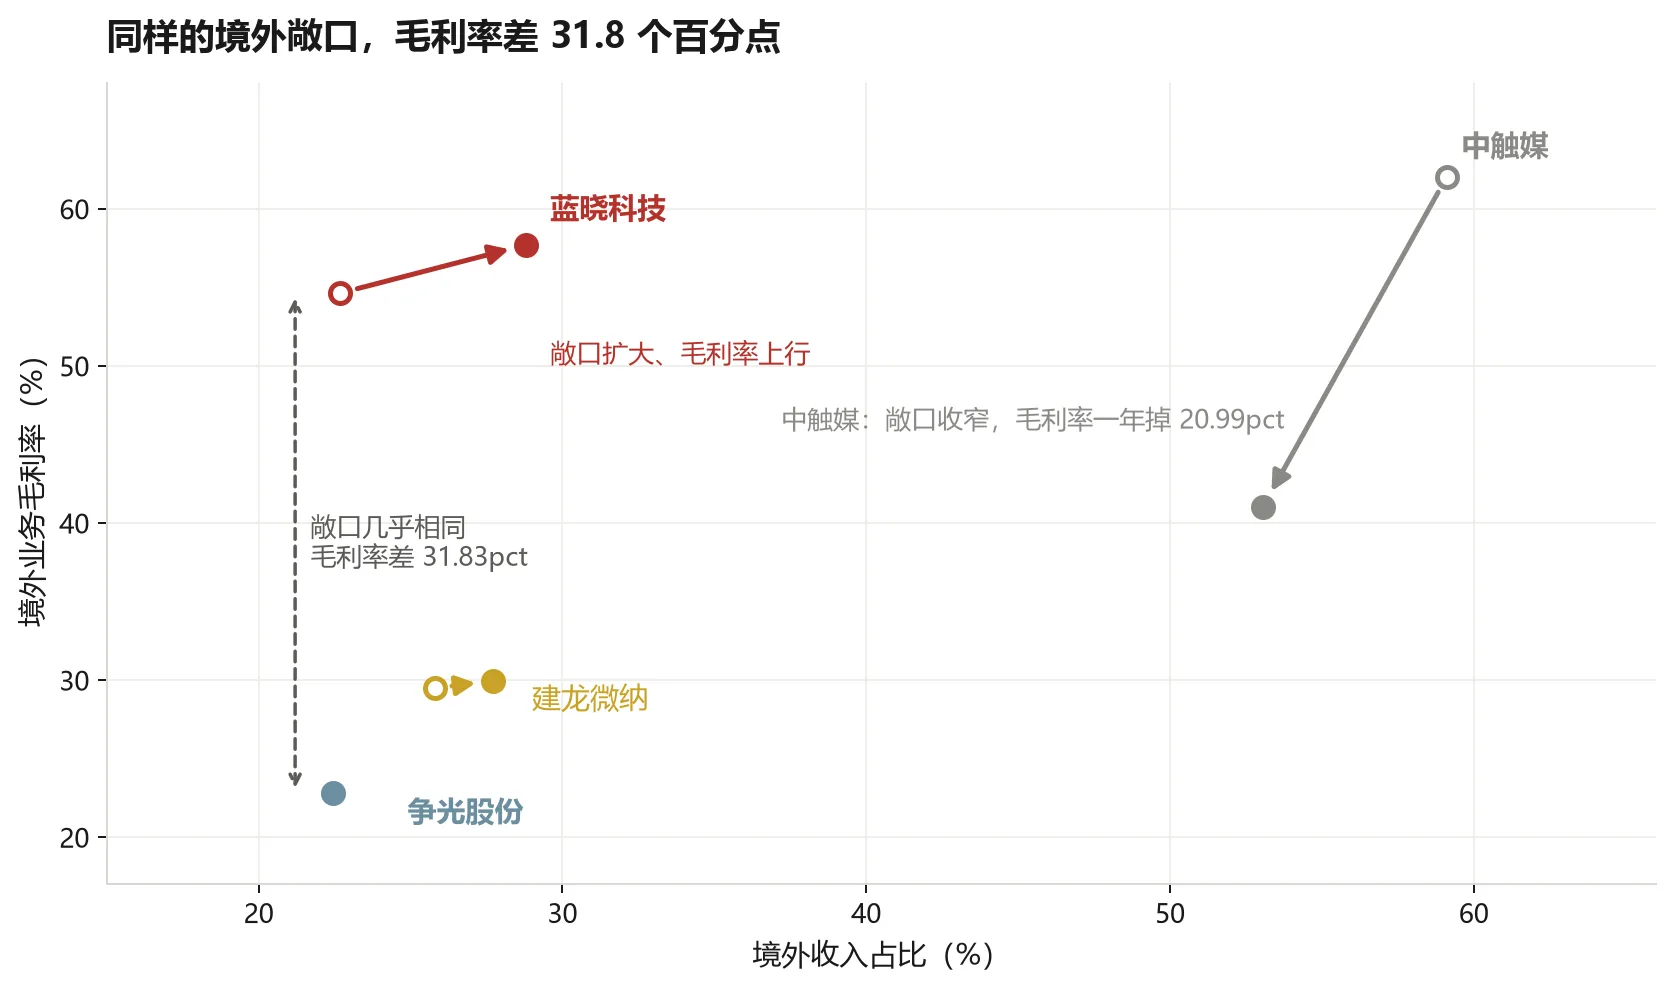
境外收入占比与境外业务毛利率
注:空心为 2025 年报、实心为 2026 年中报。争光股份中报不披露分地区,久吾高科境外收入仅 0.04 亿元未入图。
更值得注意的是蓝晓的敞口还在扩大。境外占比 2025 年中报 25.21%、2025 年报 22.69%、2026 年中报 28.81%,同比抬了 3.6 个百分点,境外收入从 3.15 亿变成 3.97 亿。同期境外毛利率从 47.15% 升到 57.70%。敞口和毛利率同向上行,这在报表上有个直接后果:收入结构越往海外倾斜,汇率对利润的扰动越大。
同一张图上,中触媒走的是反方向。境外占比从 59.11% 降到 53.06%,境外毛利率从 62.02% 掉到 41.03%,一年少了 20.99 个百分点。它前三季毛利率比去年同期低了 9.31 个百分点,海外这一块的塌陷就是主因。
这里需要一处反直觉的算法。蓝晓 2026 年上半年综合毛利率比去年同期高 2.02 个百分点,把这两个变量拆开:海外业务自身毛利率从 47.15% 升到 57.70%,贡献 1.80 个百分点;海外占比从 25.21% 升到 28.81%,贡献 −0.20 个百分点,是负的。原因很简单,去年同期的海外毛利率还低于国内,那时提高海外占比反而拉低综合毛利率;两家的位置是这一年里换过来的。
按地区拆完,再换一个切法按产品拆一次。2026 年上半年,吸附分离材料收入 11.46 亿、占 83.19%、毛利率 56.09%,比去年同期的 54.27% 高 1.82 个百分点;系统装置 2.00 亿、占 14.52%、毛利率 36.10%,比去年高 3.66 个百分点。两块主业的毛利率都在抬,占比几乎没动——产品结构对综合毛利率的贡献是 −0.06 个百分点。
两套切法给出同一个答案:毛利率上行不是把高毛利业务的占比调上去,是每一类业务自己变贵了。这个结论不依赖你用哪种口径去拆。
这也是三季报看不到的那一层。三季报不披露分地区,也不披露分产品,2026 年 9 月末的结构要等年报。本文所有结构数据的时间戳都停在中报,四季度有没有继续往海外倾斜,现在无法回答。
所以毛利率上行和汇兑损失不是两件事,是同一件事的两面:海外业务同时变得更赚钱、占比更大,那么汇率波动带来的账面损益也必然更重。1.15 亿的汇兑损失,是三年前还没有的敞口成本。
反过来说,也不能把所有问题都推给汇率。久吾高科的境外收入占比只有 0.68%,2026 年中报 0.08%,几乎是一家纯内销公司,它的毛利率同期照样掉了 4.67 个百分点。汇率是这个行业共同的背景噪音,但它解释不了每一家。
把汇兑损失从蓝晓的利润里剔掉,前三季归母增速大约是 14.9%。这个数按税后口径自算,与公司在半年报交流中给出的 17.99% 税前口径不同,两者不能混着比。剔掉汇率之后剩下的速度,才是经营层的真实速度。
锂价:下游资本开支的时钟
盐湖提锂是蓝晓金属资源板块最受关注的一条线,而这条线的节奏不由蓝晓决定,由锂价决定。
电池级碳酸锂的月均价,2025 年 12 月是 10.25 万元一吨。2026 年 1 月跳到 15.27 万,5 月见顶 18.61 万,比 2025 年 12 月涨 81.5%。然后掉头,7 月 15.23 万、9 月 13.63 万、10 月 10.37 万,五个月跌 44.3%,回到起点。
一年一个来回。
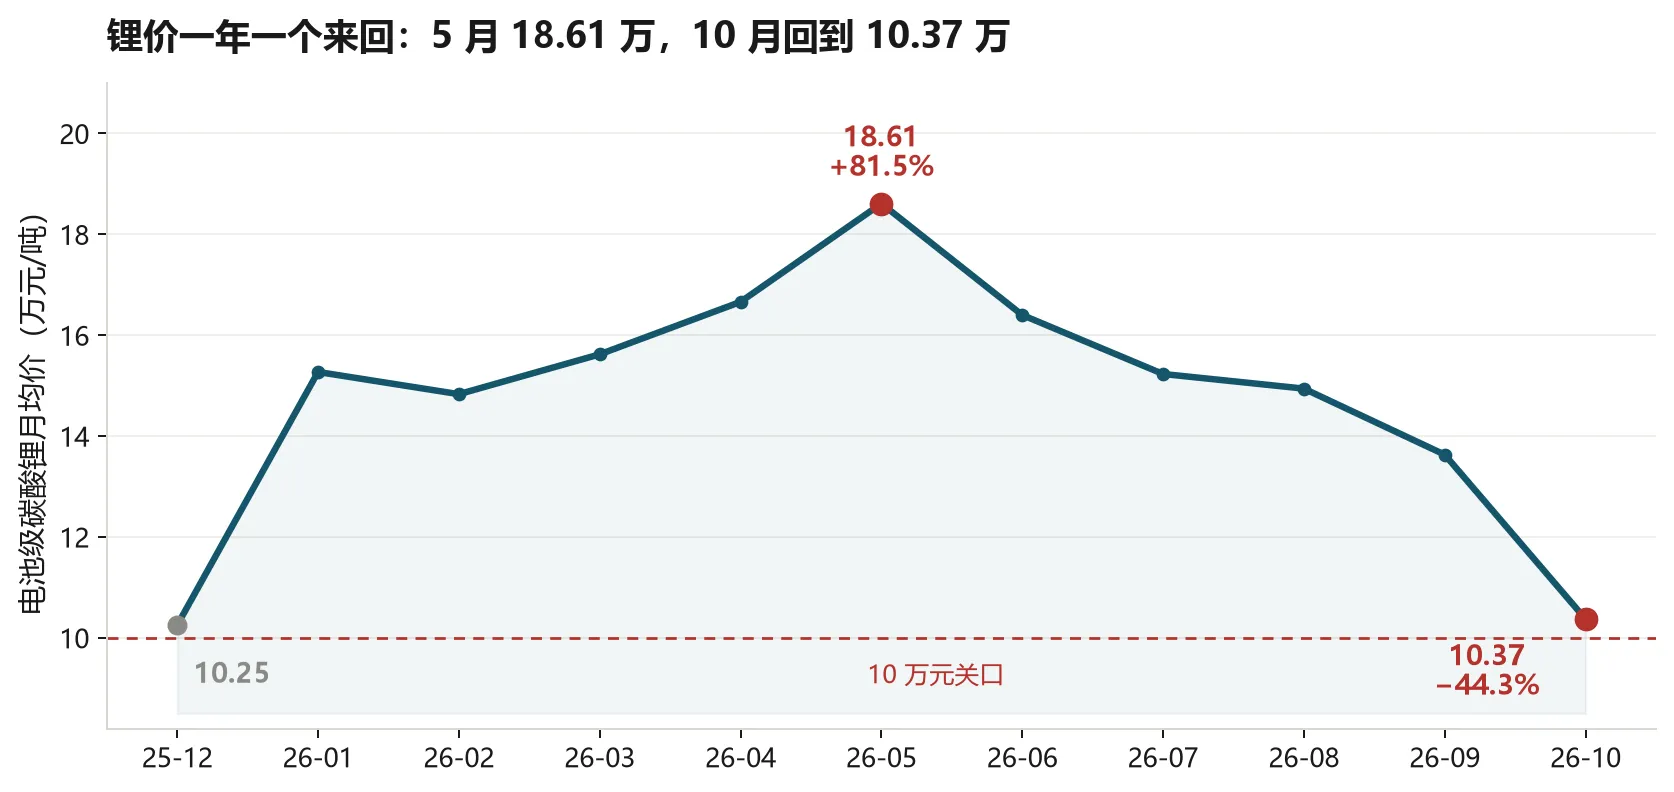
电池级碳酸锂月均价(万元/吨)
锂价在 18 万的时候,盐湖项目的扩产计划敢往前排;跌回 10 万,同样的项目就要重新算账。蓝晓卖的是吸附材料加系统装置,订单落在下游的资本开支上,资本开支落在锂价上。这条传导链有三四个月的时滞,正好落在三季报的窗口里。
报表上能对上的是合同负债。2025 年三季报末 8.88 亿是这几期的最高水位,2025 年末回落到 7.89 亿,2026 年三季报末 8.30 亿,比年初增 5.24%,但同比去年同期降 6.51%。
同期底盘更厚了:净现金 23.86 亿,比去年同期增三成;留存收益占净资产 71.35%,去年同期 64.67%。按最新市值和市净率反推,净资产约 45 亿,也就是说账上的净现金比净资产的一半还多,有息负债几乎可以忽略。这样的公司短期没有任何压力。
但客户预付的货款在减少。底盘和蓄水池不是一回事——底盘决定它能扛多久,蓄水池决定它明年有多少活干。
看空的两个理由
这个位置上,最有力的质疑有两条。
一条是毛利率的可持续性。蓝晓 52% 的毛利率靠的是生命科学和金属资源这些高毛利板块的占比提升,一旦其中一条掉速,综合毛利率撑不住。证据是 2025 年生命科学吸附材料收入 6.4 亿、只增了 12%——那一年 GLP-1 在全球爆发式增长,同行都在翻倍。公司的解释是营收受下游多种类型药物销量影响。这个解释说得通,但它同时意味着这条线并不由蓝晓掌握节奏。
海外那条线同样说不清。境外毛利率一年从 47.15% 提到 57.70%,提了 10.55 个百分点,而中报只给两个数:收入和毛利率,不给成本构成,也不给产品结构。这个提升来自产品升级、来自提价、还是来自海外项目结算的时点,从公开信息里拆不出来。如果其中有一次性成分,回落时会同时打掉毛利率和海外溢价这两块,杀伤比单纯的汇兑损失更大。
另一条是订单。合同负债同比转负,是三个资产科目里唯一给出负面信号的一项,而这类先收钱后交付的生意,合同负债通常比收入早几个季度变化。如果 2027 年一季度收入还在增长、合同负债还在降,那就不是季节性。
这两条我都没有反驳的把握,能做的只是把观察点定死,等报表回答。
定价:市场已经在按资本回报付钱
蓝晓科技最新一个交易日股价 64.73 元,市值 329.57 亿,市盈率 36.95 倍,市净率 7.30 倍。
7.30 倍的市净率,是五家样本中位数 2.00 倍的 3.65 倍。单看这一项,蓝晓是这五家里最贵的。
但把净资产收益率放进去,结论反过来。蓝晓 2026 年前三季加权平均净资产收益率 13.75%,样本中位数 3.78%。用市净率除以净资产收益率做一个粗筛:建龙微纳 0.394、中触媒 0.407、久吾高科 0.426、蓝晓科技 0.531、争光股份 1.048。
最贵的不是蓝晓,是争光。市场给蓝晓的溢价,基本上被它的资本回报解释了——它买的是 13.75% 的净资产收益率,不是一个故事。
这个比值不是标准估值法,只适合同一行业内粗筛,绝对值不可信。但它指出的方向很重要:蓝晓的风险和它的溢价是对称的。净资产收益率一旦往下走,市净率会按相近的比例往下修,没有第二条腿支撑。
真正需要担心的是预期。三季报披露前,市场对蓝晓 2026 年全年的归母一致预期是 10.65 亿。前三季做了 6.47 亿,完成度 60.71%。要够到 10.65 亿,四季度得做 4.18 亿,而 2025 年四季度是 2.45 亿,同比要涨 70.51%。
按三档情景测算,全年归母落在 9.02 亿到 10.10 亿之间,三档都够不到 10.65 亿。这份一致预期还是三季报前的数,未来两周大概率被集中下调。
按中性情景 9.44 亿算,当前市值对应的市盈率是 34.91 倍,不是 36.95 倍。市场现在挂着的 31 倍估值,是按 10.65 亿算的;按真实盈利算,它已经在 35 倍附近。
三个可以验证的变量
第一个是毛利率极差。它继续扩大,说明分化还在延续,“吸附分离材料”这个标签继续失效;它开始收敛,说明这一轮结构分化接近尾声,行业回到同涨同跌的周期轨道。这一个数字比任何一家公司的单季毛利率都更能说明行业状态。
第二个是锂价能不能守住 10 万。10 月的月均价 10.37 万,就压在关口上。守住,盐湖项目的扩产计划还能往前排;跌破,2027 年的系统装置订单就得重排。
第三个是人民币,以及它背后的境外毛利率。月均中间价从 2025 年 9 月的 7.1068 走到 2026 年 10 月的 6.7223,一年升值 5.4%。机构对年底的共识在 6.65 到 6.75 之间,也就是说升值还没走完。如果四季度汇率转向,蓝晓的汇兑损失会变成汇兑收益,利润表会立刻好看一截——但那是汇率给的,不是经营挣的。比汇率更要紧的是 57.70% 的境外毛利率能不能站住,它决定的是收入端的质量,不是账面损益。
还有一个不在这三条里、但我会一直看的:合同负债能不能转正。
五年前,看行业景气大致能猜到这五家里任何一家的财报。现在不行了。同一个季度、同一套宏观数据,一家毛利率上行、一家下行七个多点,一家营收涨 12.57%、一家跌 9.27%。
“吸附分离材料”这个词还在用,但它已经不再指向同一门生意。真正决定财报的,是这家公司站在哪几条下游线上,以及在每条线上卖的是什么规格。
说明:本文财务数据取自各公司 2021—2025 年年报、2026 年三季报及 Wind;分地区与分产品收入、毛利率取自各公司定期报告,经东方财富 F10 主营构成接口提取,截至 2026 年半年报——A 股三季报不披露分部,争光股份且仅年报披露分地区;人民币汇率为中国人民银行中间价,碳酸锂价格为隆众资讯电池级主流价,均经 Wind EDB 提取;大类行业数据取自国家统计局 2026 年 1—9 月规模以上工业企业统计。份额、极差、标准差、每元研发产出、两因素分解、剔除汇兑后的增速为自算指标,计算口径见文内说明。本文不构成投资建议。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论