





文 | 穆胜
本篇文章,我们将通过主流咨询公司的数据,看看中外企业的人机协同团队建设情况。看到最后会发现,现状可能和大多数人印象中的不一样。
01 渗透程度——AI技术广泛普及
首先看AI智能体的普及。我们前面的定义中,人机协同团队中,至少要有一个AI智能体被赋予固定职责,与上下游形成稳定工作关系,并拥有一定程度的决策权,以至于能够影响一个作业单元。从这个意义上说,大多使用AI智能体的企业,至少在一个组织局部范围内建起来人机协同团队。
我们首先引用两个国外机构的数据。
斯坦福HAI的数据说明,AI技术在企业内正在迅速普及。2024年78%的组织报告使用AI(2023年为55%),生成式AI的使用率从33%跃升至71%(Stanford HAI,2025)。
而麦肯锡2025年全球调研则显示,相对于AI技术的广泛应用,其应用深度严重不足。
从AI技术的普及上看,88%的组织已在至少一个职能中使用“AI工具”(上年78%);再提高一下门槛,62%的组织至少试验过“AI智能体”;但是,仅有23%的企业在至少一个职能中跑通了规模化部署;而且,没有任何单一职能(如人力、财务类职能)内,各大企业在AI智能体规模化上的比例超过10%(McKinsey,2025)。
回到中国企业,穆胜咨询的数据显示,对于AI技术的应用似乎要保守很多,广度和深度都不让人乐观。
根据穆胜咨询的《2026中国企业平台型组织建设研究报告》,61.7%的企业使用AI的情况比较相似:一方面,大多企业都是部分员工在使用AI工具,另一方面,在这些企业里使用AI工具都是心照不宣的秘密。 换言之,AI工具在这类企业里并未完全普及,但也绝对不是稀缺品;大多员工不愿意公开承认,但也不会坚决否认。
至于搭建AI智能体,并接管部分职能,似乎并不在中国企业近期的计划里。当我们问道“贵司计划在1年内用AI工具替代多少现有岗位”时,66.7%的企业回答“暂无计划”,22.5%的企业回答“小于10%” ,两者合计比例为89.2%,这群相对保守的企业比例,相对2025年的81.7%反而上升了7.5%。
02 人力削减——假装“AI导致裁员”
再看AI技术的普及是否导致了裁员。裁员一方面降低了人工成本,直接提升了企业利润,另一方面也减少了人类员工的数量,客观上带来了人机混合(而非协同)的效果。在舆论中,这种“AI挤出人类员工”的现象已经大量发生,甚至还有媒体将“人类对抗AI”的故事写得有模有样,但现实真的如此吗?
Gartner给出了一个极其重要的纠偏数据:2025年上半年仅1%的裁员源于AI提升了员工生产力(Gartner,2026)。换言之,“AI导致裁员”的舆论热度,远远领先于“AI真的产生了足以裁员的生产力”这一事实。
事实上,对于AI是否足以替代人类,国外企业在实践后的认知已经开始趋于理性。德勤的数据显示,39%的商业领导者曾因AI裁人,但其中55%认为这是一个错误的决定(Deloitte/Orgvue,2025)。Salesforce和Klarna都曾大刀阔斧地在客服领域推动“AI换人”,但却发现这导致了服务质量下降,人类员工始终有AI无法替代的部分,于是,最终重新招聘了人类员工。
尽管硅谷企业大量以AI替代为名进行裁员,但这种现象在中国企业中并未大量发生。这种状态并非是基于实践后的理性,更有可能是实践尚未展开,或者对于“AI换人”的前景并不看好。
穆胜咨询的《2026中国企业平台型组织建设研究报告》用国内数据更深刻地揭示了“AI导致裁员”的真相。其中,这类裁员比例大于10%的企业仅有2.0%,可以忽略不计,比例小于10%的企业仅有17.6%。也就是说,仅有少量企业以AI替代为名进行了裁员,裁员比例也普遍小于10%。而且,这些企业中仅有极少部分(占比8.3%)企业进行了员工技能蒸馏。这说明,媒体上广泛宣传的”蒸馏员工”的现象更像是一个炒作流量的噱头。反过来说,也许大量员工并没有那么值得被蒸馏。
从员工的角度来看,他们的确有对抗AI的应激反应,主要体现在“找理由不使用AI工具”和“不承认AI给出的结果”,这部分人占比为45.0%。这种消极应对说明,AI智能体和人类员工之间的对抗,也许并不像媒体描述的那么激烈。
03 职能进展——哪些领域正在人机协作?
我们收集了全球的企业案例,发现人机协同团队主要在客服、研发、后台职能(HR等)、销售营销、供应链五个领域得到了积极应用。
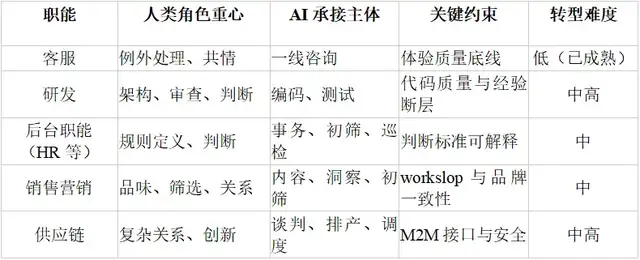
表1-1:全球范围人机协同团队应用最广的职能领域 资料来源:穆胜咨询
我们发现,五类职能的应用中,人机协同的成熟度不取决于“AI有多强”,而取决于该场景的“例外处理机制”是否健全、“质量底线”是否被守住、“判断标准”是否可解释。这三者构成了人机协同团队能否长期稳定运行的三根支柱。
2025年,穆胜咨询以68家中国中大型客户企业为样本,针对老板或CEO(老板代理人)进行了一次问卷调研。在问卷中,我们针对一家企业的多个常见职能领域,计算了职能复杂程度(包括数据复杂性、决策独立行和决策封闭性三个维度)和AI适用效果(包括AI引用范围、AI实施效果和AI影响程度三个维度)。
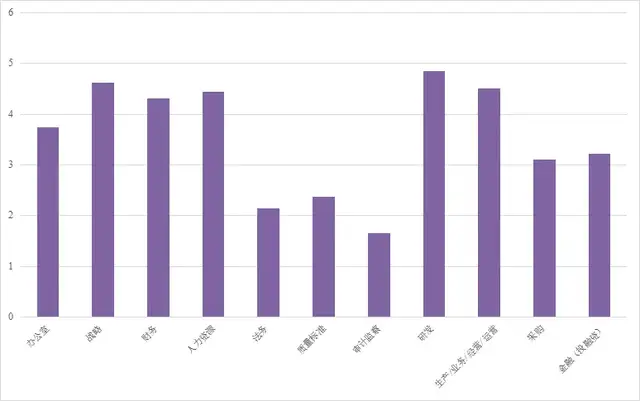
图1-1:职能复杂程度 资料来源:穆胜咨询
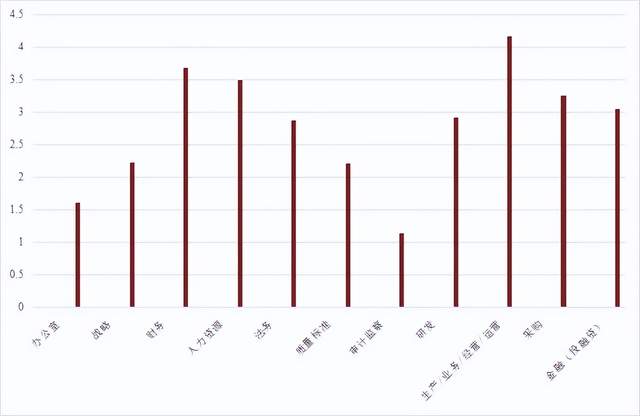
图1-2:AI适用效果 资料来源:穆胜咨询
在此基础上,我们计算了一个名为“导入AI积极度”的指标,即“导入AI积极度=AI适用效果/职能复杂程度”。这个指标很明确地说明了职能部门在不同的“先天条件”下导入AI的进展,直观来看,这个指标越大,越说明该职能积极地导入了AI,反之,则是对AI存在抵制太多。
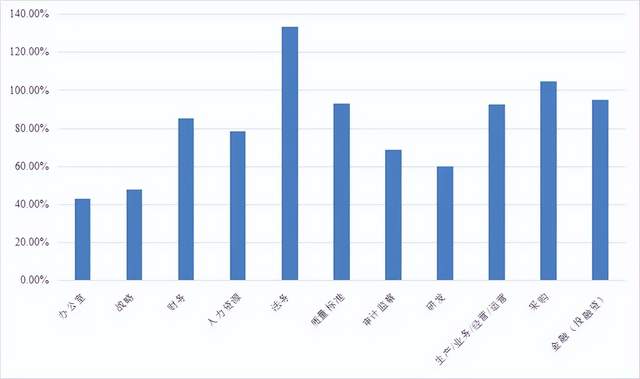
图1-3:导入AI积极度 资料来源:穆胜咨询
结果显示,并不完全是那些易于使用AI的职能部门会导入AI,而是那些受到最大压力,且易于使用AI的部门会积极导入AI。说白了,从趋利避害的角度来看,所有职能部门的从业者都希望非标化,希望这块职能必须要依赖自己,但推动标准化,甚至引入AI的,还是那些承受压力最大的部门。一方面,法务、质量标准、采购、金融等职能部门的效率早已保守诟病,他们也有条件导入AI,其积极似乎可以理解;另一方面,生产/业务/经营/运营、财务、人力资源这类职能则是因为难度太大,在导入AI上尚需努力;除此之外,办公室、战略、研发、审计监察因为种种原因,被从业者们导向了凭手感的操作,AI自然是难以渗透。
结合麦肯锡的关于AI智能体尚未在大多企业内渗透到职能领域,以及在单项职能里并未普及的数据。我们推测,在国内人机协同团队的生根发芽,尚且有很长一段路要走。某些行业(如科技行业)的某些先锋企业有意愿在某些职能里发展人机协同,但其他企则业更像是压力之下的应对,而非寻求发展的主动为之。这些企业并不会完全因为某个职能容易导入AI智能体而积极行动,他们的积极性更大程度依赖于外部压力。
麦肯锡的国际样本里,AI高绩效企业(仅占6%)在多数职能中规模化部署智能体的比例,是其他组织的三倍以上,这些先锋企业必然带动趋势。但在我们的中国样本里,并没有太多的先锋企业给出让人信服的数据,即使像Salesforce和Klarna这类让人耳熟能详的“折腾案例”也没有。在人机协同团队的建设上,中国企业,要加油了。
04 业绩提升——是否带来了真金白银?
目前,对于AI智能体进入企业后带来的业绩提升,更多体现在成本端。如果AI智能体能够在确保工作质量的同时替代掉部分人力,“AI换人”带来的人力成本和周边成本减少就是实实在在的。
IBM用AI智能体AskHR承接了大量常规HR咨询与事务,在几年内节约了约8000人的编制,处理94%员工咨询,带来了每年6.4亿美元的结余。事实上,这类HR事务性职能是AI最易切入的场景。
但Salesforce和Klarna的案例充分说明,这种成本的削减并非没有极限,甚至可能带来负面效果。
Salesforce用AI智能体Agentforce承接了客服与开发工作,其支持团队从9000人减少至约5000人,且未新增工程师岗位,Agentforce的 ARR由8亿增加至15亿美元,增幅为240%。但在2026年4月,其招入了1000名销售岗位的毕业生。这充分说明,AI可以承接“有界、结构化”工作,人类则会回流至“无界、客户面、判断重”的岗位。
Klarna用AI智能体接管了客服工作,导致员工从2022年的7400锐减至2025年的2831左右,尽管人均收入从34.4万暴增至124万美元,但2025年5月后,他们开始重新招聘人工客服,导致Q3客服运营成本升至5000万美元。这充分说明,AI在一定程度上的确有效,但“过度依赖”却有“牺牲服务质量”的代价,质量与共情仍是人类领地。
当然,AI对于收入端的助力也有体现,但依然是在某些职能模块发挥作用。
在AI 销售 SDR(Sales Development Representative,销售开发代表)¹ 、AI 催收、AI 客服挽留/追加销售等领域,AI智能体已经开始直接作用于获客、回款、留存。
“11x AI SDR”用 AI 智能体替代或辅助人工 SDR 做自动外呼、邮件触达、约会议、线索初筛,在约90天预约了200多场会议,会议量约3倍,单会议成本降低70%。换言之,尽管这一环节未能实现收入的闭环,但却通过增加销售管道和会议量,增加了收入了可能行。
亚马逊的经典推荐引擎,是其运用最久、商业价值最直接的AI应用,贡献了35%的销售额。其核心是用算法替代了传统的“人工选品推荐”或“静态货架”模式。其AI搜索栏将访客转化率从平均2.17%提升至搜索用户的12.29%,提升了近6倍。
除此之外,亚马逊的生成式AI助手Rufus于2024年推出,2025年全面铺开,从“推荐商品”进化到“对话式导购”,直接替代了部分人工客服和导购的职能。亚马逊CEO预计,Rufus每年可带来约100亿美元的增量销售额。目前,其已积累2.5亿活跃用户,月活同比增长140%;与Rufus互动的用户,完成购买的可能性比未互动者高出60%。
至于对企业经营业绩的影响,则并没有太多的明确数据。
麦肯锡的调研显示,仅6%的受访企业可以被定义为“AI高绩效者”,即AI对于EBIT的贡献达5%以上,并看到“显著价值”。而这些企业对于AI的应用,对于人机协同团队的搭建,并不是尝试局部降本,也不是尝试局部增效,而是着眼于增长与创新。
穆胜咨询的中国样本进一步验证了这种观点。2025年以68家中国中大型客户企业老板或CEO为样本的调研显示,仅有7.4%的企业感知到AI智能体“整体提升了组织效率,并转化为经营价值”,他们在“AI适用效果”和“导入AI积极度”上分别有3个以上和4个以上的职能远高于样本平均水平(获得4分及以上的高分)。而其他样本在这两个指标上仅有1-2个高分职能,差距相当明显,换言之,他们在人机协同团队的搭建上,一开始就有整体思路,不仅是为了局部降本或增效。
这可能是对于AI、对于组织、对于人机协同团队的认知不同,造成的“动机差异”。我们在深度访谈中发现,中国老板的几种启动“AI化”或“人机协同团队”的观点很普遍,“AI肯定是趋势,公司也有盈利,可以去投资未来,先不管AI能做什么,先用起来。”“我们公司内部有几个地方是内耗的重灾区,与其让人去内耗,不如让AI把他们都替代了。”“当前我们公司人肯定是多了,先用AI这把刀来砍砍人,降降成本,增加在寒冬里生存的底气。”大多中国老板对于AI的使用,要么就是虚无缥缈,要么就是急功近利。
我们相信,如果不进行组织升级,不重新设计工作流,而是简单地将AI嫁接到原有的组织和流程里,企业无法获得AI带来的经营业绩增长。随着实践的深入,越来越多的企业或研究机构意识到,“AI换人后自动提升组织效率”的说法根本不成立,AI可以降本,在局部领域可能增效,但要把局部效率提升变成整体效率提升,且形成最后的经营结果,似乎还要考虑大量的约束条件。
微软2026年研究发现,组织条件(文化、管理者支持、人才实践)对AI成效的影响约为个人因素的2倍(67% vs 32%);仅19%的企业进入“前沿区”,即个人能力与组织支持相互强化的状态(Microsoft,2026)。
但微软这种对于组织条件的描述,可能太泛化了,关键还是组织设计和周边制度。穆胜咨询的《2026中国企业平台型组织建设研究报告》显示,仅有26.7%的企业为了推动AI化转型,进行了组织结构调整。而其余企业认为,技术是技术,组织是组织。对于那些已经进行组织调整的企业,他们的认知显然更超前。其中,56.3%的企业推动的组织转型有明显的平台型组织特征。也就是说,一旦企业意识到导入AI技术需要进行组织变革或调整,他们大多都会走向平台型组织。
¹ 在 B2B 销售里,SDR 通常负责销售流程最前端:找潜在客户、清洗线索;冷启动外呼、发邮件、LinkedIn 触达;初步判断意向,预约会议/把合格线索转给销售(AE);一般不负责最终成交签单。和它常对比的是 AE(Account Executive,客户经理/销售代表),AE 才主要负责跟进商机、谈判和成交。

 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论