





文 | 医曜
创新药是一门用时间换概率的生意,早期靠融资买希望,后期靠销售买自由。
一家生物科技企业的成年礼,从来不是某款新药获批上市时的掌声,而是不再需要靠融资续命的那个瞬间。前者是荣誉,后者才是自立。亚盛医药的故事,便在这两种时态之间,被无数投资者反复掂量。
2026年的盛夏,亚盛医药向美国证监会递交文件,拟发行最高2亿美元美国存托凭证。这不是一次偶然的“补血”,而是资产负债表的结构性宿命。
它像一位舞者,脚下是钢丝,手中的长杆,是一轮又一轮的融资。
01融资循环
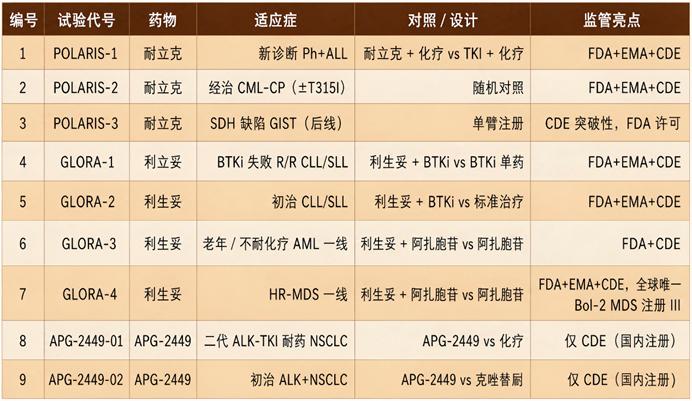
研发永远是烧钱的最前线:亚盛九项全球注册III期临床并行推进,且多为国际多中心,北美、欧洲、亚太同步入组,单试验成本动辄数亿元,FDA、EMA、CDE三地同步又等于把开支再乘以三,研发开支在2026年上半年增至6.98亿元,同比增速32%。
销售与行政同样在扩张:利生妥上市后,商业化团队一路铺开,销售费用水涨船高。而收入的一端,两款产品的销售尚在爬坡,2026年上半年产品收入2.824亿元,同比增长32.6%,但同期销售开支2.264亿元,同比增长64.3%,总运营开支10.427亿元,同比增长36.1%,同样高于产品收入增速。
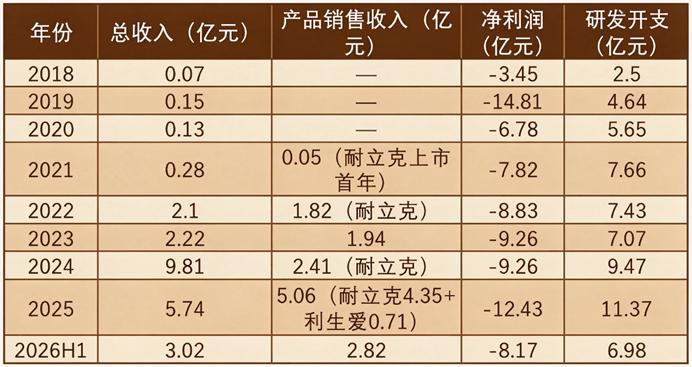
增长是真实的,但与费用端的量级相比,仍是杯水车薪。经营现金流从上年同期的净流出4.32亿元扩大至5.81亿元。截至2026年6月30日,公司现金及银行结余18.96亿元,而一年内到期的借款高达14.75亿元,流动比率仅1.2倍。
亏损、融资、再亏损、再融资,构成了亚盛十余年未曾中断的循环。
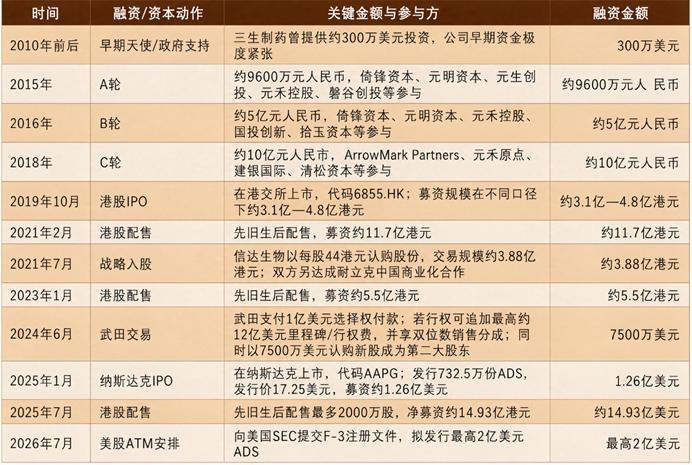
每一轮融资都让估值登上一个台阶,每一轮融资又支撑着下一批临床试验向前推进。问题的吊诡之处在于:这个循环的出口究竟在哪里?
更深层的两难在于,亚盛并非不想止血,而是止血的手段与续命的目标彼此冲突。
砍掉临床试验固然能立刻节省开支,却也等于亲手掐灭产品的未来,放慢商业化,则会让已经获批的产品失去抢占市场的窗口。在一个以临床数据为唯一通行证的行业里,任何节流都可能以增长为代价。
于是,除了继续融资,几乎别无选择,这既是它的困境,也是整个创新药行业的普遍宿命。
02 武田交易
亚盛医药的研发开支主要在奥雷巴替尼(耐立克)和利沙托克拉(利生妥)。
2024年6月,亚盛与武田制药就奥雷巴替尼达成海外选择权协议,换回1亿美元首付款,另有7500万美元的股权投资。这笔交易一度被舆论解读为“国产创新药出海”的里程碑,仿佛亚盛终于找到了可以托付海外的大树。
可细读条款,才发现它是一把双刃剑。
协议名为“选择权”:在武田行使选择权之前,亚盛仍需自掏腰包,主导全部POLARIS全球III期临床,这三项试验的巨额开支与全部失败风险,都由亚盛一力承担。武田付出的1亿美元,买的只是一张“看过数据再决定买不买”的入场券。
更要紧的是,即便POLARIS临床全部成功,武田依然有权因为市场环境的变化、自身管线优先级的调整乃至商业判断的转变,放弃行使选择权。到那时,已付的1亿美元不会退还,而海外权益将完整回到亚盛手中,前提是,它还有足够的现金,去接住这份失而复得的资产。
换句话说,武田交易并没有真正替亚盛分担最重的那块石头,反而把“临床是否成功”与“武田是否行权”这两重不确定性,都叠压到了亚盛自己肩上。蜜糖入口是甜的,可糖衣之下,是依然要独自咽下的苦涩。
这其实是医药BD里再常见不过的“看涨期权”结构:买方花一笔权利金,买到“看过数据再决定”的资格;卖方收下权利金,却要独自承担研发的下行风险。
对武田而言,这是成本低而稳健的一步棋。
对亚盛而言,则意味着它用未来的确定性,换取了当下的现金流,而这笔现金流,恰好又支撑起了它必须独自走完的III期。
两份确定性在此错位,恰是这场交易最微妙的张力所在。
03 利沙托克拉的豪赌
如果说奥雷巴替尼的武田交易还留了一线“接盘”的可能,那么利沙托克拉(APG-2575)的全球开发,则是一场彻头彻尾的自我豪赌。
作为全球第二个获批的Bcl-2选择性抑制剂,亚盛没有把利沙托克拉的海外权益卖给任何人,而是选择自主推进全部四项全球注册III期(GLORA系列)。
管理层的逻辑清晰而自信:利沙托克拉拥有快速剂量爬坡的安全优势,对维奈克拉耐药人群展现出潜在活性,尤其是GLORA-4,全球唯一针对高危骨髓增生异常综合征(HR-MDS)的Bcl-2注册III期,一旦成功,便是First-in-Disease级别的独家护城河。
这份差异化价值的想象空间实在太大,过早授权,无异于把未来的超额收益拱手让人。
在它的身旁,百济的索托克拉已在美国加速批准了套细胞淋巴瘤,维奈克拉更是统治全球市场多年的绝对霸主。利沙托克拉要挤进这张牌桌,靠的是快速爬坡的安全性、对耐药人群的潜在活性,以及GLORA-4那块尚未有人耕种的荒地。
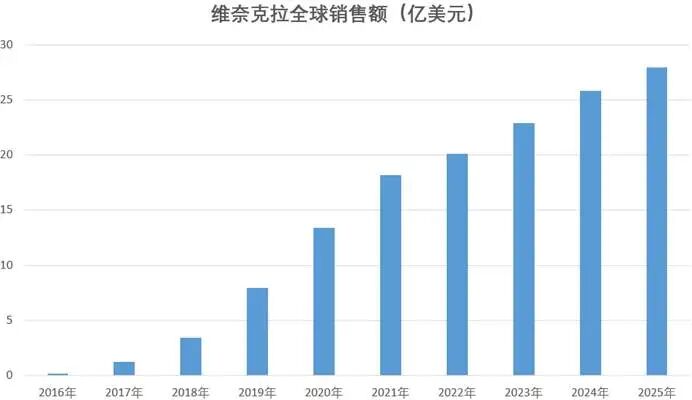
这既是亚盛敢于豪赌的底气,也是它独自承担风险所必须接受的代价,差异化越稀缺,竞争者越少,愿意提前接盘的买家也越谨慎。
自信自有它的道理,但代价同样沉重:全球III期头对头临床的全部风险,将由亚盛独自吞咽。成,则利沙托克拉有望跻身全球顶级的Bcl-2玩家,四条适应症齐头并进,商业化未来价值连城;败,则前期数以十亿计的全球临床投入一夜归零。
这是一场几乎没有中间地带的赌局,赢家通吃,输家出局。
而站在赌桌上的,并非一家财大气粗的跨国药企,仅仅是一家净资产不过数亿、全靠融资续命的创新药公司。
但医药行业从不缺少“国内风生水起、海外折戟沉沙”的故事,伏美替尼便是近在眼前的一页注脚。
伏美替尼的启示正在于此:本土商业化的数字再漂亮,也只是某一个维度的证明,全球III期是一张独立的答卷,必须用全新的数据重新作答。亚盛的两款产品,眼下都只有中国市场。
奥雷巴替尼与利沙托克拉在国内的销售增长固然可喜,但它们的面前,同样横着那道伏美替尼已经撞见过的墙,海外III期,从来不是国内成功的自然延伸。
04 结语:钢丝之上,如何舞出安全
回到最初的问题:亚盛何时才能走出融资的循环?
答案藏在一个微妙的平衡点里。
一方面,它必须在拿到全球III期正向结果之前,让现金流不至于枯竭,这意味着持续的融资、节制的开支,以及尽量避开无谓的临床失败。
另一方面,它又需要那么一点幸运,让GLORA与POLARIS的关键试验最终读出积极的数据,把此前所有的投入与等待,兑换成商业上的回报。
二者缺一不可,且互为因果:没有现金,就等不到数据;没有数据,再多的现金也填不平无底洞。
钢丝上的舞者,最忌的不是走得慢,而是失去平衡。亚盛的高明之处,在于用一次次融资维系着行走的节奏;它的惊险之处,也在于每一次抬脚,都可能是高风险一跃。
当III期数据终于落地、现金流与回报达成和解的那一刻,这段舞才算真正跳完。而在那之前,它所能做的,唯有稳住呼吸,稳步向前,把手中那根长杆握得再稳一些。
或许有一天,当亚盛的现金流真正跑赢烧钱的速度,人们回看这段钢丝上的岁月,才会明白:那些年它不是在悬崖边挣扎,而是在深渊的上方,一点一点地学会了如何行走。
而真正值得铭记的,不是它最终站上了哪片平地,而是它在悬空处起舞时,始终没有松手的那份笃定。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论