





文 | 创业最前线
节食减肥容易反弹,减重针停药后体重易回升,外科切胃手术创伤不可逆——这些困扰无数人的减肥难题,催生了一条全新的医疗赛道,也带出了一家创新企业:糖吉医疗。
它不走药企扎堆的GLP-1减重针路线,也不走传统医院的外科减重手术路径,而是试图在两者之间开出一条新路:不开刀、不吃药、微创可逆(不会永久性切掉、破坏人体自身组织器官)的内镜减重疗法——GBS胃转流支架。
凭借这款核心产品,糖吉医疗成为国内EBMT内镜减重赛道的先行者。2026年8月28日,糖吉医疗再度向港交所递交招股书,也让这家企业的真实经营图景浮出水面。
不过,即便踩中黄金赛道、手握独家产品,糖吉医疗仍在负重前行。持续亏损带来的财务压力如影随形,GLP-1类减重降糖药物的强势竞争,更是持续挤压其生存空间。
当盈利难题和GLP-1药物的冲击同时压来,糖吉医疗这条减重新路,究竟还能走多远?
从医生到创业者:糖吉医疗的减重“中间路线”
糖吉医疗创始人左玉星拥有扎实的消化内镜临床背景,也是国内第一代胃转流支架发明人,其临床从业经历,是糖吉医疗创立的核心起点。
1995年至2001年,左玉星任职于包头市九原区医院,并自1999年起兼任预防保健科科长,长期深耕临床一线。离开体制后,他深耕医疗器械产业,积累了扎实的内镜器械行业经验;2006年创办内蒙古德康科技,主营MRI磁共振设备销售,正式开启创业生涯。
多年临床与产业经历,让他敏锐发现国内减重代谢治疗的巨大断层:当时国内减重市场只有生活干预、药物治疗、外科手术三类方式,微创、可逆、低风险的内镜减重器械市场完全空白。
而海外EBMT(内镜减重与代谢治疗)赛道已快速发展,胃内球囊、DMR黏膜重塑(十二指肠黏膜表面重建术)等新技术陆续落地临床,国内却无自主对标产品。
基于这一洞察,左玉星萌生创业念头:做一款内镜置入、短期留置后可完整取出的微创代谢器械——无需开刀,不改变消化道结构,却能模拟外科胃旁路手术的代谢疗效,为肥胖及代谢病患者提供介于药物与手术之间的第三种治疗方案。
2016年,糖吉医疗于杭州正式成立,聚焦代谢疾病微创内镜器械的研发、生产与商业化。
股权结构上,左玉星为公司单一最大控股股东,上市申报前,其直接持股25.57%,并通过自有员工持股平台舟山爱众间接持股6.16%,合计掌控公司31.73%股权,对公司战略、研发与商业化方向拥有主导权。
成立至今,糖吉医疗已实现用于肥胖症治疗的GBS胃转流支架系统的商业化落地,这也是国内首款获批的内镜下十二指肠—空肠旁路套管(DJBL)产品。
DJBL属于新兴可逆式内镜代谢技术,器械由柔性聚合物套管组成,经内镜固定于十二指肠并延伸至近端空肠,通过物理屏障隔离食糜与肠壁,延缓营养消化吸收,调节代谢激素,实现减重与降糖效果。
该手术全程微创无切口,在镇静麻醉下完成,留置3–9个月后可完整取出,支持重复治疗。

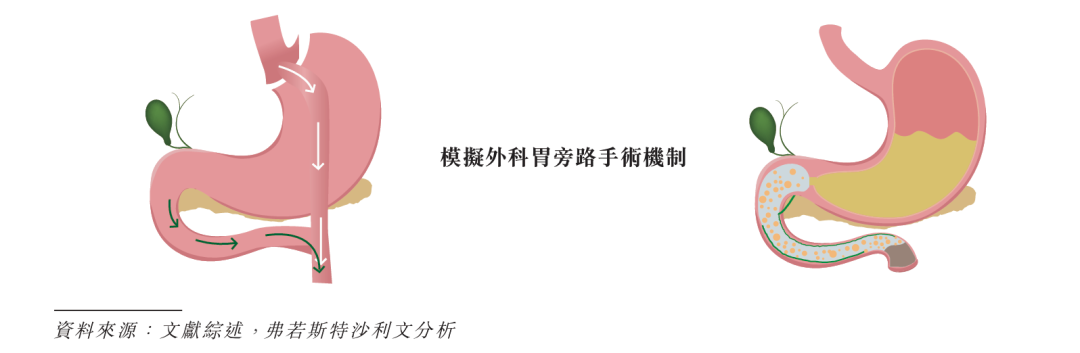
图 / 公司招股书
这一技术精准覆盖“药物无效、不愿或不适合做外科手术”的庞大患者群体,填补了减重治疗体系的空白。目前同类DJBL技术在美国仍处于临床阶段,暂无FDA获批产品。
商业化与海外布局上,GBS已在中国香港、印尼、泰国等十余个国家或地区完成注册,欧盟CE认证预计2026年下半年获批。
在国内,GBS还在拓展肥胖伴超重适应症的治疗,相关临床试验稳步推进,预计2027年四季度完成关键临床。
依托GBS核心平台,公司持续拓展代谢疾病管线:GBS-SH(MASH代谢性脂肪肝炎适应症)于2024年10月获FDA授予突破性器械认定,公司计划2026年底启动国际多中心注册试验;
GBS-DM(2型糖尿病适应症)国内开展首次人体试验,预计2027年底完成,推动产品从单纯减重向根源性代谢慢病治疗延伸。
除核心支架产品外,公司布局两款差异化胃内球囊产品,完善减重产品矩阵。
其中,可降解胃内球囊DIGB国内临床稳步推进,预计2027年四季度完成关键临床、2028年获得国家药监局批准;可降解胃内球囊DIGB与不可降解可回收胃内球囊RIGB,均计划于2026年提交欧盟CE标志申请。
两款球囊以“胃容积限制”为核心原理,与GBS的“肠道分流代谢调节”形成互补,可满足不同肥胖等级患者的分层诊疗需求。
同时,公司自主电子胃镜GA已于2025年12月国内获批、欧盟CE在审。肥胖症管理数字疗法软件DTx于2024年获得天津市药监局颁发的二类医疗器械注册证,形成完整的全周期肥胖管理体系。
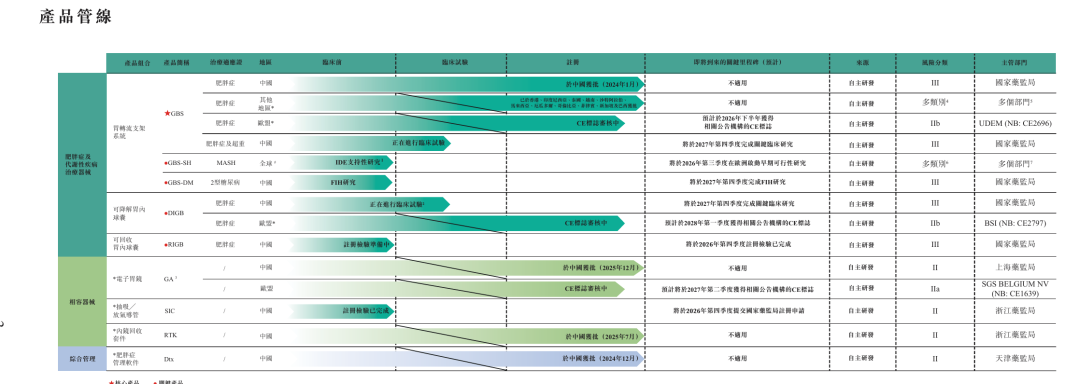
图 / 公司招股书
持续亏损、单品独撑,GBS商业化放量待考
尽管管线布局完善、赛道定位清晰,但糖吉医疗仍面临商业化的现实压力。
公司现阶段仅GBS一款主力产品实现商业化,上市时间短,市场渗透有限。其余产品体量较小,暂未形成有效营收贡献,这也导致公司仍处于亏损之中。
2024年、2025年及2026年上半年,公司收入分别为1028.2万元、2542.3万元、2369万元,2025年及2026年上半年同比增长153%、91%。
同期,净亏损分别为6596万元、8833万元、6833万元,亏损规模呈扩大态势,盈利拐点尚未显现。
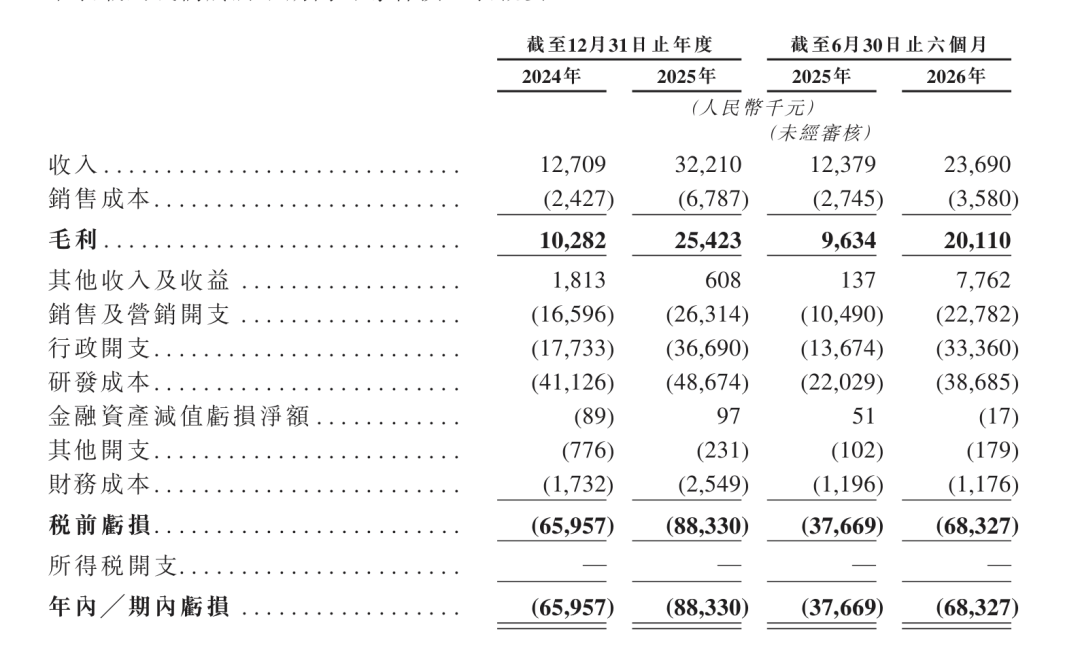
图 / 公司招股书
从营收结构看,公司收入高度集中于GBS胃转流支架系统,占比高达99.6%—99.9%,但配套耗材、数字软件贡献的收入占比很低。
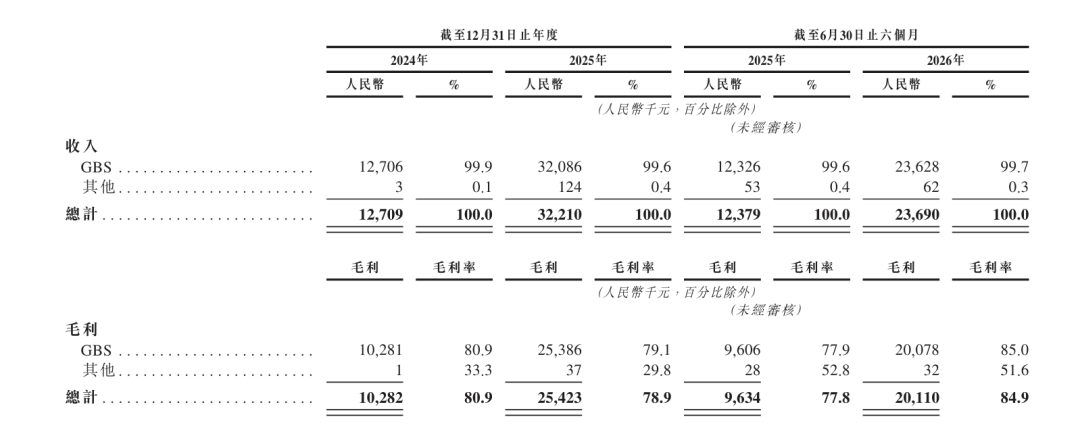
图 / 公司招股书
国内减重内镜手术仍处于普及早期,GBS短期难以实现销量爆发。从适用人群来看,GBS当前获批适应症为肥胖治疗,适用对象为BMI>32.5kg/m²的单纯性肥胖,或BMI处于30~32.5kg/m²区间且合并代谢综合征、肥胖相关并发症的患者。
GBS作为公司核心商业化创新器械,面向医院的成套设备(输送+取回套件)终端定价在3.66万元至3.91万元之间。
单台完整手术除器械费用外,还需叠加约8000元配套诊疗成本,涵盖检验、药品、床位等院内服务收费,手术整体总支出随区域、医院政策存在浮动。
在此背景下,医保准入成为GBS商业化放量的核心要素。
截至报告期末,产品已进入30个目标省市区中的28个省级医保目录,在四川、山东、河北、河南、上海、广东、江苏等核心市场完成商业覆盖,公司计划于2027年前完成天津地区医保目录纳入。
这也意味着,即便公司已完成多省市医保布局,持续深耕存量医院市场,GBS想要实现大规模放量,仍有赖于患者教育、医师培训以及减重诊疗观念的长期升级,短期业绩增长仍存在不确定性。
2024年、2025年及2026年上半年,该产品销量分别为1053套、2650套、1880套,2025全年同比增长151.6%,2026年上半年同比增长84%,销量增速有所放缓。
对应期间产品支持完成的置入术数量分别为239台、2066台、1955台,2025全年同比大增764.4%,2026年上半年同比增长139.3%,置入术增速也有所放缓。
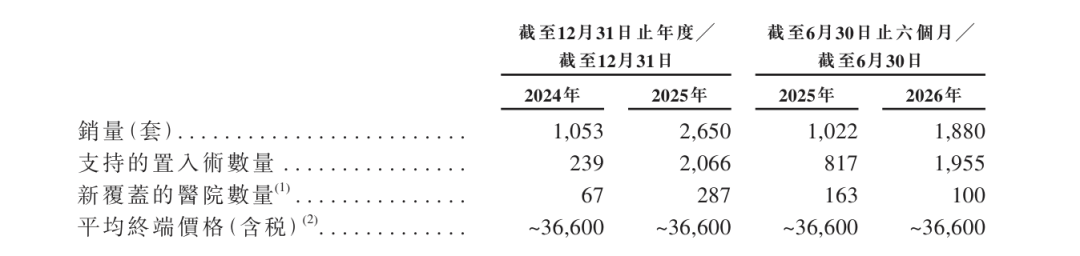
图 / 公司招股书
在营收规模较小且亏损持续的情况下,公司主要依赖融资补充现金流。
自2016年成立以来,糖吉医疗先后完成多轮股权融资,股权融资总额约3.4亿元,投资方包含百度风投、杭州高新等产业及国资投资机构。
但截至2026年6月末,公司现金及现金等价物仅剩1.6亿元,同时还有7505万元短期银行借款,流动性本就偏紧。
作为持续高强度投入的创新器械企业,公司仍需以自有资金覆盖多条管线的临床研究、注册申报及市场培育与商业化推广。仅2024年、2025年两年,公司研发费用合计就达8980万元。
在此背景下,上市募资对于糖吉医疗而言,是补充营运资金、保障产品管线持续推进的关键路径。
GLP-1产品强势卡位,内镜减重如何突围?
国内医疗减重市场已经形成主要的三层竞争格局,底层是传统生活方式干预与OTC减重药物,中层是以GLP-1药物为代表的处方减重针,顶层是外科代谢手术。
而糖吉医疗所属的内镜下减重治疗(EBMT),并不归属于上述三种方式之中,而是处在药物治疗与外科手术之间的中间地带。
GLP-1药物凭借使用便捷、宣传普及度高,已经成为当前市场的主流选择,大量肥胖患者优先选择药物干预。传统外科减重手术减重效果最强,但创伤不可逆、手术门槛高,仅适合重度肥胖人群。
而内镜微创减重属于新兴赛道,兼具微创、可逆的特点,目标人群是不耐受药物副作用、不愿意长期打针但又达不到外科手术指征的中重度肥胖合并代谢病患者。
从价格维度看,不同疗法的付费逻辑差异巨大,直接决定了患者的选择门槛。
GLP-1减重针呈现单次便宜、长期总成本高的特征。随着国产仿制药与多款新药上市,当前月均自费成本降至数百元,入门门槛低,但这类药物需要持续用药维持减重效果,一旦停药极易反弹,如果连续使用3-5年,累计总支出会达到数万元。
而糖吉医疗GBS胃转流支架为一次性内镜植入治疗,医院终端含税单价约3.66万元,属于一次性大额支出,支架置入周期结束后取出,不需要持续付费,治疗周期独立。该器械已纳入国内多省医保,在符合医保适应症的前提下,医保报销后患者自付费用会有所降低。
传统外科袖状胃减重手术的总费用普遍在2.5万至5万元,属于不可逆创伤手术。
价格结构的差异,也带来了市场教育的难点:GLP-1药物按月付费的模式降低了用户尝试门槛,吸引大量轻度肥胖人群入场;而内镜器械一次性大额支出,抬高了患者的决策门槛,也对医院的推广、患者的长期获益论证提出更高要求。
糖吉医疗的商业化难点,就在于需要向患者解释一次性付费模式的长期价值,不能单纯和GLP-1比拼短期减重效果,而是要锁定药物不耐受、无法坚持长期注射的细分人群,在分层减重市场中找到自己的生态位。
在实现有效减重的同时,安全性结果同样不可忽视。
糖吉医疗2020年11月至2022年10月完成受试者入组,共计纳入99名18-60岁的肥胖症(BMI≥30.0kg/m²)受试者,随机分为GBS器械治疗组与单纯饮食干预对照组,最终有效分析样本98例,其中试验组50人,对照组49人。
有效性方面,招股书显示,试验3个月节点,69.4%的支架干预受试者实现总体重下降5%及以上,而单纯饮食干预组这一比例仅30.6%,两组差距达38.78%,超过试验预先设定10%的优效判定门槛。
在多余体重减少百分比指标上,试验组平均多余体重减少比例达到31.2%,对照组仅为14.7%,支架方案的减重幅度优势突出。
而安全性结果显示,83例受试者发生不良事件(AE),其中试验组48例,累计发生245起不良事件;对照组35例,累计发生101起不良事件。也就是说,GBS试验组整体不良事件发生率为97.96%,显著高于接受饮食干预的对照组的71.43%。
公司强调这些不良事件多为可恢复的胃肠道反应,未出现永久性损伤或死亡,器械相关不良事件主要包括呕吐、腹痛以及胃/十二指肠溃疡,且这类反应大多可逆。
更值得关注的是,试验组严重不良事件发生率为8.16%,对照组为4.08%,两组数据差异无统计学意义(p=0.678),这意味着器械介入并未显著增加重大安全风险。
尽管绝大多数不良反应属于可恢复的胃肠道不适,但极高的不良事件发生率,会成为医生与患者选择这项内镜减重器械的重要顾虑。
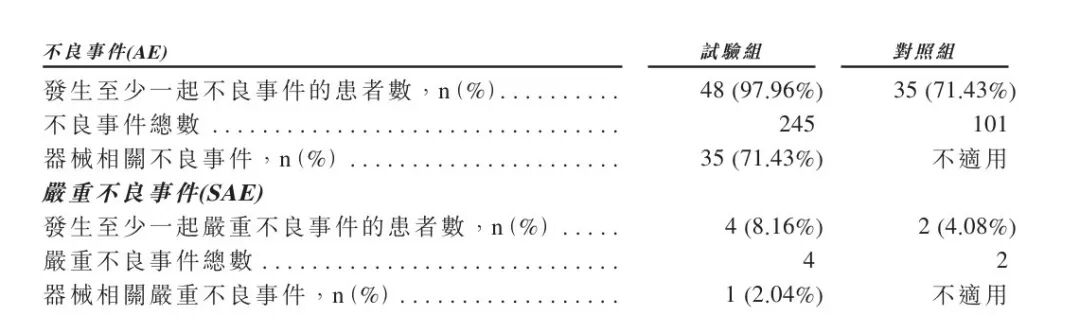
图 / 公司招股书
对糖吉医疗而言,真正的考验或许不在研发端,而在商业化端。产品获批、医保进入,只是拿到了参赛资格;能不能让患者愿意掏钱、医生愿意推广,并实现销量持续放量,才是决定它命运的关键。
内镜减重这条路能否走通,最终不是看故事有多新,而是看它能否在药物与手术的夹缝中,长出一门可持续的生意。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论