






9月14日,播恩集团(001366.SZ)披露公告,公司全资子公司广东播恩投资有限公司拟以现金方式,收购希杰国际控股有限公司(以下简称“希杰国际”)持有的希杰(沈阳)饲料有限公司(以下简称“希杰沈阳”)、希杰(天津)饲料有限公司(以下简称“希杰天津”)及希杰(聊城)饲料有限公司(以下简称“希杰聊城”)各100%股权,股权转让款合计1.125亿元。本次交易完成后,三家公司将纳入公司并表范围。
公司接盘的核心诉求则是在弱周期运行中补齐北方市场和反刍饲料业务布局。根据方案,1.125亿元总价款中,约9329万元将来源于变更用途的募集资金,剩余约1921万元需由自有或自筹资金解决。而公司最新财报显示,2026年上半年归母净利润虽扭亏至1017.73万元,但扣非净利润仅283.98万元,主业盈利能力依然薄弱;同时,经营活动现金流净额为负且同比大幅下滑。
此次并购虽然能够增厚营收,但标的盈利兑现、业务整合仍存在不确定性,短期内难以快速扭转公司主业造血偏弱的现状。
近亿元募资改道收购微利标的
本次收购的三家标的(希杰沈阳、希杰天津、希杰聊城),主营业务均为生物饲料的生产与销售、饲料原料批发,产品覆盖奶牛、肉牛、猪、羊饲料。三家均为港澳台法人独资企业,由希杰国际控股有限公司100%持股。
从财务数据来看,标的资产的盈利能力层次不齐。根据容诚会计师事务所出具的审计报告,2025年度,希杰沈阳实现营业收入2.39亿元、净利润232.37万元;希杰天津实现营业收入1.09亿元、净利润187.60万元;希杰聊城实现营业收入2.76亿元、净利润-21.80万元。三家合计营业收入约6.24亿元,净利润合计仅398.17万元,净利率不足0.7%。
更值得关注的是,希杰聊城已出现资不抵债的情况。截至2026年3月31日,希杰聊城的总资产为8,678.38万元、负债8,866.58万元,所有者权益为-136.80万元。
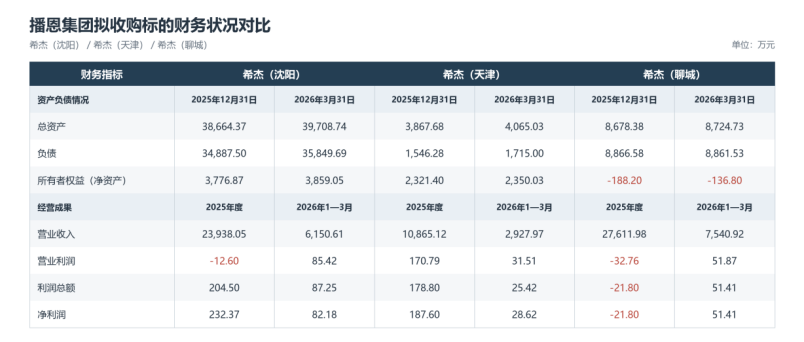
图源:作者根据公告整理
标的资产盈利能力偏弱,而交易对手希杰国际的母公司——韩国希杰集团(CJ Group,以下简称“希杰集团”)也在收缩在华饲料业务。
资料显示,希杰国际注册于香港,希杰集团创立于1953年,是韩国最大的食品公司,位列《财富》世界500强。希杰集团自2002年正式进入中国饲料行业,此后十余年间在沈阳、天津、聊城、青岛等地陆续建成十家现代化饲料工厂,一度是当时在华布局最为完善的外资饲料企业之一。
近年来,希杰集团在中国的饲料版图持续收缩。据公开报道,其所投资的郑州、哈尔滨、贵阳三家饲料子公司已被注销,南京子公司正在进行破产清算。本次交易完成后,希杰集团在中国存续的饲料子公司仅剩青岛、长春等少数几家。
对播恩集团而言,此次收购的背后逻辑则是补齐公司在北方市场和反刍饲料业务上的布局。公司方面指出,“东北、华北地区系公司猪饲料业务的相对薄弱区域,本次交易可使公司承接标的现有客户资源,拓展北方猪饲料市场,并新增牛、羊等反刍动物饲料产品线。”
不过,这笔1.125亿元的并购,并非主要依靠公司新增自有资金投入。根据同日披露的另一份公告显示,播恩集团终止了此前募投的“浙江播恩年产12万吨饲料项目”和“重庆八维生物年产12万吨饲料项目”,将两个项目尚未使用的募集资金合计8,985.71万元及利息(截至2026年8月31日为9,328.96万元),变更用于本次股权收购。同时差额部分由公司以自有及自筹资金解决。
公司在公告中给出的终止理由是:“鉴于猪饲料行业产能饱和以及下游养殖结构变化带来的需求萎缩,原项目已不具备经济可行性。”
这一表述背后则是行业环境正面临严峻挑战:2026年中央一号文件明确提出“强化生猪产能综合调控”,2026年5月全国能繁母猪正常保有量由3,900万头下调至3,750万头左右;2025年生猪价格同比下降11.2%,2026年上半年进一步下降23.1%;行业产能结构性过剩、同质化竞争引发价格战;下游养殖规模化加速、中小散养户退出导致需求萎缩。换句话说,在行业需求萎缩的背景下,公司选择“腾笼换鸟”,将资金从饱和的猪料产能转向反刍饲料与北方市场,以寻求新的增长空间。
卖楼撑起扭亏“虚火”,亿元收购难补造血短板
此次并购更加深层的原因或是来自于播恩集团疲软的主业。
根据播恩集团2026年半年报显示,公司上半年实现营业收入6.69亿元,同比增长8.98%;归母净利润1,017.73万元,同比增长169.52%,实现扭亏为盈。这也是公司自2023年上市以来首次半年度盈利。
不过,从利润构成来看,这次扭亏的含金量并不高。上半年公司营业利润为1,078.67万元,其中资产处置收益一项就达到870.47万元,占比约80.7%。这笔收益来自公司全资子公司广州八维生物技术有限公司向控股股东江西八维生物集团有限公司出售房产,标的为广州市番禺区东环街番禺大道北555号天安总部中心16号楼2001房产,交易价格1,890.40万元,评估增值率高达106.78%。
剔除这笔卖给自家大股东的收益后,公司上半年营业利润仅208.20万元。公司半年报显示,上半年扣非净利润仅283.98万元,占归母净利润的27.90%,扣非净利率仅为0.42%。
从单季度看,盈利的可持续性更需打个问号。上半年1,017.73万元的归母净利润中,一季度贡献914.92万元,占比近九成;二季度仅贡献102.81万元。且二季度扣非净利润仅31.56万元,较一季度的252.42万元大幅收窄,主营盈利能力已十分微弱,账面盈利主要依靠非经常性损益支撑。
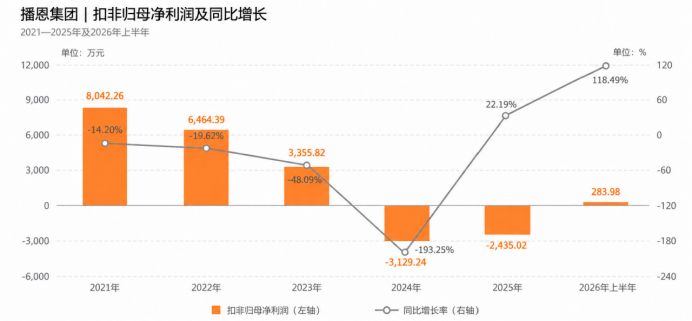
图源:作者根据历年年报整理
利润端承压的同时,公司经营现金流也明显恶化,对外部融资的依赖有所上升。2026年上半年,公司经营活动产生的现金流量净额为-1.39亿元,较上年同期多流出4,360.28万元;同期筹资活动净流入1.35亿元,同期筹资活动现金流净额为1.35亿元,与经营活动现金流缺口规模接近,经营缺口的填补几乎完全依靠外部输血。公司应收账款从上年末的8,459.03万元激增至21,226.56万元,增幅达150.99%。与此同时,短期借款增长32.10%至2.11亿元,长期借款增长59.25%至1.31亿元,财务费用同比大增116.38%。
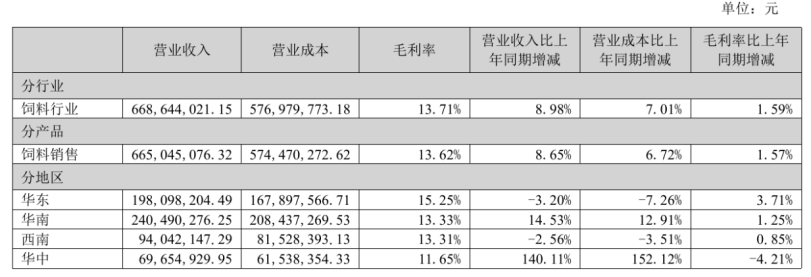
拆分业务板块来看,公司多条业务线均面临挑战。上半年饲料销售收入6.65亿元,同比增长8.65%。从区域看,2025年贡献增量的华东、西北区域在2026年上半年分别转为-3.20%和-7.09%;北方市场华北、东北分别下滑12.90%和10.67%,合计营收占比仅4.78%,这也从侧面解释了公司此次收购北方饲料资产的动因。新的增长极华中区域收入虽大增140.11%,但毛利率同比下降4.21个百分点至11.65%,低于公司整体毛利率13.71%,“以价换量”特征突出。
图源:作者根据历年年报整理
在此背景之下,播恩集团选择斥资1.125亿元收购希杰三家饲料公司,切入反刍饲料赛道并补足北方市场布局,将为公司带来新的产品线与区域增量。但在主业羸弱的状况下,本次并购对公司的贡献度短期内有限。(作者|陈析南,编辑|曹晟源)

根据《网络安全法》实名制要求,请绑定手机号后发表评论