







文 | 强调Next
11月17日,京东交出了2026年三季度成绩单:营收3096亿元,同比增长3.5%,在经历二季度上市以来首次单季营收下滑后重新回正;Non-GAAP(非美国通用会计准则)归母净利润83亿元,同比大增44%;经营利润52亿元,扭转了去年同期亏损11亿元的局面。
如果只看损益表,这是一份走出泥潭的财报。但把利润拆开,再将现金流量表和资产负债表拼在一起,另一条更关键的暗线浮出水面:京东正在把外卖大战里省下来的补贴,换成库存、线下门店、智算中心、机器人和一家欧洲传统零售商。
京东的利润表在变“轻”,但公司在加速变“重”。
利润是“少亏”出来的,红利窗口还剩一个季度
先拆解利润的来源。三季度京东Non-GAAP经营利润73亿元,较去年同期的2亿元净增约71亿元。按分部来看,新业务经营亏损从157.4亿元收窄至96.4亿元,单季减亏约61亿元;京东物流经营利润从12.8亿元增至19.2亿元,多赚约6亿元;京东零售经营利润151亿元,较去年同期的148亿元仅微增2亿多元。
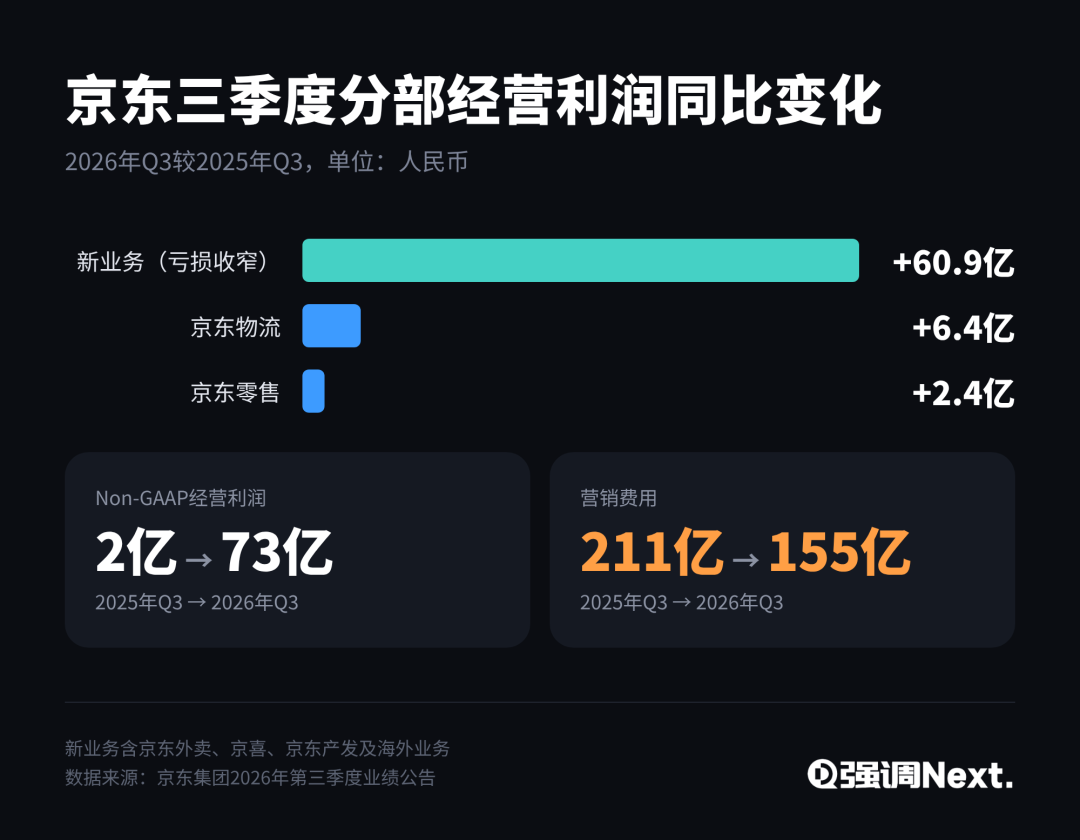
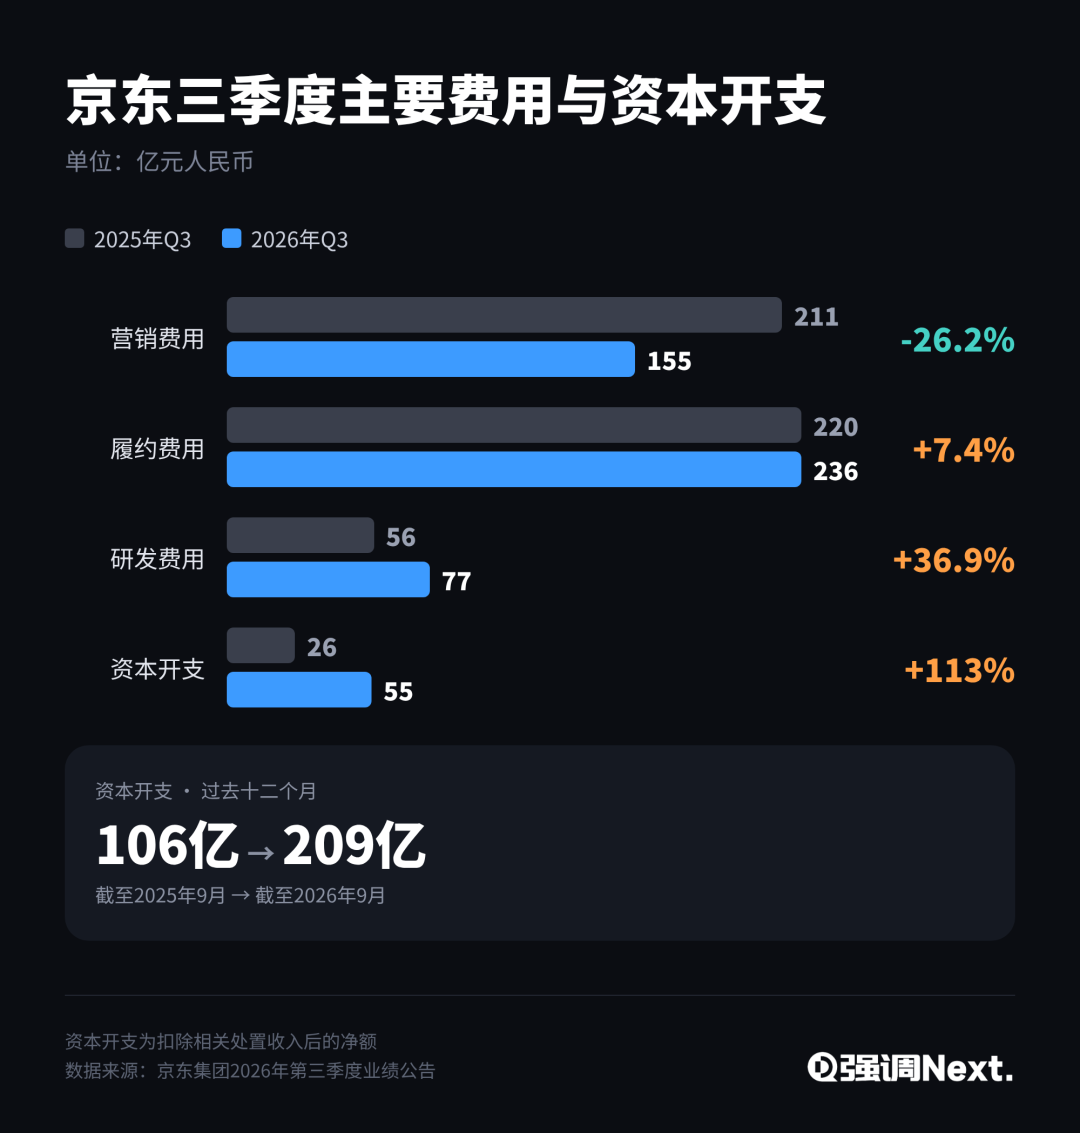
三个分部合计改善的近70亿元利润中,接近九成来自新业务的“少亏”。费用端的变化直接印证了这一点:三季度营销费用从211亿元砍至155亿元,单季少花56亿元,营销费用率也从7.0%直接压到了5.0%。
真正的主业并没有多赚钱。三季度京东零售收入同比增长2.9%,经营利润率5.8%,反而比去年同期微降0.1个百分点。在当下的消费环境里,基本盘能守住利润率已属不易,但它并不是这一轮利润高增的引擎。
更值得警惕的是新业务减亏的斜率。今年一至三季度,京东新业务分别亏损约103.6亿元、98.5亿元和96.4亿元,环比减亏幅度明显收窄,三季度比二季度仅仅少亏2亿元左右。
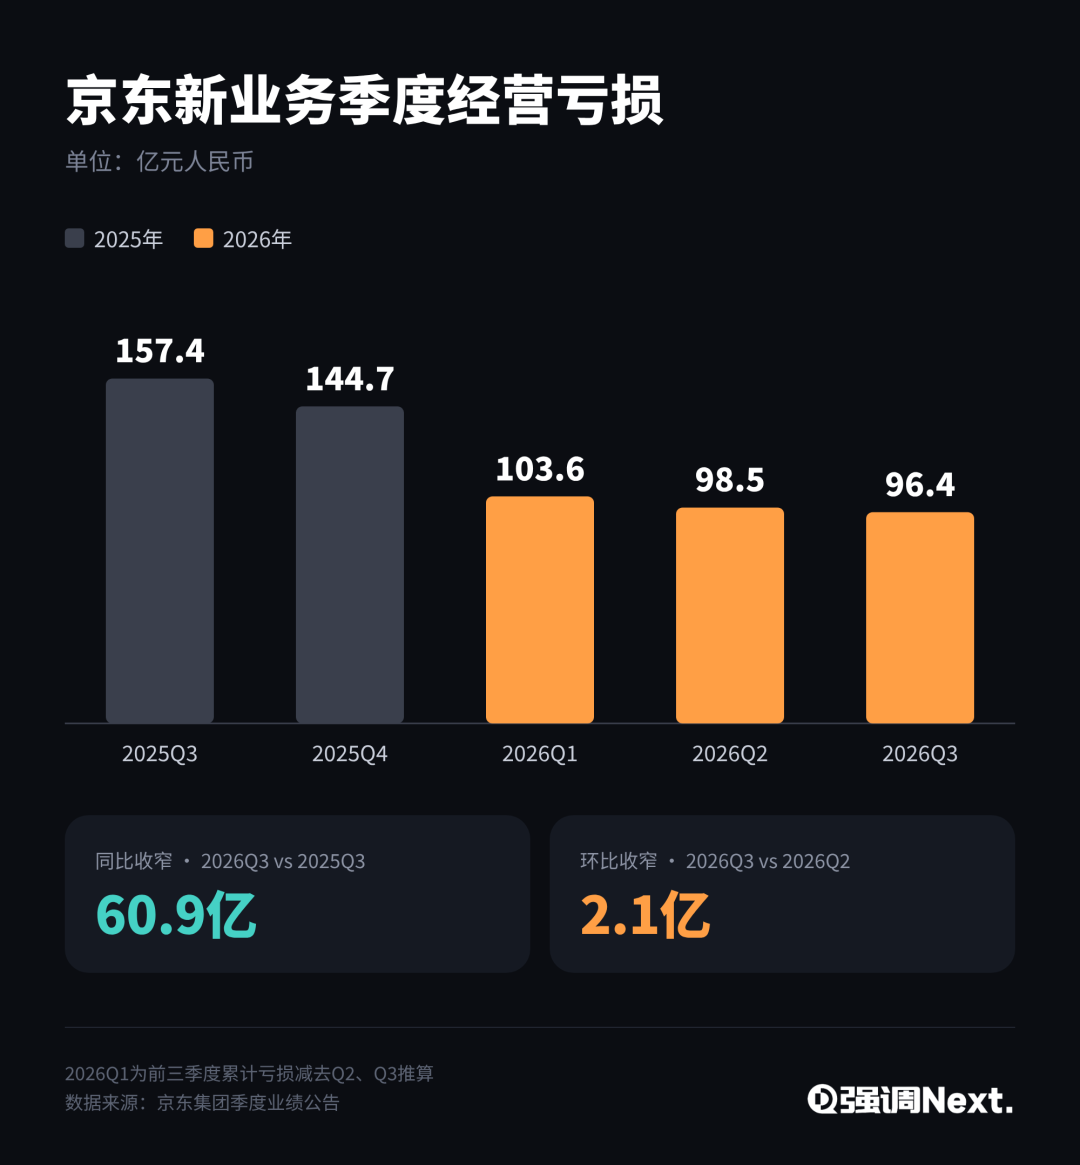
管理层在财报中解释称,新业务“同比及环比均明显减亏,主要由京东外卖和京喜带动”。这句话的潜台词是:外卖和京喜省下来的真金白银,大部分被其他新业务填了坑。国信证券在财报前就曾测算,处于快速扩张期的京东国际业务,亏损正环比小幅扩大。新业务的亏损并没有消失,只是从国内的外卖战场,迁移到了海外。
这意味着,过去三个季度支撑京东利润高增的“同比减亏”逻辑即将见底。2025年四季度是外卖大战的尾声高位,新业务单季亏损高达144.7亿元。如果今年四季度新业务亏损维持在100亿元左右,同比仍能释放四五十亿元的利润增量。但到了2027年一季度,对比基数回落至103.6亿元,基数红利带来的缓冲垫将彻底消失。
即将到来的四季度,大概率仍会是京东账面最好看的一个季度:去年四季度带电品类收入同比下滑12%,京东零售利润率仅3.2%,基数极低,叠加刚刚并表的欧洲零售商CECONOMY,营收增速势必明显跳升。但越是好看的四季度数字,越难掩盖内生增长的压力。2026年京东的利润高增,本质上是一次性的“止血红利”,真正的内生盈利大考会在2027年一季度重新摆上桌面。
带电生意这台“现金机器”,慢下来了
核心零售为什么贡献不了更多增量利润?答案写在了品类结构里。
三季度,京东电子产品及家用电器收入1277亿元,同比微降0.7%;前三季度累计下滑7.5%,同比少卖了约341亿元。以旧换新政策透支后的高基数效应仍在持续,国内整体消费也未见明显起色,国家统计局数据显示,1至9月社会消费品零售总额同比仅增长1.1%。
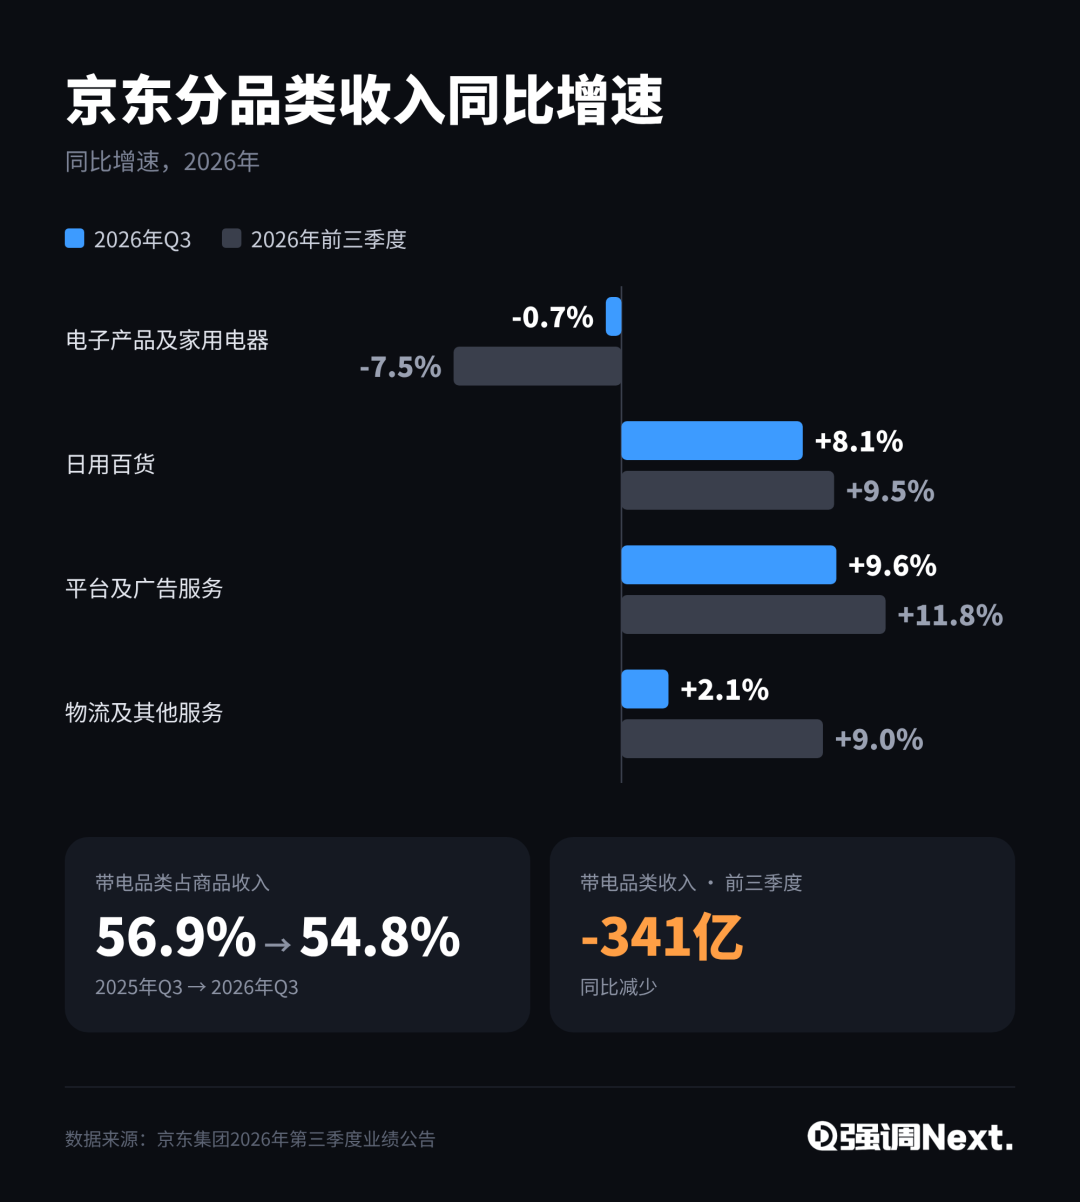
虽然日用百货收入同比增长8.1%,平台及广告服务收入增长9.6%,正在填补带电品类的缺口,但尚不足以撑起大盘。带电品类占京东商品收入的比重,已从一年前的56.9%降至54.8%。
对京东而言,带电品类的意义从来不只是贡献GMV。手机、电脑、家电属于高客单价、快周转、品牌高度集中的标准品。依托强势的渠道地位,京东得以“先卖货、后付款”,利用供应商账期沉淀出庞大的负营运资本。这台高效的“现金机器”支撑了京东过去十几年的扩张,但现在,它的转速慢下来了。
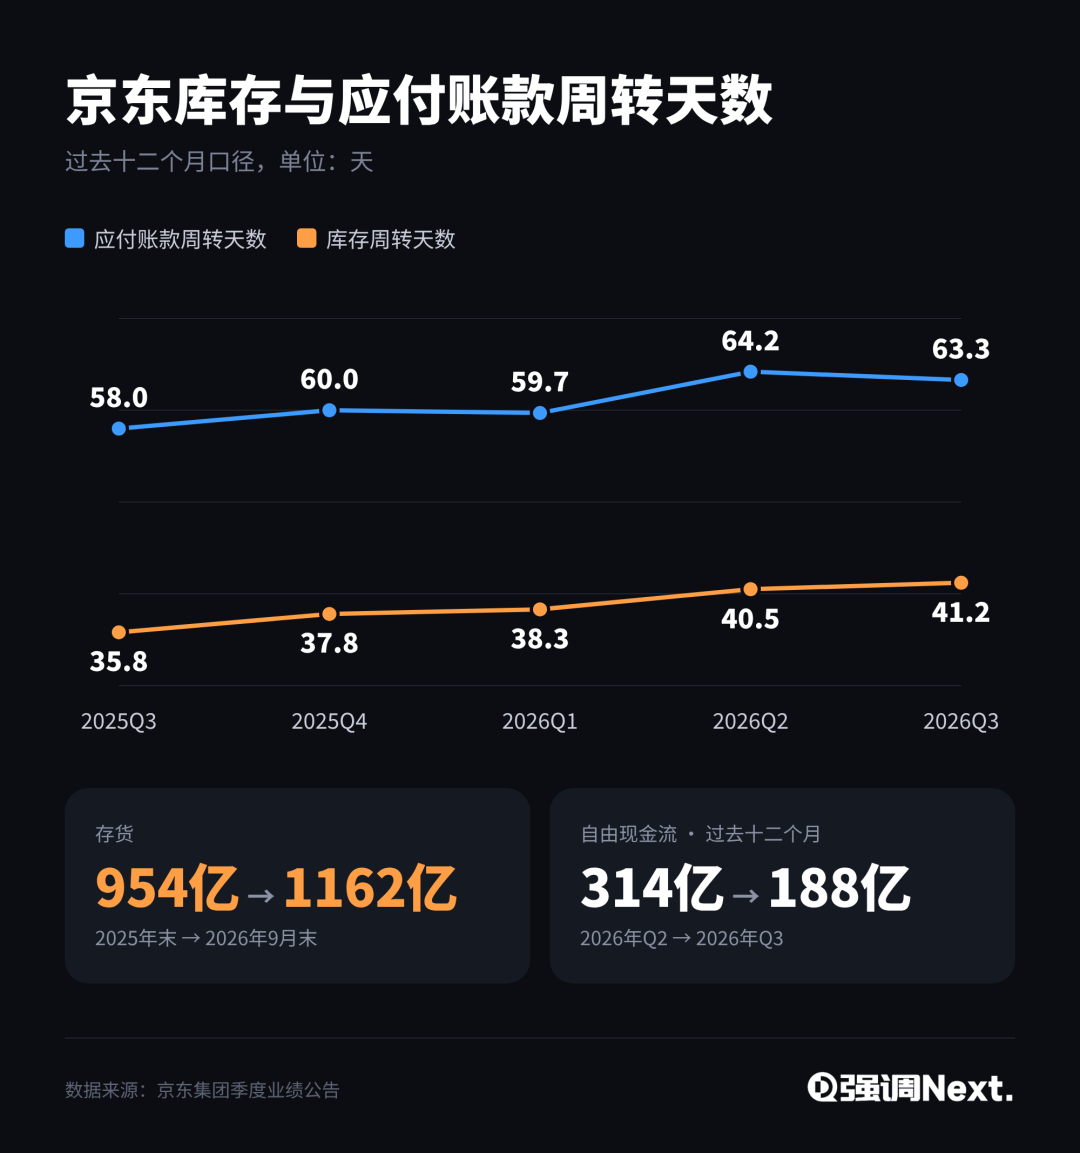
截至9月底,京东账面存货达1162亿元,较去年底的954亿元膨胀了21.7%;过去十二个月(LTM)的库存周转天数从一年前的35.8天攀升至41.2天,连续四个季度走高。同期,应付账款周转天数从58.0天拉长至63.3天,恰好对冲了存货周转的放缓。换句话说,京东的营运资本之所以没有在账面上恶化,是因为供应商替京东多垫了五天钱。
现金流的承压则更为直观。三季度京东经营活动现金流净流出187亿元,较去年同期的净流出80亿元翻倍;自由现金流净流出239亿元。尽管有双11备货周期提前的因素,但过去十二个月的自由现金流已从二季度末的314亿元缩水至188亿元,这显然不只是季节性波动。
与此同时,三季度履约费用同比增长7.4%,增速是营收增速的两倍,履约费用率从7.4%抬升至7.6%。无论是日用百货、即时零售还是线下实体店,本质上都是更高频、更低客单价、更重履约的苦生意。财报披露,京东3C数码线下门店已突破6500家,“自营秒送”依托超万个前置仓和门店网络运转,9月又在上海静安开出首家家居大店“101HOME”。这些动作都在为远期增长铺路,但代价是:如今每一元新增收入所消耗的库存、场地和人力,都比过去在网上卖出一台手机重得多。
13亿欧元买一个“带电”的欧洲重壳
国内带电品类增长停滞,京东选择去海外买规模。
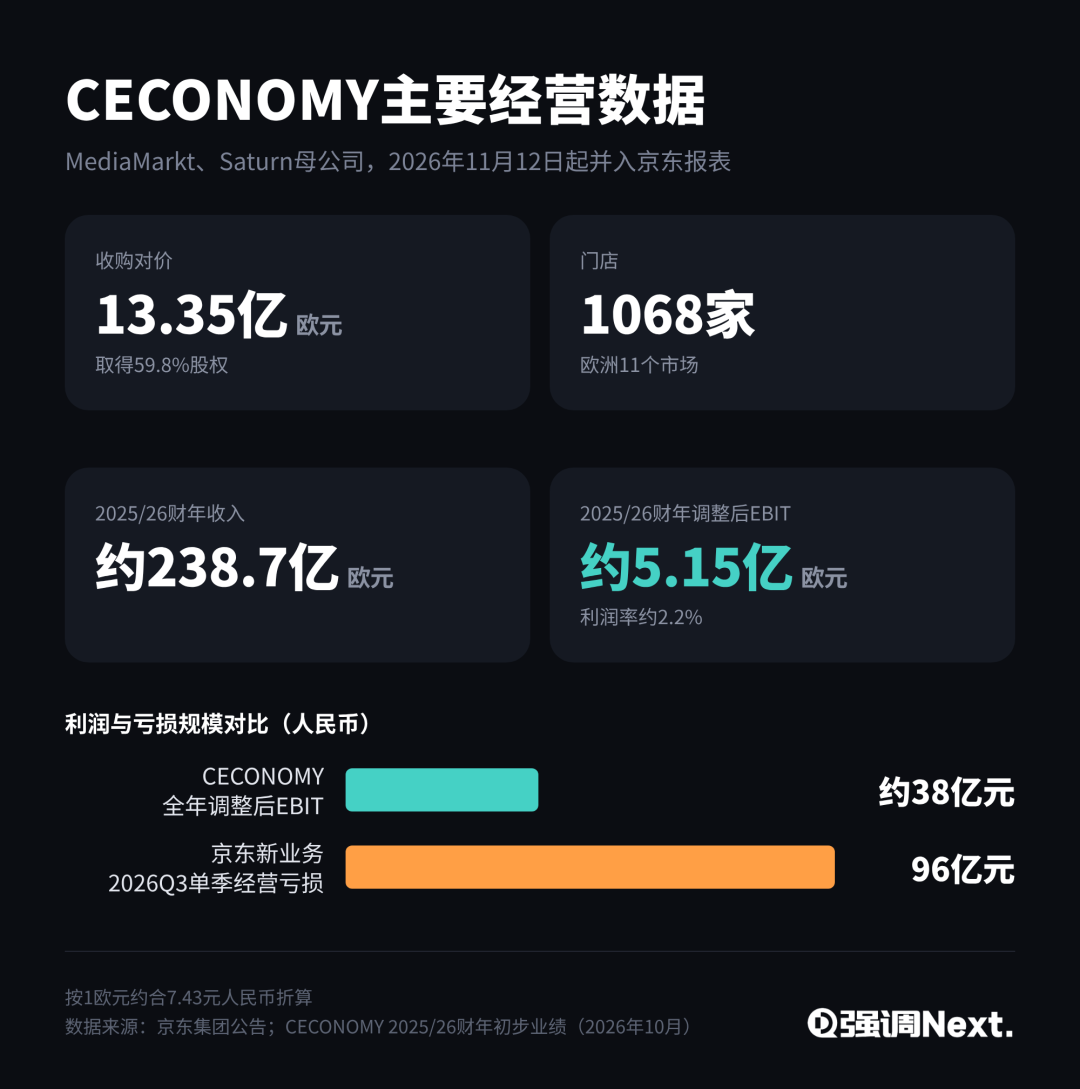
11月12日,京东完成了对欧洲消费电子零售商CECONOMY的收购:斥资13.35亿欧元拿下59.8%股权,连同合作方Convergenta保留的25.3%股份,合计控制85.2%的股权。CECONOMY旗下拥有MediaMarkt和Saturn两大连锁品牌,在欧洲11个国家运营着1000多家门店,雇佣超过5万名员工。
这笔并购首先会立竿见影地改写京东的营收曲线。截至今年9月的2025/26财年,CECONOMY营收约238.7亿欧元(折合人民币约1770亿元),体量相当于京东2025年总营收的13%以上。11月12日并表后,恰好赶上欧洲“黑五”与圣诞购物季——去年同期(10月至12月),CECONOMY单季营收约76亿欧元。粗略测算,年内并表的七周时间,就能为京东四季度贡献300亿至350亿元人民币收入,直接将四季度营收增速垫高8到10个百分点。
但CECONOMY是一台规模机器,不是一台利润机器。
2025/26财年,CECONOMY调整后EBIT(息税前利润)约5.15亿欧元(折合人民币不到40亿元),利润率仅2.2%,全年利润还填不上京东新业务三季度单季亏损的四成。按收购价推算,CECONOMY整体估值约22亿欧元,不到其全年调整后EBIT的4.5倍。京东买得确实便宜,但便宜的根本原因,是欧洲线下家电零售本身就是一门极度薄利的传统生意。
京东真正看重的是它的渠道底盘:1000多家线下门店、5300万会员、每年约22亿人次的消费者触达,以及接近30%的线上销售占比。
此前京东在欧洲一直尝试自建破局,但屡屡受挫:2015年上线的跨境平台Joybuy于2021年底关停B2C业务,此后在荷兰试水的全渠道零售品牌Ochama也未能跑出规模。今年重启的Joybuy已在欧洲80多个城镇铺开“211限时达”,并在iPhone 18 Pro首发时通过京东物流实现了当日送达。但过去十年的试错证明,自建物流能跑通单点履约能力,却熬不出规模与本土信任——CECONOMY补上的恰好是这块短板。
不过,这笔交易从一开始就戴着沉重的合规与治理枷锁。根据并购协议,CECONOMY将保持独立运营,保留本土独立的技术架构,不触动现有员工、劳动协议及经营场所,京东甚至承诺交割后三年内不进行强制裁员。
这意味着,京东在国内赖以成名的降本增效三板斧——自动化替代、组织精简、IT系统大一统,在德国严苛的劳工保护体系下几乎无从施展。未来的协同效应只能向供应链两端要:前端引入中国消费电子品牌压低采购成本,后端用京东物流的仓配经验改造其30%的线上履约。CECONOMY管理层给出的远期目标是到2028/29财年实现约240亿欧元营收和8亿欧元EBIT,这一数字已经把京东的供应链协同算在了里面。
这笔交易实质上改变了京东增长命题的问法:从“还能不能在中国卖出更多电器”,变成了“能不能把中国电器供应链的效率嫁接到欧洲”。前者京东已经很难给出乐观回答,而后者的解题周期显然更长、难度也更大。
从买流量到买资产,没有刹车可踩
把三季度的费用删减与资本开支放在一起对比,京东战略重心的转移一目了然。
三季度京东营销费用同比砍掉56亿元,研发费用却同比增加21亿元,大涨36.9%至77亿元;前三季度累计研发投入达219亿元,较去年同期的156亿元大幅跃升。资本开支(CapEx)的扩张更为激进:三季度单季资本开支55亿元,同比翻倍;过去十二个月累计达209亿元,同样翻了一倍。
钱流向了哪里?京东近期的密集动作已经给出了答案:9月宣布联手摩尔线程建设十万卡国产智算集群;京东物流抛出五年采购计划,拟引入300万台机器人、100万台无人车和10万架无人机;零售端则是6500家3C门店、过万个前置仓以及新业态101HOME。再加上国内突破90万人的员工体量,以及刚刚接盘的5万名欧洲雇员。
在当下的互联网牌桌上,阿里把筹码押注在AI云与大模型基础设施,美团全力死守本地生活基本盘,而京东走向了另一条更重的路:实体基础设施+物理AI(Physical AI)。
重资产投入一向符合京东的基因,但问题在于孕育回报的土壤变了。当年京东敢于重金自建物流,底层支撑是一个年均增速百分之几十的中国线上零售市场,高速膨胀的订单量足以迅速摊薄固定资产折旧。而今天,京东零售前三季度营收同比微降0.3%,国内社零大盘增速徘徊在1%左右。重资产要想跑出正回报,要么靠内部规模扩张摊薄成本,要么靠外部商业化买单——这两件事,目前都还没有在财报里看到验证。
与此同时,京东仍在持续消耗现金回购股票。三季度其加权平均股数同比减少约5%,托举每股收益(EPS)增速显著跑赢净利润增速。对于一家资本开支翻倍、自由现金流大幅收窄的公司而言,同时推进股票回购、跨国并购与重资产扩张,意味着账面上的安全垫正在被快速消耗。截至9月底,京东现金及短期投资合计2147亿元,较年初减少约107亿元,而四季度还将支付约99亿元人民币的CECONOMY收购尾款。
流量补贴是费用,只要踩下刹车,利润表立刻就能回血。京东在外卖战场上已经证明了自己果断踩刹车的能力。但门店、库存、算力集群、自动化硬件以及欧洲五万人的劳工承诺是固定资产与刚性负债,一旦投下去,就会变成折旧、租金和刚性人力成本,长年累月地留在账本上。
外卖大战教会了京东什么时候该踩刹车。但刚刚开启的这一轮重资产周期,没有刹车可踩,只能靠真实的资产回报率说话。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论