







文 | 万联万象
矿山还在增产,矿石却可能运不出去。
11月16日,路透社披露,津巴布韦2027年锂精矿产量预计达到230万吨。如果政府坚持明年1月实施出口禁令,到2027年底,当地可能积压140万吨锂精矿。
问题不在矿山,而在加工厂。
津巴布韦要求矿企在当地完成更多加工后再出口,但配套产能尚未跟上。距离禁令实施只剩一个多月,矿企正争取六个月宽限期,政府却仍坚持原定时间表。
过去,中国企业在非洲采矿,再将精矿运回国内加工。如今,这条成熟的供应链可能被政策改变。
矿还在,买家也在,但原本流向中国的部分锂精矿,可能被迫留在非洲。
140万吨潜在积压究竟意味着多大的供应扰动?澳洲增产、江西锂矿复产,又能否及时提供缓冲?
一、禁令临近,加工厂却还没跟上
津巴布韦限制锂精矿出口,已经酝酿多年。
2022年,该国开始限制未经加工的锂矿石出口。2025年,政府进一步提出从2027年1月起停止锂精矿出口,要求矿企把更多加工环节留在当地。
今年2月,津巴布韦曾暂停锂精矿出口,直到4月才通过配额及加工投资承诺等条件,允许部分出口恢复。
政府的产业诉求十分明确:不再满足于出售精矿,而是希望把更多加工利润留在本国。
今年以来,矿企不断争取宽限期,但政策期限并未明显松动。7月,津巴布韦矿业部长公开拒绝延期要求;10月,政府再次表示没有理由推迟禁令。11月初,矿业部门仍要求将2027年1月的期限纳入工作计划。
连续数月的表态表明,整体延期六个月的依据仍然不足。
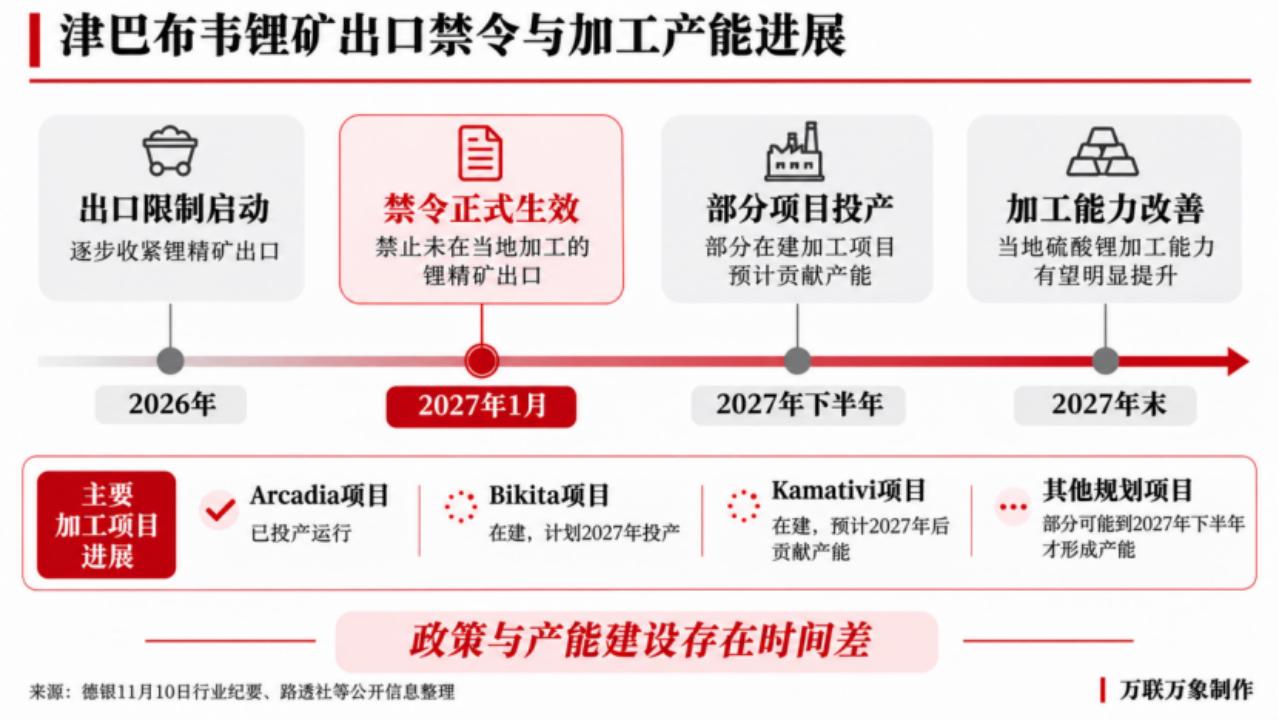
问题在于,矿山扩产与化工厂建设没有同步。德银11月10日发布的非洲锂产业谈话纪要指出,津巴布韦当地硫酸锂加工能力可能至少到2027年末才足以满足需求。
目前,华友钴业旗下Arcadia项目已有运行中的硫酸锂工厂,但主要加工自身矿山原料;中矿资源Bikita、雅化集团相关的Kamativi项目仍在建设。
行业调查预计,津巴布韦2027年硫酸锂产量将达到20.8万吨。需要注意,这是硫酸锂产品的全年预计产量,并不意味着明年1月就能形成相应加工能力。
因此,禁令对不同矿企的影响可能明显分化。
已建成加工设施的企业,有机会通过符合当地政策要求的产品继续出口;加工项目尚未投产的矿企,即使矿山正常生产,也可能面临库存增加、销售延期和资金回笼压力。
政府希望把加工利润留在本国,但在工厂建好之前,最先留下的可能是大量精矿。
二、中国每年进口百万吨津矿,供应面临变数
140万吨锂精矿究竟意味着什么?
这一数字来自津巴布韦矿业商会委托开展的行业调查,指禁令按期实施情况下,2027年底可能积压的精矿库存。它不是2027年初就会形成的库存,也不能直接理解为全年确定减少的出口量。
要判断潜在冲击,首先需要看津巴布韦在中国锂原料供应中占多大分量。
根据行业汇总的海关数据,2025年中国自津巴布韦进口锂辉石精矿约120.5万吨,占全年同类进口实物量约15.5%,月均约10万吨。
2026年前9个月,中国自津巴布韦进口约70.6万吨,月均约7.8万吨。受此前出口暂停及后续配额安排影响,贸易节奏出现明显波动。
但供应并非持续下降。SMM数据显示,9月中国自津巴布韦进口锂辉石约13.65万吨,环比增长约83%,已经超过2025年的月均水平。
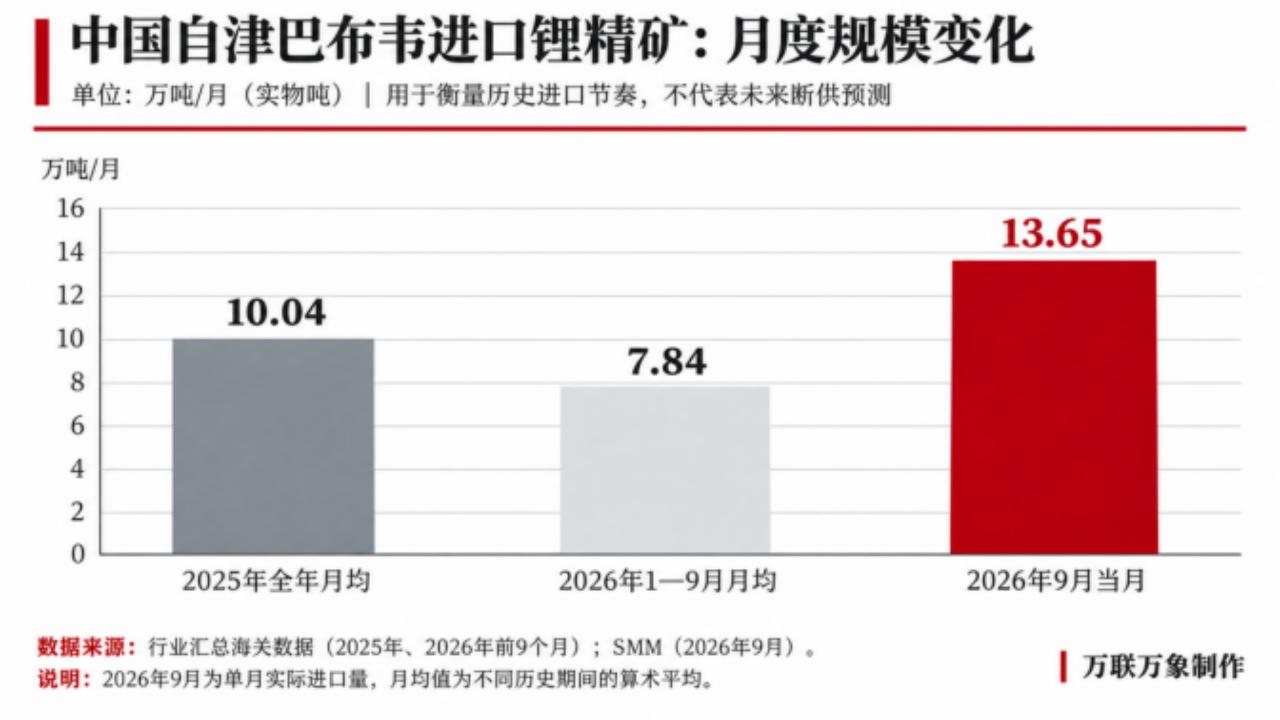
这些数据说明,津巴布韦已经形成每年百万吨量级的对华锂精矿供应渠道,也是中国锂盐厂的重要原料来源。
不过,历史平均进口量只能衡量津巴布韦在中国原料采购中的分量,不能直接推算2027年实际受阻的出口规模。
尤其是现行配额安排下,精矿仍可在一定条件下出口。未来真正受到影响的货源,取决于禁令执行力度、当地加工设施投产进度,以及是否给予个别矿企过渡许可。
津巴布韦的重要性还在于,非洲已经成为全球锂供应链的重要组成部分。
德银援引Benchmark Mineral Intelligence研究人员观点称,按其统计口径,非洲锂产量约占全球供应的20%,大部分流向中国。
这意味着,非洲供应变化能够通过原料采购直接影响中国锂盐加工环节。
过去,津巴布韦精矿可以运往中国,由国内企业完成后续加工。禁令实施后,部分矿石可能必须先在当地转化为符合出口要求的产品,才能进入下一环节。
如果当地加工能力不能及时承接原有精矿出口量,国内相关锂盐厂就需要调整采购来源和交货安排。
140万吨潜在积压并不等于中国将减少140万吨锂精矿进口。真正的不确定性,是原有出口渠道中有多少货源无法按时交付。
三、澳矿增产、江西复产有望缓解压力
津巴布韦限制出口,并不意味着中国没有其他锂资源可以采购。
澳大利亚仍是最大的替代来源。2025年,中国从澳大利亚进口锂辉石约382.2万吨,是同期津巴布韦供应量的三倍多。
澳洲矿山仍有增产空间,部分停产、减产项目也在推进复产。但新增产量能否及时弥补津巴布韦潜在的供应缺口,仍取决于矿山生产恢复进度及实际交货情况。
国内则出现了一个值得关注的新变量:江西锂矿复产。
10月30日,宁德时代旗下江西宜春枧下窝锂矿采矿项目环评获批,设计年开采规模达到3000万吨矿石。
按照此前市场公开测算,该矿正常生产时月均可对应约7000至8000吨碳酸锂产量。这属于历史生产能力的估算,并非企业对2027年的最新产量指引。
近期,枧下窝锂矿复产进度再次受到市场关注,但截至目前,企业尚未明确具体复产时间。国轩高科旗下水南锂矿的环评审批也在推进。
如果相关矿山于2027年恢复生产,国内锂资源供应将获得补充。不过,环评获批不等于立即复产,后续仍涉及相关许可、生产准备和产能爬坡。
其他来源也能够提供缓冲。青海、西藏盐湖提锂产量持续释放,来自南美的碳酸锂进口能够直接补充国内锂盐市场。非洲内部,尼日利亚部分小规模矿山以及马里的Goulamina、Bougouni项目,也存在增加供应的空间。
因此,津巴布韦禁令未必造成2027年中国锂供应全面收紧。
但这些来源能否抵消冲击,关键不在于各自产能有多大,而在于新增供应什么时候真正进入市场。
津巴布韦计划明年1月实施禁令,而澳洲新增产量、江西矿山复产及其他项目爬坡,都有自己的时间表。
如果替代增量及时释放,出口扰动可能被消化;如果禁令先落地、新增供应后到位,中国部分锂盐厂就可能经历阶段性的原料采购压力。
中国并不缺少替代来源,真正的不确定性是这些供应能否赶上津巴布韦出口收紧的时间。
四、供应扰动的实际影响取决于国内供需
津巴布韦精矿出口受限,可能改变部分原料的交付节奏,但这并不意味着中国碳酸锂市场必然出现供应紧张。
近期库存下降,反映出国内碳酸锂市场仍在消化存量。截至11月12日,SMM新口径数据显示,国内碳酸锂库存为12.26万吨,较前一周减少2747吨。其中,锂盐厂库存约3.6万吨,正极材料厂库存约3.33万吨。
不过,库存变化只是判断供需状况的一个方面,津巴布韦出口限制的实际影响,还需要结合下游需求及其他来源的供应增量观察。
如果2027年初需求保持较强水平,而海外新增货源和国内复产进度偏慢,部分锂盐厂可能面临原料采购压力;如果新增供应及时释放、需求承接偏弱,出口扰动对碳酸锂市场的影响则可能相对有限。
因此,140万吨潜在积压不能直接等同于中国锂供应缺口。
相比矿山产量本身,更值得关注的是禁令实际执行后,有多少精矿无法按期交付,以及其他供应渠道能否及时填补。
津巴布韦的锂矿仍在增产,但部分精矿能否按时进入中国市场,正面临新的政策约束。
对2027年碳酸锂市场而言,真正值得关注的不是锂矿总量,而是能够按时交付的供应。
- 信息来源:路透社2026年11月16日相关报道;德意志银行11月10日《Africa Lithium Fireside Chat Conclusions》;津巴布韦矿业部门公开政策信息;Mysteel、SMM中国锂矿进口及碳酸锂库存统计;宁德时代枧下窝锂矿相关环评公开信息。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论