







文 | 子弹财经 | 子弹财经,作者 | 于莹,编辑 | 魏帅
2006年,竺兆江带着波导时期的团队扎进非洲,用四卡四待、超长待机、深肤色美颜这些接地气的创意,把传音这个名不见经传的中国品牌做成了“非洲手机之王”。巅峰时期,公司甚至拿下当地超六成的市场份额。
靠着低价、渠道优势,以及深入本地化需求,传音品牌在新兴市场“躺赢”了十几年。
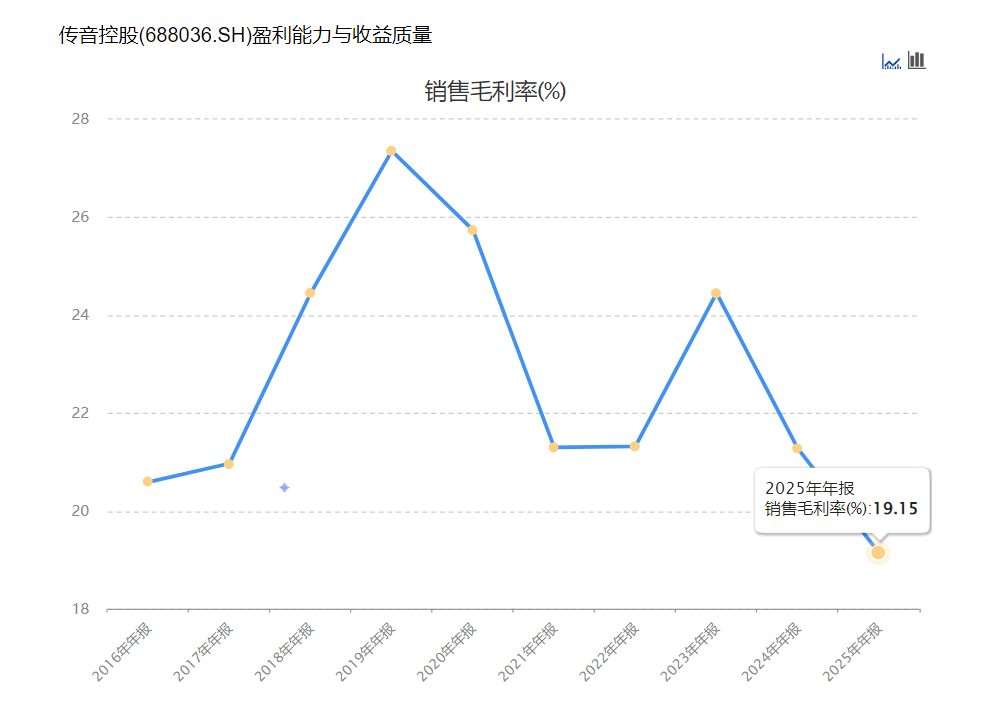
直到2025年,一场存储芯片涨价潮袭来,击穿了这家“低价王者”的优势,传音控股也遭遇上市以来首次年报利润腰斩,毛利率跌到历史最低点。
曾经最引以为傲的规模优势,成了成本上涨时的沉重包袱。
10月30日晚间,传音控股发布2026年三季报,虽然其营收和净利润保住了上涨态势,但对比上半年的强劲增长,增速明显放缓,如果单看第三季度,公司的营收和净利润均有所下滑。
「子弹财经」注意到,近两年,应对周期变化,传音似乎尝试了多种方法,包括终端提价转嫁成本、大规模囤货锁住成本、押注高端与AI等。但这背后,公司也付出了“代价”。
在如今的周期寒冬里,传音的三板斧,到底是救命良药,还是权宜之计?
1、提价过冬,保份额还是保利润?
要理解传音今天的被动局面,得先看懂公司的起家逻辑。
过去很长一段时间内,非洲都是出口商口中的低价市场,并非是企业品牌布局出海的首选。
2006年,竺兆江从时称“中国功能机时代的国产手机霸主”的波导手机离职。离职后,他将波导当年在中国下沉市场的经验,复制到了更初级的非洲市场,成立了传音。
靠着重渠道、重营销的性价比路线,以及四卡四待、超长待机、深肤色影像算法这些技术门槛不高、但市场洞察门槛极高的创意,传音在2018年超越三星,一度拿下非洲市场超六成份额。
这套模式的核心,便是新兴市场的人口红利、换机周期和极致成本控制赚钱,利润增长的底层逻辑来自于规模效应而非技术溢价。
它的脆弱性也恰恰在此,一旦上游供应链出现剧烈涨价,公司的利润率会最先被击穿。
这轮冲击,从2025年下半年开始显现。
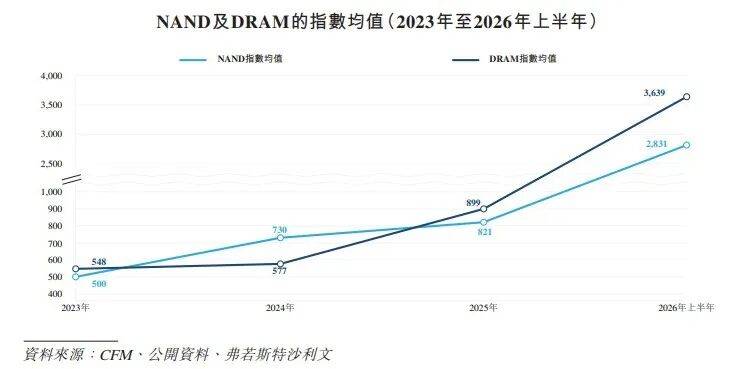
AI算力需求爆发,全球存储产能向高利润的HBM等高端产品倾斜,消费级存储芯片开启了一轮罕见的涨价周期。
集邦咨询数据显示,2026年一季度通用DRAM合约价环比上涨93%-98%,NAND闪存环比上涨55%-60%;该机构还预计,在二季度,DRAM维持58%-63%的环比涨幅,NAND涨幅上调至70%-75%区间。
(图 / 传音控股招股书)
反馈到整机端,主流手机的存储成本较周期低点翻了数倍,低价机型几乎陷入“卖一台亏一台”的境地。
面对周期内成本持续上涨,传音在2025年选择了先保市场份额,暂缓提价。其招股书中明确提及,当时行业尚未普遍将成本压力转嫁给终端消费者,公司选择等待行业整体完成价格调整,而非率先打破价格体系。
但坚持低价策略的代价,是传音控股交出了上市以来最“难看”的年报。
财报显示,2025年公司全年营收655.91亿元,同比下滑4.55%;归母净利润25.81亿元,同比暴跌53.49%,上市以来首次出现年报利润腰斩。
毛利率跌至19.15%的上市以来低点,净利率从2024年的约8.15%近乎腰斩至3.97%。全年手机销量从2.01亿台下滑到1.69亿台,同比减少16%,最终陷入量利双失的困境。
(图 / 东方财富)
进入2026年,传音终于决定启动提价,同时主动上移产品结构。从产品端看,公司从2025年下半年开始收缩100美元以下的入门产品线,200美元价格带产品占比明显提升。
招股书数据显示,2026年前4个月,传音智能手机平均售价从上年同期的538.8元上升至705.5元,涨幅约31%,单台均价提升超百元。
提价的效果在2026年上半年集中释放。上半年公司实现营收354.31亿元,同比增长21.85%;归母净利润17.73亿元,同比增长46.22%;扣非净利润14.80亿元,同比增长64.98%;毛利率也从上年同期的20.09%回升至22.63%,利润修复速度快于收入。
但提价同期,公司的市场份额也出现了明显回落。Omdia数据显示,2026年第二季度,传音在非洲的智能手机市场份额为47%,较上年同期减少4个百分点,是头部五家厂商中份额下滑最多的企业。
更值得警惕的是,“提价”的支撑力在三季度快速衰减。单看第三季度,公司营收148.49亿元,同比下降27.45%;归母净利润8.57亿元,同比下降8.40%;扣非净利润仅4.36亿元,同比大降47.72%,环比也接近腰斩。
但前三季度累计下来,营收仅同比增长1.49%,上半年21.85%的高增速几乎被一个季度抹平;归母净利润26.3亿元,同比增长22.44%,增速较半年报明显放缓。
另外,非经常性损益成为利润的重要“垫脚石”。三季报显示,三季度非经常性损益合计4.21亿元,约占当期归母净利润的49%,仅持有及处置金融资产、金融负债产生的税前损益就达4.65亿元。若剔除这部分收益,公司第三季度主业利润近乎腰斩。
可见,从上半年的亮眼修复,到三季度的急转直下,传音控股提价的边际效应,正在快速消退。
2、囤货下借款增加,公司仍坚持大笔分红
除了提价之外,应对存储涨价,传音的另一个策略是囤货。
公司存货规模从2025年末的89.03亿元,一路攀升至2026年6月末的189.35亿元,半年实现翻倍增长;三季报时存货虽有所回落,仍高达173.19亿元,较年初增长94.5%。
这一策略的直接成效,是稳住了毛利率水平。2026年上半年公司出货的产品,大多消化的是2025年低价时期储备的存储芯片,成本锁在低位,售价却随行情上调,带动毛利率从2025年三季度的19.47%,一路攀升至2026年三季度的22.64%。
在全行业成本承压的背景下,毛利率的韧性很大程度上来自提前囤货的时间差红利。不过,囤货的代价也十分明显——传音控股的资金链持续承压,周转效率也大幅下滑。
存货高企也直接拉长了资金占用周期。按单季营业成本静态测算,传音的存货去化周期从2025年三季度的52天,大幅拉长至2026年三季度的137天,翻了一倍有余。
通俗来说,以前仓库里的货不到两个月就能卖完,现在要四个半月——钱趴在货上的时间越来越长。
另外,花钱囤货的代价也反映到公司的“钱袋子”上。2026年前三季度,公司经营活动现金流净额为净流出98.73亿元,而上年同期为净流入32.85亿元,同比大幅转负。分季度看,一季度净流出40.94亿元,二季度净流出17.67亿元,三季度净流出40.12亿元,连续三个季度保持数十亿级别的现金净流出。
拆解来看,前三季度公司购买商品、接受劳务支付的现金达593.95亿元,较上年同期多出143.19亿元;但同期销售商品、提供劳务收到的现金仅同比增加约30亿元。
而持续的囤货消耗也在“侵蚀”公司的现金储备。货币资金从年初的117.40亿元降至78.43亿元,交易性金融资产从107.35亿元缩水至46.98亿元;与此同时,短期借款从18.62亿元增至45.71亿元,一年内到期的非流动负债也从0.93亿元升至6.01亿元,公司开始加杠杆支撑囤货策略。
耐人寻味的是,在经营现金流持续大额流出、囤货大量消耗资金的同时,传音的现金分红节奏并未放缓。
根据公司发布的利润分配公告,2023-2025年,传音现金分红总额分别为48.39亿元、34.21亿元、19.48亿元,三年累计分红102.08亿元,占当年归母净利润的比例分别为87.4%、61.6%、75.5%,分红比例始终维持在高位。
2026年中期,公司仍拟每10股派发现金红利8元,合计分红9.21亿元,占上半年归母净利润的51.93%,而彼时正是二季度经营现金流十几亿净流出的阶段。
招股书披露,传音控股第一大股东为传音投资有限公司(港股未发行前持股46.71%),创始人竺兆江通过持有传音投资20.68%股权,并绑定一致行动人合计控制传音投资67%表决权,从而间接控制上市公司46.71%股权(港股未发行前),为实际控制人。以此权益比例粗略测算,过去三年半,上市公司分红累计获利超10亿元。
一边是囤货带来的资金压力与负债攀升,一边是持续的高比例分红,这也成为传音周期应对策略中颇具争议的一笔。
3、押注高端与AI,“远水”能否解近渴?
低价走量的路遇到瓶颈后,传音把长期突围的希望,放在了高端化与AI转型上,赴港上市也是战略中关键的一步。
2025年12月2日,传音首次向香港联交所递交H股上市申请,在今年10月15日,公司正式挂牌港交所主板。
招股书中,传音明确了两条转型主线,产品端收缩TECNO及Infinix入门级机型,未来将更多资源分配至中高端产品,2026年上半年的收入增长便得益于此。
另一个则是,招股书原预计全球发售净筹约31.18亿港元,并计划将其中40%、约12.47亿港元用于AI相关技术研发。最终配发结果显示,公司实际净筹约29.68亿港元;若用途比例保持不变,对应AI研发资金约为11.87亿港元,其中20%用于加强移动互联网服务、物联网产品。
在2026年半年报中,传音还首次官方明确提出“将AI技术转化为差异化产品竞争力”,表示“将对AI赛道加强资源投入,把AI技术深度融入产品研发、用户服务、生态构建全链条”,试图用AI串联起旗下所有硬件产品,构建新的竞争壁垒。
总的来看,公司打出了“AI+高端化”的突围战。但资本市场对这份转型的预期,显然持谨慎观望态度。
这一点从其赴港上市的融资就能看出来,传音控股的发行价被定在招股区间的最下限35.30港元,国际配售认购倍数也只有2.55倍。要知道,在今年前8月,在103只新股中,国际配售认购超10倍的新股占比近半。
另外,截至11月12日,传音H股(HK2636)股价仍在发行价附近徘徊,报38.91港元/股,未能走出独立行情。
市场的谨慎并非没有道理。摆在传音高端化与AI转型面前的现实难题,很难轻松跨越。
当前,高端市场的竞争烈度远超入门市场。非洲作为全球少数仍有增量的手机市场,正成为所有厂商的必争之地。
根据Omdia数据,三星2026年二季度在非洲出货同比增长15%,份额升至22%,是榜单中增幅最大的品牌;荣耀出货量为90万台,市场份额为5%,同比增长13%。和去年同期相比,出货量增加了10万台。
小米今年二季度出货量为190万台,市场份额为11%,同比下跌30%,但根据《财经天下》援引知情人士消息,小米今年内部成立专门的战略组对标传音。小米官方尚未对此做出回应。
在中高端价格带,这些对手的品牌积累、技术储备都更具优势,传音要从“低价好用”的用户心智升级到高端认知,需要漫长的培养周期。
而从当前的研发投入量级上看,2023-2025年,传音研发投入从22.56亿元逐步提升至29.5亿元,研发费用率从3.6%升至4.5%,增速平稳但基数不高。
对比在非洲市场上的同行,2025年小米研发投入达331亿元,研发费用率7.2%,无论绝对规模还是投入强度都远超传音。本次港股募资中,AI研发资金摊到每年平均仅约2亿元(总额/年度)更接近日常研发的补充,而非颠覆性的战略投入。
另外,当前,非洲市场的主力消费区间仍集中在中低端,在整体购买力有限的市场推进高端化,本身就面临市场空间的刚性约束。
从“非洲手机之王”到冲击高端与AI,传音的转型,似乎更像是被动承压下的主动选择。只是存储周期的寒冬仍在持续,在“三板斧”的战略中,提价的边际效应正在衰减,囤货的代价逐渐显现,而高端与AI的故事,还需要更长时间来验证成色。
*文中题图来自:传音控股官网。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论