






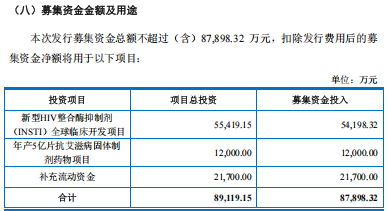
11月11日晚间,艾迪药业(688488.SH)披露定增预案二次修订稿,拟向包含实控人傅和亮在内、不超过35名特定对象发行股票,募集资金上限由9.45亿元下调至8.79亿元。
对比前后两版募投明细,本次缩减的6600万元来自补充流动资金,对应额度从2.83亿元调减至2.17亿元;5.42亿元的新型HIV整合酶抑制剂全球临床开发、1.2亿元的年产5亿片抗艾滋病固体制剂两大产业项目,拟投入资金分文未动。
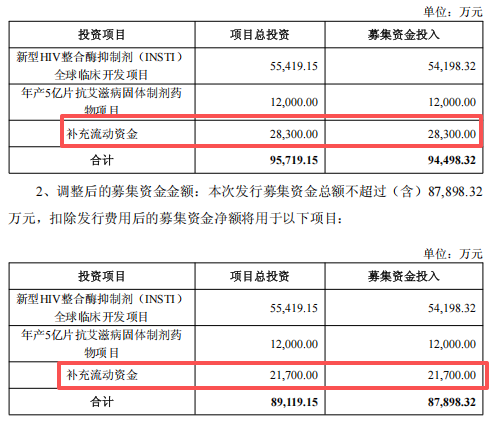
从12.77亿元首版方案,到9.45亿元,再落到如今8.79亿元,大半年时间里,这轮定增经历两轮规模压缩。
首轮方案下调3.32亿元背后是多重投向的同步调整:整合酶抑制剂临床开发募资投入削减2.25亿元、并购相关投入砍掉1.3亿元、补充流动资金减少0.97亿元,同时新增1.2亿元的产能建设项目;第二轮削减的6600万元,则全部落在补充流动资金板块。
并购出局,补流两度被砍
这套方案的收缩轨迹已经持续了大半年。
更早的2025年1月,公司终止2024年度定增同时推出一份募资上限1.85亿元的简易程序定增预案。该预案受“募资不超过3亿元且不超过净资产20%”的规则约束,难以承载新药全球临床的大额投入,因此今年2月28日,艾迪药业董事会审议通过正式定增方案将募资规模放大至12.77亿元,募投清单里保留了对外并购安排。
9月17日的董事会会议,带来方案第一次重大调整,并购项目被整体剔除,募资总额下调至9.45亿元。同一版修订中,整合酶抑制剂全球临床开发项目募资投入由7.67亿元降至5.42亿元,项目总投资由8.05亿元压缩至5.54亿元,降幅31.1%,年产5亿片固体制剂产能项目也在这一阶段新增纳入募投。
与此同时,实控人傅和亮的认购安排同步调整,由原先固定3000万元‑5000万元现金认购,修改为按本次发行股份总数的3%‑8%参与认购,不参与市场竞价,竞价失败则放弃认购。11月的二次修订稿沿用该认购约定,实控人认购规则没有变动。
暂按发行上限测算,若实控人按下限3%认购,发行完成后,傅和亮夫妇的合计表决权将从45.55%稀释至35.73%,控制权依旧稳固,但持股比例会出现明显下降。
补流资金的缩减,或为适配《证券期货法律适用意见第18号》的硬性约束——按照规则,补充流动资金及按规定视为补充流动资金的部分,合计不得超过本次募资总额的30%。
预案口径显示,本次2.17亿元补流叠加产能项目预备费对应的视为补流金额571.43万元,合计2.23亿元,占8.79亿元募资总额的25.34%;而调整前,2.83亿元补流加上同一口径的视为补流合计约2.89亿元,占9.45亿元的30.55%,已经越过30%红线。
5.42亿豪赌全球临床
在总盘子不断收缩的过程中,5.42亿元的新型HIV整合酶抑制剂(INSTI)全球临床开发项目岿然不动,是整套募投的重心。
管线层面需要区分ACC017单方与复方制剂ADC118的推进节奏。ACC017是公司自研的新型整合酶抑制剂单方,III期临床试验已经完成全部受试者入组,公司计划2027年提交NDA申报。
本次募投资金重点支撑的ADC118是以ACC017为核心,搭配恩曲他滨、丙酚替诺福韦组成的三联单片复方制剂,目前已完成生物等效性试验、拿到III期临床批件。国内III期方案以比克恩丙诺片(必妥维)作为阳性对照,面向已经实现病毒学抑制的经治感染者,跨国多中心试验的相关开支正是这笔资金的主要投向。
放到国内抗艾创新药赛道来看,已上市国产抗艾创新药分属不同靶点。艾迪药业自身的艾诺韦林片、艾诺米替片属于非核苷类逆转录酶抑制剂,真实生物阿兹夫定片为核苷类逆转录酶抑制剂,前沿生物艾博韦泰属于融合抑制剂;国产自研整合酶抑制剂至今尚无产品上市,临床一线主流用药必妥维、多伟托均为进口品种。
整合酶抑制剂已是全球HIV治疗主流方案,但现有长期用药方案,仍存在体重上升、代谢异常等不良反应痛点,ADC118的设计思路是压低药物系统暴露量,试图在安全性上打造差异化优势。
募投规划同步铺开中国、美国、南非三地多中心临床。
美国市场看重商业空间,吉利德、葛兰素史克旗下整合酶抑制剂产品在美国的销售额从2022年154.87亿美元增长至2025年197.27亿美元,口服抗艾药不同方案价差显著,长效创新药溢价空间更高。
南非则是依托当地庞大的感染者基数与成熟的临床试验体系,南非现有HIV感染者783万人,占总人口12.3%,金山大学相关临床机构具备承接大型国际多中心试验的经验,当地监管机构可采信FDA等权威机构的试验数据,审评路径能够反哺其他非洲国家注册。
新药临床本身天然伴随不确定性。5.42亿元预算基于预估入组规模、CRO历史报价测算,一旦临床终点不及预期或是出现不良安全信号,前期投入将面临减值风险。
配套的1.2亿元年产5亿片抗艾滋病固体制剂项目预算同样没有调整。公司现有固体制剂产线负载接近90%,既要保障已上市产品稳定生产,还要承接多条在研管线的中试、验证批生产,产能瓶颈客观存在。
本次改造在现有厂房三层开辟3500平方米空间,完成装修净化与设备采购,建成后可覆盖艾诺韦林片、艾诺米替片、ADC118片等10款固体制剂品种,项目建设期36个月。
阶段性扭亏背后,现金流与债务仍有压力
2026年前三季度,艾迪药业实现营收5.5亿元,同比小幅下滑0.43%;归母净利润1981.13万元,实现阶段性扭亏;扣非净利润2450.68万元,扣非同样转正。这份盈利来之不易,但也有不少需要审慎观察的地方。
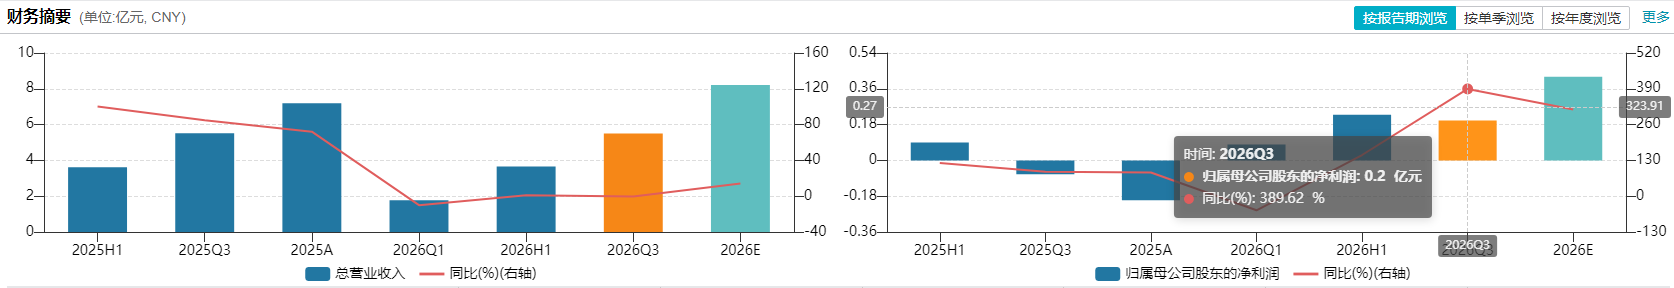
单看三季度,公司营收1.84亿元,归母净利润亏损312.28万元,当季扣非净利润盈利405.01万元。归母亏损的主要拖累来自非经常性项目,主要源于所持石家庄龙泽制药股权公允价值下行。
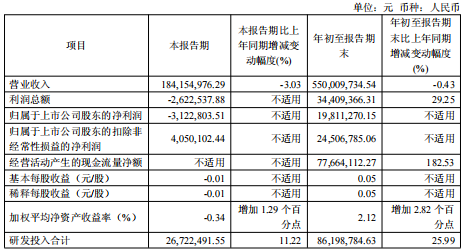
业务端造血能力有所改善,前三季度经营活动现金流净额7766.41万元,同比大幅提升,公司将其归因于销售回款改善。同期HIV领域药品收入2.78亿元、同比增长31.73%,其中三季度单季收入9762.27万元;以总营收倒推测算,其余业务板块收入约2.72亿元,同比降幅接近两成。
债务端的压力尚未消解,截至2026年9月末,公司总负债9.36亿元,资产负债率48.96%,较年初43.89%抬升5.07个百分点;短期借款、长期借款、一年内到期负债合计6.9亿元,对比6月末7.39亿元的规模,压降了约0.48亿元。前三季度利息费用1306.3万元,占到同期利润总额3440.94万元的38%。
过去数年,公司主要依靠银行借款支撑管线研发,利息支出从2023年1176.38万元,上升至2025年1562.08万元。本次定增的诉求之一就是通过股权融资优化资本结构,降低持续增长的财务费用。
前一次IPO募集资金总额8.39亿元,扣除发行费用后净额7.64亿元。截至2026年6月末,这笔资金累计投入7.3亿元,账面剩余约0.34亿元。大部分IPO募投项目已经实施完毕,仅剩整合酶抑制剂相关项目持续投入,上市公司可动用的存量募集资金已经十分有限。艾迪药业最终选择优先保障新药临床与产能投入,压缩流动资金的额度。(本文首发于钛媒体App,文丨健闻千观,作者丨曹三堇)
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论