







文 | 万联万象
全球铁矿石巨头,开始重新掂量中国买家的分量。
如今,必和必拓、力拓相继谈妥对华供货协议,福德士河却迟迟没能过关。随着中国铁矿石采购逐步集中,这家澳大利亚矿业巨头开始感受到压力。
2026年第三季度,福德士河发运了4680万吨铁矿石,确认销售量为4290万吨,两者相差390万吨。公司甚至警告,如果年底前仍无法与中国矿产资源集团达成协议,其生产经营可能受到影响。
11月11日,彭博社指出,随着中国集中采购影响力扩大,矿商与中国买方之间的重大合同谈判,正在成为影响铁矿石价格的新变量。
过去几十年,中国一直是全球最大的铁矿石买家。如今,这个大买家开始改变采购方式,矿商也不得不重新计算自己的生意。
但这场博弈,远不是谁先签约、谁就输了那么简单。
福德士河的矿,还能卖给谁
对福德士河来说,眼下最棘手的问题,是如何让销售跟上发运。
10月22日公布的季度报告显示,公司当时预计,10月份产品库存还可能增加400万至500万吨。此前390万吨的发运与销售差额,并不代表同等数量的矿石全部滞销,但销售放缓带来的压力已经显现。
大型矿山不像普通工厂,订单少了就能立即停产。采矿设备、铁路和港口需要持续运转,矿石卖得慢,库存和资金占用可能增加;如果长时间降低产量,固定成本又难以迅速压缩。
福德士河也在寻找其他买家。据Kpler船舶追踪数据,2025年初至2026年7月,中国市场通常占福德士河月度装船量的88%-94%。到了8月,这一比例降至84%。与此同时,印度开始接收更多福德士河铁矿石,9月发运量已增加至80万吨。
然而,新市场并没有填补中国市场减少的货量。Kpler估算,转向其他国家的新增发运量,仅能弥补同期中国市场减少货量的约四分之一。
原因在于,铁矿石并不是找到钢厂就能卖出去。不同矿石的铁含量、杂质和炼铁效率存在差异,钢厂还要考虑原有的配矿方案。福德士河部分产品铁品位相对较低,印度、日本、韩国等市场很难在短时间内消化原本供应中国的大批量矿石。
福德士河的问题,不是完全找不到其他客户,而是很难找到另一个规模相当的中国市场。
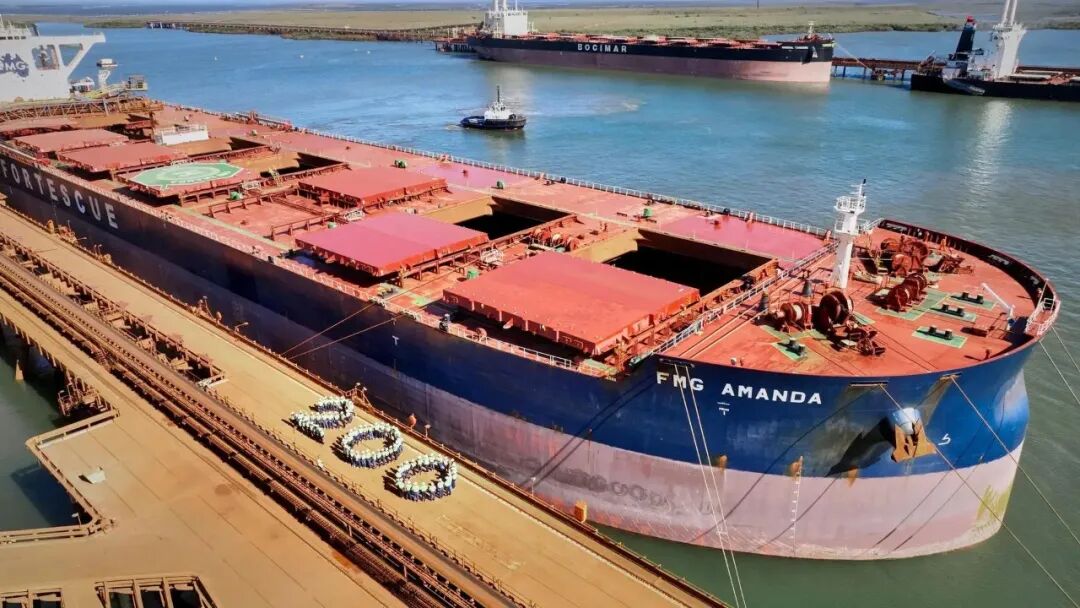
图:福德士河铁矿石运输船停靠澳大利亚黑德兰港 来源:Fortescue 官方网站
力拓的处境则有所不同。今年8月以来,中国矿产资源集团与力拓围绕部分铁矿石产品的采购条件持续谈判。虽然皮尔巴拉混合粉矿受到影响,但力拓并没有停止向中国发货。
Kpler追踪发现,9月初至10月中旬,力拓从澳大利亚发往中国的铁矿石总量基本稳定,变化主要发生在品种结构上:皮尔巴拉混合粉矿周均发运量下降约三分之一,其他部分产品则有所增加。
谈判持续期间,力拓对华发运的矿石品种结构也发生了变化。10月22日,彭博社援引知情人士报道称,双方已达成长期铁矿石供应协议,供货期覆盖2026年11月至2028年5月,具体商业条款尚未公开。
巴西淡水河谷又是另一种情况。淡水河谷目前仍主要通过现货合同与中国矿产资源集团交易,没有采用与部分澳大利亚矿商相同的长期集中采购合同模式。
几家矿商面对的是同一个中国市场,却有不同的选择。
谁更依赖中国市场,谁的矿石更容易被替代,谁更能承受谈判僵持,决定了各自手里的筹码。而中国买方的筹码,也正在发生变化。
集中采购改变了谈判方式
中国买铁矿石,过去一直有一个看起来不太合理的现象:买得最多,却不一定拥有与采购规模相匹配的议价能力。
全球海运铁矿石供应主要集中在少数大型矿商手中。必和必拓、力拓、福德士河和淡水河谷,长期占据主要市场份额。
Kpler估计,即使四大矿商在中国进口市场的合计份额已降至十年来较低水平,它们仍供应中国超过三分之二的进口铁矿石。
卖方相对集中,买方却比较分散。中国有众多钢铁企业,大型钢厂直接签长期合同,中小钢厂依靠贸易商和港口现货市场采购。各家企业的采购量、用矿品种和合同条件不同,谈判通常也各自进行。
过去,一家钢厂不接受报价,矿商仍可能把货卖给其他客户。中国整体采购规模虽然庞大,却不代表所有钢厂能够统一谈判。
2022年7月,中国矿产资源集团成立,这种格局开始调整。
它逐步将部分钢厂的采购需求组织起来,并发展铁矿石贸易和供应链服务。全国钢厂并没有因此变成一个买家,但原本分散的一部分需求,开始形成更大的谈判规模。
据Kpler 2026年7月研究估计,中国矿产资源集团参与组织的采购规模已超过中国铁矿石进口量的六成。这是机构估算,并非企业正式公布的数据。
当采购量集中到一定程度,矿商就很难再把每家钢厂的订单视为彼此独立的生意。如果一个大型采购渠道暂缓采购特定品种,影响可能传导到更多企业,矿商也需要重新考虑销售和库存安排。
但集中采购并不是今年才开始,为什么最近几轮谈判尤其引人关注?
因为矿商面对的中国市场,也不再是过去那个持续高速增长的市场。
世界钢铁协会数据显示,2026年前九个月,中国粗钢产量约7.25亿吨,同比下降2.9%。钢铁生产承压,意味着矿商更加需要重视现有客户,而不是单纯依靠中国需求不断增长来消化新增供应。
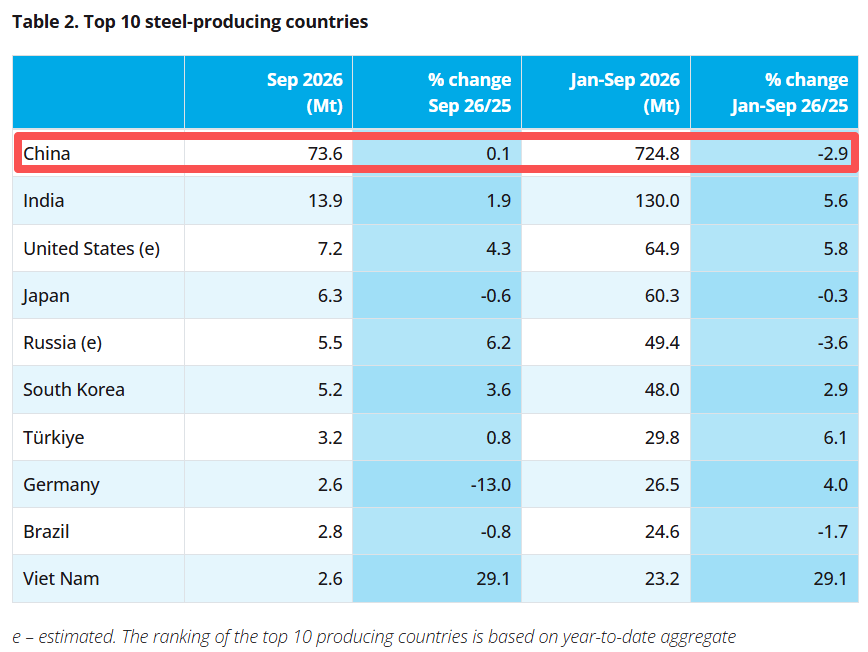
图:2026年前九个月全球十大粗钢生产国产量及同比变化 来源:世界钢铁协会
与此同时,全球铁矿石供应格局也在变化,新的大型矿山正逐步进入市场。
中国买方的采购力量正在集中,矿商争取订单的压力也在增加。两种变化叠加,让谈判桌上的力量对比开始调整。
不过,买方更有力量,并不意味着矿价一定会下降。
从价格折扣,谈到定价规则
今年的铁矿石谈判,出现过一个反常识现象。
中国买方对必和必拓部分产品采取采购限制后,市场担忧供应可能受到影响,铁矿石期货价格反而一度受到推升。
原本是为了争取更好的采购条件,为什么价格却可能上涨?
因为钢厂不能随意更换原料。一种矿石采购受限,部分企业就需要寻找替代品,可能带动其他矿石的采购需求。即使矿山没有停产,期货市场也可能提前反映未来供应受扰的风险。
11月11日,彭博社指出,随着集中采购影响力扩大,重要合同谈判可能成为市场反复面临的价格风险。采购限制、解除限制以及最终签约,都可能在短时间内改变价格预期。
这意味着,集中采购提高了买方的谈判能力,但谈判僵局也可能给市场带来新的波动。
不过,比短期涨跌更值得关注的是,今年部分合同连价格的计算方式都开始发生变化。
过去,国际铁矿石长期合同大量参考普氏等国际价格指数。钢厂可以争取折扣,但最终采购成本仍受到合同所采用的价格基准影响。
2026年4月,必和必拓与中国矿产资源集团完成合同谈判,部分产品的定价方式出现调整。
据Kpler披露,必和必拓旗下Jimblebar粉矿的新安排引入四种价格指数的加权组合,略超一半的相关产品货量采用人民币计价的COREX港口指数参与定价,再折算为美元。
这听起来有些专业,其实可以简单理解:
过去,买方更多是按照国际市场的价格基准与矿商谈折扣;现在,中国市场形成的价格,也开始进入部分大型矿商的合同计算公式。
折扣决定一笔生意能便宜多少,价格指数则关系到未来以什么价格为基础计算货款。
而比改变一份合同更难的,是让买方在下一轮谈判中,仍然拥有足够多的选择。
西芒杜新产线投产,买方多了一张牌
中国买矿的谈判筹码,正在出现另一个变化。
据中国宝武最新披露,几内亚西芒杜北部矿山第二条生产线已于当地时间11月6日建成投产。至此,北部矿山两条生产线均已投入运营,矿山、铁路和港口全产业链进入生产运营阶段。
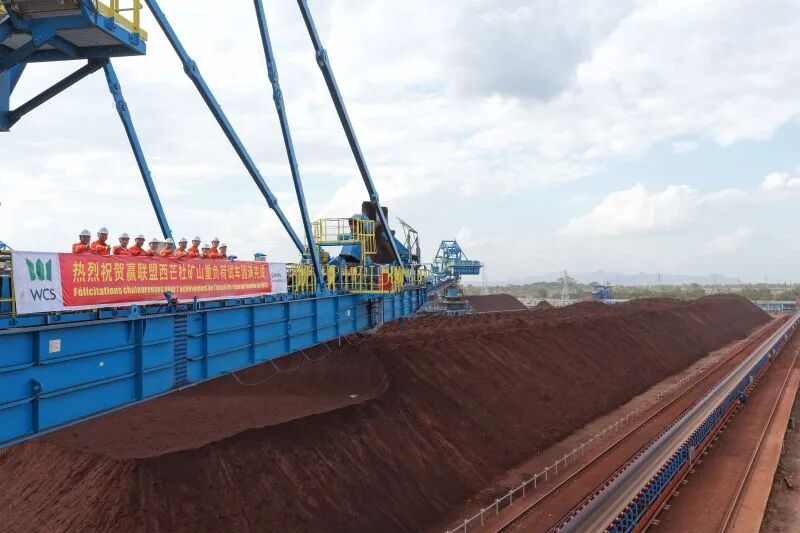
图:西芒杜北部矿山重负荷试车现场 来源:Baowu Resources West Africa
这座备受关注的大型铁矿,正在从建设项目转变为实际供应来源。
2025年11月,西芒杜北部矿山第一条生产线投入运营。截至此次公告,该生产线累计生产发运成品矿超过1000万吨。第二条生产线投产后,北部矿山两条生产线规划年产能合计6000万吨。
当然,投产不等于达产。西芒杜仍处于产能爬坡阶段,实际供应规模还有待提升。与此同时,力拓、中铝等参与的南部SimFer项目也在逐步增加产量。
对于中国买方而言,西芒杜的意义不只是多了一座铁矿,而是未来可能多一个能够稳定、大规模供货的选择。
过去,全球海运铁矿石供应主要集中在澳大利亚和巴西的少数大型矿商手中。中国即使买得再多,也很难轻易绕开这些供应商。
如今,随着西芒杜逐步释放产量,原有矿商面临的竞争可能增加。即使新矿山短期内无法取代澳大利亚铁矿石,也有望影响未来的合同谈判。
集中采购让中国买矿的力量更集中,西芒杜则有望让中国买矿的选择更多。
不过,这种优势并非永久存在。西芒杜还需要解决产能爬坡和运输效率等问题。如果未来钢铁需求重新增长,或新增供应不及预期,矿商仍可能获得更多议价空间。
更何况,福德士河的谈判尚未结束,必和必拓和力拓已经签订的合同也都有期限。下一轮谈判时,供需关系、矿山产量和双方能够承受的成本,都可能与今天不同。
对中国钢厂而言,更有利的合同条件最终还需要体现为采购成本下降和供应稳定性改善。否则,赢下一次谈判,并不意味着整个产业链都能获得收益。
过去,中国依靠庞大的钢铁产量,成为全球最大的铁矿石买家。如今,集中采购开始改变谈判方式,西芒杜等新增矿山也在逐步扩大供应选择。
真正的主动权,不在于让某一家矿商签字,而在于下一轮谈判时,仍然拥有足够多的选择。
- 信息来源说明:2026年11月11日彭博社报道、中国宝武西芒杜项目公告、福德士河季度经营报告、Kpler铁矿石贸易研究及世界钢铁协会数据等公开资料整理。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论