






11月10日晚间,聚合顺(605166.SH)披露3亿元定增的审核问询回复及募集说明书(申报稿)。公司拟向实控人傅昌宝控制的永昌控股、海南永昌募资不超过3亿元,由两家公司以现金全额认购,扣除发行费用后全部补充流动资金。上交所要求说明认购资金来源及偿还安排,并追问公司业绩下滑、前次募投项目效益不及预期的原因,以及新项目投产后是否存在业绩进一步下滑风险。
主业盈利收缩之下,这笔定增能够缓解流动性压力,但难以覆盖公司测算的全部资金缺口。公司测算的缺口是6.65亿元,募足只能补45%;扩产投入仍在,两只可转债也存在潜在现金偿付压力。而且认购款中不超过七成拟来自银行贷款,其余还含家族股东借款。上市公司获得补流资金的同时,认购方也将承担偿债压力,其后续还款来源还包括上市公司分红。
实控人一方全额认购
这是聚合顺上市六年来第四次融资,此前IPO和两轮可转债合计募资10.98亿元,若本次募足3亿元,累计融资额将接近14亿元。
本次发行数量不超过3147.34万股,不超过发行前总股本的10%,发行价格不低于发行期首日前20个交易日股票交易均价的80%。按发行数量上限测算,傅昌宝及其一致行动人合计控制的表决权将由31.98%升至38.16%。
针对股份限售安排的问询,公司表示,本次认购的新股锁定36个月,傅昌宝、永昌控股及海南永昌在发行前已经持有的股份,也将自发行结束之日起锁定18个月,同一实际控制人控制的主体之间转让除外。
两家认购方的主业均为电解铜等产品贸易。2025年,永昌控股、海南永昌净利润分别为2152.88万元和8947.10万元。截至2026年6月末,永昌控股、海南永昌净资产分别约1.17亿元和2.50亿元,上半年净利润分别约147万元和251万元。
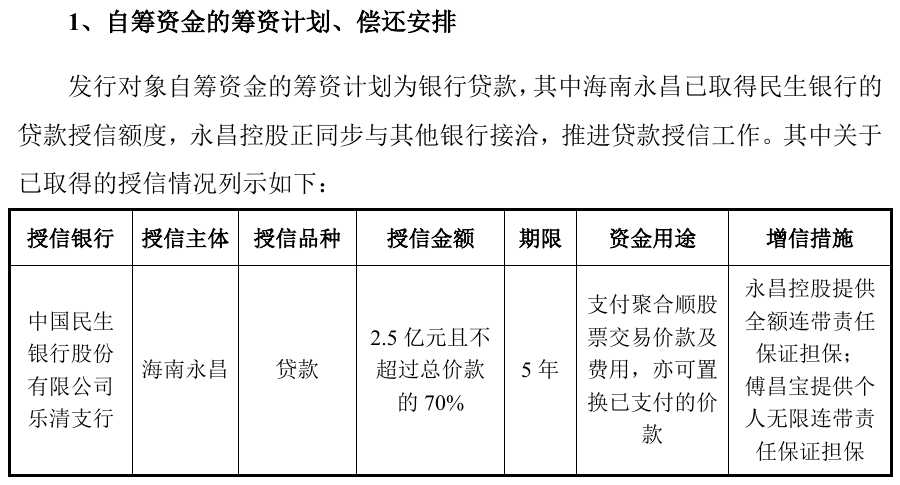
认购资金来源及偿还安排,是此次问询的另一项重点。根据问询回复,认购资金中不超过70%的自筹部分拟通过银行贷款解决,其余为“自有资金”。但这一口径下的自有资金,除历年经营积累外,也包括傅昌宝家族及其控制的其他企业向认购方提供的股东借款,相关企业不包括上市公司。
海南永昌已取得民生银行乐清支行2.5亿元、期限5年的贷款授信,由永昌控股提供全额连带责任保证担保、傅昌宝提供个人无限连带责任保证担保,贷款金额不超过交易总价款的70%。按3亿元认购总额计算,用于认购的银行融资上限为2.1亿元。
图源:公司公告
贷款计划在5年授信期限内分期偿付,资金来源包括认购方自身经营积累、可获得的上市公司现金分红,以及锁定期届满后合规减持股份所得资金。公司在回复中认为,两家认购方2025年的经营收益能够支持分期偿付。回复还提及,上市公司最近三年累计现金分红约1.63亿元,这一金额为向全体股东分红的总额。
认购方的偿贷安排中包含上市公司分红,聚合顺的经营表现因此也关系到其部分还款来源。而聚合顺自身,正面临盈利下滑与后续资金需求并存的压力。
主业盈利收缩,扩产与偿债需求仍在
实际上,公司账上钱并不少,但真正能花的没那么多。截至2026年6月末,公司货币资金23.42亿元,其中约9.74亿元因票据保证金等原因受限,计入交易性金融资产并扣除受限资金及前次募资余额后,可自由支配资金约13.83亿元。最低现金保有量、未来三年偿债、项目投入及分红等资金需求合计约20.49亿元,公司据此测算的缺口为6.65亿元。
从经营端看,聚合顺主要从事尼龙材料的研发、生产和销售,核心产品尼龙6切片呈白色米粒状,行业内俗称“工业大米”,主要供下游生产尼龙纤维、工程塑料和薄膜,应用于服装、电子电器、食品包装等领域。公司外购己内酰胺进行加工,年度供货的结算价格通常按原料价格加约定加工费确定,加工费水平和产销规模因此直接影响盈利。
上交所要求公司结合行业周期、供需情况及产品定价机制,解释收入、毛利率和净利润变化的原因。公司在回复中表示,2024年至2025年,国内尼龙6切片累计新增产能超过200万吨,供给扩张快于下游需求增长。聚合顺的产能利用率由2025年的98.76%降至2026年上半年的70.85%,2026年上半年产品销量同比下降17.05%。加工费承压之外,开工不足也抬高了单位固定成本。
销量下滑、加工费承压和单位固定成本上升,再加上补助、利息等收益减少,公司利润进一步下降。2025年,公司归母净利润为1.45亿元,同比下降51.77%;2026年前三季度归母净利润为6440.34万元,同比下降53.87%,其中第三季度单季仅140.24万元,同比下降95.16%。现金流也出现变化,前三季度经营活动现金流量净额为-1.27亿元,上年同期为净流入9647.04万元。
前次募投项目的回报也在下降,上交所要求公司解释其效益不及预期的原因。2022年可转债募资投向的年产18万吨聚酰胺6项目,2024年实现效益约1.06亿元,2025年降至3887.02万元,2026年上半年为1392.40万元。该项目原先测算的达产年度净利润为7115.79万元,2025年的实际效益,以及按2026年上半年效益年化测算的结果,均低于这一水平。公司在回复中将差异归因于行业产能集中释放、加工费走弱,以及下游客户采购放缓。
公司另一个募投项目也调整了建设计划。原“年产12.4万吨尼龙新材料项目”已经缩减成5.08万吨,产能砍了约59%,预计投产时间也从2024年末一路延到2026年末。对于产能和产品安排的调整,公司在募集说明书中解释,随着自身尼龙6切片产能增长及后续产能释放,继续扩产尼龙6切片的紧迫性已经降低,因此收缩原有产能建设,优先保障共聚尼龙、尼龙66及改性尼龙等产品。第二次延期则与产品品种增加后,设备选型、采购和安装调试更复杂有关。
扩产计划调整后,后续投入仍在继续。按公司测算,5.08万吨项目、8万吨尼龙66项目和山东鲁化二期,未来三年仍需投入自有资金合计约3.40亿元,已超过本次定增的募资上限。
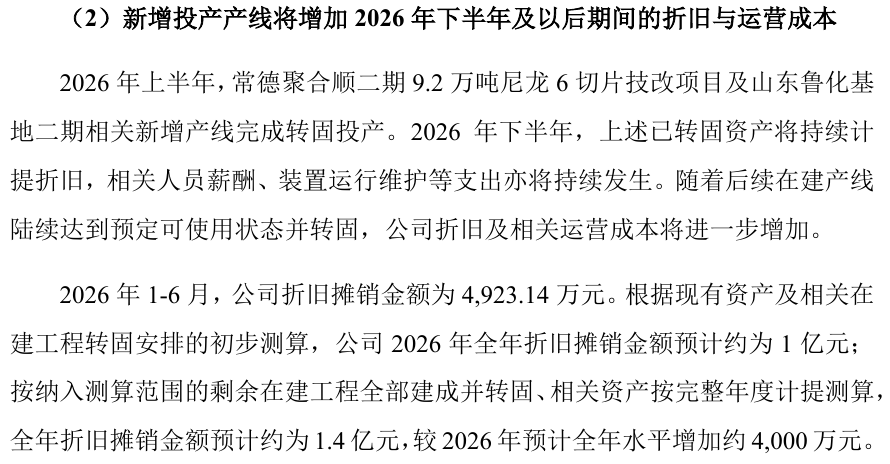
建设投入之外,新产线投产后还会增加折旧等成本,监管也要求公司说明业绩是否存在进一步下滑风险。公司在回复中预计,2026年全年折旧摊销约1亿元。若纳入测算的剩余在建工程全部建成转固,按完整年度计提,折旧摊销约为1.4亿元,较前述金额增加约4000万元。公司表示,新产品从投产、客户验证到形成稳定销售需要时间,短期内尚难充分覆盖新增产线带来的成本压力,业绩仍存在进一步下滑风险。
图源:公司公告
扩产之外,公司还需考虑两只可转债的潜在偿付压力。截至2026年9月末,“聚合转债”和“合顺转债”未转股余额分别约2.035亿元、3.380亿元,合计约5.41亿元。公司此前已尝试通过下修转股价促成转股。2026年8月,“聚合转债”转股价由11.31元/股下修至8.85元/股,8月14日起生效。但从整个第三季度看,“聚合转债”转股金额只有6000元,“合顺转债”则没有转股。
“聚合转债”将于2028年3月6日到期,“合顺转债”则于2030年7月21日到期。按“聚合转债”到期以票面面值115%赎回、包含最后一期利息的条款测算,若2026年9月末未转股余额保持至到期,公司需支付约2.34亿元现金。
对聚合顺而言,这笔定增能够缓解流动性压力,但无法完全覆盖公司测算的资金缺口。后续项目能否带来足够回报、主业经营现金流能否恢复,以及可转债的转股进展,仍将影响公司的资金安排。(作者|陈析南)
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论