







文 | 冯伟冯大白
2026年的手机行业,正在用更高的售价承接更少的出货。终端市场的收入还能维持,支撑这笔收入的手机数量却在减少。对按颗出货、依靠产品规模摊薄研发投入的芯片产业,这是一种值得警惕的变化。
Counterpoint的最新统计显示,今年第三季度,全球智能手机出货量同比下降19%,行业营收却增长3%,达到1140亿美元。托住营收的是平均售价:按批发价格计算,全球手机平均售价同比上涨27%,达到442美元。
这组变化意味着,手机卖得更贵,与产业链获得更多订单,已经不能画上等号。价格里既有高端机型占比上升,也有零部件涨价的传导。终端品牌可以调整产品组合,芯片供应商面对的却仍是减少的采购数量,以及客户对成本更严格的控制。
AI正在加深这种错位。一边是数据中心扩张,推动供应链围绕新的大客户安排资源;另一边是手机继续增加AI能力,希望找到下一轮换机动力。手机芯片既要承受前者带来的成本压力,又要为后者持续投入,增长却无法同时到账。
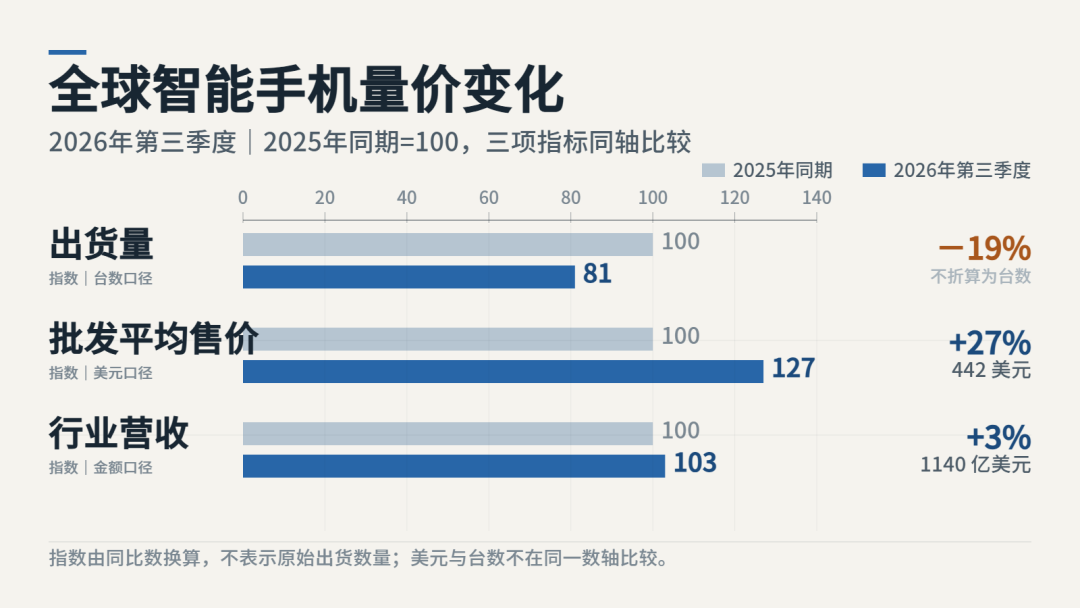
图1 全球智能手机量价变化
整机涨价托不住所有芯片订单
手机行业的高端化,正在发生两种性质不同的变化。消费者主动购买更好的产品,可以增加整机和芯片的价值;成本上涨迫使品牌提高售价,增加的钱则要先支付给供应链。两者都会抬高平均售价,留给处理器的空间却不一样。
更重要的是,中低端机型减少,也会让平均售价看起来更高。原本贡献大量出货的价格区间收缩后,旗舰产品在剩余市场中的占比自然上升。这种结构变化,并没有把离开的消费者全部转化为高端用户。
芯片市场已经出现对应的数量变化。Counterpoint统计,第三季度全球智能手机SoC出货量同比下降21%,中低价位受到的压力更明显,部分品牌压缩入门产品,把保住利润放在出货规模之前。手机与SoC的统计对象不同,但都呈现出走量基础收缩的趋势。
企业财报把这股变化进一步拆开。高通2026财年的QCT手机业务收入为240.72亿美元,同比下降13%;第四财季为51.37亿美元,上年同期是69.61亿美元,同比下降26%。同一财季,汽车业务收入由10.53亿美元增至19.90亿美元,物联网收入由18.07亿美元增至18.88亿美元。包含这些业务的QCT整体税前利润率,则由上年同期的29%变为24%。
联发科第三季度总收入同比增长18.3%,手机业务收入同比下降17%,占总收入的37%。手机业务与公司总收入,已经沿着不同方向变化。
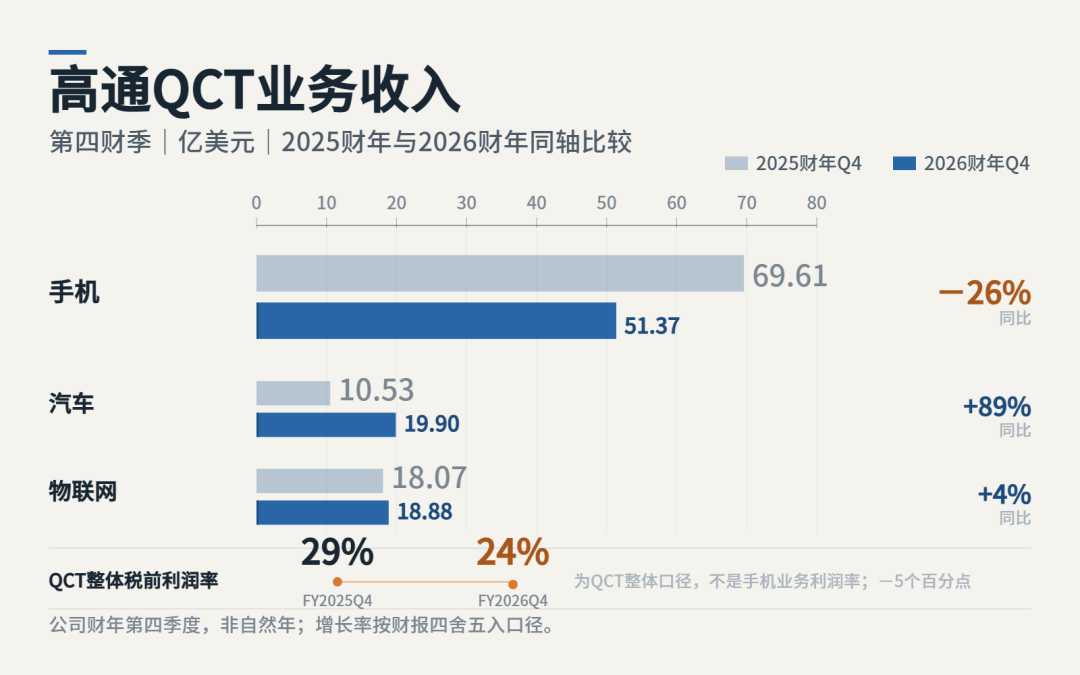
图2 高通QCT业务收入
这些数字呈现的,并非所有芯片业务一起下滑。不同终端的需求正在改变收入构成,公司整体增长也越来越依赖手机之外的业务。高通手机收入的下降还受到苹果逐步采用自研基带的影响,不能把它的跌幅直接当作整个手机芯片市场的跌幅。对手机芯片而言,旗舰产品单价提高,需要先抵消中低端订单减少,才能转化为新增收入。
竞争还发生在客户内部。三星在Galaxy S26系列中同时使用骁龙与Exynos,自研芯片承担的份额会影响外部采购。终端销量、外购芯片数量、芯片供应商收入,这三者之间又多了一次分配。
芯片公司因此很难只靠“向高端走”解决问题。高端设计订单值得争取,但客户拥有自己的芯片路线;中低端规模仍然重要,整机厂商却正在缩减利润较薄的产品。收入向高端集中,争夺订单的难度也在提高。
手机需求降温 存储仍然紧张
过去,消费电子需求转弱,往往会伴随零部件去库存,降价又能为新产品腾出空间。这一轮手机市场面对的供应链,拥有另一批需求强劲、支付能力也更高的客户。
TrendForce对第四季度存储市场的研究指出,手机厂商前期低成本库存逐渐消耗,成本上涨压制了生产和采购需求;与此同时,AI相关应用带来的需求和利润,促使供应商继续向服务器产品倾斜资源,移动DRAM的分配仍然偏紧。
手机少卖一些,上游却未必需要降价争取这部分订单。服务器业务为存储厂商提供了其他去处,手机需求收缩所带来的价格调节,受到更大市场的牵制。
这也是AI影响手机芯片最直接的一条路径。它未必先通过某个惊艳的应用改变消费者,而是先进入了整机的成本表。
手机的运行内存主要使用DRAM,文件存储主要使用NAND闪存。AI服务器里的HBM属于DRAM体系,企业级SSD则使用NAND。两类产品的制造、封装和资源约束各不相同,但数据中心扩张带来的采购,都在改变供应商对不同客户的投入安排。
处理器厂商本身也要支付更高的制造费用。高通在财报中列出的压力涉及晶圆、封装、测试和存储等环节,并已采取价格调整措施。整机品牌面对的因而是多项成本同时上行,而消费者最终只会看到一部手机的售价。
利润较薄的产品,最难承受这种叠加。原本可以用来升级处理器的钱,可能先用于维持内存和闪存配置;继续保留原价,就要在其他部件或利润中寻找空间;提高售价,又会让产品进入竞争更激烈的价格区间。
这股压力最终会回到芯片订单上。一颗处理器即便性能有竞争力,只要搭载它的手机失去了价格优势,采购量也会受影响。处理器供应商卖的是芯片,收入却由整机能否成交决定。
端侧AI还在等待换机回报
成本上升的时候,端侧AI又要求手机继续增加投入。
模型在本地运行,要占用计算、内存和功耗预算,手机同时还得完成影像、通信、游戏等任务。芯片设计需要在这些需求之间分配面积和能耗,终端厂商再决定哪些能力值得占用整机成本。AI性能进入旗舰平台的竞争之后,这部分投入很难暂停。
投入与收入之间,却隔着两次选择。手机品牌先决定采用什么平台、配置多少内存、开放哪些功能,消费者再决定这些变化是否值得提前换机。芯片里的AI能力经过系统、应用和服务,才有机会变成购买理由。
NPU更强,可以为产品提供运行模型的条件;用户能否在自己的语言、常用应用和日常任务中持续受益,还要靠终端厂商完成。芯片性能提升之后,系统适配、应用开发与服务推广仍然要继续投入,研发成本与换机收入之间的间隔被进一步拉长。
手机价格上涨又在抬高这道门槛。用户愿意为一次明显的体验升级付费,也会比较继续使用旧机与购买新机的差别。新增AI功能带来的便利,要与更高的整机价格一起进入判断。供应链在推动售价上涨,端侧AI承担的换机期待反而更重。
于是,手机品牌与芯片厂商都被放进了一场难以停止的投入竞赛。品牌担心下一代产品缺少AI能力,供应商担心失去旗舰设计订单;双方继续投入,却还要共同面对收缩的出货市场。AI成为产品竞争的必要准备,与AI已经创造足够多的新订单,是两个不同的经营阶段。
第三季度手机与手机SoC的出货变化,表明这轮成本压力尚未被新的需求抵消。继续提高AI性能有其必要性,但手机芯片的收入无法只靠技术发布节奏来解释,还要看整机价格、产品覆盖与换机意愿怎样重新匹配。
芯片公司的新客户在数据中心
同样是投入AI,手机芯片公司在数据中心面对的订单,正在加快形成。
联发科首款AI加速器已于9月开始少量出货,公司在第三季度业绩会上给出的目标,是第四季度实现25亿美元相关收入。高通则在最新财报中重申,2027财年的数据中心收入目标为50亿美元。前者已经进入初始交付,后者给出了下一财年的收入预期,机会开始落到具体项目和经营计划里。
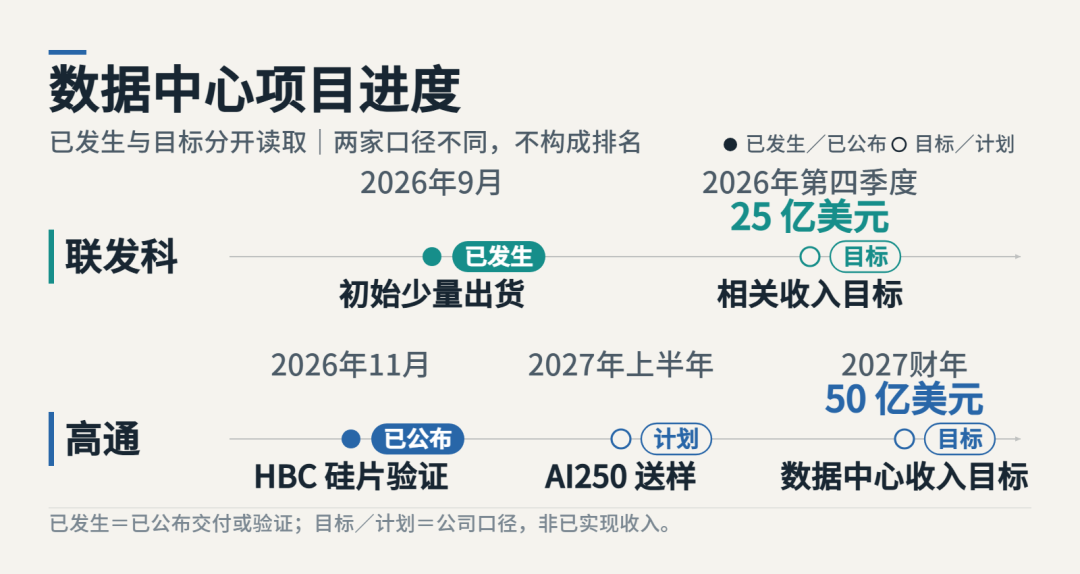
图3 数据中心项目进度
数据中心客户的采购,也改变了芯片公司的工作方式。手机平台要服务多个品牌、机型与价位,定制加速器则更深入地围绕客户的模型、互连和部署条件进行设计。项目规模可以很大,客户验证、产能准备和交付节奏也会更集中地影响收入。
高通11月初公布的HBC技术,提供了一个观察这次迁移的具体切口。第一代高带宽计算技术已完成硅片硬件验证,内容包括存储读写与近存计算;搭载该技术的AI250,计划在2027年上半年送样。
它试图解决的是推理中的数据搬运。计算单元需要不断取得模型数据,大量搬运会消耗时间和电力。让计算更靠近存储,可以从系统层面争取更高的推理效率。手机时代积累的低功耗设计、存储集成与封装经验,因此获得了服务新客户的机会。
这比简单增加一条产品线更有意味:手机业务受到AI基础设施扩张带来的资源压力,手机产业积累的技术,又被用于争取AI基础设施的订单。同一股产业变化,既压缩旧业务的增长空间,也为公司的转向提供了条件。
不过,数据中心项目的增长,不会直接修复手机市场的成本结构。芯片公司可以通过新业务改善收入构成,手机品牌仍要决定如何配置、定价和出货。联发科整体收入与手机收入的不同方向,已经说明两者需要分别观察。
手机芯片接下来要争取的,是在更贵的整机里保住产品价值,在更少的出货中维持研发回报。AI已经改变了它获取资源的价格,也正在改变它服务的客户。至于AI能否把更多消费者重新带回手机柜台,仍要由实际可用的产品体验来兑现。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论