







文 | 惊蛰研究所,作者 | 白露
10月中旬,“山姆品质暴跌”相关话题登上微博热搜。尽管山姆方面迅速回应称,网传部分视频存在AI生成、拼接素材等问题,但这次负面舆情仍然让这家曾经被不少消费者视为品质保证的会员制超市,再次站上风口浪尖。
然而,比起争论山姆究竟有没有“品质暴跌”,另一个问题更值得追问:当消费者对仓储会员店的商品和服务不满时,除了抱怨,他们还有哪些选择?
山姆的对手,不是另一个“山姆”
在仓储会员超市这个垂直赛道,山姆无疑是当前最受欢迎的选手。公开报道显示,截至今年6月,山姆中国拥有1070万付费会员,按照260元的普通会员年费计算,每年仅会员费收入就达到27.8亿元。同时,山姆还计划在今年内新增13家门店,届时门店总数将达到76家。
单从数据和山姆的发展目标来看,山姆对其会员规模的扩张仍然保持自信,而这种自信则来自于仓储会员这一经营模式上的独特优势。例如通过付费会员筛选目标客群,用精选商品、大包装和具有竞争力的价格形成差异化,再通过线下门店、线上电商渠道满足消费者的不同需求。但对大部分消费者来说,最初吸引他们走进郊区山姆门店的原因,是山姆的选品能力。
回顾山姆在中国市场的出圈过程,“爆款”是绝对的关键词。价格不到40元、足够一家4口享用的经典美式烤鸡,一盒24个、单枚才1元出头的麻薯面包,100%非浓缩还原的NFC小青柠汁……
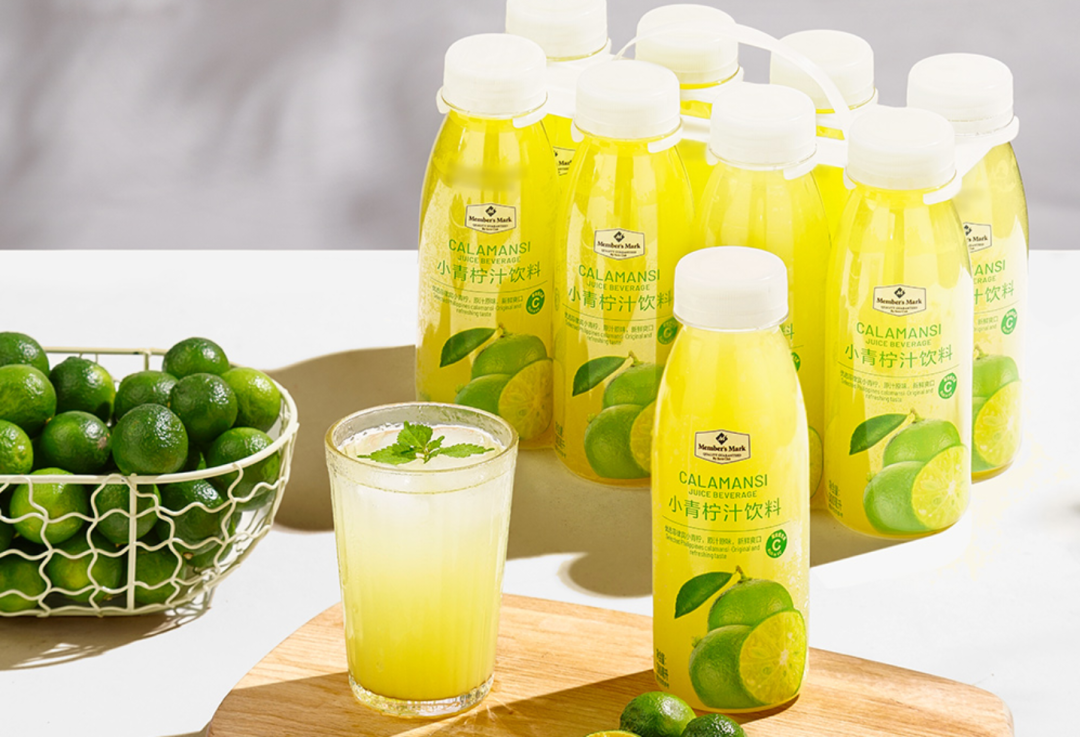
*图源:山姆会员商店APP
在那个大多数人还不太能理解“购物还要先买门票”的阶段,这些在社交媒体让网友疯狂种草、甚至登上代购清单的爆款产品,成了山姆最有吸引力的“名片”。也让仓储会员店在消费者们的心中,成为了品质、价格和体验相对均衡的代名词,进而迎来了整个行业的黄金发展期。
商务部今年7月援引的行业协会监测数据显示,截至2025年末,全国仓储会员店门店数量超过180家,销售规模突破1700亿元,“十四五”期间年均增速超过20%。同时,国家统计局数据亦显示,今年1至5月,限额以上单位仓储会员店零售额同比增速超过20%。
这意味着,在零售业普遍增长乏力的背景下,仓储会员店仍然是零售市场中保持可观增长的垂直赛道。只不过,山姆的竞争者们并不全在这条赛道上。
惊蛰研究所在《山姆会员店与被收割的“新中产”》中曾经提到,海外市场的仓储超市消费大多是以中产多人家庭为背景,而中国市场符合条件的家庭恐怕并不多。更符合中国家庭的情况,或许是一个月去一次山姆采购牛排、烘焙、冷冻食品和日用品,也可能每天下班后去盒马买菜,又或者直接在小象超市、朴朴买菜上下单。
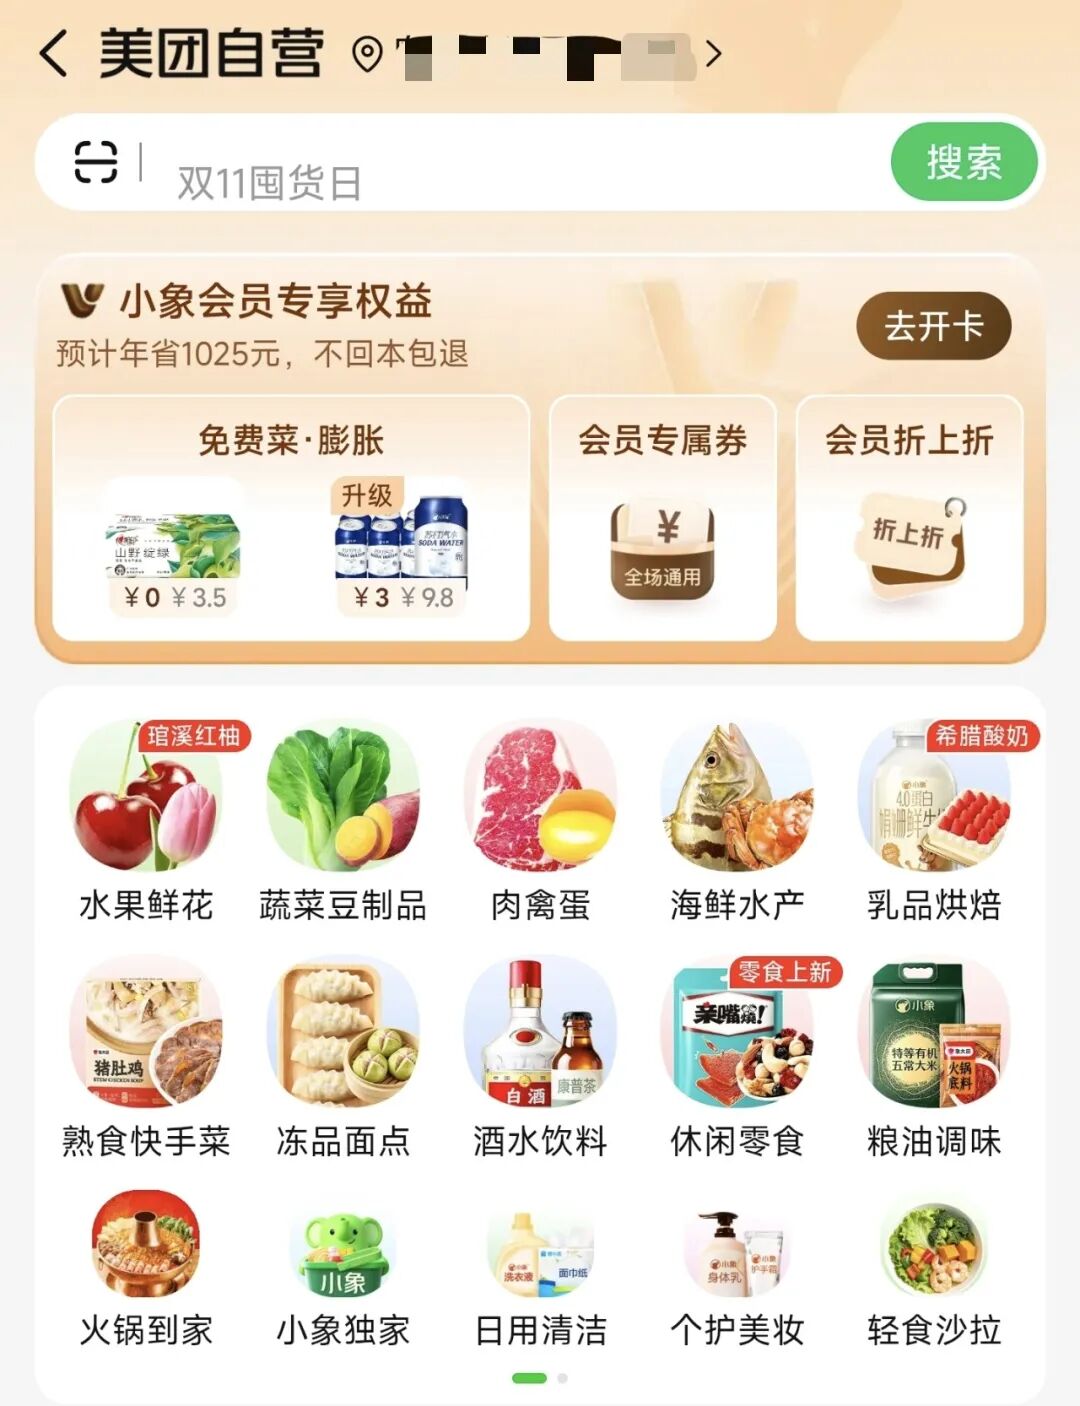
*图源:美团APP
换句话说,在市场供应多样化的中国市场,仓储会员店只是一种经营类型,山姆面对的竞争不只是另一家会员店,而是能在品质、价格和体验方面,为消费者提供商品和服务的任何一种零售形态。
作为一个反面参考,大型商超们过去总是努力建立一套完整的商品体系,让消费者尽可能多地游走在自己琳琅满目的货架里。但如今,消费者可以在不同渠道之间自由切换,按照价格、品质、距离和即时需求,决定每一笔预算到底要花在哪里。所以,当家乐福、永辉们将行业的萎缩归咎于“年轻人不爱逛超市了”时,行业的真相其实是消费者们有了更好的选择。
山姆的优势正在被拆解
在众多竞争者中,盒马或许是最早意识到“仓储会员店”本身不是竞争点的。2025年,盒马退出仓储会员店业务、盒马X会员店陆续关闭。随后,盒马将更多资源集中到了盒马鲜生、盒马NB等业态。
当时,外界将盒马的铩羽而归看作其在仓储会员店上的战略失败。不过盒马的调整倒是清楚说明了一个事实:即使拥有成熟的零售基础,也不意味着复制仓储会员店的模式,就一定能成功。
所以,盒马选择了主动分割战线的打法。盒马鲜生承接日常生鲜、家庭餐桌和即时购买等需求,盒马NB则更强调价格与日常便利。消费者不必为了买一顿晚饭的食材,专门跑一趟大型仓储超市,也不用为了一瓶酱油、一壶醋,在心里衡量一年200多元的会员费划不划算。
作为影响力最接近山姆的本土零售品牌之一,胖东来也是山姆绕不开的一位对手。2024年,胖东来集团销售额达到169.64亿元。2025年,这一数字增长到235.31亿元,增幅达到38.7%。
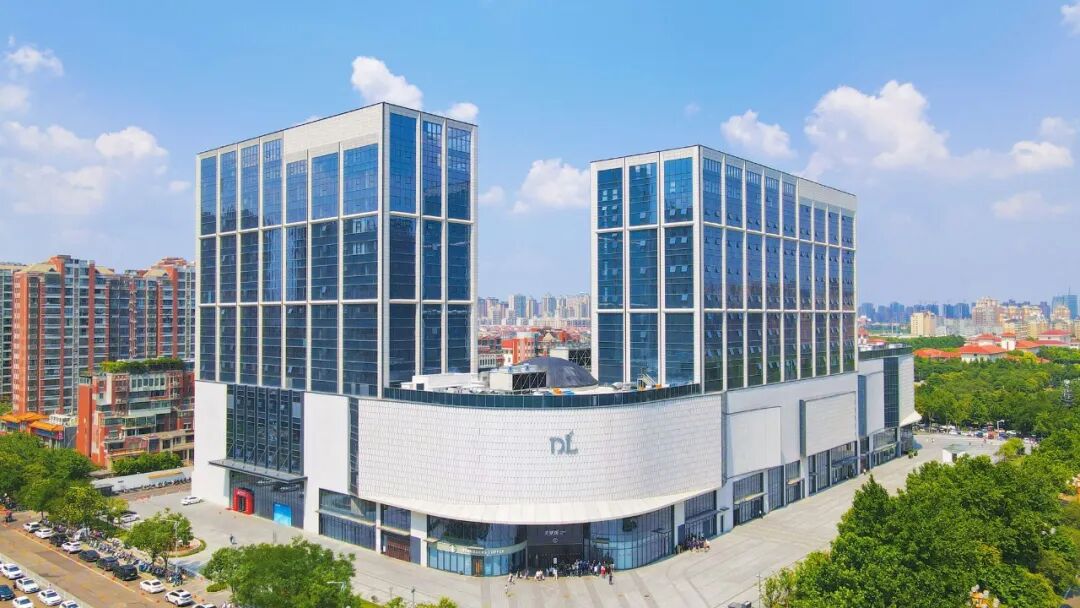
*图源:胖东来官网
尽管胖东来的业务范围至今仍然集中在河南省内,但其近两年在本地市场的快速发展验证了一个事实:零售品牌不借助全国化的扩张也能建立消费者认同,商品、服务和购物体验也可以成为区域零售市场的重要竞争力。而从盒马关闭仓储会员店、胖东来的本土化崛起中也可以看到,消费者信任的不是一张会员卡所赋予的身份,而是每一次水准在线的购物体验。
在传统零售业态之外,零食赛道也在走出山姆的潜在对手。今年4月,中泰证券的量贩零食行业报告中援引弗若斯特沙利文的数据称,我国休闲零食专卖店渠道零售规模,从2019年的2184亿元增长到2024年的4190亿元,年复合增长率达到14%。
不过,这组数据背后真正值得关注的不是休闲零食专卖店的发展势头,而是消费者购买零食的渠道变化。以零食很忙为代表的量贩零食品牌,凭借深入社区和下沉市场的门店规模以及专业化、连锁化的经营模式,从传统零售业态中切割出了零食品类,而山姆也在遭遇同样的事情。
今年以来,新鲜零食作为新兴业态开始进驻一二线城市核心商圈,其主打短保零食、烘焙、鲜卤的商品组合,与山姆高度相似。其中金粒门,还被部分媒体和消费者称为“平价小山姆”,由此可见其对山姆已经产生威胁。
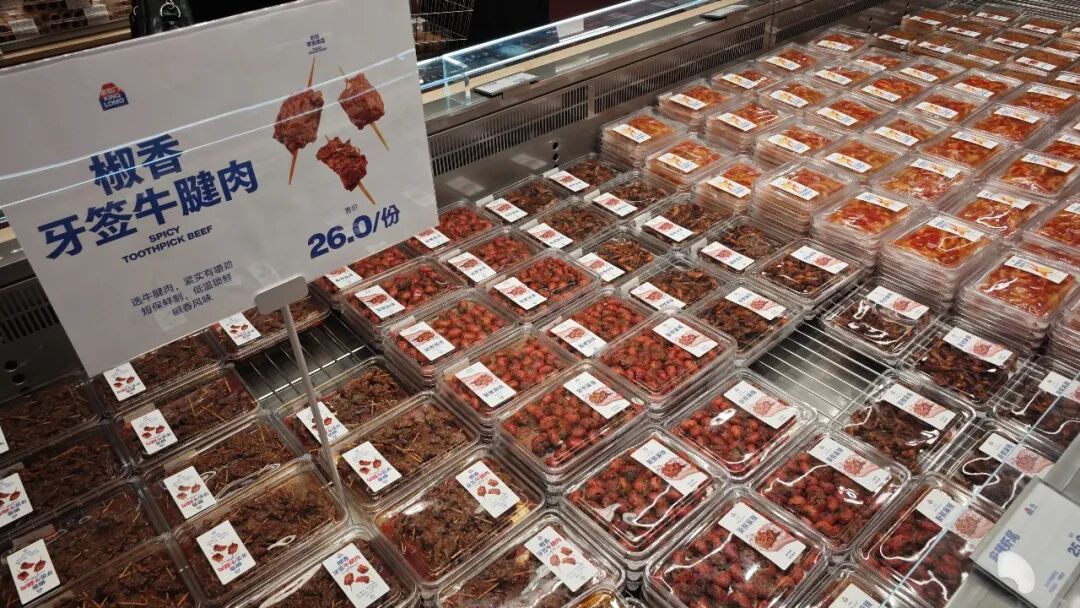
*图源:惊蛰研究所摄
新鲜零食能够快速扩张,一方面是通过拆解山姆的爆款商品体系,单独拿出烘焙等热门零食品类,做出“专卖”特色;另一方面则是像量贩零食店一样,用更接近社区、商场和日常生活动线的门店位置,提前锁定消费需求。
虽然新鲜零食不像山姆拥有完整的商品体系,但门店距离的优势和围绕短保标签塑造的品质印象,很难不吸引零食消费群体的注意力。特别是对于非家庭消费,只是想吃点新鲜的、新口味的零食的年轻消费者来说,新鲜零食在便利性方面反而更具竞争力。
坦白来说,以当下的时间节点来看,盒马鲜生、胖东来和新鲜零食在经营规模和市场定位上,并不能算是山姆的对手。但这些零售业态的存在表明,山姆每年向会员收取年费的理由,正在被平价化、碎片化。
守住会员的“价值感”
山姆的核心商业模式,归根结底就是“用260元的年费买一份闭眼挑、不会错的信任”。但问题在于,山姆自身正在让这份信任产生裂痕。
去年7月,有网友爆料好丽友、溜溜梅、卫龙等大众品牌被摆上山姆货架,随即引发山姆会员们“260元年费买到的和永辉没区别”的质疑。更具戏剧性的是,盼盼、洽洽等大众品牌在入驻时,还改成了“panpan”“chacheer”的英文标识,但专供款与普通版几乎看不出差别。由于会员对本轮选品不满,山姆很快将好丽友派等商品从APP下架。而在一个月后,这款好丽友派被发现在折扣渠道以更低价格销售。
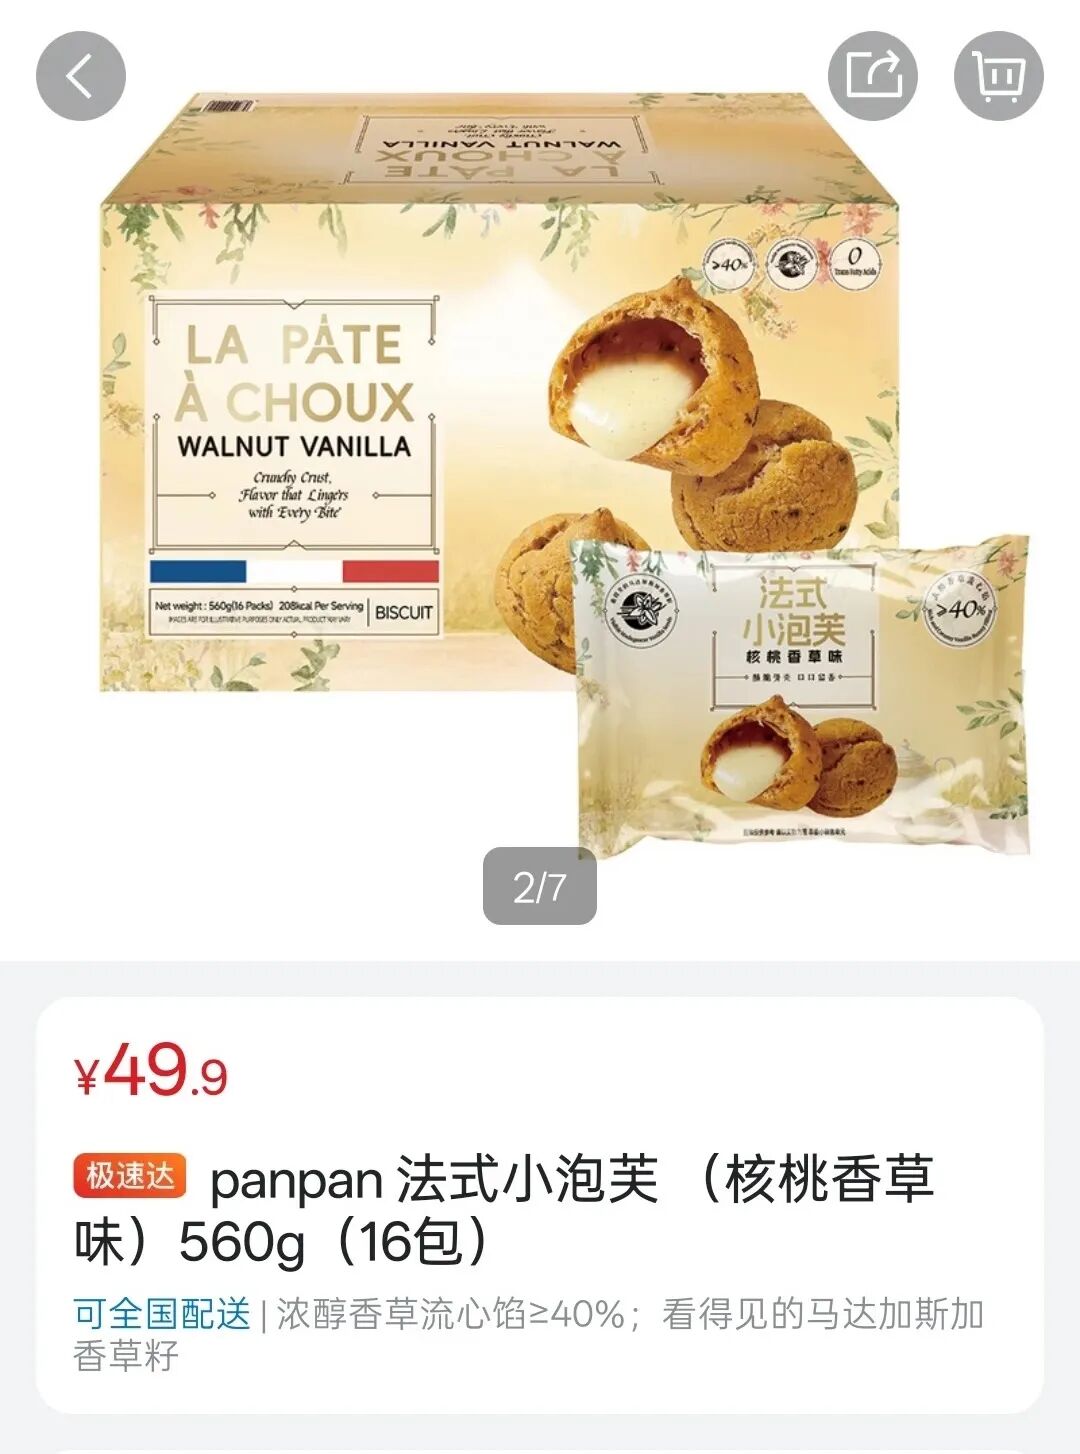
*改名为“panpan”的盼盼法式小泡芙
今年6月,市场监管总局约谈沃尔玛中国,并且直接披露“山姆会员商店线下门店及线上网店多发食品安全问题”。被约谈两天后,山姆首席采购官张青辞职。同时,有近10年阿里职业背景的刘鹏接任山姆中国董事长。这次人事调整被外界普遍解读成,山姆将从“商品力”向“效率与规模”倾斜,而在社交媒体上,“阿里高管”的负面标签,也开始引发山姆会员对“山姆选品”的担忧。
需要指出的是,去年7月山姆出现选品舆论危机时,刘鹏尚未加入沃尔玛中国、出任山姆业态总裁。所以,很难把山姆选品标准的松动与刘鹏的上任挂钩。而在今年9月,美国山姆非食品采购高级副总裁Sean Jackson空降山姆中国任职首席采购官,10月中旬便爆发“山姆品质暴跌”的负面舆情,也不太可能是一名高管能够造成的影响。
因此,山姆选品水准的下滑,更像是一种系统性问题被暴露后的结果。而这或许要追溯到2025年,前山姆文安德(Andrew Miles)退休后,中国总裁开启的“加速扩张、数据驱动、压降成本”的战略急转弯。
去年7月,新浪科技援引熟悉山姆供应链的相关人士透露,2025年起,山姆将新品毛利率的考核线设置在20%以上,并且要求更低的进货价。同时,新品的开发周期也从过去的1年到1年半,压缩到3至6个月。在毛利、上新的多重目标下,选品水准成了被动牺牲的对象。
此前就有网友爆料,山姆自有品牌的一款有机大豆质量等级从1级降为3级,蛋白质含量从每百克36.4克下调至33.8克。而这种悄悄的品质下降,给会员带来的感受就只能是“溢价还在,差异化没了”。
此外,从2021年到2026年10月,山姆会员店的门店数量从32家增长至70家。门店数量翻倍,不仅意味着商品的供应量也要大大增加,供应商审核、冷链配送、效期巡检等管理环节的难度也呈指数级增长。更直白地说,山姆品控或许不是在主观意愿上主动降低水准,而是客观上管理不过来,导致“错误”频发。
回到“山姆品质暴跌”上热搜这件事情上,山姆用一纸声明强调“AI生成、拼接素材”并不能解决什么实质性的问题,因为“山姆品质暴跌”冲上热搜不是一次突发事件,而是此前持续出现的品控问题不断累积,导致消费者们的信任出现了裂痕。相反,在一轮又一轮与“品质下降”有关的舆论危机里,山姆或许更应该重新思考要不要暂时放缓规模化的脚步。
毕竟会员制的真正价值,是让消费者相信支付会员费之后,自己可以持续获得更好的选品、更有竞争力的价格,以及相对省心的购物体验。只有当这些价值长期成立,会员费才不是一道进入门槛,而是一笔消费者愿意反复支付且将信任托付其中的费用。而零售市场的竞争,从来不是谁能把商品卖给所有人,而是谁能在消费者需要的时候,持续提供值得选择的商品和体验。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论