





2026年,锂电行业在价格博弈中加速洗牌,电池环节的生存法则亦被反复修改。但在整体承压的背景下,欣旺达(300207.SZ)仍保持经营稳健,凸显头部企业的韧性。
10月29日晚间发布的三季报显示,前三季度,公司实现营收634.62亿元,同比增45.78%,创历史同期最好水平;扣非净利润逐季改善,Q3单季录得1.29亿元。
且就在三季报披露同日,公司公告称,控股子公司欣旺达动力增资扩股引入小米,并进行董事会换届选举。相关安排完成后,欣旺达动力将不再纳入公司报表,预计将为2026年度净利润增加32-45亿元。同时,宣布终止港股IPO。
出表与港股IPO的审慎终止,短期带来报表结构之变,长期将重心收敛至更具确定性的消费类电池与储能系统集成业务。可以预见,随着消费电子逐步走出底部,储能业务受益于AIDC等行业需求扩容,公司利润弹性有望延续,对公司长期估值抬升形成正向支撑。
动力电池板块以“重构”换弹性,助营收再创新高
欣旺达是国内头部的锂电池厂商之一,从消费类电池起家,后逐步扩展至动力电池、储能电池等领域。今年前三季度营收大增,主要源于电动汽车类电池收入的增长。
公司虽未披露前三季度各业务营收占比,但半年度数据亦可说明问题。1-6月,电动汽车类电池营收141.34亿元,同比增长85.87%,占营收比重为37.02%;储能系统收入17.70亿元,同比增长76.21%,占比4.64%;消费类电池收入144.52亿元,同比增长4%,占比37.85%。
时间拉长来看,自2023年开始,电动汽车类电池产品的收入和营收占比均逐年递增,从107.95亿元、占比22.55%升至2025年的189.08亿元、占比29.90%。今年上半年,公司电动汽车类电池出货量28.36GWh,同比增长76.37%。据SNE Research数据,上半年公司以14.5GWh装车量位列全球动力电池前十,且公司HEV锂电池装机量在2026年二季度跃居全球第一。
储能板块,亦正在成为新的增量引擎。2022年至2025年,该板块营收从4.55亿元递增至23.13亿元,占比从0.87%升至3.66%。今年上半年,储能出货更是达到14.7GWh、同比增加65%,营收、占比均创历史新高。
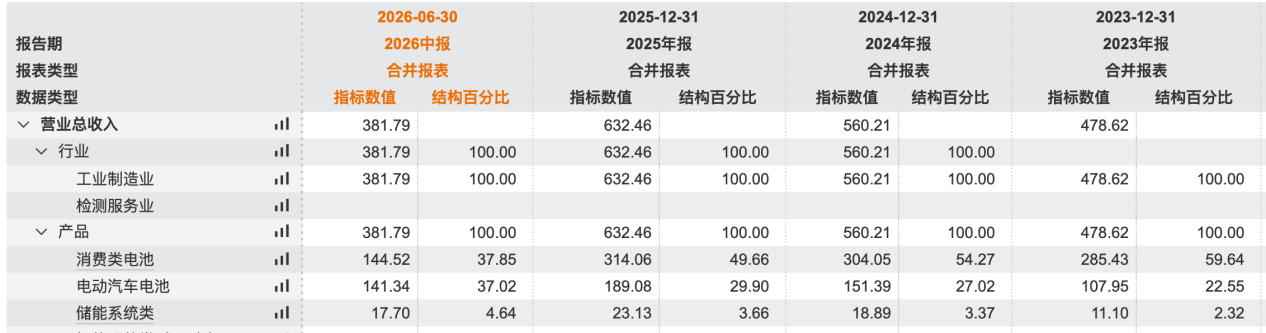
(欣旺达业务营收情况,来源:wind)
消费类电池虽随行业阶段性承压,但修复路径清晰:收入自2023年的285.43亿元逐年回升至2025年的314.06亿元,按出货量计稳居全球手机电池第一、笔电平板电池第二。
扣非净利润逐季改善,消费电子+储能可期
营收规模不断新高的同时,盈利质量开始修复。
前三季度,欣旺达归母净利润6.13亿元,扣非净利润2.27亿元,数据来看明显承压。公司在最新的电话会上解释,主要系消费电子需求承压、物料成本上行,叠加人民币升值、出口退税税率下调与消费税开征所致。
但分季度来看,Q2、Q3,扣非净利润分别录得9853.52万元、12944.86万元,环比变动+7835.51%、+31.37%,扣非盈利正在逐季改善。
值得一提的是,三季报发布同时,公司同步公告两大调整。一是,引入小米17亿元认购欣旺达动力5.34%股权后,欣旺达持股比例降至22.78%,将不再对欣旺达动力拥有控制权。长期股权投资转权益法核算,剩余股权按公允价值重估,预计增加公司2026年度净利润32-45亿元。二是,公司决定终止H股上市。
公司表示,该调整是根据《企业会计准则》要求实施的相关安排,在此基础上,公司同步整合内外部优质资源,积极适应外部环境变化,做好风险抵御,降低不确定性,推动经营重心回归到更有质量、更具确定性的主业上来。
如是所言,消费类电池是公司穿越周期的压舱石,在手机、笔电、智能穿戴等细分赛道的长期卡位,已构筑起相对稳固的客户基本盘,具备更稳定的现金流和更成熟的盈利模式。且据IDC、Counterpoint等机构研判,本轮消费电子下行主要由存储芯片供给紧缺推高成本所致,大盘出货依旧承压,但悲观预期已充分释放;存储涨价斜率放缓、AI手机与折叠屏新品周期驱动下,行业底部特征逐步显现,复苏将呈现明显结构性分化,高端赛道优先受益。
欣旺达在电话会上明确提到,“公司将积极拓展智能家居、智能穿戴、智能出行、服务机器人等新兴领域的增量市场机会。”
在AIDC算力配套、海外能源安全等多重逻辑共振驱动下,储能市场则方兴未艾。IEA预计,到2030年,全球储能装机量有望达到1500GW,AIDC算储协同是本轮增长最具爆发力的增量赛道之一。
公司还在电话会上透露,“从客户覆盖上来看,公司已成功切入头部供应链,与国外主流的云服务商、互联网巨头及数据中心托管商(Colo商)建立合作关系,客户覆盖范围较广。在产品方面,UPS/HVDC锂电池系统实现交付,BBU产品布局持续推进。”

 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论