






10月28日晚披露的2026年三季报,让悦康药业(688658.SH)的转型压力更加具象。
前三季度,公司实现营业收入16.75亿元,同比下降4.76%;归母净利润亏损2.04亿元,扣非净利润亏损2.24亿元。单看第三季度,营业收入4.94亿元,同比下滑16.47%,单季归母净亏损9891.33万元,扣非净亏损1.12亿元,亏损压力重心由前期一次性减值转向经营层面。
受业绩影响,次日公司股价低开低走,收盘下跌6.82%,总市值收于51.03亿元,较年初已接近腰斩。
作为一家从传统化药、中药注射剂起步的科创板药企,悦康药业当下的处境,正是国内一众传统药企向创新药转型过程中“青黄不接”的典型样本——旧主力产品增长空间承压、规模持续收缩,新管线尚处临床投入期无法贡献收入,利润真空期的阵痛正在持续发酵。在此背景之下,悦康药业将10亿元产能研发筹码押向核酸赛道。
单季亏损逼近半年总额,减值与研发双重挤压利润
拆解三季报,公司业绩承压来自开发支出减值与经营性因素的叠加,且三季度经营性压力的权重明显上升。
根据财报披露,前三季度公司资产减值损失达7492.52万元,全额计入扣非口径。其中上半年资产减值损失合计7028.1万元,主要由通络健脑片项目开发支出减值5729.35万元、存货跌价准备1298.75万元构成。
减值事由为上半年主动撤回中药创新药“通络健脑片”(原“复方银杏叶片”)的药品注册申请,并对该研发项目累计开发支出全额计提减值准备。期末开发支出由年初的2.79亿元降至2.2亿元,账面规模回落21.35%。
从减值发生节奏来看,上半年资产减值损失为7028.1万元,推算第三季度单季减值规模仅约464万元,来自项目撤回的一次性减值冲击已基本释放完毕。但第三季度单季扣非净亏损仍达1.12亿元,和上半年六个月累计的1.13亿元基本持平,亏损压力的重心已从一次性减值事项转向经营基本面本身。
营收端的加速下滑是直接诱因。第三季度营业收入4.94亿元,同比下降16.47%;而上半年营收11.81亿元,同比微增1.18%,增长态势的转折清晰出现在第三季度。
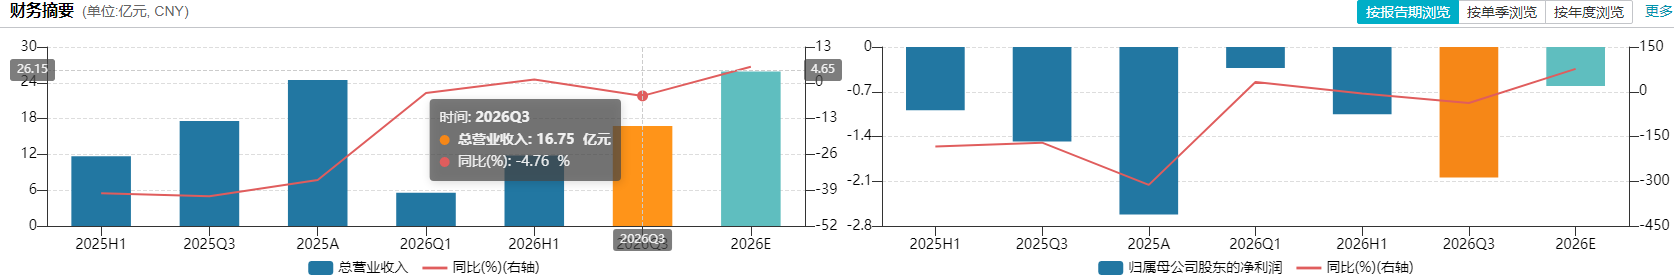
与此同时,公司研发投入仍在逆势加码。前三季度研发投入合计3.74亿元,同比增长13.61%,研发投入占营业收入的比例提升至22.34%;仅第三季度单季研发投入就达到1.61亿元,同比大幅增长33.82%,占单季营收的32.62%,较上年同期提升12.26个百分点。
对于一家转型中的药企而言,高研发投入本是创新布局的常态,但在营收持续收缩的背景下,费用端的刚性增长会直接放大亏损幅度。公司在财报中也明确提及,第三季度利润下滑的主要原因正是营业收入同比下降,同时研发项目推进加快、研发投入同比增加。
现金流层面的变化同样值得关注。前三季度经营活动现金流量净额为-8299.04万元,同比下降149.3%,由正转负,公司解释系销售商品、提供劳务收到的现金同比下降所致。
同期销售商品收到的现金为17.41亿元,同比下降13.03%,降幅大于营收4.76%的降幅,收现规模与营业收入之比也从上年同期的1.14回落至1.04。同期应收账款由年初的4.87亿元降至4.43亿元。
资产负债表端,截至三季度末公司总资产49.77亿元,较年初下降4.27%;货币资金余额5.67亿元,较年初减少约4.54亿元。有息负债结构发生调整,长期借款从0.78亿元增至5.07亿元,一年内到期的非流动负债从4.72亿元降至0.48亿元,短期借款从0.55亿元增至1.19亿元,三项合计约6.73亿元,较年初小幅上升,债务期限向长期迁移,为研发与产能建设匹配久期。而当期取得借款收到现金5.2亿元、偿还债务支付现金4.99亿元,筹资活动现金流量净额仅6038.12万元,整体以债务置换为主,新增融资流入有限,后续相关利息成本将随时间逐步体现。
主力产品定价重估,传统盈利底盘承压
悦康药业当前的经营困境,根源在于曾经的现金牛产品因政策调整重估后,基本盘的收缩幅度超出了原本的消化节奏。
公司最核心的传统产品是银杏叶提取物注射液,曾是国内心脑血管领域的大品种。据公司港股招股书,2024年该品种在中国银杏叶提取物注射液市场中的份额为94.1%,其余5.9%由台股药企济生医药持有。
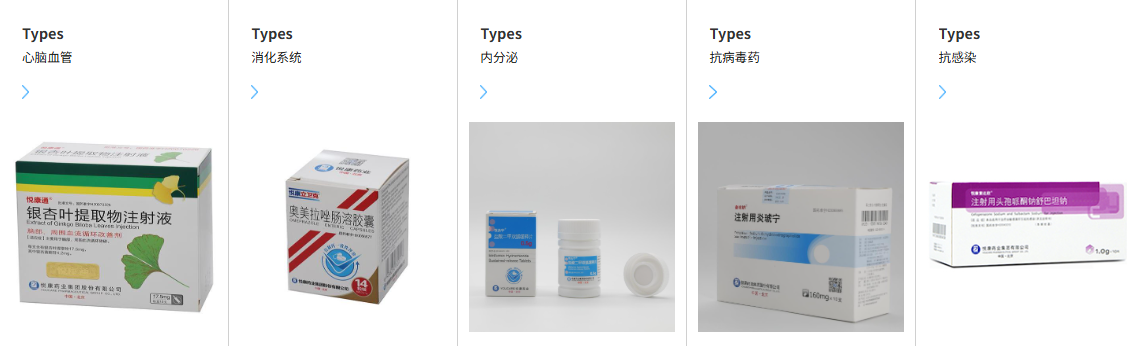
但2024年底的“一药双价”监管风波,改变了这款产品的定价逻辑。当时国家医保局就部分药品存在两套挂网价格体系开展排查,涉及公司主力品种;悦康药业随后主动将全国挂网价由此前非集采省份24.1元/支、集采省份18.14元/支统一下调至11.2元/支,对应降幅分别约53.5%和38.3%,并承诺后续积极参与国家药品集采工作。
价格重估的影响迅速传导至业绩。2025年公司心脑血管类产品收入同比下降49.54%,带动全年营收下滑35.3%,并出现上市以来首次年度亏损。同年,银杏叶提取物注射液生产量同比减少55.17%、销售量同比减少34.41%,量价同步走弱。
此前市场普遍设想的路径是降价后销量回升、以量补价,但从2026年前三季度的情况看,收入端仍同比下降4.76%,销量修复的速度慢于价格下调节奏,收入端尚未企稳。
这也不是单一产品的问题。近年来医保控费持续深化、集采范围扩大,叠加医疗反腐与渠道合规整顿,旧有营销模式整体承压。过去依靠渠道返利、终端学术推广拉动销售的路径正被穿透式监管重塑,企业同时应对价格下行与销售体系调整,短期业绩震荡难以避开。
销售费用的表现直观反映了这种摩擦。前三季度公司销售费用4.97亿元,较上年同期的5.04亿元仅微降1.31%,远小于营收降幅,销售费用率反而从28.64%升至29.68%。在收入收缩的同时,销售端支出并未同步出清。
押注10亿核酸产能,创新管线尚处投入周期
在传统业务承压的同时,悦康药业把增长筹码押在了小核酸赛道。
2021年公司全资收购杭州天龙药业切入这一领域,逐步搭建覆盖靶点发现、序列设计、递送系统与工艺开发的核酸平台,自主研发LNP、GalNAc等递送技术,并在2026年5月与杭州市钱塘(新)区政府签署核酸药物基地项目战略合作协议,计划投资10亿元,补齐从研发到规模化生产的链条。管线已延伸至降脂、降压、血栓、减重、慢性乙肝等多个方向。
从管线进度看,靶向PCSK9的降脂siRNA药物YKYY015已获中美两地临床试验许可,目前在国内推进Ib期临床;靶向AGT的降压药物YKYY029同样实现中美双批,已进入II期临床,2025年7月在北京大学第三医院完成首例受试者入组。
靶向INHBE的减重药物YKYY036于10月13日同步拿到NMPA与FDA临床试验许可;公司另一款中药创新药紫花温肺止嗽颗粒也同期获批上市,注册分类为中药1.1类,用于感染后咳嗽(风寒恋肺证),有望成为短期可落地的中药增量。
此外还有靶向FXI的抗栓药物YKYY033,2026年6月、7月先后拿到国内多项抗凝适应症临床批件,8月注射液临床试验申请获FDA批准。用于乙肝功能性治愈的YKYY013已拿到中美IND临床批件,公司将据此开展I期临床试验;另有两款mRNA疫苗同步在研。
管线梯队已经成形,但不可否认的是,所有核酸产品目前均处于临床阶段,尚无商业化产品,短期内无法贡献收入,反而需要持续的资金投入。
中药创新药管线同样经历波折。2026年6月,子公司广州悦康生物制药主动撤回通络健脑片注册申请,理由是依据国家药监局最新审评建议需进一步补充临床研究病例。
该项目累计开发支出约5723.07万元,公司对其全额计提减值,前期投入转为沉没成本,管线推进的不确定性由此显性化。需留意,公司公告明确,将视后续研究情况再次提交注册申请,该项目并未被放弃。而今,悦康药业正处在旧增长引擎减速,新引擎尚未点火的转型阵痛期。(本文首发于钛媒体App,文丨健闻千观,作者丨曹三堇)

 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论