





文 | 镜相工作室,作者丨阮怡玲、胡苗,编辑丨程述白
今年双11,于亚明三个店铺的广告费,单日最高超过了2万元,比平时每天的6000元涨了不少,但销量却没有出现相应的增长。第一天短暂迎来一波订单,第三天销售就开始明显疲软。
四年前,于亚明刚入行时,双11还是另一番光景。那时他在江西赣州做家居店铺,双11是他一年中最期待的销售节点,店铺单量通常能增长为日常的5~10倍,第一天过后也不会有明显的下滑。他提前备货、争取流量、熬夜盯盘,确实有机会换来超出预期的回报。
感受到这种变化的,不止于亚明。电商战略分析师李成东的判断是:双11的牌桌还在,但越来越像一场大品牌的游戏——平台有销售目标和业绩KPI,大品牌转化效率更高,更容易帮平台完成销售任务,平台天然会把更多流量分配给品牌。
平台的选择,写在规则里。
2024年6月,淘天在商家闭门会上弱化“五星价格力”,改回按GMV分配搜索流量——同样的曝光,平台更愿意给能产出更高交易额的商家,而品牌有溢价能力,白牌没有。这套底层流量分配方向,在此后几年也没有反转。
抖音把流量从达人手里挪给了品牌店播。2024年到2025年,抖音弱化“绝对低价”、重回GMV优先,流量持续向品牌自播和商品卡倾斜。
平台用GMV和转化效率做尺子,大品牌的结构性优势被规则放大了。中小商家不是输给了对手,是输给了尺子。
有些人的双11,早就结束了
今年双11,何文波所在的电商品牌没有做任何特别安排。品牌照常报名参加了平台活动,但既不会为此提前准备大量库存,也不需要专门安排团队去抢流量。
他还记得前些年的双11首日,公司会准备火锅和零食,全体同事几乎都要通宵值班,处理价格、发货等环节可能出现的异常,如果卖得好,还有奖金。
后来,通宵变成了留到凌晨一两点;最近两三年,大家甚至不必到公司守着,只需要在家盯着数据。
于亚明的动作更简单。他在江西赣州家居产业带,线上经营着三家店铺,年销售额加起来大约5000万元。他对今年双11的主要准备工作,即设计促销方案、链接工厂,三个人一天就能完成。
唐天兴在河北白沟做箱包和居家日用品生意,他对今年双11的态度是“平台有什么活动,就报名参加,没抱太大的希望。”
不投,是因为算不过账。
于亚明今年依然投了广告费,单日最高超过2万元,涨幅超过平日的两倍。但销量没有出现相应的增长:活动开始前的七八天,店铺几乎没有了订单;开售第一天的销量,只是把这些时间的订单集中到了这一天;到了第三天,销售开始明显疲软。“以前投入是有回报的,现在投了也不一定有。”他说。
而且订单本身也不一定意味着最终收入。于亚明发现,一个店铺在活动开始一个多小时后,后台显示销售额达到96万元,但后来的实际成交只有15.7万元。
订单中,有些来自凑单后退款,有些涉及退差价。按照平台的规定,消费者花1000元买了商品,半年后在大促时发现价格降到800元,就可以重新下单,再申请退掉之前购买的商品。
他算了一笔账,他的三家家具店铺,平台扣点约占销售额的6%,人工约占2%,售后约占5%,税务最低约占1.5%,再加上推广费用,经营成本约为销售额的30%。
对利润空间有限的中低端家具商家来说,任何额外成本,都在侵蚀原本就不宽裕的利润。
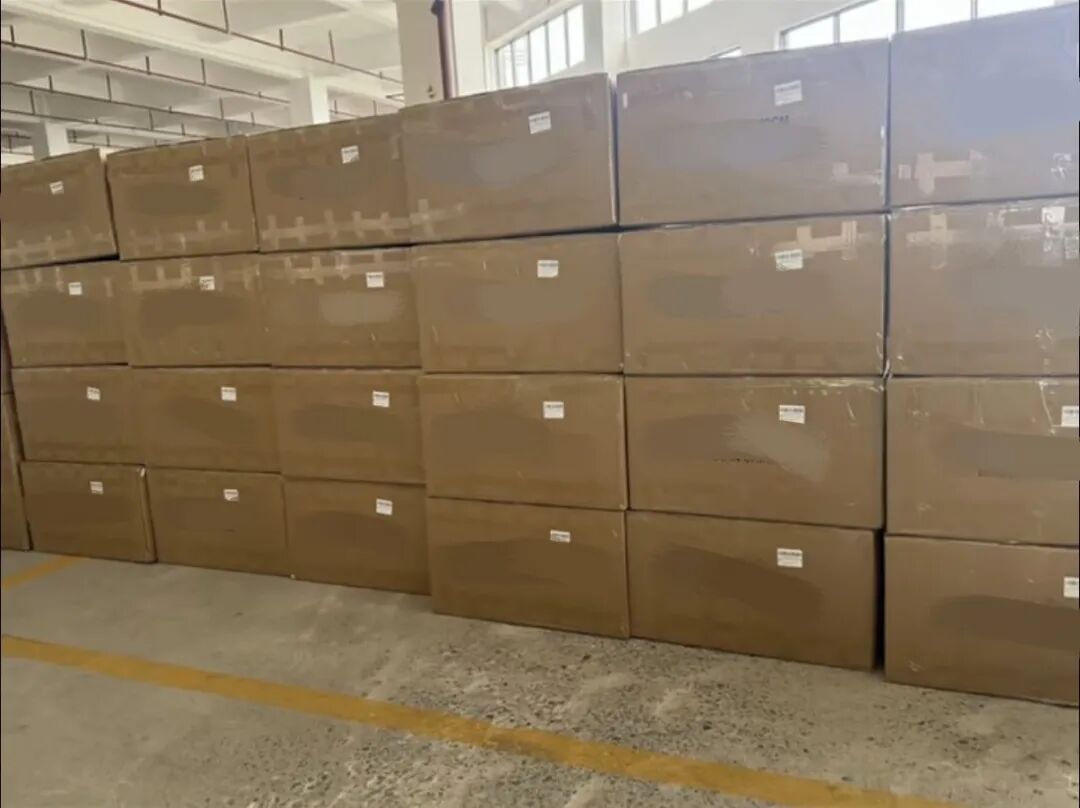
今年双11,于亚明的仓库正在准备发货。图源:受访者
老木的账算得更细。他深度参与了两次双11后得出结论:销售额和利润是两回事。2025年,他和团队正在做一个加拿大保健品电商项目,精心筹备了双11:增加社交平台种草和达人合作,也在电商平台加大投流。销售额确实增长了,但最后是亏的,利润甚至不如三四月份的淡季。
他复盘这笔账:“假设平时一个月卖10万元,有2万元利润,利润率20%。到了双11,期待销售额做到20万元,即使利润率降到15%,也能赚3万元。但实际情况是,销售额做到了20万元,利润率却不到10%。原来卖10万元能赚2万元,结果销售额翻了一倍,利润反而不到2万元。”
但在以前,这笔账是算得清楚的。于亚明刚入行那几年,双11是他一年中最值得期待的销售节点,店铺单量通常能增长为日常的5~10倍,第一天过后也不会有明显的下滑。
唐天兴记得自己做得最好的一次双11,单款产品当天销售额超过200万元,头部直播间同时在线人数达到七八万人,两三百个款式分发给平台主播,订单很快堆满仓库。平时只有十五六人的仓库,最忙时要临时增加到五六十人,还得从当地招小时工。
那是双11还能带来真实增长的时候。一个尚在起步的品牌,可以在一天之内卖出超过一个月的销售额;商家提前备货、争取流量、熬夜盯盘,也确实有机会换来超出预期的回报。
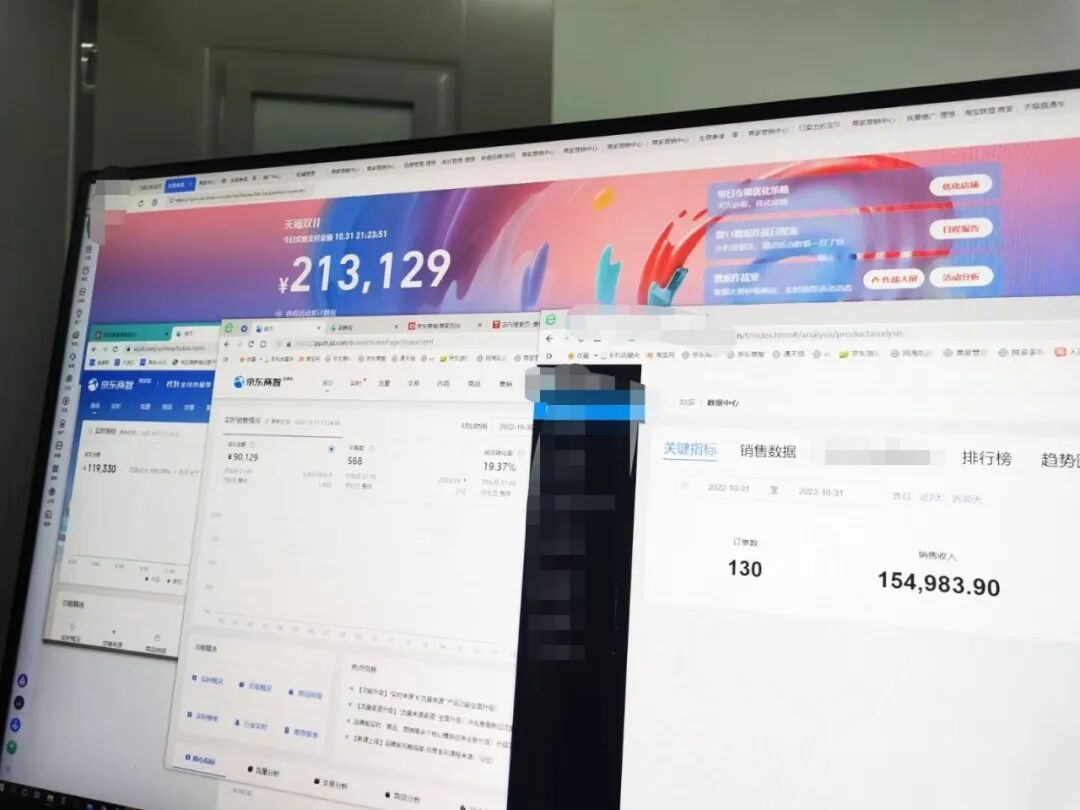
2022年双11“开门红”第一天,老木所在品牌全平台销售额接近100万元。此前,公司月均销售额只有40万元。图源:受访者
而如今,对很多商家来说,双11已经不再是每年清单上必须参与的活动。
10月20日,双11全面开售现货的当天,李成东和一群电商老板吃了一顿饭。老板们的话题五花八门,有行业内的税务、跨境出海,还有行业外的AI、机器人。但在李成东的印象里,从没有人提起过“双11”。
在他看来,双11越来越像一项成熟的日常业务,老板们只需要将具体的促销安排和运营工作交给业务部门,自己不会再多看两眼。
平台的尺子,改成了对大品牌更有利的样子
受访的中小商家不再愿意为双11投入更多。而对平台来说,这场大促的流量分配规则,过去两年来,也似乎一直在往对大品牌有利的方向调整。
2024年6月底,淘天在商家闭门会上明确弱化“五星价格力”,切换为千展GMV(综合 GMV、客单、转化)分配搜索流量。
“五星价格力”是根据单品在淘宝内外同款商品的价格情况,给出1-5的星级,以此判断商品是否具有价格优势。在这种体系下,商品的价格越低,流量会越高。这对白牌、低价商家有利。
而考核的重点转变为GMV后,流量分配同时考虑客单价和转化率。同样的曝光,平台更愿意给能产出更高交易额的商家。品牌有溢价能力,白牌没有。
这套底层流量分配方向此后没有反转:五星价格力工具保留,仅在标品比价类目中保留小幅加权;大促阶段虽然持续推出官方立减等价格类玩法,但属于促销权益,没有恢复“谁便宜谁拿流量”的导向。
后续淘天持续叠加商品体验分、信息质量分、AI 搜索推荐等维度,流量变成综合转化与GMV产出能力的组合评估。
抖音则把流量从达人手里挪给了品牌店播。网经社监测数据显示,2024年,抖音直播GMV大盘内,店播GMV占比41%,首次超越达人直播的38%;2025年直播大盘内店播占比进一步升至52%,达播降至约30%。
唐天兴的遭遇恰好对应了这个窗口:他2023年靠头部主播单款卖200万,2024年主播流水从2亿掉到2000万。不是他做错了什么,是平台把流量从达播挪向了店播。
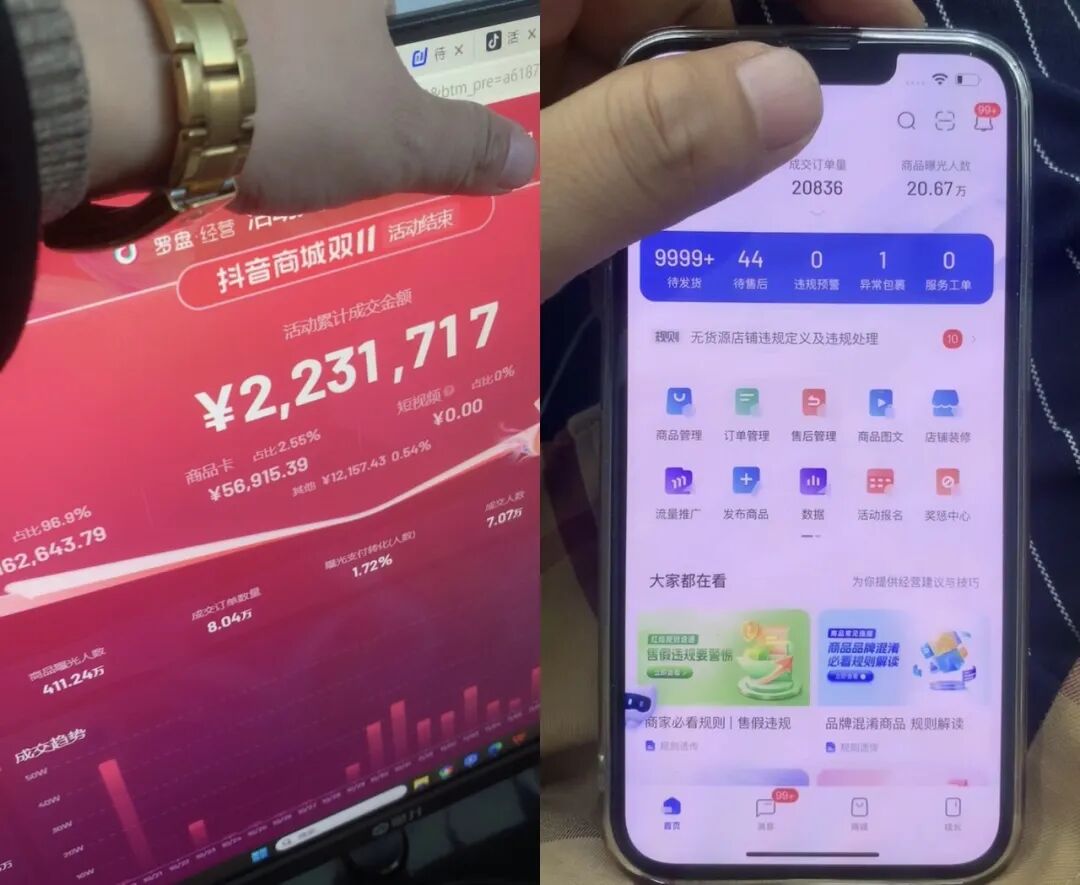
2023年,唐天兴店铺的双11经营数据。图源:受访者
更关键的变化发生在算法层面。2025年,抖音电商打通广告流量池与自然流量池的底层打分体系,免费自然流量的竞争基准和付费流量对齐,不少商家感知到,纯依靠内容获取免费曝光的门槛抬升。
2026年,抖音的流量考核指标加大了结算率的权重——卖出去不算数,卖出去没退货才算数。
品牌商家供应链、品控、售后体系更成熟,结算率更容易稳定;大量中小白牌商家退货率偏高,在这套机制下流量权重更容易承压。抖音并非简单“偏爱品牌”,而是用结算率这一成交质量指标筛选供给,具备稳定履约能力的商家更容易拿到流量。
天猫自己的战报,也在讲同一个故事。2022年天猫双11战报还写着“有29万品牌、数百万中小商家、主播报名”。此后,“中小商家”逐渐从战报的叙事重心里淡出,品牌名称、旗舰店和单品表现越来越频繁地出现。
2024年,超过1.2万个品牌开卖首日成交增速超过100%;2025年,30516个品牌首日成交翻倍;2026年开卖4小时,124个品牌成交额破亿,27681个品牌成交额超过去年双11全天。
哪些品牌跑得快、哪些商品卖得好,以及哪些商家能在短时间内创造更多成交?成为了平台最为关注的话题。
何文波从流量结构的变化里看到了同一件事。他在一家大健康品牌负责电商渠道,据他估算,如今的大促,过去自然流量可能占到50%,现在可能只有5%左右。据何文波透露,他所在品类的拼多多推广费比已经超过40%,在一些自媒体渠道,品牌营销费用甚至可能占到销售额的70%~80%。
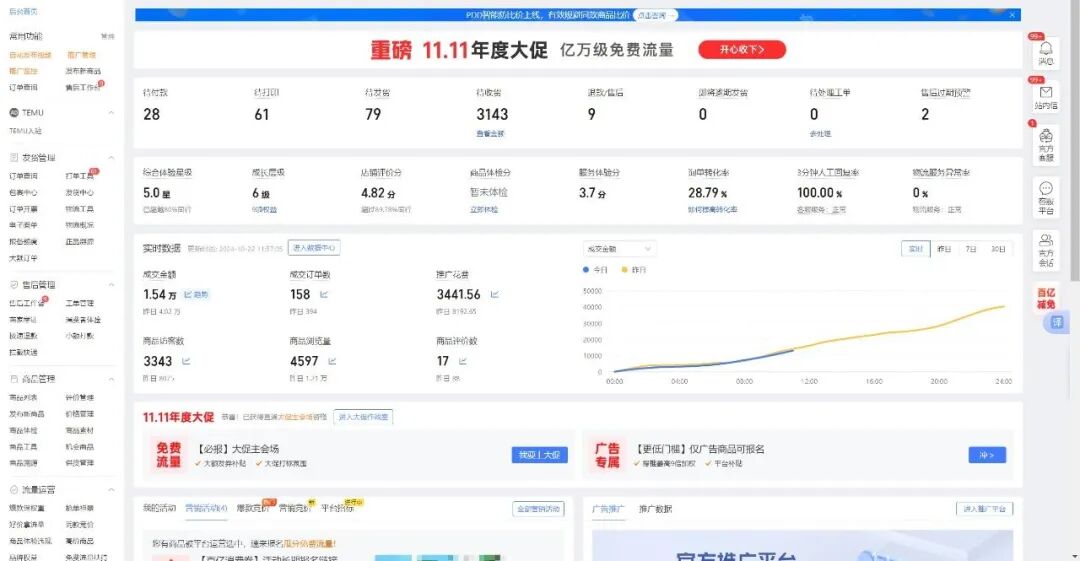
2024年双11期间,何文波负责的其中一家拼多多店铺的经营情况。图源:受访者
“以前,一盘货的经营逻辑是尽量让付费流量不亏钱,再通过自然流量赚钱。现在自然流量可能只有5%,甚至更少,更重要的是看整盘生意能不能赚钱。”何文波说。
何文波认为,随着消费疲软和流量触顶下滑,UV价值(每个进店访客平均带来多少销售额)在流量分配机制中的权重也在变高。平台每给一份曝光,都会计算这份曝光能带来多少销售额。同样的流量,品牌有知名度和消费者信任,转化率更高,平台就更愿意把流量给品牌。
“为什么头部效应越来越明显?就是越往头部走,平台越愿意给流量,因为头部商家能够产生更多交易;越往下走,商家就越容易被挤压。”他说。
李成东把这件事的底层逻辑说得更直接:品牌有足够的利润空间去做促销。同样一件商品,品牌商品的定倍率可能更高,原本成本20元的化妆品,售价可能达到200元,即使促销降到100元,中间仍然有一定的利润空间。对利润微薄的中小商家来说,降价促销却可能很快触及成本线。
平台需要成交,品牌需要增长,消费者需要优惠——这三者并不矛盾,但品牌接得住流量,中小商家接不住。
双11的牌桌还在,所有人必须参加同一场比赛,但发牌规则已经改了——品牌拿到的牌面,和中小商家拿到的,不是同一副。
商家的选择
李成东把双11的处境总结为“从最大变成之一”。
何文波则有一套自己的打分体系:如果把过去对双11的重视程度算作10分,618是8分,其他活动可能是4到5分。现在的双11最多只有6分。不同活动之间的差距已经缩得很小。消费者不必等到双11才购买特价商品,商家也不能再指望一个促销节点就带来明显的销售跃升,
当双11不再是唯一重要的节点,商家的动作开始分化。
有人转向海外。2024年后,唐天兴开始做外贸社媒,把产品发往海外本土仓,入驻当地电商平台,同时组建外贸团队,向中亚、东南亚、非洲等市场的B端客户供货。
有人回到供应链。老木今年不再自己做品牌,转而帮助河北的工厂做线上化。他在北京工作,接触石家庄、沧州、保定等地企业,也跑过山东的工厂,涉及服装、箱包、保健品等品类。
老木的判断很现实:2024年想在直播平台选一个不错的赛道做到一线,至少要准备300万到500万元的预算;2026年想达到类似效果,可能需要上千万元。“这些还只是最低限度的投入预期,不代表一定能做成。”
“推广打法越来越透明,几乎没有信息差,单纯依靠直播投流和内容种草,很难建立长期竞争优势;与其盲目从零搭建一套品牌业务,不如先从自己更熟悉的供应链入手,毕竟做电商,产品才是胜负手。”他说。
也有人尝试做品牌,但这条路对多数中小商家并不开放。于亚明正在试图通过提高客单价、推进品牌化经营,改善原有生意的利润。但这些尝试还没有带来明显成效。房地产市场下行影响了部分家居消费需求,品牌建设又需要长期投入,他也不敢贸然扩大规模。
栩栩选择了一条并不常规的路线。她从2021年开始做头饰,从一开始就没有尝试过付费投流,产品价格从10~30元逐渐调整到50~80元价位,慢慢形成了自己的小品牌。今年双11,她只需要报名参加活动、与达人对接直播付佣金,不再进行任何额外投入。由于没有额外投流支出,如果订单量达到平时的两倍,利润也有可能翻倍。
但她认为,这套逻辑只适用于有品牌、有价格底线、有稳定客群的商家。“如果是没有自己产品线、卖的都是同质化商品的商家,双11可能确实没有太大区别,利润尤其取决于对投流成本的把控能力。”
一位有15年电商运营经验的“老兵”总结:“未来双11基本上都不存在了”。但紧接着又补了一句,“只要平台流量竞争仍然存在,商家就很难完全退出这场竞争。”
商家们并没有停止寻找增长,只是越来越难以把增长寄托在任何一个促销节点之上,声势浩大的双11也不例外。
(应受访者要求,于亚明、何文波为化名。)

 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论