






文 | 破茧Bio
全球科技股持续回调,带动近期大盘连续下挫,本就处于低谷的医药赛道亦遭遇严重抛压。甚至很多投资者抱怨:“上涨没看到医药股身影,下跌却总是身先士卒。”
对医药股当下的处境,投资者其实没有必要过分悲观。早在今年6月破茧Bio发布的创刊文章《中国创新药,杀出一个黎明》中,我们就已提出:此前普涨式的全面反弹已告一段落,后续更可能进入结构性分化行情。
当下市场走势,正在印证当初判断。尽管我们判断医药行业短期仍将承压,但长期向好的趋势没有改变,因为中国医药产业的底层竞争力正在不断提升。资本市场最昂贵的代价,从来不是亏损,而是在一个新兴产业跃迁的起点上,仍用旧地图丈量新大陆。
短期看,股市是投票器;长期看,股市是称重机。从核心价值层面考量,中国医药产业依然稳中向好,只是需要投资者多一些耐心。过去我们更多被MNC视为一个庞大市场,如今我们已然成为世界药物研发体系中的重要一环。坐上牌桌后的中国医药产业,影响力与话语权早已今非昔比;当然,这种力量传导至业绩层面仍需时间。
只要多给一些时间,中国医药产业所蕴含的机会,将远大于所面临的风险。
研发能力闪耀国际舞台
2026年欧洲肿瘤内科学会(ESMO)年会,即将在西班牙马德里开幕(10月23日至27日)。对于大多数投资者而言,这不过是医疗界又一次年会,但对于中国药企而言却再次刷新历史。
在ESMO年会中,最受关注的环节之一当属LBA( Late-Breaking Abstract),即“最新突破性摘要”。它专门用于收录那些刚完成、且具有重大临床意义的研究成果,通常要求是随机对照的II期或III期临床试验,其结果具备改变临床实践或重塑治疗格局的潜力。
本届ESMO年会共收录91项LBA,而其中来自中国原研的研究项目就达到29项,约占LBA总数量的三分之一,创造历史新高。共有5项中国原研的研究项目入选规格最高的主席论坛,而今年ESMO全部入选主席论坛的项目数仅为12项,中国项目占比高达41.7%,同样创造历史新高。除入选LBA的项目外,复宏汉霖、再鼎医药、石药创新等公司的创新管线也在大会上披露了最新数据。
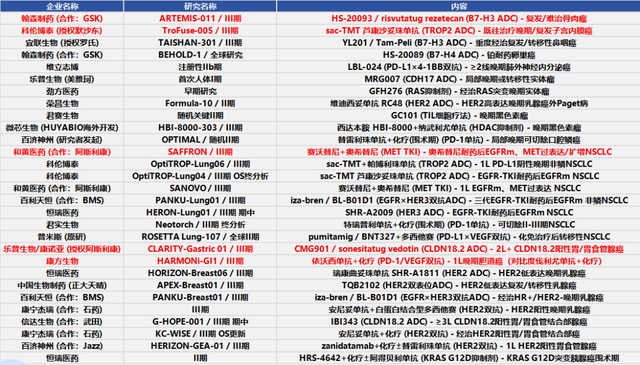
图:入选2026年ESMO LBA的中国项目
全球创新药研发最前沿的舞台上,中国药企已然开始扮演重要角色,虽然药物研发的周期较长,但不断给出的临床数据正在逐渐将预期落地。这些中国原研的资产中,大概率将诞生改变现有疾病治疗格局的重量级产品。
地缘政治绝非“达摩克利斯之剑”
谈到中国医药资产,无法回避地缘政治的话题,甚至很多声音直呼:地缘政治是悬在中国医药产业头上的“达摩克利斯之剑”。然而,地缘政治叙事最大的陷阱,在于把“政治意愿”等同于“产业可行性”。
《生物安全法案》的立法轨迹本身就是一堂生动的课。2024年初草案直接点名药明康德,市场以腰斩回应,恐慌达到顶点。可是经过近一年参众两院博弈,该法案最终未能纳入2025财年《国防授权法案》。事实证明,“政治意愿”在真正的产业需求面前,并不能直接转化为药企的“愿意”。华盛顿随后转向机制绑定的渐进策略,但“一刀切”这个被市场定价了整整两年的极端情景,在立法事实面前被大幅推迟。
比立法博弈更底层的,是产业链的物理结构。
跨国药企对中国CDMO的依赖,不是一句“政治正确”可以切割的。MNC供应商认证周期通常以年计,涉及技术、质量、EHS及合规的多部门交叉审计,一旦进入合格名录,变更供应商需要启动复杂的影响评估和再验证流程,成本高昂,形成强锁定效应。更关键的是,MNC对供应链的价格敏感度远低于对韧性、可追溯性和零重大质量事件的追求,毕竟API成本仅占终端制剂销售额的一小部分,为稳定供应支付溢价是行业常态。
中国头部CXO恰好在这个“韧性溢价”的维度上建立了结构性壁垒。人才红利、化学能力、合规产能、知识产权保护的综合优势,使中国在化学CRDMO领域的地位在中期维度内难以被撼动。印度最大CDMO的营收体量仅为药明康德的五分之一,且增速并未呈现替代性放量。药明康德来自美国客户的收入从2023年的261.3亿元升至2025年的312.5亿元,收入贡献从65%升至72%;药明生物北美收入占比从47.4%升至58.1%。如果脱钩在产业层面真的可行,这些数字应该走向反面。
比成本优势更不可逆的,是效率优势。2025年全球进入临床的新分子中,有一半来自中国;中国肿瘤管线启动量占全球56%,临床招募周期显著短于欧美,从发现到临床的周期约为全球平均的一半。麦肯锡的数据显示,中国贡献了全球约29%的创新药管线。跨国药企正面临一个残酷的时间窗口:2026至2029年间,仅20款重磅炸弹药物专利到期,原研药厂预计损失的年销售额就达1764亿美元;2031年专利悬崖的规模更被测算为2800亿美元。面对这样的收入断层,放弃中国管线和中国产能,不是“脱钩”,是自断补给线。
2025年中国药企对外BD交易总规模约1360亿美元,全球金额超5000万美元的重大BD交易中,约48%的交易对象涉及中国企业。三生制药将PD-1/VEGF双抗以12.5亿美元首付款、60亿美元总额授权给辉瑞,刷新国产创新药出海首付款纪录。2025年中国创新药BD出海授权总金额是2024年的2.5倍,占全球总额的49%,首次超过美国。
资本管制可以设置壁垒,但无法消灭切实存在的需求。
情绪与价值背离
股价的方向,从来不取决于“好不好”,而取决于“预期差”。它是一个比较的结果,而比较的对象正是虚无缥缈的“预期”。
当下中国医药板块的定价,隐含的是一个极度悲观的假设:地缘脱钩不可逆、融资寒冬无尽头、创新价值无法在全球变现。在这个假设下,估值被压缩到了极致。行业估值降至十年来的底部水平,公募基金持仓比同样处于近十年底部。
然而,就在估值被摁向十年底部的同一个时间窗口里,产业竞争力的坐标却在向历史高位移动。
ESMO的口头报告数量、头对头胜出的临床数据、BD交易总额对美国的超越、全球临床新分子的一半来源——这些不是边缘改善,而是产业位势的系统性抬升。估值定价的是“中国医药可能被排除在全球体系之外”,基本面讲述的是“中国医药正在成为全球体系中越来越难被替代的一部分”。两者之间的裂口,就是预期差的物理形态。正如破茧Bio此前文章说的那样:这是一根被压到极限的弹簧,当压力消退时,过去积攒的强大压力将成为反冲的动力。
当前医药板块所处的状态,恰恰是基本面向上、估值向下的极端背离。这种背离不会无限持续,因为资本市场最终无法长期无视一个事实:一个正在以工程师红利和临床效率重塑全球研发成本结构的产业,一个在ADC、双抗、新分子类型上开始输出全球标准疗法的产业,其定价不应该停留在“脱钩恐惧”的折价状态里。
预期差不需要完美世界来兑现,只需要地缘与融资环境不再朝最极端方向演绎。当地缘政治逐渐降温,当融资环境逐渐回归常态,中国医药资产的价值自会回归它应有的水位。
价值确认终将到来
如果把视线拉长到三十年,中国医药产业走过的路,是一个文明体在生命科学领域完成工业化追赶之后,必然向创新前沿攀升的缩影。
1990年代,中国药企的主体叙事是仿制药和原料药,是全球医药产业链最低附加值环节的沉默供给者。2015年药审改革拉开帷幕,海归科学家批量回流,临床试验效率在制度基础设施改善后开始释放,资本市场的通道被逐一打开。
从PD-1时代的跟随与内卷,到ADC和双抗时代的并跑与局部领跑,再到今天在ESMO讲台上用头对头数据挑战全球标准疗法——这条曲线不是某一年突然出现的,它由无数个在实验室里熬过的夜晚、无数个被否定的分子、无数轮在资本寒冬中险些断裂的现金流铺成。
今天站在这里的中国医药产业,不是一个等待“反弹”的板块。它是一个已经完成了能力积累、正在将能力转化为全球定价权的产业主体。ESMO的数据、BD的金额、CDMO的锁定效应,都只是这种转化在报表和讲台上的显影。真正重要的东西在更深的地方:一个拥有庞大工程师群体、完整制造体系、高密度技术人口和全球最具竞争力试错成本的国家,一旦在生命科学领域找到了从“科学”到“工程”的转化通道,它的攀升就不会因为几项立法、几轮加息或几次情绪性的抛售而终止。
投资中国医药,本质上是投资一个确定性:全球医药创新的重心正在东移,而中国是这场东移不可绕过的坐标。这个确定性不会因为短期的股价波动而增强或减弱,它只会在时间中自我实现。
风暴的中心往往最安静。当市场还在争论“最坏的事会不会来”的时候,产业已经用数据给出了答案。当估值还在为最悲观的假设定价的时候,ESMO的讲台、跨国药企的支票簿、全球临床管线的流向,已经在为另一种未来投票。
中国医药产业的价值确认,迟到了太久。但价值并不会缺席。那些在十年底部区域被恐惧错杀的定价,终将在产业竞争力的重力作用下,回到它应该在的位置。


 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论