





文 | 独角兽观察
近期短剧行业出现了极具反差的一幕。
一边,腾讯微信绿泡泡短剧挂出一纸限时政策:新上剧集连续7天享受100%收入激励,其中90%为现金、10%为广告金,近乎把全部分成让利给制片方与投流团队,同时启动公众号小说改编微短剧的扶持计划。另一边,字节旗下红果短剧官宣,将从11月起分阶段下线曾支撑其早期爆发的金币任务体系——那个"看剧赚零花钱"的获客引擎。
一进一退,很容易被讲成一个"腾讯进攻、字节退守"的攻防故事。但只要把这组动作还原到两家平台真实的成本结构、用户底盘、变现逻辑与监管约束里,就会发现这个判断过于肤浅。
金币模式曾经是下沉短剧最低成本的获客方式,高分成补贴也是平台抢供给的常规武器;
这一次,两家同时选择了方向相反的动作,背后是两套商业模型的正面碰撞。短剧赛道野蛮增长的时代正在落幕,大厂开始进入"选路线、算ROI、取舍流量"的精细化博弈阶段。
同个赛道的相反政策
金币模式一度是短剧行业最省事的流量解法。用户看剧、刷任务、领金币,平台用极低的现金成本换回下沉市场的海量日活。这套机制的商业闭环本质是广告优先:金币拉长用户观看时长、抬高广告曝光位,用户看得越久,平台可售卖的广告库存越多。
问题在于,这个闭环的边际收益正在走弱。当行业广告单价持续下行,用户对"看剧领金币"的刺激逐渐脱敏,继续补贴换来的,可能是越来越多只为收益、不为内容停留的羊毛型用户。
红果选择下线金币,表面是关停一款运营工具,实质是主动出清一批低LTV、低付费意愿、高度依赖广告补贴的流量。行业最初的反应往往是"字节是不是放弃短剧了——这个结论,后面会被证明过于浅层。
再看另一侧。微信生态内的短剧入口,用户来自公众号、视频号、社群转发,原生就是内容消费者,并没有"看剧赚钱"的预期。
腾讯此时抛出100%分成红利,从政策规则来看,这一红利主要面向剧方与投流服务商,目的吸引优质供给,而非面向 C 端羊毛用户
政策一出,制片方和投流社群迅速热议,一批团队开始测试微信的投放链路。但这里要先打一个问号:腾讯愿意让利,仅仅是为了从字节手里挖剧方吗?如果答案这么简单,这场博弈的分量就被低估了。
补贴只是工具,工具的取舍取决于平台底层的约束条件。红果和绿泡泡的短剧业务,从一开始就不在同一个竞争坐标系里——它们的用户从哪里来、成本由谁承担、收入靠什么兑现,几乎是三套不同的账本。忽略这一点,就会把一次战略选择误读成一次市场输赢。
生态底盘决定上层抉择
两家动作相反,不是因为谁更激进或更保守,而是因为它们站上的地基完全不同。
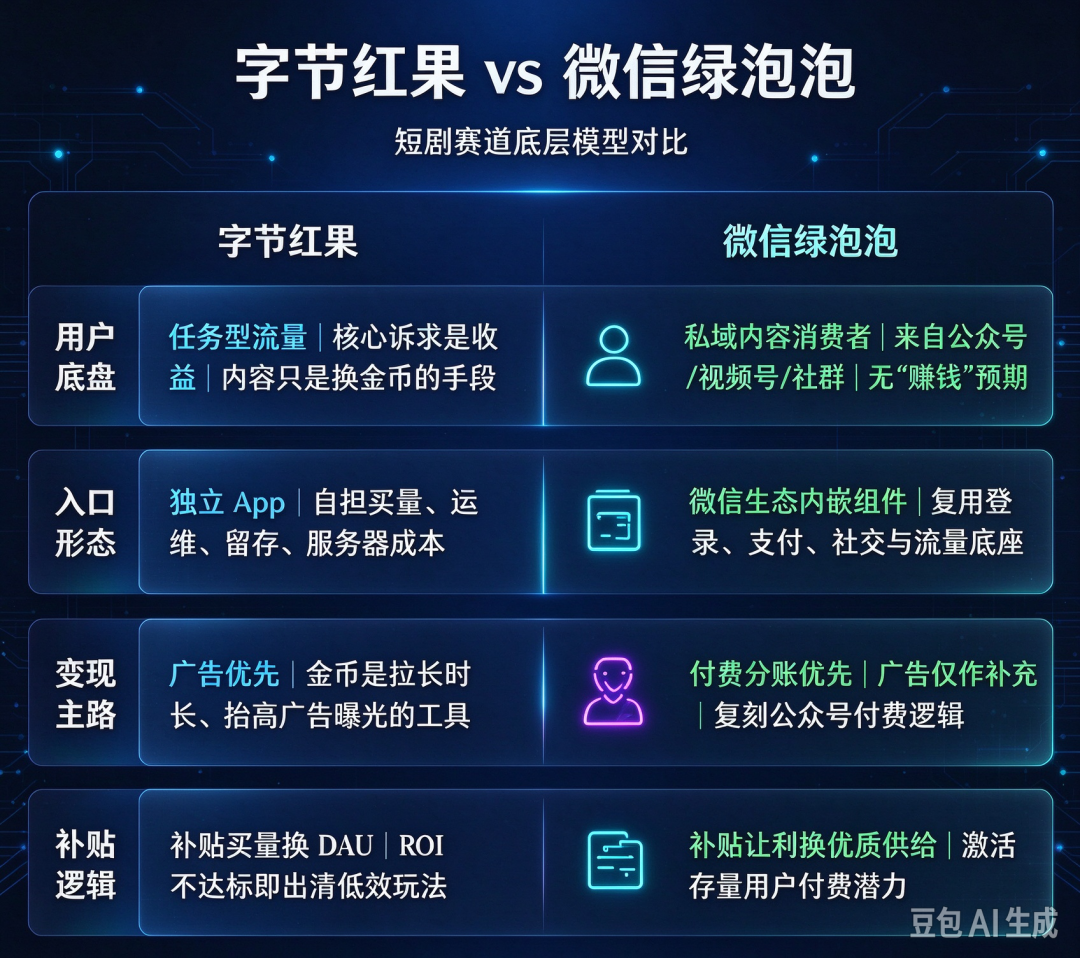
红果沉淀的是任务型流量。很多用户打开App的第一诉求是收益,看剧是换取金币的手段,这类用户付费意愿天然薄弱、留存靠刺激而非内容。这种流量属性,决定了它的商业模式只能深度绑定广告——一旦广告供给的价值下行,整个盘子的商业效率随之松动。
绿泡泡承接的则是微信私域里的内容消费者。腾讯的目标不是低价买下沉羊毛流量,而是挖掘存量微信用户的付费潜力。
一个是"为收益而来",一个是"为内容而来",这两类人群几乎不互通。字节想甩掉的低质量流量包袱,恰恰是腾讯不必、也不想承接的;腾讯想要的付费短剧供给,又必须跟着"愿意为内容付费的用户"走。供给永远流向能赚钱的地方,这是两家策略分化的第一条暗线。
入口形态的差异,让两家的成本口径彻底拉开。
红果是独立App,要独立承担买量、运维、留存和服务器成本,业务单独考核盈亏。在这种结构下,任何低效玩法都没有长期输血的空间——当金币带来的流量算不过账,关停就是理性选择。
绿泡泡是微信生态内的组件,复用微信登录、支付、社交传播和公众号流量底座,几乎没有独立App那笔沉重的拉新成本。对腾讯而言,短剧不是一个要单独跑通盈亏的创业项目,而是存量生态的一块变现拼图。
同样一笔补贴,两家的成本口径、回报周期和容错空间完全不在一个量级。这也解释了为什么腾讯敢拿出100%分成,而字节更倾向于对低效流量做减法。
成本结构之上,是对终局路线的不同押注。红果过往走的是广告免费路线,金币本质是一款时长运营工具;当广告单价下行,这条路线的闭环难以为继。绿泡泡本轮政策的导向,则是优先扶持充值付费短剧,把广告放在补充位置,复刻公众号付费内容的逻辑,赌的是精品付费短剧的长期稳定性。
短剧行业长期存在两条路线之争——靠广告变现的免费短剧,和靠充值回本的付费精品短剧。这一次,两家大厂用各自的资源投了不同的票。
剧方与投流商才是摇摆变量
没有平台忠诚度,只有ROI忠诚度。
短剧产业链上最核心的玩家从来不是平台,而是投流服务商与制片方。他们对平台没有忠诚,只有对ROI的忠诚——决策标尺永远是回款速度、风控松紧、分成比例和投放模型好不好跑。
金币下线后,一批依赖金币流量跑量的中小团队会面临投放模型失效、跑不出正向回报的困境,短期内自然会向微信迁移,推高微信短剧的供给。
这里有一个必须点破的规律:历史上所有平台的高分成政策都会有窗口期,最终都会随供给饱和而收敛。
推演一步就清楚:大量剧方涌入,公众号和视频号里可转化为短剧的流量是有限的;供给一多,投放出价和获客成本随之抬升,100%分成带来的利润优势,很可能在几个月内被投流成本吃掉。
一线从业者的两难正在这里——要不要押注绿泡泡,还是观望红果后续会不会拿出新的替代流量方案。
硬币的另一面是,供给侧可能发生良性出清。金币生态催生了大量靠“强钩子”、低质感、以长时长广告为导向的短剧;而付费赛道天然要求剧情、反转和收尾能支撑用户真金白银地充值,筛选标准完全不同。从这个角度看,低质广告短剧流出、付费向精品化倒逼,或许是这场变迁里最值得观察的中期结果。
另外,影响平台决策的还是一张无形的手——监管是藏在政策背后、却经常被忽略的推手。金币模式天然带有"看剧赚钱"的诱导属性,属于诱导沉迷、诱导任务、广告合规的重点关注类型。红果下线金币,某种程度上是主动削减高风险玩法、降低舆情与合规隐患。
付费短剧并非高枕无忧,它要面对另一套合规考题:付费诱导、退款纠纷、内容尺度审核、备案管理。在微短剧备案、时长管理、营销规范持续收紧的大背景下,两家其实都在向更干净的合规叙事靠拢,只是走了不同的路。
短剧在两家集团大盘里的战略分量,也决定了它们愿意为这件事输血多久。
字节的基本盘是抖音电商、全球广告与TikTok,短剧属于增量副业,ROI一旦不达标就优先出清低效玩法,资源向核心主线倾斜。腾讯则在游戏增长承压、广告复苏缓慢的背景下,把视频号与公众号生态变现当作长期重点,短剧是已经验证过高转化的付费内容载体,战略权重更高,因此愿意短期让利、换取生态资产的沉淀。
结语
保持中立地看,这场反向押注没有赢家通吃的剧本,两条路线都有绕不开的软肋。
字节的"去金币化"是一场赌局。 提纯流量,可能同时丢掉基础盘——日活下滑、供给萎缩,能不能用高质量内容承接原有用户,仍是未知数。它赌的是短期阵痛换取长期商业化效率,但代价真实存在。
腾讯的高分成也有隐忧。 补贴可以引来供给,却造不出持续爆款。短剧生命周期极短、爆款随机性强、同质化严重,分成政策解决不了内容供给不稳定、IP沉淀缺失的行业老问题。
还有一个两家都绕不开的共同难题:短剧始终很难建立平台级用户品牌。用户认剧不认平台,这让任何一方都难以沉淀真正的竞争壁垒。
这场"一撤一补"的反向操作,本质不是一场零和的攻防战,而是行业从流量红利期转向效率红利期的标志性事件。
过去,平台比拼谁能拿到更便宜的流量;现在,大厂开始主动挑选流量、挑选供给。字节选择出清低ROI的羊毛流量,用减法换长期健康度;腾讯借着生态优势,用短期让利吸纳溢出供给,赌付费短剧在私域里的变现潜力。
补贴会到期,分成比例会调整,金币模式也未必不会以别的形态变种回归。真正决定赛道格局的,从来不是一时的政策红利,而是谁能跑通一套兼顾商业化、合规与可持续内容供给的闭环。
短剧野蛮生长的时代,已经正式落幕。


 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论