







10月22日,半导体概念股展芯股份(301707.SZ)大幅低开,盘中下探至54.87元,创下上市以来的新低;截至收盘,报55.43元,跌9.52%。股价大跌的导火索,是其前一晚发布的不太好看的业绩。
三季报显示,2026年1-9月,公司实现营收4.11亿元,同比下降18.94%;归母净利润1.43亿元,同比下降27.03%;扣非净利润1.39亿元,同比减少26.57%。Q3单季,更是直接陷入亏损。
至于下滑的原因,展芯股份并未公开披露。但行业同赛道公司业绩也集体承压,他们多指向下游特种领域采购节奏的变化,行业共性压力凸显。
展芯股份主营高可靠模拟芯片及微模块产品的研发设计、测试及销售,可谓热门赛道,且其产品广泛应用于各类国防电子装备中,今年8月7日刚刚上市。不过,其上市后的股价走势如业绩一样,出现明显下滑。10月22日收盘价已经较上市首日盘中高点120.90元,跌去57.33%。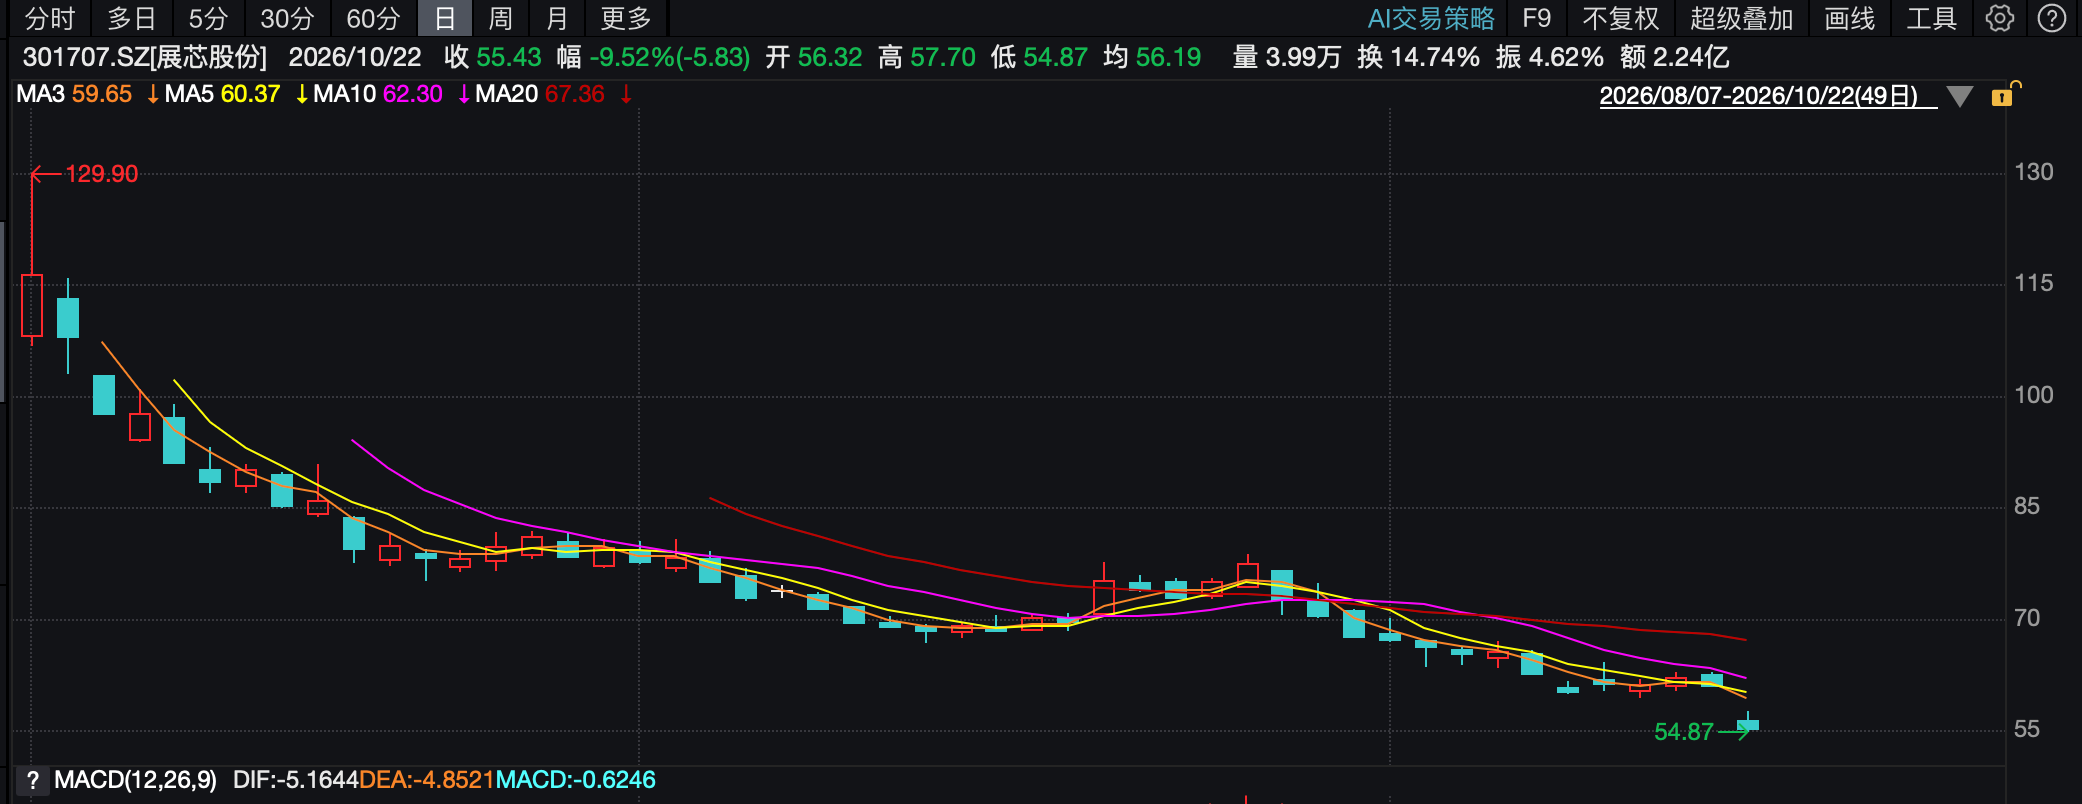
(展芯股份日K线图)
值得注意的是,展芯股份上市即吸引多家QFII建仓,若持股至今,包括MERRILL LYNCH INTERNATIONAL(美林证券)、中国国际金融香港资产管理有限公司-CICCFT10、MORGAN STANLEY&CO.INTERNATIONAL PLC.(摩根士丹利)、高盛在内的外资,悉数处于浮亏状态。
Q3单季现亏损
刚刚发布的三季报,并不是展芯股份上市后交出的首份成绩单,半年报才是。彼时的数据尚稳,上半年录得营收3.27亿元,同比微降3.98%;归母净利润1.43亿元,同比增长15.20%。真正的业绩下滑,开始于第三季度。
Q3单季,公司实现营收8438.67万元,同比骤降49.43%,环比下降57.02%;归母净利润-58.92万元,同比减少100.83%,环比减少100.63%。
对于Q3业绩的大幅下滑,公司并未明确给出原因。但类比招股书披露的往年数据,每年第三季度营收环比二季度确均有下滑,只是今年下滑幅度明显偏大,同比则历年波动较大。2024Q3,公司营收8557.13万元,同比下滑37.24%,环比下滑28.85%;2025Q3,公司营收1.73亿元,同比增长102.52%,环比下降22.92%。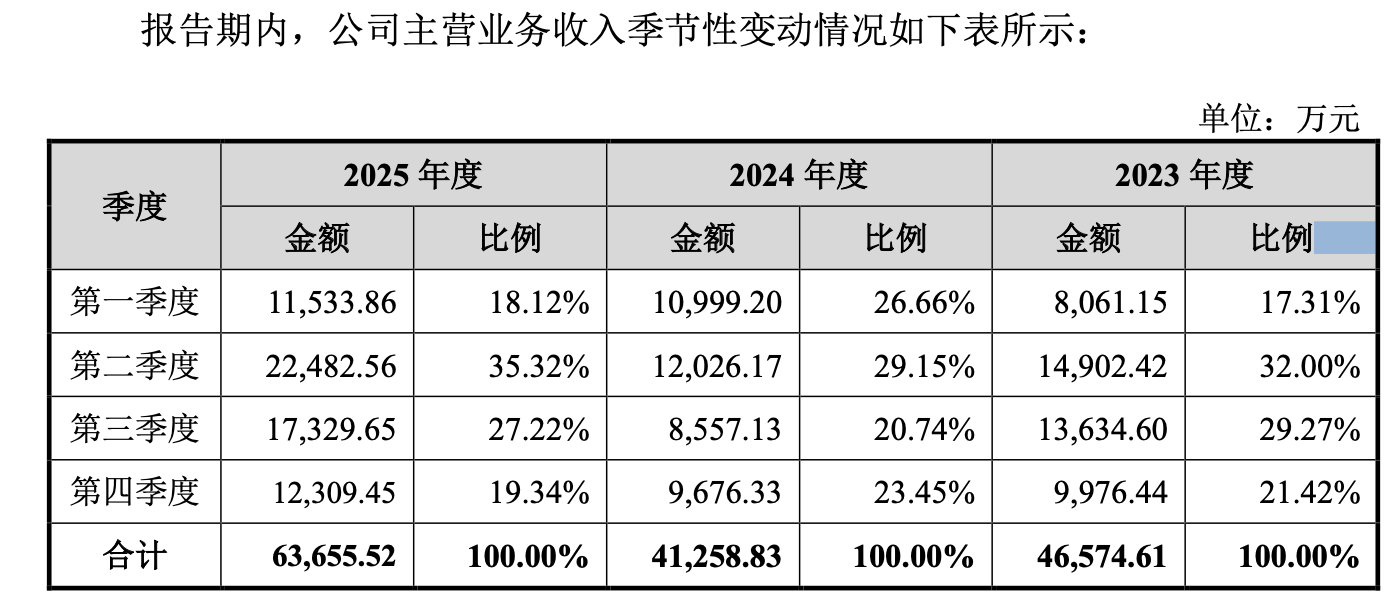
(展芯股份主业收入季节性变化,来源:公司招股书)
需要注意的是,就在前三季度营收下降18.94%的同时,公司各项费用均在上升。其中,销售费用3481.88万元,同比增加3.30%;管理费用4411.62万元,同比增加35.08%;研发费用9259.20万元,同比增加16.95%;财务费用42.87万元,同比增加74.93%。
时间拉长来看,展芯股份研发费用持续在增长,从2023年的3892.57万元增至2025年的10955.03万元。今年半年报披露,报告期内公司的研发投向主要为电源管理类芯片、信号链类芯片、三维堆叠电源模块、三维堆叠异构集成超高功率密度大功率电源模块。截至6月末,公司研发人员193人,占公司员工总数的41.24%,主要以硕士研究生和本科生构成。研发人员中本科及以上占比为97.41%,其中硕士研究生及以上占比46.11%。且公司明确表示,“将持续加大研发投入。”
同行集体承压
当然,展芯股份的业绩下滑并非孤例,其同行业绩都在集体承压。
公司自主进行芯片设计和封装设计,主要产品包括模拟集成电路和微模块两大类,同时公司还向客户配套提供分立器件产品。公司产品系供电系统电路中的基础组成部分,用于实现升降压调节、保护、开关控制等功能,公司产品矩阵已覆盖从分立设计到高集成度设计的多种设计方案。自设立起即聚焦于军工电子应用领域的用户需求,广泛应用于机载、弹载、舰载、陆基、单兵等各类装备平台,下游客户主要包括央企军工集团下属科研院所及企业、民营军工配套企业。
公司虽未在三季报中解释业绩下滑原因,招股书中的提示却可窥一二。“整体来看,公司经营业绩受诸多因素影响,既包括宏观经济环境、国家政策导向、行业竞争态势、原材料供应及价格等一般性因素,亦包括军工电子行业特有的军队采购周期、军品定型节奏、国防预算调整、军品采购政策等行业特定因素,以2024年军工市场环境变动为例,公司当年收入同比下滑11.41%。若未来上述因素出现不利变化,公司经营业绩均有可能面临较大波动,给公司经营稳定性带来不利影响。”
招股书中列示的公司同行业绩下滑,也侧面印证行业环境的变化。比如,振华风光(688439.SH)上半年录得营收3.04亿元,同比变动-34.63%;归母净利润-887.37万元,同比变动-114.01%;扣非净利润-2363.07万元,同比变动-144.70%。公司解释,营收下降一是受特种领域传统业务产品持续降价的影响;二是2026年是“十四五”规划收官与“十五五”规划谋篇布局的衔接之年,受特种领域传统装备采购优先级下降的影响,订单增长暂缓,导致传统业务产品销量短期收缩,同时,公司在抗辐照集成电路、专用转换器等中高端产品方面市场需求上升,销量增长,但增长幅度低于传统业务降幅。净利润亏损则还叠加了公司整体搬迁增加了园区相关的折旧费、摊销费等,产品持续降价计提跌价准备同比增加等。
成都华微(688709.SH)上半年实现营收2.50亿元,同比变动-29.60%;归母净利润-1.22亿元,同比变动-440.27%;扣非净利润-1.15亿元,同比变动-705.83%。其在最新的业绩说明会上也解释,业绩阶段性承压,主要系特种集成电路行业需求调整、订单同比下降及研发投入加大所致。
ST臻镭(688270.SH)上半年业绩保持增长,营收2.20亿元、归母净利润7479.15万元,同比增长7.16%和14.87%。但分季度来看,Q2单季是下滑的,营收9824.12万元、归母净利润3521.04万元,同比变动-25.71%、-17.42%。公司此前业绩会上也提到:“2026年上半年,公司在卫星通信领域的业务稳步提升,特种行业受到下游客户节奏影响,有所下降。”(本文首发于钛媒体APP,文|价值刻度,作者|桃子)

 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论