






文 | 红餐供应链,作者 郭佳哿;编辑 | 景雪
今年的“金九银十”,养猪企业依然没能等来好消息。
进入10月,全国生猪价格仍在低位徘徊。农业农村部数据显示,10月第二周全国活猪均价仅为11.07元/公斤,较9月初进一步下跌。
原本9月时,市场还曾期待开学季和中秋节来带动消费,但中秋前后价格仍然低迷,国庆又成为部分机构眼中的下一个反弹窗口。
如今,两个传统消费节点过去,猪价依旧没能实现持续上涨,反而进一步走低。
过去几个月,市场并不缺少看涨的理由,开学、节日备货、养殖端放缓出栏,都曾被视为可能的利好因素。但每一次短暂的价格修复,都难以延续,随着猪价再次回落,市场期待的反弹迟迟没有兑现。
对于已经经历长时间低价行情的养猪行业来说,比亏损更难熬的是,到目前为止,还没看到明确的回升信号。
一次次落空的反弹预期
今年市场对猪价回升的期待,早在夏天就已经出现了。
当时,养猪行业正在经历一轮产能调整。国家统计局数据显示,截至2026年二季度末,全国能繁母猪存栏量为3780万头,同比下降6.5%,已经接近3750万头的正常保有量目标。
这一变化曾给市场带来希望。能繁母猪数量决定着未来生猪的供应能力,持续减少意味着后续市场上的生猪可能变少,再考虑到秋冬季节通常是猪肉消费旺季,供应压力减轻叠加消费回暖,猪价便有了上涨的可能。
融达期货8月份有判断称,随着此前能繁母猪产能调整的效果逐步显现、猪肉消费季节性改善,猪价在春节前有望震荡回升至成本线以上。
当时的行情似乎也在印证这种乐观情绪。
进入8月,国内生猪价格出现阶段性反弹。华泰期货9月初的报告指出,这轮上涨部分受到养殖企业主动控制出栏的影响。由于看好后续行情,一些养殖户选择压栏,推迟生猪上市时间;部分经营者则通过二次育肥,将买入的生猪继续养肥,等待更高的售价。
对于养殖户而言,这样的选择并不难理解。既然预计后面的猪价会涨,自然希望晚一点卖猪。而在部分地区,大体重生猪的售价也会高于普通体重生猪,继续育肥还能争取更好的价格。
但这也意味着,当时猪价上涨,其实并不完全是因为需求上涨,相当一部分支撑其实是来自养殖端主动减少了当下的供应。
市场越是看好旺季,部分养殖户越愿意等待更高的售价。但随着养殖周期延长、出栏体重增加,此前推迟上市的生猪,又会集中进入原本被寄予厚望的消费旺季,后续的供应反而可能进一步积累。
简单来说,随着前期积累的生猪集中释放,就有可能出现旺季不旺的局面。
担忧逐渐成为现实。9月下旬,养殖端加快出栏,部分散户集中出售此前压栏的大体重生猪,而中秋节前的备货需求又弱于预期。原本被寄予厚望的消费增长,没能消化集中上市的生猪。
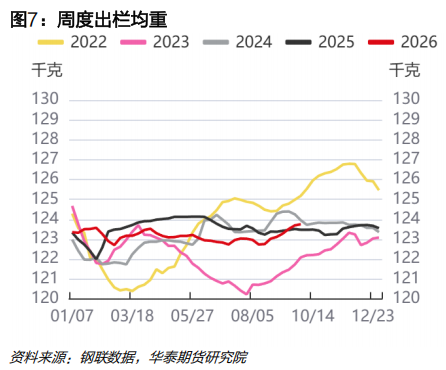
此前支撑猪价的部分因素,正在转变为价格上涨的阻力。
事实上,今年能繁母猪存栏下降是真实发生的,消费旺季也确实带来了一定的需求增长。问题在于,这些变化能否及时转化为市场供应的减少,以及增长的需求究竟能够消化多少生猪。
尤其是产能调整与眼前的猪价之间,还存在明显的时间差。
对于养殖户而言,等待更高的售价本是正常的经营选择。但当越来越多养殖户都在等待同一个涨价窗口,最终等来的可能是更激烈的价格竞争。
猪价跌成这样,为什么生猪供应仍难以减少?
猪价持续低迷,养猪企业的日子并不好过。
今年上半年,国内三大上市猪企牧原股份、温氏股份和新希望合计亏损超过121亿元。其中,牧原股份归母净利润亏损60.78亿元,较去年同期盈利105.30亿元,业绩出现明显逆转。
即便如此,头部猪企依然保持着庞大的生猪出栏规模。
牧原股份公告显示,9月公司销售商品猪642.3万头,同比增长15.24%;商品猪销售均价为10.36元/公斤,同比下跌19.57%。猪卖得更多了,销售收入却同比减少6%。
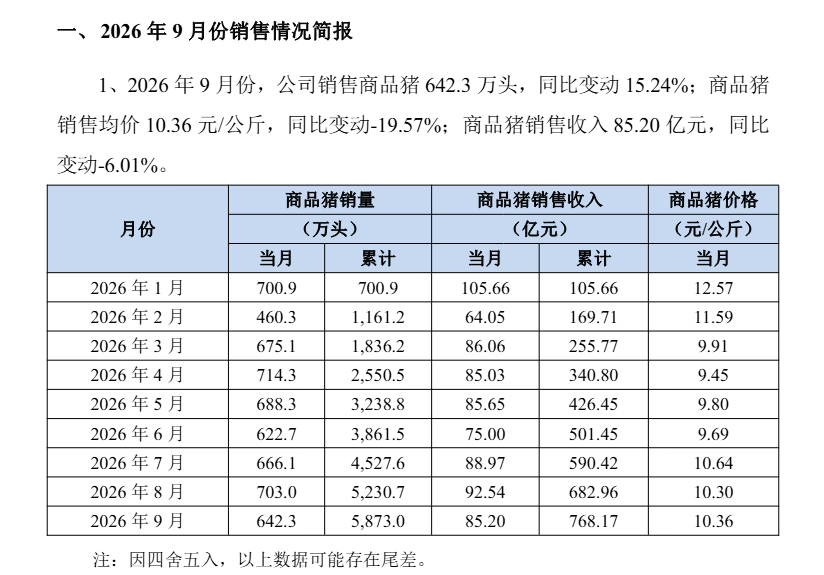
这些数字反映出猪企眼下的尴尬处境:即使价格持续走低,企业却仍有大量生猪需要出售。
按照过去猪周期的运行规律,猪价跌破养殖成本后,亏损会迫使部分养殖户退出,生猪供应逐渐减少,最终推动价格重新上涨。但今年,亏损向供应收缩的传导似乎比市场期待的更加缓慢。
这或许与近年来国内养猪行业的发展有关。
过去,中小散户在生猪养殖中占有很大比重。猪价持续下跌,资金实力较弱的养殖户难以承受亏损,往往选择减少养殖甚至退出市场。
但随着规模化养殖快速发展,头部猪企拥有更强的资金实力和成本控制能力,即便短期亏损,也有条件继续维持经营。
以牧原股份为例,今年7月,其生猪养殖完全成本已降至约11.5元/公斤,现金成本略高于10元/公斤。所谓完全成本,包括养猪过程中需要承担的折旧等非现金支出,而现金成本更接近企业维持日常生产所需的现金投入。
这意味着,即使猪价暂时低于完全成本,只要销售收入能够覆盖现金成本,继续经营仍可能比立即停产更有利。当然,这也不能消除企业的账面亏损。
对于已经投入大量资金建设猪场、配备设备和培育种猪的企业来说,大规模退出还意味着未来恢复生产需要重新投入。相比之下,控制成本、调整养殖规模,等待行情改善,往往是更现实的选择。
惠誉评级在一份9月底关于温氏股份的报告中指出,大型养殖企业承受亏损的财务能力增强,延缓了行业产能调整,可能进一步拉长猪价的下行周期。
不过,头部企业也并非没有减产。
牧原股份披露,截至今年6月末,公司能繁母猪存栏为311.3万头,到9月末已降至297.4万头。农业农村部也在今年6月要求大型养殖企业带头压减产能和产量、降低出栏体重,推动市场供需关系改善。
但母猪数量减少,并不意味着市场上的猪肉供应会立即同步下降。
国家统计局数据显示,今年上半年,全国能繁母猪存栏同比减少6.5%,但同期生猪出栏量仍同比增长1.7%,猪肉产量增长3.3%。
除了此前产能的释放,还有一个重要原因,是养猪效率正在不断提高。随着育种、饲养管理和疫病防控技术进步,每头母猪能够提供的仔猪数量增加,生猪养殖的生产效率也随之提升。
这也意味着,即便母猪养得少了,市场最终获得的商品猪数量未必会同比例减少。
今年5月,农业农村部再次下调全国能繁母猪正常保有量目标至3750万头左右,便考虑了生猪生产效率提高等因素。
养猪企业的降本增效,原本是为了应对低迷的市场行情。但从全行业来看,当越来越多企业能够用更低的成本养出更多生猪,依靠价格下跌来推动供应收缩,也变得更加困难。
当然,当前的产能调整已经取得一定进展,只是过去的供应规模、不断提高的养殖效率,以及大型企业更强的经营韧性,使得市场供需关系的改善需要更长时间。
猪价越低,企业越需要控制成本;而生产效率越高,整个行业的供应调整又可能越慢。
这或许也是本轮猪价低迷行情中,养猪企业不得不面对的另一重矛盾。
下一次反弹,还要等多久?
尽管“金九银十”的表现不及预期,但市场并没有完全放弃对四季度猪价回暖的期待。
按照往年的消费习惯,进入11月下旬,南方地区逐渐开始制作腊肉、香肠,北方地区的猪肉消费也会随着天气转冷而增加。此后,冬至、元旦以及春节前的备货需求,又将为猪肉市场带来一轮消费高峰。
对于仍在亏损中等待行情改善的养猪企业来说,这或许是今年最后一个值得期待的涨价窗口。
广发期货有报告预计,随着前期积累的供应压力逐步释放,10月下旬猪价可能开始回暖,11月下旬起腌腊消费有望进一步带动需求增长,四季度行情整体呈现先弱后强的走势。
不过,报告同时提醒,生猪供应仍然处于高位,即使价格回升,上涨空间也可能有限。
其他机构对后市的判断更加谨慎。
长江期货发布的养殖产业10月报指出,尽管四季度猪肉消费有望季节性改善,但供应压力可能一直延续至明年一季度。此前养殖企业减少能繁母猪存栏,对实际生猪供应的影响可能要到明年二季度以后才逐步显现。
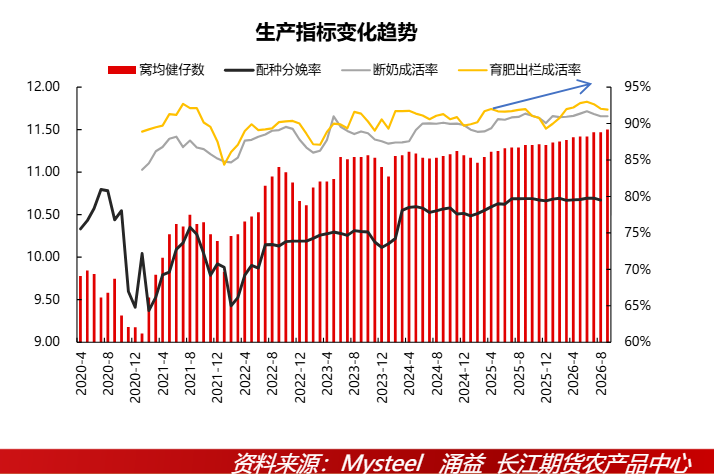
换句话说,即便冬季猪肉消费如期增长,养猪行业也可能无法在今年摆脱供大于求的局面。
更值得注意的是,消费旺季带来的需求增长,也未必全部转化为对新鲜猪肉的采购。
过去一段时间,猪价持续低迷,部分屠宰企业通过冷冻储存猪肉来调节销售节奏。等到冬季消费回暖,这些此前储存的冻肉同样可能进入市场,增加供应。与此同时,养殖企业往往也会选择在年底加快生猪出栏,回笼资金。
这意味着,猪肉消费增加的时候,市场供应也可能同步增长。即使冬季需求好于9月、10月,猪价也未必能够出现大幅反弹。
10月15日,卓创资讯发布了最新的四季度猪价预测,预计10月-12月全国瘦肉型生猪交易月均价分别为10.07元、10.56元和10.46元/公斤。
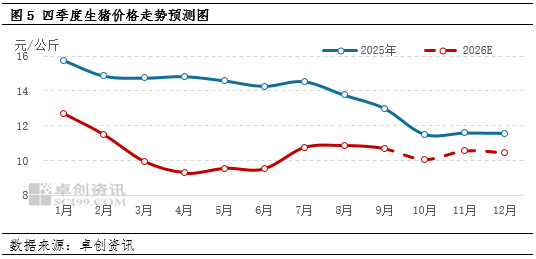
按照这一预测,11月猪价确实有望回升,但12月均价可能再次小幅下降。即便经历了冬季腌腊消费高峰,猪价仍可能处于养殖成本线以下。
当然,这些都只是基于当前供需情况作出的预测。未来养殖企业的出栏节奏、产能调整进展以及实际消费表现,都可能影响猪价走势。
但相比几个月前市场对秋季反弹的乐观期待,如今机构对价格回升幅度的判断,已经明显趋于谨慎。
将时间拉长,惠誉评级在9月底针对温氏股份的报告中也预计,由于行业结构性供应过剩可能持续存在,生猪价格或要到2027年才逐步小幅复苏。而且,即使下一轮上涨周期到来,价格高点也可能低于过去。
这对于养猪行业来说,恐怕不是一个令人振奋的消息。
过去,猪价跌到一定程度,养殖企业往往期待消费旺季和产能减少共同推动价格上涨。但随着规模化养殖发展,生猪生产效率提高,市场供需关系的调整可能需要更长时间。
冬季消费或许仍能带来一次阶段性反弹,只是对于已经经历长时间亏损的养猪企业而言,价格短暂上涨,距离恢复盈利仍有不小的距离。
接下来,养猪行业或许仍能等到一次涨价,但能涨到什么程度、又能持续多久,可能比何时反弹更加重要。


 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论