





文 | 向善财经
三十多年前甚至百年前,经济还没有这么发达的时候,香飘四溢的炒货店,私人作坊的散酒铺子还是线下消费主力军的一员。
在生产力发达,精美包装的酒瓶子,五花八门的预包装食品崛起后,这两种业态虽然还存在,但在讲究效率和规模的本世代,逐渐式微。
有意思的是,最近这两个横跨几代人的线下业态,又回来了。
新鲜零食方面,薛记炒、一栗货等炒货店一跃成了线下的宠儿,甚至金粒门已经接连拿到了两笔投资;
打酒赛道,不仅仅是唐三两、斑马侠这样的创业公司在入局,传统企业,古井贡酒,山西汾酒、洋河股份、仰韶等酒企也纷纷开起了打酒铺子。
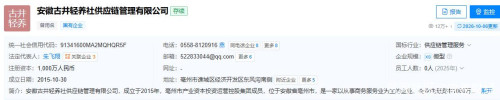
天眼查APP显示,古井贡酒的轻养社在2026年在多个城市,新增了多家子公司。
那问题来了,究竟是什么原因,让这两种古老的老生意同时翻红?
它们的集体回归,又折射出当下消费市场哪些共通的变化?支撑它们逆势生长的底层逻辑又是什么呢?这非常值得我们去思考。
线下“古登”重生记
消费老炮们的视角下,新鲜零食和打酒铺子的“回归”,不是病急乱投医,更不是情怀作祟。
在当下的消费环境里面,二者背后的逻辑有强烈的时效性,符合当下消费市场的真实体感:
一、口红效应:消费降级中的升级
本质上讲,这两种业态都是经济学中讲的口红效应的产物。
比如新鲜零食,我们打工的牛马被生活拷打了一天,回去追个剧放松总得有点零嘴吧,新鲜的零食相比过去主流的预包装零食虽然价格更贵一些,但是不管是产品的质感,还是多付出的那一点的金钱,都让它能更好的慰藉自己。
简单来说,新鲜零食走红,本质上就是消费降级时代的局部升级。
卖散酒的打酒铺子也是同理,表面看散酒失去了厚重且精致的包装,失去了“奢”感是降级。
实际上,不仅仅是散酒的形式降低了消费者的购买成本,选择变的更加的多元化。
在包装没有了之后,过去的高高在上的优质酒源在省掉了渠道成本,宣发成本之后能够普及化,让过去喝不了太多酒的,没有场景想要喝酒的,都能尝尝过去中端酒的质感。
就拿洋河来说,现在库存的优质基酒有70万吨,那将来他们推进打酒铺子的业务,用的大概率也是这部分优质基酒,而且浓香型酒我们都知道是越老越香。部分宿迁的朋友给我们反馈,洋河新开的打酒铺子,酒质是不错的。
总的来说,新鲜零食和打酒铺子,尤其是头部酒企的打酒铺子,本质上都是花点小钱,买到更高品质的产品。
这是恩格尔系数的胜利,大家都是花点小钱,办过去“燕鲍翅”才能办的大事。
二、供给端的进化,企业开始“反脆弱”
讲了需求,就不能不讲供给。
现在,在非刚需的消费侧,供给其实罕见的出现了过剩。同时,资本越发达,企业在盘根错节的规模下,也相对脆弱,毕竟船大难掉头,面对系统性的转向,很多时候反应不过来。
而多元化的业态,是一种反脆弱。
怎么理解?
比如白酒过去的渠道、广告投放,其实形式和通道都是非常单一的,主要靠经销商和大广告。这两年的需求下滑严重,需求从to B转向了to C,多数人是懵逼的,业绩开始止不住地滑坡。
这就体现出来了多元业态的反脆弱性。
比如现在珍酒李渡的吴向东开始深耕线上,他让自己变成了“流量入口”并和经销商的利益深度绑定,让珍酒李渡在2026年上半年,成为了21家白酒上市公司里仅有的三家营收、净利双增的公司之一。
再比如山西汾酒,在大家都卷中端高端的时候,就开始利用短视频平台的二创推销自己的光瓶酒,业绩打到现在还是最亮眼的酒企之一。
零食行业,一向注重线上的三只松鼠,在今年开始让线下分销已成为增长最快的渠道。
2026年上半年,三只松鼠分销业务收入达15.45亿元,同比大幅增长64.71%。公司已进驻沃尔玛、大润发、华润、永辉超市等KA渠道,并重点拓展量贩店、会员制超市及新型社区超市等高复购场景,聚焦约60款核心单品进行渠道适配。
其他行业,奶茶店们,开始逐步进入线下的货架,还有卖面条的陈克明,因为“手擀”商标被央视点名,而后已经开始在线下开起了面馆......
这本质上都是企业在想办法反脆弱。
拿文章的主角新鲜零食来说,玩家之一的蒲妈妈不仅仅有大店,还有店中店,最近的秋糖会上,创始人郑政焕还计划进到小超市,夫妻老婆店铺货、改造店铺,扩大经销商群体。
对白酒企业来说,消费群体变化,让传统的烟酒店渠道失效,也需要新的渠道来接触消费者,培养年轻人的喝酒习惯,打酒铺子的业态,接地气,也有掌控感。
说到底,都是企业想要打破过去的品牌渠道分而治之的模式,让渠道和品牌都回流到自己手里。
而供需两端的变化,也带来消费行业整体投资风向的转变。
三、资本的选择,让品牌回归线下
2020年前后,消费企业是品牌热,泡泡玛特、老铺黄金接连崛起。那时候因为众所周知的原因,线下的消费环境出现了很大的变化,一个空白品类加上一个会讲故事的品牌,很容易跑出来。
现在呢?品牌难做了,能被挖掘的品类基本被翻了个遍,线上获客成本一年比一年贵,消费者对“种草”的新鲜感也不如过去那么足了。
但同时线下的空间却非常大,拿白酒来说,中国酒类流通协会副会长兼秘书长邢春雷表示,我国散酒市场规模在2025年已达800亿元,增速超过15%。如果增速保持,意味着2026年有望突破千亿元。
说白了,线上、包括老的线下门店,都没有新鲜感了,但是线下的空间还是非常大,重做线下渠道开始变得越来越重要。
资本的目光,也开始转向线下的渠道。
先看以往没有线下基因的电商玩家,京东MALL香港湾仔店6月开业并计划三年开6至8家,美团推出“快乐猴”,阿里的盒马试水店中店“盒马酒铺”,甚至搞直播的东方甄选也开始开线下店。
化妆品领域,不仅过去被忽视的OTC药店渠道快速崛起,林清轩、珀莱雅、自然堂等一众国货品牌也纷纷加大了线下布局的比重。
资本并购上,创源股份收购酷乐潮玩子公司90%股权获30余家门店,CFB收购鲜芋仙,欧普康视1.2亿元收购恒熠医疗拓展6家诊所及5家视光中心,名品世家陈明辉收购环球印馆逾65%股权。
这都说明,各行各业都开始从“投品牌”转向“投渠道”,转向买离消费者最近、能摸到现金流的确定性。
线下,已经隐隐有价值洼地的趋势。
当然,拿到入场券,不等于站上领奖台,这些“古登”还得向新登们学习,才有可能成为不烧心的日子人。
大航海时代:老登们要用“旧船票”找到新大陆
这些业态,如何才能崛起?根据成功的商业案例,我们可以分成两个视角来看。
外部视角看,一个业态要想成为全民级别,想要成为时代烙印,要用“大媒体”思维来经营。
有朋友会说大媒体思维是个过时的思维,那是电视时代品牌企业专属的产物,比如当年的洋河、南极人、六个核桃等等等品牌。现在套用既不符合线下渠道的特征,也不符合当下的传播思路。
这话对,但也不对。
大媒体思维,简单来讲是集中的传播,再让品牌形成裂变式的传播,这在各个世代都适用。
比如电视媒体之后,梯媒时代的广告变成了散布式的,但是BOSS直聘依然依靠洗脑的广告从前程无忧、智联招聘的眼下硬生生地生长了出来。
进入短视频时代,转转和瓜子二手车异军突起,用海量的内容广告植入成为全民皆知的平台,普通人一想到买卖二手电子产品、二手车,脑子里第一个冒出来的就是这两家......
线下赛道也是同理,在连锁的业态中,“大媒体”思维用得最好的是蜜雪冰城,他们把散布的门店变成了线下的电视广告,梯媒,短视频内容,让自己成了奶茶的代言人.......
回到打酒铺子和新鲜零食,谁能利用好如短视频、短剧这种脍炙人口的媒介,利用好线下门店的展示效应,先把自己的品牌和“打酒”“新鲜零食”画上等号,谁或许就能吃到最大的时代红利。
接着从内部视角看,不同于过去蜜雪冰城、瑞幸咖啡们以资本导向的经营扩张路线,这次的玩家们,不少都是过去有头有脸的品牌方。
品牌做门店,当然有自己的劣势,比如酒厂们,之前他们的模式足够的轻,酒都不是自己管卖的,开店这种“体力活”不是他们擅长的。
但是,这些老企业做新业务,最大的优势就是不用被资本裹挟,“稳”字当头。
有老业务托底,有品牌影响力和供应链打底,不用烧钱抢流量,急着冲规模,可以慢慢打磨单店模型,控制扩张的节奏。
比如现在的古茗,就是很典型的慢扩张的例子。奶茶品牌那么多,古茗为什么能一直稳居头部,现在的市值相比发行时期翻了将近三倍,甚至现在越跑越稳?
是因为它营销做得最好吗?
显然不是,核心就三点:提高加盟商质量、不盲目开店、打磨产品质量。所以我们能看到古茗有能力把自己的产品上到货架,门店从产品到服务你去尝试,也是同类产品里数一数二的。
当然,品牌企业的也有缺陷,比如品牌调性的老化、决策周期过长等等,这在线下都是掣肘的关键因素,需要品牌们去解决。
总的来说,一个向外要声量,一个向内要底盘,都是关键因素。在从业者们的努力下,相信在不远的未来我们能看到线下更丰富的业态和相比上一世代更加物美价廉的商品。
写在最后:
过去几十年,消费行业一路狂奔,拼包装、拼营销、讲故事,大家都在比谁跑得更快。
但现在,新鲜零食,打酒铺子,本质上都是把 “产品本身” 放回了第一位。
老树发新芽,从来不是简单的重复过去。是老底子遇上了新逻辑,老业态撞上了新需求。
最后,祝福这些中国消费企业,不管是深耕多年的老炮,还是敢闯敢拼的新玩家,都能在这股浪潮里扎下根,长出新叶。
毕竟,能真正读懂消费者的生意,永远都不会过时。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论