





一、基础市场
(一)宏观经济
根据国家统计局发布的最新数据显示,9月份,制造业采购经理指数(PMI)为50.1%,比上月上升0.3个百分点;非制造业商务活动指数为50.2%,比上月上升1.2个百分点;综合PMI产出指数为50.7%,比上月上升1.2个百分点。具体来看,制造业生产指数为51.7%,比上月上升1.3个百分点,表明制造业生产活动扩张加快;新订单指数为50.5%,比上月下降0.1个百分点,高于临界点,表明制造业市场需求继续改善。后续政府应供需两端协同发力,落实稳增长接续政策,纾困帮扶中小微企业,推动产业升级并强化多政策协同,巩固经济复苏基础,推动经济运行持续回升向好。
货币政策方面,9月,资金面呈"月初平稳、月中收敛、节前修复"走势,DR001、DR007一度上行至1.43%、1.44%;央行重启14天逆回购(9月18日投1000亿元)、MLF净投2000亿元并提隔夜上限至1万亿呵护跨季,月末DR007降至1.3862%平稳跨季;Q3例会改提"加大逆周期调节"。
(二)权益市场
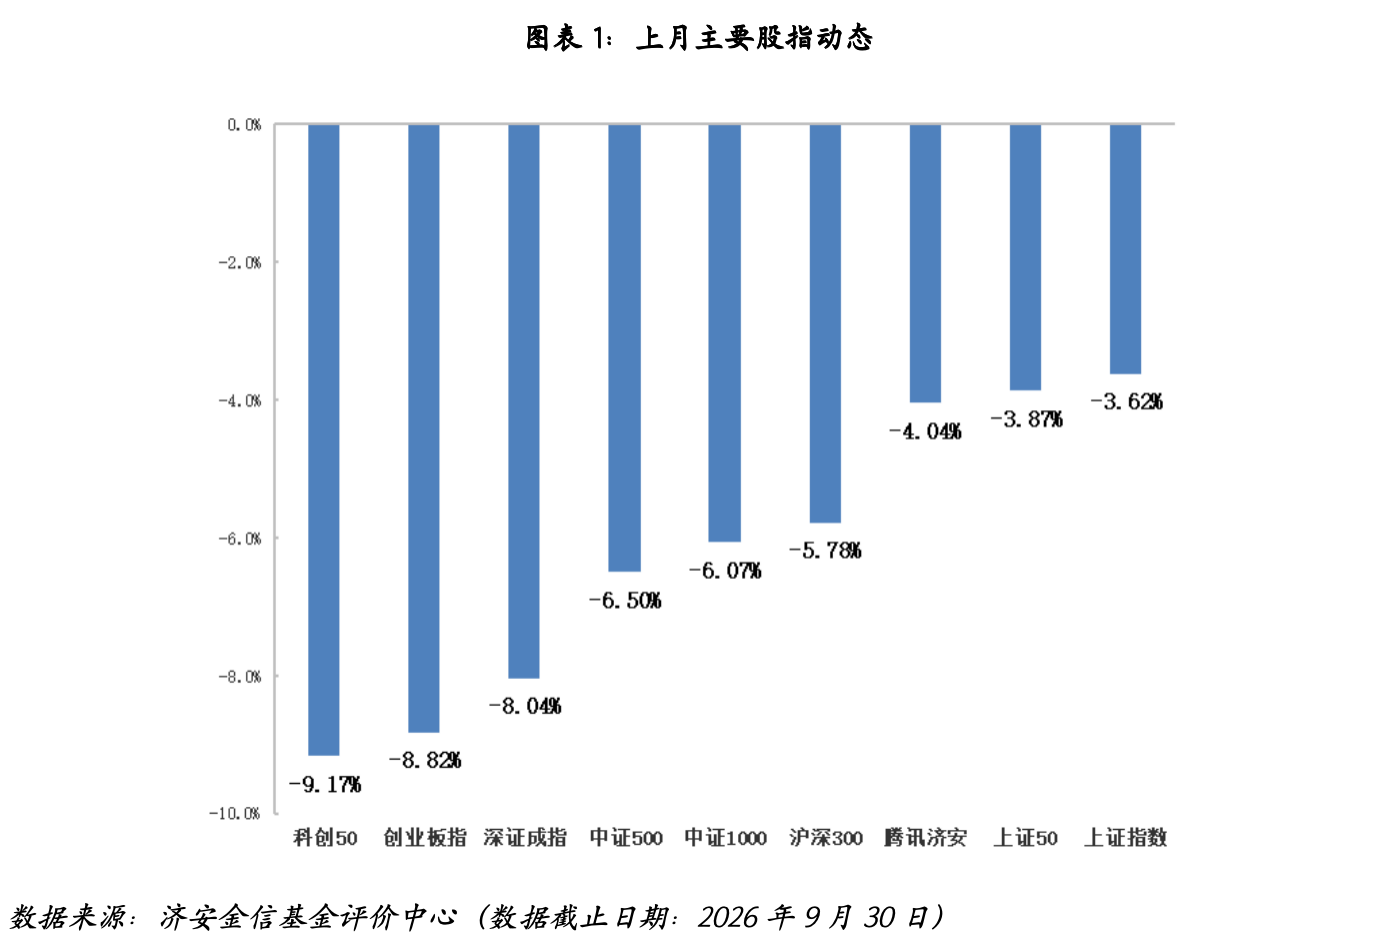
9月,A股呈区间震荡、结构极致分化的K型走势,沪指小幅收跌、成长与中小盘承压,科技与高股息为主线。沪指全月跌约2.5%(9月30日收3842.19点,区间3806.67—3995.18点),创业板指跌约4.35%、沪深300跌约4.02%;两市成交在1.4万亿—2.1万亿元波动、9月30日缩至1.45万亿元,中报后业绩空窗期叠加长假避险、缩量轮动。行业上旬科技反弹、下旬资源回调,全月31个申万一级行业仅房地产(+5.58%)、银行(+0.84%)收涨,有色金属(-13.07%)、电力设备(-10.02%)领跌,电子、通信等前期强势方向月末大幅回吐。催化来自9月16日美联储加息25BP落地后外部约束边际缓和、市场短暂修复,但高利率仍压制成长估值;“指数弱、个股强”,AI算力(光模块/PCB/CPO)、半导体、高股息红利(银行、公用事业)占优。
(三)债券市场
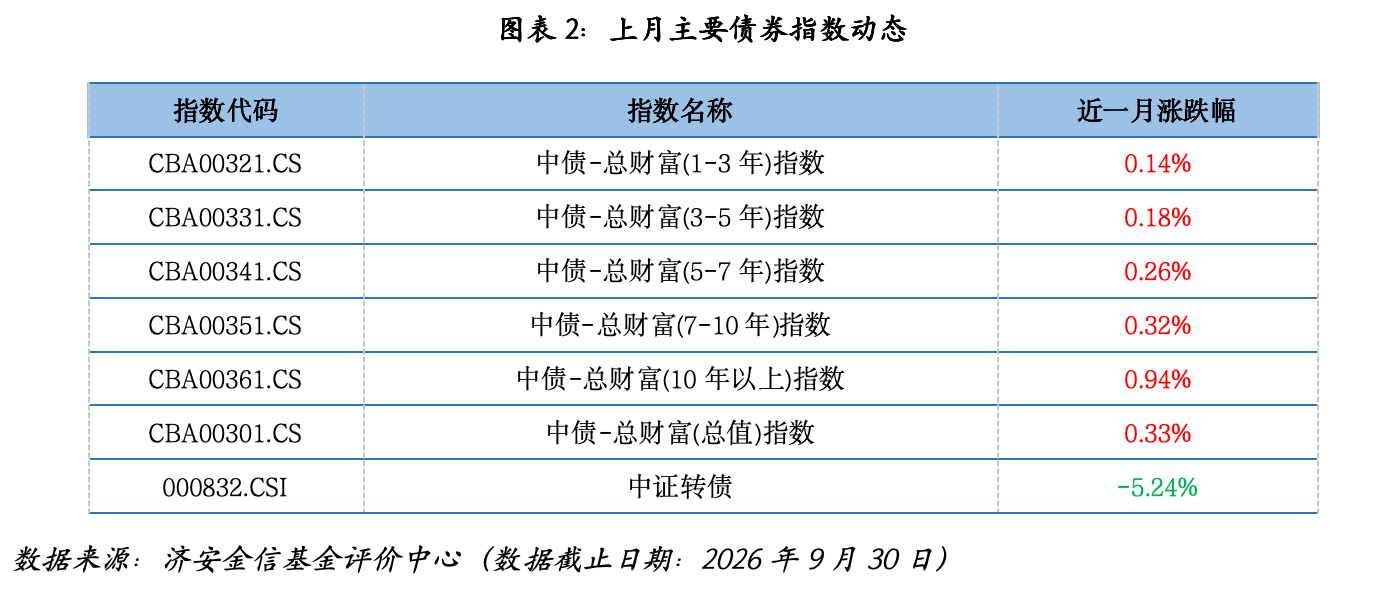
9月,债市震荡磨底、曲线平坦化,超长端领涨、信用债表现强于利率债,转债季末走弱。10年期国债全月在1.65%—1.70%区间、月末(9月30日)收1.678%,30年期升至约2.12%,30Y-10Y期限利差约45BP;LPR 1年期3.00%、5年期3.50%不变,MLF余额8000亿元、利率2.00%。信用债收益率普遍下行、信用利差进一步收窄,摊余成本法债基密集募集(首批15只、合计上限约2240亿元)点燃5年期信用配置预期;转债随权益回调,中证转债9月28日当周跌2.23%、月内估值压缩。债券ETF规模突破万亿;配置上建议哑铃策略,以中高评级票息打底、小比例超长债博期限利差,信用端维持中高评级。
(四)海外大类资产
1. 证券资产
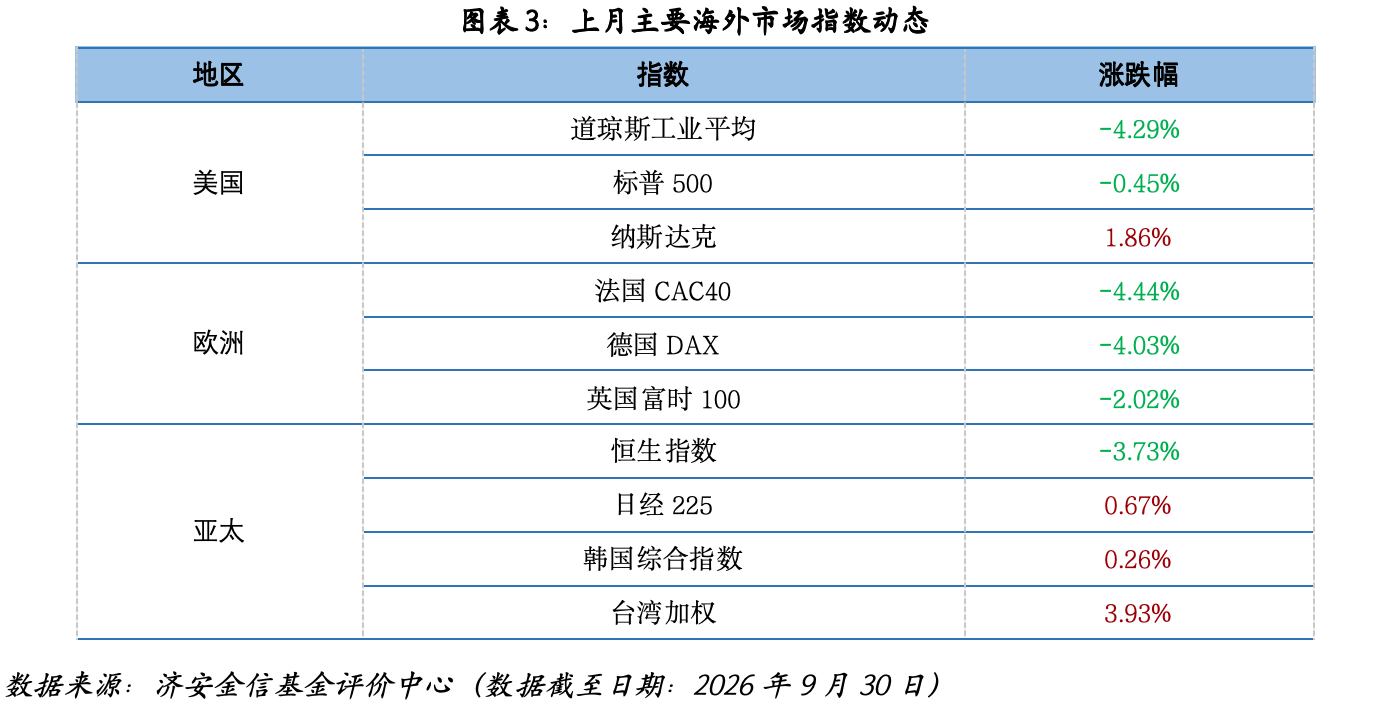
9月,全球流动性收紧——美联储加息25BP、美债破5%、美元走强,美股分化、港股承压、欧日偏弱。美联储9月16日FOMC如期加息25BP至3.75%—4.00%(2023年7月以来首次、12票全票通过),点阵图指向年内或再加息一次,鹰派信号明显;10年期美债收益率升破5%、9月29日报5.241%(30年期5.567%),美元指数升至101.4附近。美股分化,纳斯达克全月涨约1.5%走出修复(9月29日收26797.54),标普500高位震荡、月跌约0.2%(9月29日收7670.84),道指月跌约3.6%;港股承压,恒生指数全月跌4.08%、9月29日收24523.57点,恒生科技跌8.01%(收4249.62点),受“油价—通胀—加息”链条与南向资金长假缺席压制、估值处历史低位。欧股震荡、日经走弱,在岸人民币16:30收6.7037,美元走强下仍显韧性。
2. 大宗商品
9月,大宗商品在中东地缘与美联储加息博弈下呈“能源独强、其余分化”,工业金属月末随美元走强承压。原油受中东局势与OPEC+主导高位剧烈波动,布伦特一度升破103—109美元/桶、月末回落至约96美元,WTI约89美元;中东主要产油国9月原油出口量预计1280万桶/日创战后新高。铜金融属性主导、先升后降,LME期铜9月29日报14425.5美元/吨,沪铜收约109500元/吨;沪铝收23935元/吨、库存去化(社会库存周降4.9万吨)。其他基本金属LME铝/镍/锌/铅/锡9月29日全线下跌,受美债收益率上行与需求预期走弱拖累;能源金属锂钴镍价格走弱、供需分化延续。地缘风险溢价高企、波动显著放大,宜借助期权与套保工具控制仓位节奏。
二、基金市场
(一)市场概况
根据证券投资基金业协会数据,截至2026年8月底,我国境内共有公募基金管理机构165家,旗下在管的正常存续的公募基金产品数量共14585只,资产规模合计39.63万亿元。
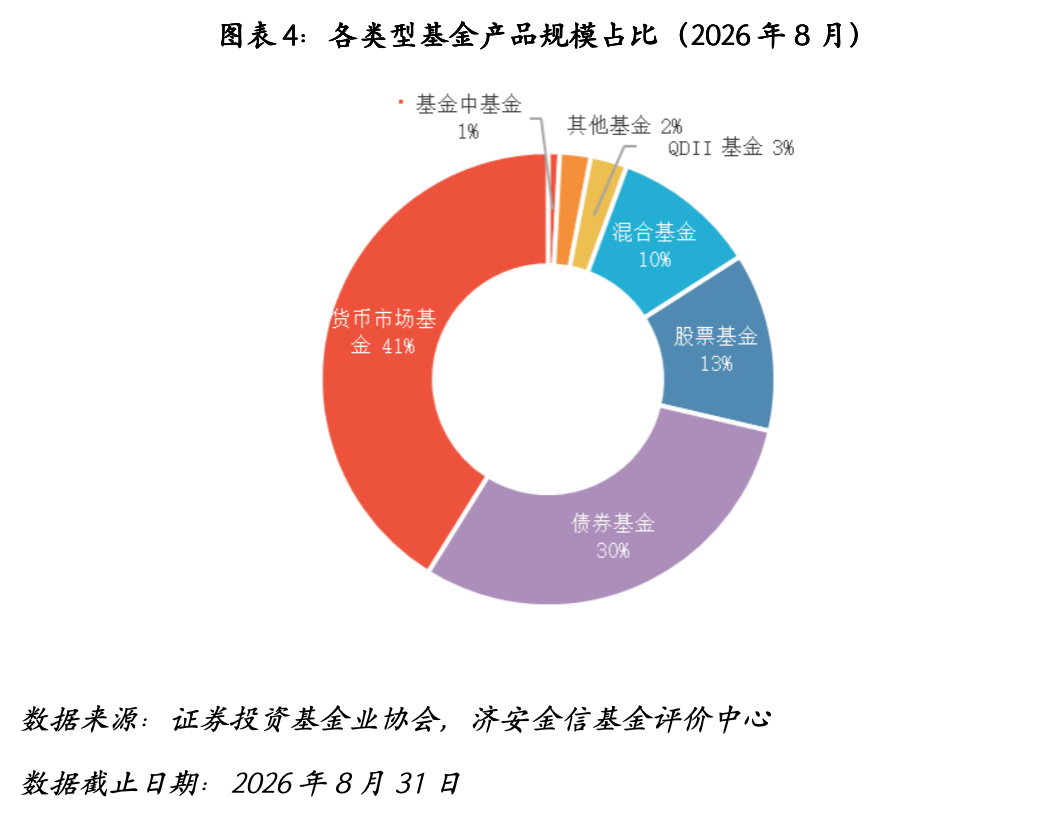
按基金认购起始日统计,全市场9月新发基金共160只(A/C份额合并计算),截至月末共募集份额716.61亿份,发行只数减少,募集份额增加。9月共有41只基金产品发生清盘。
(二)业绩表现
1.权益类基金
上月,A股区间震荡、结构分化,沪指围绕3806—3995点拉锯、月跌约2.5%(9月30日收3842.19点),创业板指跌约4.35%、沪深300跌约4.02%;房地产、银行领涨,有色金属、电力设备领跌;美联储加息落地后短暂修复,节前缩量轮动,成交1.4万亿—2.1万亿元。
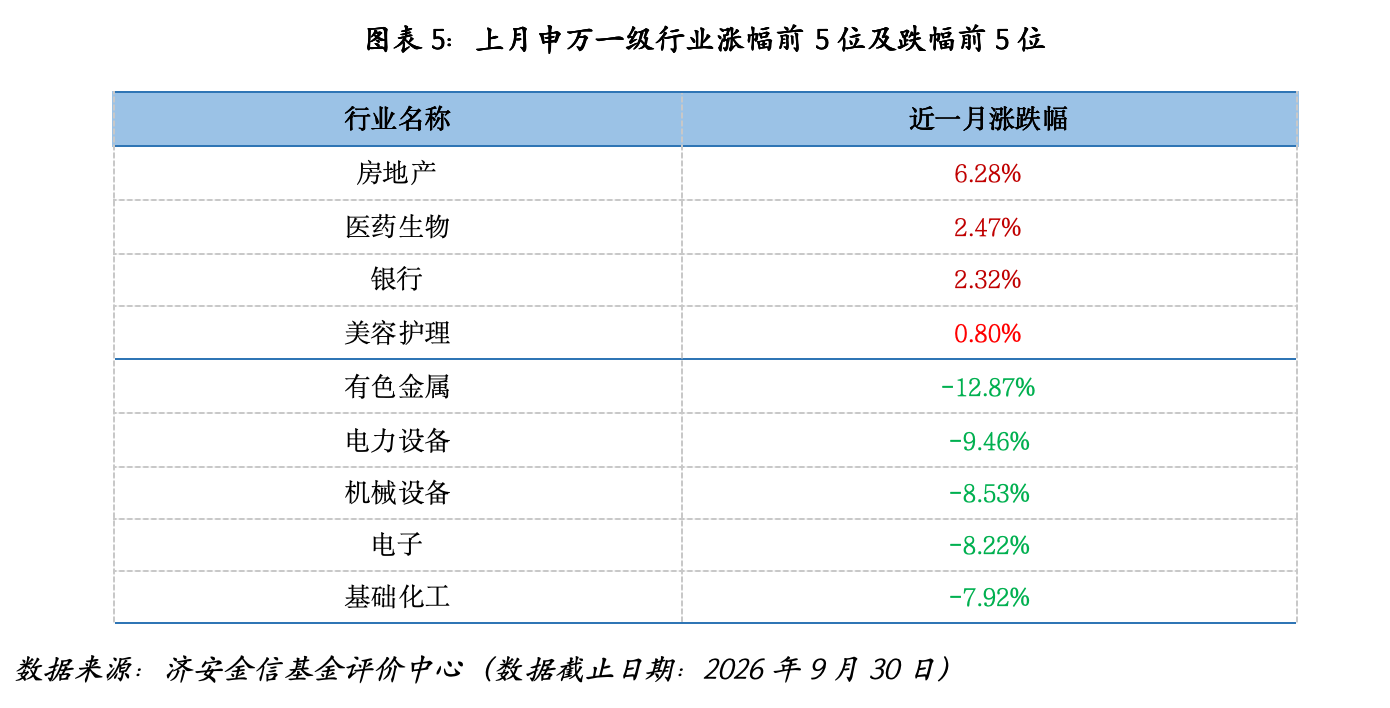
申万一级行业近一月涨幅前5位及跌幅前5位如下表所示。
2.固定收益类基金
上月,债市窄幅震荡,10年期国债收益率全月于1.65%—1.70%波动、月末收1.678%,30年期升至约2.12%;LPR与MLF利率不变,信用债利差收窄、强于利率债,机构看四季度偏多,建议哑铃策略(短端票息打底、小比例超长债)。
3.QDII基金
上月,美联储16日FOMC加息25BP至3.75%—4.00%(全票通过、2023年来首次),10年美债升破5%、美元指数升至101.4附近;纳指月涨约1.5%修复、标普月跌约0.2%,港股承压、恒指月跌4.08%、恒生科技月跌8.01%,中东地缘推升油价后回落。
注:基金收益统计剔除ETF联接基金、因巨额赎回等出现净值异常的基金,不同份额分别计算。对于统计当日未公布最新净值的基金,取最近一期净值数据进行计算。
更多对全球市场、跨国公司和中国经济的深度分析与独家洞察,欢迎访问 Barron's巴伦中文网官方网站
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论