





文 | 强调Next
这届双十一,AI又多了一种参与方式。
10月13日,千问个人智能体“千问Go”开放体验申请。灰度测试用户晒出的任务单里,有汽车保养的询价预约,也有跟订票平台客服谈航班延误赔偿。虽然赔付只有几十元,但任务已经超出买东西、订机票的标准动作。
过去一个多月,字节加快推进与豆包结合的个人智能体项目Spell,腾讯也上线了处于开发者体验阶段的云端个人助理LightVela。国外,Meta把Muse从个人事务带进小企业经营,Manus则开始把模型费用与自己的执行服务费用拆开。
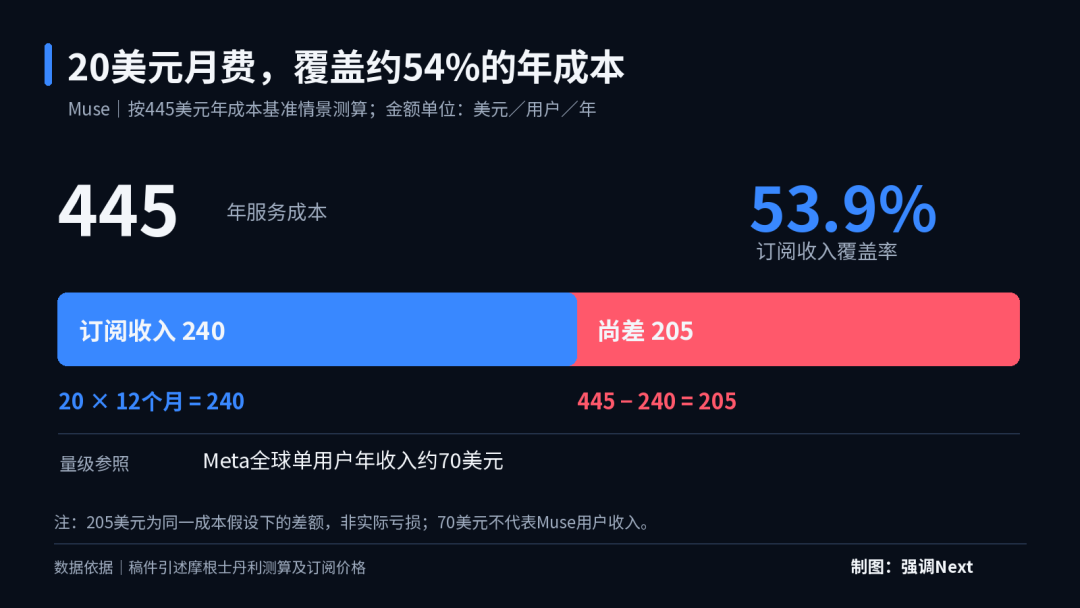
大家都在展示AI能办什么事,摩根士丹利算的一笔账却抛出了一个尴尬的事实:按基准情景,Meta每服务一个Muse用户一年要花445美元,而它从全球单个用户身上一年平均只挣约70美元。
展示能力容易,收回成本难。
有交易平台的公司用新增订单养Agent,没有的公司只能在用户付费和商家付费之间选边。问题是,当一项服务能让用户受益,却不能带来成交,甚至会让合作平台少赚,Agent还愿意为它花多少执行成本?
阿里可以不收订阅费,但不能没有经营增量
千问Go测试里的两类任务,钱来的路不一样。
淘宝价保有现成入口和平台规则,退差价主要是替用户完成已有流程。跨平台的航班赔付,则涉及查订单、核实情况、联系客服和协商方案。前者依赖阿里自己的交易体系,后者需要外部平台允许Agent办事。
阿里的优势,是大量交易能力已经在集团体系里。5月11日,阿里向千问开放淘宝、天猫超过40亿件商品的完整目录,以及订单、物流、售后能力。千问不必靠逐页模拟操作,才能找商品、查订单、做售后。它也已经向外拓展:4月23日接入东航搜票、购票、选座和值机,被阿里称为首次面向外部伙伴开放Agent能力。
这些基础设施让阿里拥有一种独立Agent不容易获得的定价空间。千问即使不向用户收钱,也可能通过新增成交、降低客服成本或提高复购收回投入。独立产品则不能把别人的交易利润记进自己的账。
但内部导流也有自己的陷阱。用户原本就会买的商品,换到千问下单,并不会凭空增加集团收入;如果导购、售后效率改善,同样可以创造价值。阿里需要扣掉新增推理和执行支出,计算剩下的净收益,不能把所有经过千问的交易都写成AI创造的交易。
阿里可以补贴用户,却不能补贴一笔没有改善的生意。
比成本更难处理的是推荐。当集团内部有货,集团外部却更便宜、更合适时,千问如何选择?它越像个人助理,就越需要解释为什么替用户选了这一家;它越像交易平台,就越有动力优先经营自己的供给。
因此,生态能降低千问的执行成本,也会增加它证明推荐可信的成本。阿里最终需要拿出来的,不只是能接多少平台,还包括能否完成集团之外的需求,以及推荐中商业合作如何影响选择。
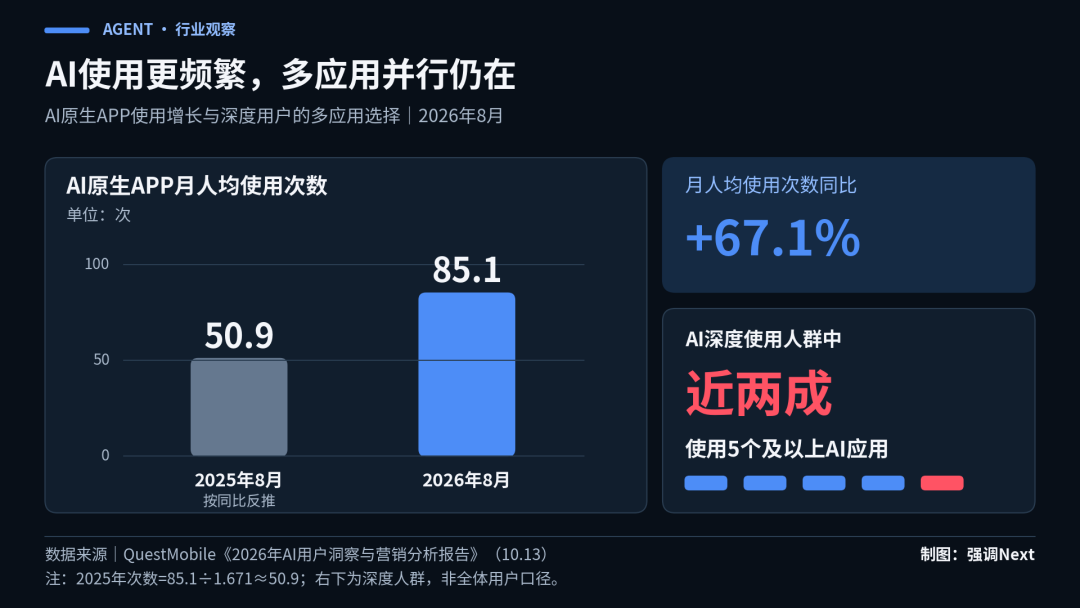
用户也没有表现出只留下一个AI的倾向。QuestMobile最新发布的报告显示,8月AI原生App月人均使用次数达85.1次,同比增长67.1%;在深度使用人群中,近两成使用5个及以上AI应用。这是广义AI应用的数据,但至少说明,用的深和用的广可以同时存在。
阿里的服务接入优势能帮助千问起量,但如果只能在阿里的货架里找答案,其可持续性会大打折扣。
对携程、美团等第三方服务平台而言,压力则落在服务价值的重新拆分。AI若能跨平台询价、筛选和组合方案,一部分此前靠信息整理和选择便利获得的服务收入就会承压。独家库存、协议价格、履约保障当然仍有价值,但单纯把信息摆在一起的价值难免会下降。
Meta想把获客费往成交处挪
没有交易可以回收成本的公司,更需要先把账算清楚。
Muse 9月8日上线,22天下载超500万次(Sensor Tower估算,美国和加拿大),同期最多占了Meta自家广告位曝光的一半,也就是说Meta在用全公司变现效率最高的资源,给它导流。
大摩10月12日的成本模型给出了收入缺口量级。Muse每用户一年成本445美元,大头是每个用户配的一台常驻云端电脑,而Meta全球每用户年收入约70美元,前者是后者的6倍多。
订阅补不上缺口,Muse订阅分20美元和100美元两档,按20美元档算,用户一年付240美元,只够覆盖成本的54%;100美元档倒是盖得住,但那毕竟是小众价格。
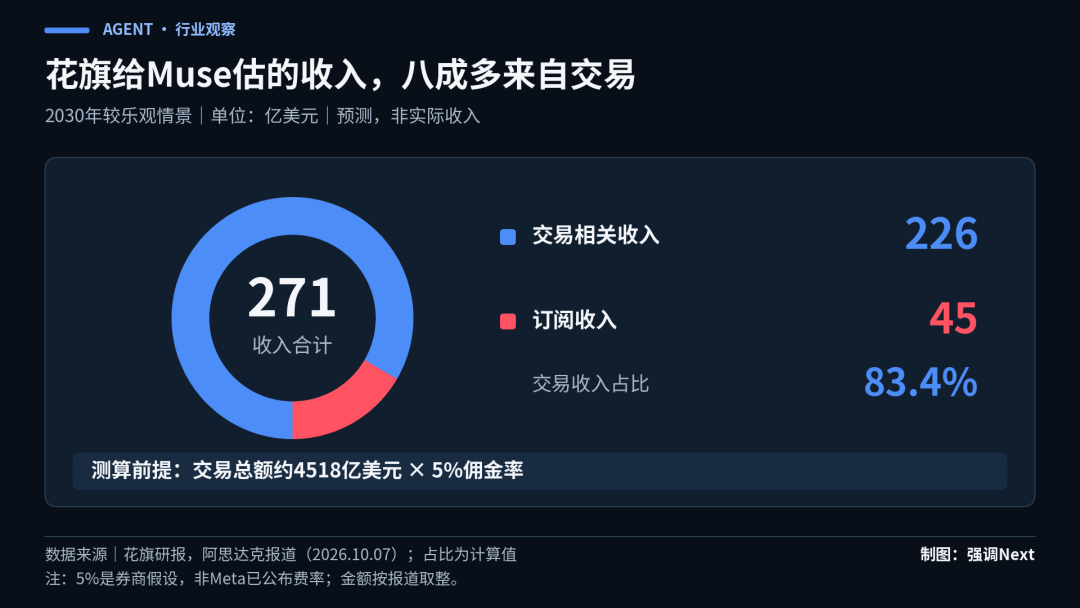
不过这更多是短期压力,Meta真正的收入押在商家那头。Citi预测Muse在2030年收入超过270亿美元,其中约230亿来自交易相关收入,佣金占八成以上。
Meta CeO 扎克伯格说会对交易收取小额费用,费率未说明。大摩给出的形态类似广告竞价,企业为Agent完成的交易实时竞拍付费,落地最早要到2027年底。这在某种意义上延续了搜索竞价广告,只是竞争的广告位没那么多了。
花旗的较乐观情景预计,Muse到2030年可带来约271亿美元收入:约226亿美元来自交易,45亿美元来自订阅。交易收入占83.4%,其背后是约4518亿美元交易总额,以及5%的佣金假设。
Meta同时进入商家经营后台,让这件事更复杂。Meta 9月底推出Muse for Small Business,接进Shopify、Stripe等经营工具,替商家分析数据、拟订推广方案。 Meta不仅要向商家卖广告,更开始争取成为商家花钱之前的顾问。
服务商不是铁板一块。9月20日,亚马逊切断了Muse的代购;三天后,Meta宣布与沃尔玛、百思买、丝芙兰等零售商合作接入;10月6日,沃尔玛又出现在Meta与Sierra牵头的Personal Agent Protocol伙伴名单里。
亚马逊靠封,沃尔玛靠参与写规则,大摩把封禁读成一种谈判:商家记录权、Prime权益、零售媒体,如果让Agent接管下单,这些位置的收入就会被绕开。
Muse的补充条款写明:用户对Muse执行的一切行动和交易负全责,自担资金损失;Meta与用户不构成代理或信义关系;责任上限是250美元与用户过去12个月已付费用中的较高者。
这个打算向商家收费的Agent,先在法律上与“替用户争取最优结果”的义务切开。
Meta 还承诺对话数据不进广告系统,但没提推荐顺序。既卖广告,又帮商家审视广告支出,一个有意思的问题是,Muse敢在必要时建议客户少买Meta的广告吗?
Manus必须卖出执行本身的价格
大厂能沿着已有的客户和交易关系往前伸,Manus没有这副家底,就得把账单拆开给用户看,把钱赚的更明白。
9月29日推出的Manus Flex允许用户自带模型供应商的API密钥,模型推理的钱直接付给模型公司,其余服务照旧消耗Manus积分。
用户已经为推理付过钱,Manus要靠规划、执行、运行环境和持续维护证明自己的收费:每月付的钱,买的到底是什么。
只有能留住项目,这笔钱才收得长久。如果只是临时生成一份文件,用户可能拿起结果就走。Manus 2.0让项目在云端持续运行,运行的网站、触发的流程都会带来修改和维护需求。用户可以换模型,但项目里的配置和协作习惯不会自动迁移。
不过,麻烦在于这层收费的参照价正在被压低。
微软9月把日常AI纳入Copilot订阅、高级AI工作按Credits计费;Muse的小企业能力免费与订阅并行。独立Agent面对的参照价,可能是客户现有软件里已经包含的功能。
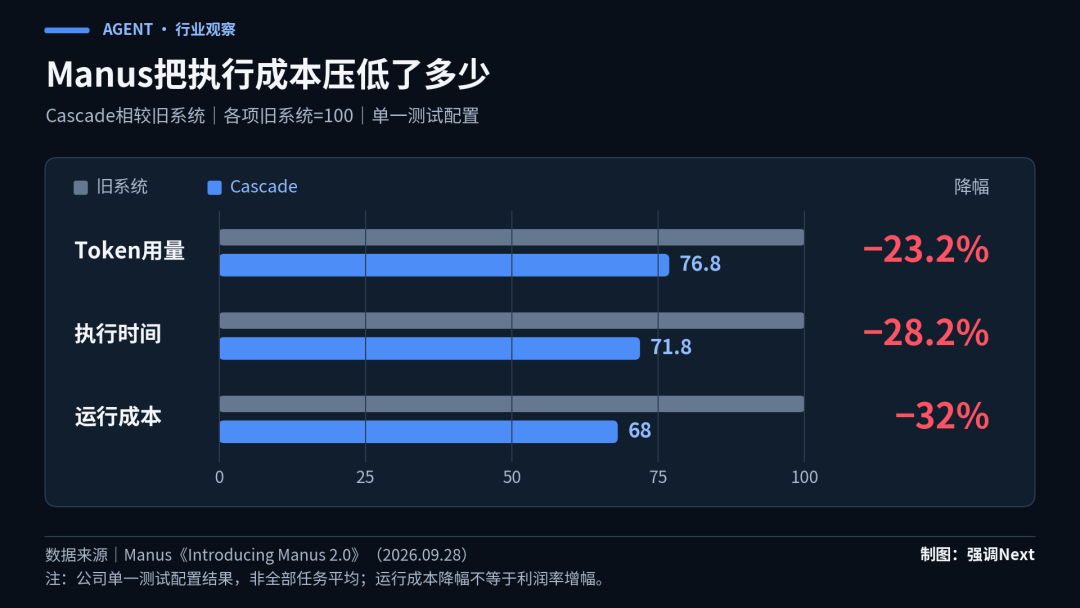
Manus披露,在一个测试配置下,Cascade相较旧系统的运行成本降低32%,这虽不是所有任务的平均降幅,但它说明应用公司能在模型之外减少浪费。大厂可以从关联业务回收Agent投入,独立产品没有这条路,只能让执行和维护本身,成为客户愿意反复购买的服务。
至此,三类Agent的差别也就清楚了。
阿里从新增交易和成本下降里回收投入,前提是订单真的增量;Meta的445美元缺口要商家补,补的方式是2027年之后才可能落地的交易竞价;Manus退无可退,只剩执行和维护这一条收费理由。
这也是千问Go的考验:新增收入或省下的成本,要足以覆盖新增支出。一笔订单经过了AI,不该自动记成AI创造的订单。
更值得留意的,是Agent们在另一个问题上的一致。
蚂蚁的Agent支付已超过3亿笔,“你敢付我敢赔”按其安全负责人的解释目前主要指盗用,授权内选错商品按交易争议处理;Muse的条款把责任上限压到250美元。
收费方在换,“授权内的错误、用户先担”这一条没变。
搜索引擎用了将近二十年,才把付费结果和自然结果的边界写进规则。个人智能体这次跳过展示、直接替用户执行,而行业的规则版本号还停在v0.1,支付都列为待解决。规则落到纸面之前,用户把钱和事一起交给AI,能换回什么保障,暂时只能看各家平台写的条款。
免费的Agent,最终要证明的不只是能替用户成交,还包括不成交时,它愿意替用户做多少事。
如果收入主要来自卖货,持续帮用户退货、取消订单、少花钱,就需要另一笔收入支撑。千问Go的几十元退款能证明一次执行的结果,却还没有证明这种服务会在什么价格、什么授权和什么责任安排下持续提供。
注:本文数据来自公开资料,不构成投资建议。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论