





文 | 市值榜,作者 | 陈智远,编辑 | 嘉辛
在春晚舞台表演、参加马拉松比赛中,机器人的技能越点越多,但这些技能如何和生活、生产结合在一起,以解放劳动力、提升生产力,才是这个产业接下来要回答的问题。
从优必选推出的情感陪伴机器人到梅卡曼德创始人邵天兰对于具身智能产品没有PMF(产品市场匹配)的抨击,关于机器人究竟应该用在什么地方,已经是一个热议的话题。
越来越多的观点认为,机器人首先应该替代的是高危工作、枯燥的工作、恶劣环境下的工作,应该是具身智能真正产生价值的地方,吟诗作对、娱乐表演等娱情遣兴的活动应该留给人。
云深处聚焦的就是前一类场景,它的四足和轮足机器人在变电站、灾害现场、矿山隧道等场地干活。
今年5月,云深处科创板IPO申请获受理,拟募资25.03亿元, 发行新股占发行后总股本不低于18%,以此测算,发行估值约139亿元。
同为“杭州六小龙”,业务又有一定的相似,云深处与宇树难免会被放在一起比较。
2025年,云深处营收3.37亿元,扣非净利润1512万元;宇树科技营收16.99亿元,扣非净利润5.91亿元。宇树的营收约为云深处的五倍,扣非净利润接近四十倍。按各自发行定价口径计算,云深处的市销率约41倍,高于宇树发行时的35.89倍。
营收更小、盈利更薄的那家公司,为什么反而拿到了更高的收入倍数估值?资本市场更愿意为什么买单?
一、今天的收入和明天的预期
云深处做四足机器人的起点,是一个很具体的需求。
2019年前后,南方电网的运维人员找到云深处,问了一句话:机器狗能不能帮我们巡检变电站?
这个问题背后,是变电站长期存在的运维痛点。设备密集、电磁环境复杂,人工巡检不仅风险高,而且大量工作重复依赖经验判断。传统轮式机器人虽然能够完成部分巡检任务,但面对台阶、草地、电缆沟和碎石路等复杂地形时,适应能力有限。
四足机器人提供了另一种解决方案。它可以跨越障碍、适应复杂环境,再搭载摄像头、传感器等设备,完成温度检测、设备巡查和异常识别。
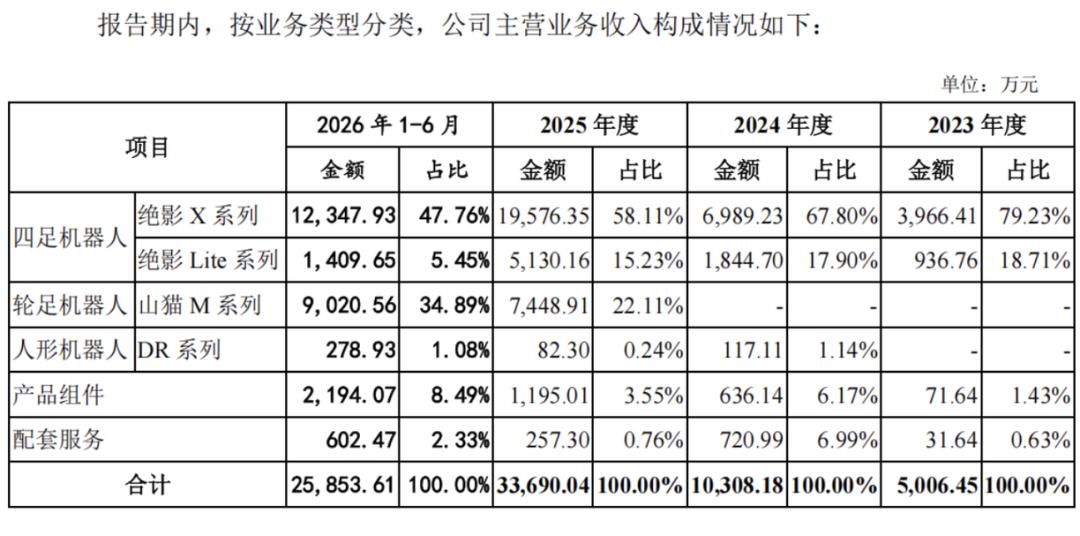
云深处从这个需求出发,将绝影系列四足机器人的产品定位逐渐锚定在行业场景。到2025年,警务安防超过300台,应急消防超过150台,电力巡检累计交付超过300台,2026年中累计交付超过500台。
沙利文数据显示,云深处在电力巡检四足机器人领域市占率达到85%,按行业应用收入计算位居全球第一。2025年,公司行业应用收入达到2.67亿元,占主营业务收入的79.33%。
其中,国家电网是重要客户,双方从2019年开始合作,相关产品已应用于超过100座变电站。招股书还披露,一家匿名核心客户A连续三年位列前五大客户之一,采购金额从2023年的575万元增长至2024年的2855万元,2025年进一步达到3060万元。
对于工业机器人企业来说,客户持续采购,是比一次性订单更重要的信号,它说明产品已经进入实际工作流程,并具备一定替代价值。
这也是云深处估值中相对具有“确定性”的部分。
如果只看四足机器人业务,云深处仍然更像一家工业设备公司。而更具有想象空间的,还是人形机器人。
人形机器人和四足机器人、轮式最大的区别,不在于形态,而在于“通用性”。
这个世界是为人设计的,门把手、楼梯、工具、开关,所有基础设施都按照人的身体结构和操作习惯来建造。人形机器人不需要改造环境就能复用人类的空间和工具,天然具备一种“通用硬件接口”的价值。
四足和轮式,更像是为特定场景而生的专用设备,在变电站里表现优异,但换个场景就需要重新适配。
因此从市场规模来看,虽然不同的机构给出的数字相差比较大,但基本都认可,“未来五年,人形机器人增速更快,到2030年规模也更大”。
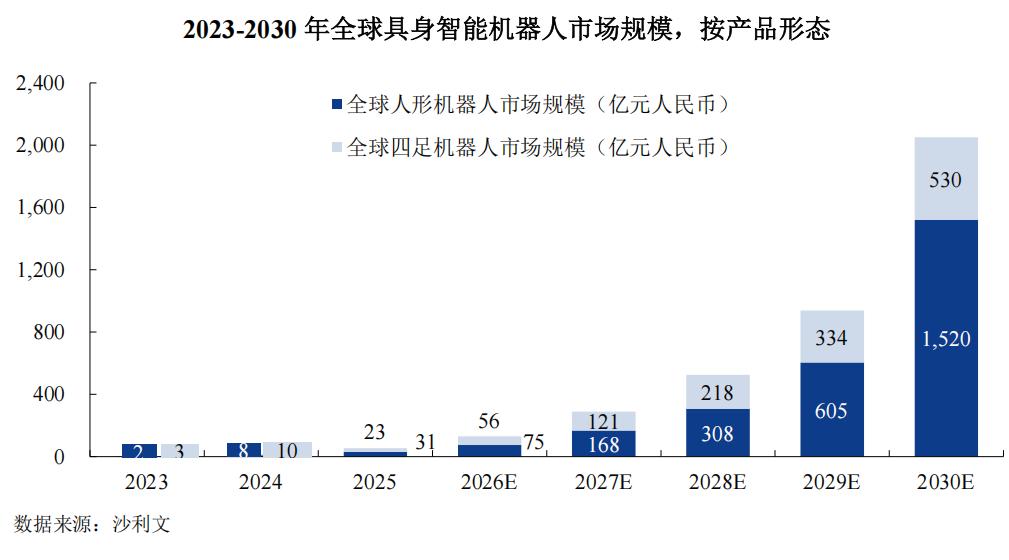
所以,在资本市场的叙事里,四足和轮足是“卖一台赚一台”的设备生意,“场景一适配”的模式,决定了收入的增长是线性的、可预测的,但也决定了它的估值倍数有上限,而人形机器人是一个可以不断加载新技能的载体。
宇树上市后的市场表现,也反映了资本市场对于人形机器人叙事的追捧。虽然经历了上涨又急速回落,当前宇树的市销率水平仍远高于传统工业设备企业的估值,也远高于云深处的发行市销率。
云深处目前的人形机器人收入仍然很小。2024年和2025年,人形机器人销量分别为3台和1台,收入分别为117.1万元和82.3万元。
换句话说,四足机器人撑起了云深处今天的收入,人形机器人决定了市场愿意给它多少未来预期。
二、基本盘正面临考验
四足和轮足机器人撑起了云深处今天的收入,但这块业务正在进入一个新的阶段。
作为公司收入占比较高的核心产品,绝影X系列的表现最直观地反映出了这种变化。
2025年之前,绝影X系列售价虽然呈下滑趋势,但随着产品放量,毛利率在提升,这也符合新产品在渗透率提升过程中的规律。
2026年上半年,绝影X平均售价为22.82万元/台,毛利率为39.75%,而2025年,该系列的售价与毛利率分别为28.75万元/台和54.35%。
云深处解释称,上半年交付了一批毛利率较低的细分型号,导致整体指标下降。
定位于科研教育与商业服务的四足机器人绝影Lite系列,面临相似的压力。2026年上半年单价为2.61万元,低于2025年的2.77万元,毛利率为31.31%,低于2025年的38.52%。
这组数据反映出的是,机器人产品正在进入价格竞争阶段。
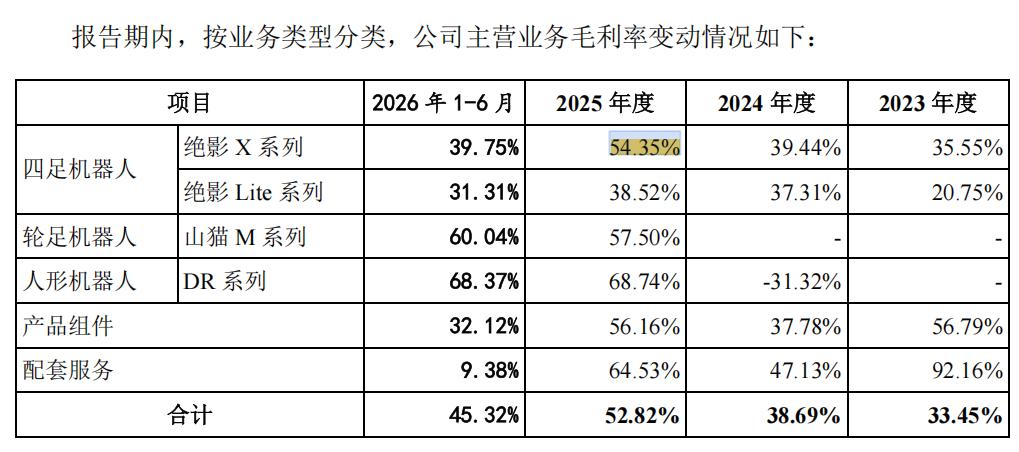
2025年及之前,云深处处于“量价齐涨”的阶段,因此盈利模型持续优化,2025年实现了扣非盈利。
2026年1-9月,云深处预计营业收入较上年同期增加 97.52%至 117.76%。2026 年 1-9 月,预计毛利金额中位数约为1.92 亿元,按照中位数计算,增幅为81.1%,预计扣非净亏损在876万元—2600万元,盈利模型继续优化面临挑战。
从客观情况来看,竞争正在从两个方向同时收紧:一边是客户在自研,一边是同行在追赶。
招股书披露,部分主要客户,比如匿名客户A,正在通过自研自产、外部并购等方式,布局与云深处同类型的业务和产品。这些客户目前还在采购云深处的机器人,但自己也在做。一旦他们的自研产品成熟,采购量可能减少,甚至合作可能终止。
再来看同行这一边。
截至2025年底,国内四足机器人企业已经超过50家。新玩家可以借鉴已经成熟的产品定义和落地经验,用更低的试错成本参与竞争。
Counterpoint Research数据显示,2026年上半年全球四足机器人行业应用市场中,智元酷拓以27.8%的份额超过云深处的26.0%,位居第一,智身科技和宇树科技分别占18.9%和17.6%。智元酷拓主攻工业巡检和园区巡逻,海外出货占比接近四成,成长速度很快。
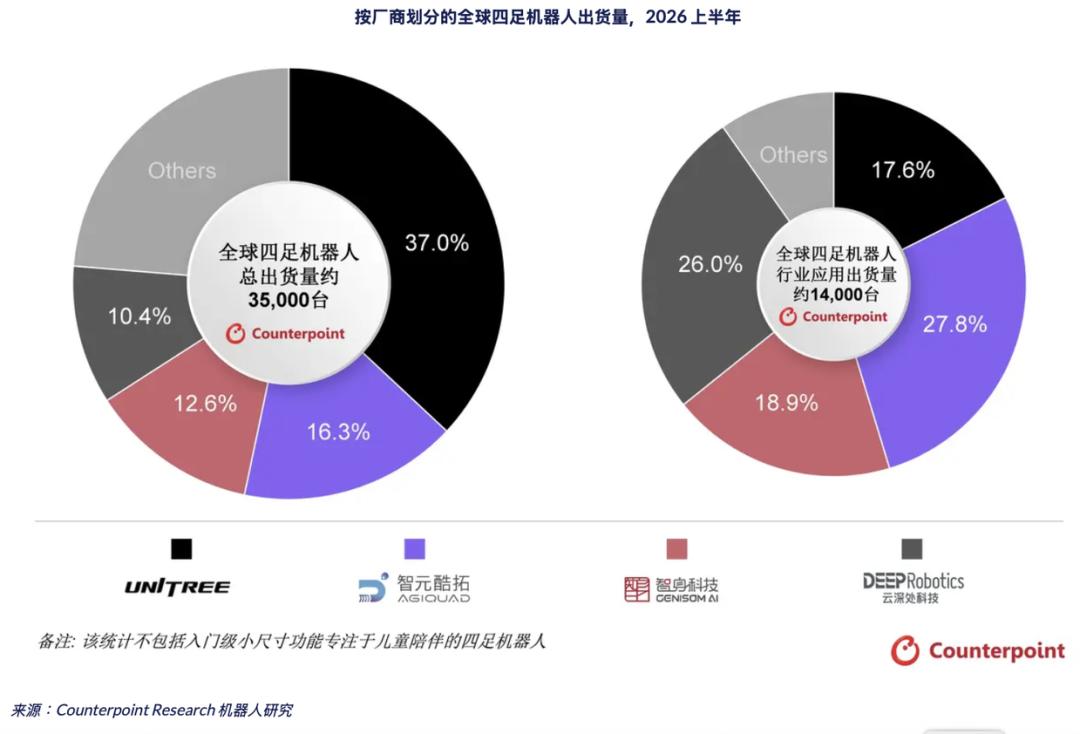
而云深处的行业应用收入里,电力场景贡献了将近八成。深耕电力让云深处在这个领域扎根很深,但也意味着一旦其他场景被对手抢先卡位,增量空间就会被压缩。
与此同时,轮足机器人的表现,释放出一些积极信号。
2025年上市首年,山猫M系列实现377台销量;2026年上半年进一步销售482台,毛利率从57.50%提升至60.04%,贡献主营业务毛利的46.22%,成为公司最大的单一产品系列毛利来源。
相比传统四足机器人,轮足机器人兼具轮式移动效率和足式越障能力,可以覆盖更多复杂环境。山猫的增长说明,云深处仍然具备产品迭代能力,也在尝试降低对单一产品和单一场景的依赖。
但山猫能否成为新的增长引擎,还需要时间验证。对于云深处来说,四足业务已经证明了机器人可以进入生产场景,接下来要证明的是,在竞争者不断增加的情况下,这门生意还能不能持续赚钱。
三、不表演的人形机器人,靠什么放量?
前面提到,人形机器人未来市场空间更大,资本市场也更认可人形机器人的叙事。但远景的确定性,和近景的可行性,是两件事。
人形机器人眼下也面临着瓶颈,比如泛化能力不足。
宇树创始人王兴兴在世界机器人大会上提到:在充分标定的固定场景内,任务成功率可以接近100%;可一旦环境或物品发生微小改变,执行效果便会断崖式下滑。
数字大模型处理的是纯粹的信息向量,输入输出不存在物理损耗;但具身机器人需要真实感知、抓取、移动,每一次和物理世界交互都会引入现实误差,这正是具身智能泛化难题的根源所在。
补齐泛化短板,数据是绕不开的基础条件。而当前全球可复用的高质量真机数据仅有十万小时量级,巨大的数据缺口限制了模型迭代上限。
云深处创始人朱秋国更是直接说,机器人本质仍是“半自动设备”,“在确定的任务中很强,面对不确定的世界依然很弱”。
与多数同行“从通用能力出发,先造一个能走、能跑、能抓的机器人,再去找场景”的路径不同,云深处做人形机器人,是根据行业场景做产品。
云深处现有的两款人形机器人DR01、DR02,应用场景依然是电力作业、应急消防、警务安防、工业生产及其他户外作业,暂未将商业服务领域作为核心业务拓展方向。目前DR02已完成变电站实地作业测试,2026年已正式启动商用投放。
理论上,四足机器人在变电站积累的场景理解、客户关系和交付经验,可以复用到人形形态上。
不过,通常情况下,巡检考验的是底盘移动、定位、多模态感知与续航,人形机器人的任务在操作层面,面临双臂协同、末端力控与重复精度等的考验。出错的代价也不同,人形机器人的容错率更低。
因此,在变电站等工业场景下,从“能演示”到“能干活”再到“能规模化干活”,人形机器人要跨越的门槛还有很多,也需要较长的验证周期。
相较于服务、展示等场景带动人形机器人放量,云深处的选择决定了其“追赶者”的行业地位。
Counterpoint Research数据显示,2026年上半年全球人形机器人出货量超2.2万台,同比增长接近300%。其中,智元以约9700台出货量位居全球第一,占比超43%;宇树科技出货超7000台,占比31%;银河通用、优必选、乐聚机器人分别位列第三至第五位,前五合计占比86%。
而云深处的人形机器人整体还处于商业化探索阶段。2026年上半年,人形机器人收入为278.93万元,占主营业务收入的1.08%,截至2026年5月末,DR02在手订单为460.08万元。
按照规划,2026年,云深处人形机器人产能将爬坡至百台级别,2027年才能达到千台级别。
对云深处来说,人形机器人不是一场出货量的竞速,而是一次以慢打快的尝试,用已经跑通场景下的商业化路径,为人形机器人的技术成熟争取时间。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论