





文 | 商业数据派,作者 | 郭梦仪
金庸笔下最不讲道理的一门武功,是逍遥派的北冥神功——别人苦练几十年的内力,它瞬间就吸过来,化为己用。
中国体育用品行业,也有这么一位“霸道教主”。
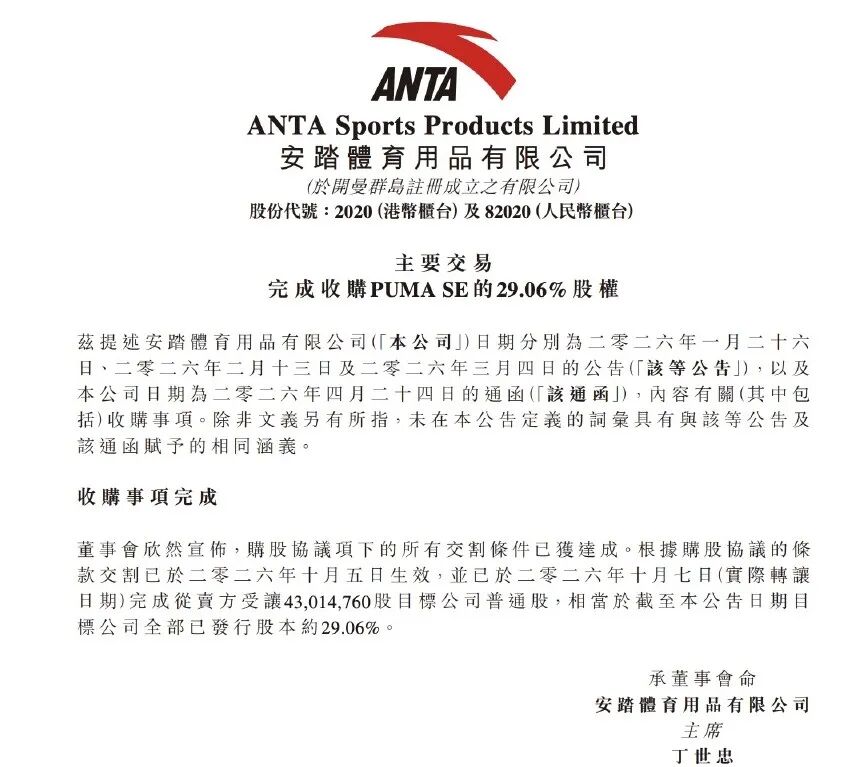
10月7日,安踏体育宣布,已完成以15.055亿欧元现金对价向Pinault家族的投资公司Artémis SAS收购PUMA SE 29.06%股权的交易,正式成为这家德国78年运动品牌的第一大股东。
从2009年收下FILA中国业务算起,迪桑特、可隆、亚玛芬、狼爪……17年间,安踏把一个个成名已久的高手吸入体内,练就了一套中国企业界独一无二的“北冥神功”。
但这一次不太一样。它吸进来的,是一个内力深厚却正在“走火入魔”的高手。数据显示,彪马2025年亏损,宣布被安踏收购前一年,股价跌去近六成五。
这笔买卖究竟是抄底,还是接盘?答案藏在安踏17年的“练功史”里。
一笔“浮亏5亿欧元”的买卖
这笔交易从官宣到交割走了八个多月。
公开资料显示,今年1月27日,安踏在港交所公告与Pinault家族旗下Groupe Artémis达成购股协议,现金对价15.06亿欧元,约合人民币122.78亿元,全部来自安踏的内部自有现金储备。9月11日,国家市场监管总局对这桩经营者集中案给出无条件批准;10月7日,交割完成。
同时,争议也随之而来。
安踏给出的每股35欧元报价,较彪马公告前最后一个交易日21.63欧元的收盘价溢价约62%。
而交割当日,彪马在德国股市收报23欧元,按此计算安踏所持股份市值约9.89亿欧元,较实际支付对价低约5.16亿欧元,静态浮亏幅度约34%。
消息一出,“高位接盘”的质疑声越来越大。
但如果只盯着这5亿欧元的账面差额,就看错了这本账的算法。
根据安踏的会计安排,交易完成后彪马将作为联营公司采用权益法核算,股价波动不会直接按市值变化计入当期损益——换句话说,这5亿欧元是“市值缺口”,不是已经确认的亏损。
安踏真正的账本,从来不是某一个季度的股价,而是“买入—重塑—放大”的长期收益率。
这套打法,它练了17年。
2009年,安踏从百丽手中接过连年亏损的FILA中国业务,彼时几乎没人相信一个晋江品牌能盘活一个意大利老牌。
结果,FILA被重新定位为运动时尚,一路长成集团的“现金牛”。即便在增速明显放缓的2026年上半年,FILA仍贡献营收150.5亿元,同比增长6.1%,经营利润率还提升到了28.7%。
这是什么概念?一个被接盘时奄奄一息的品牌,如今每收入100块钱,能赚回将近29块的经营利润。
更大的手笔在2019年。安踏牵头财团收购亚玛芬体育,把始祖鸟、萨洛蒙、威尔胜一并收入囊中;2024年初亚玛芬在纽交所上市,2026年上半年实现营收35.78亿美元,同比增长32%,营业利润率达到14.3%。
从FILA到亚玛芬,安踏证明了一件事:它的核心能力是“养品牌”——把别人的品牌内力吸进来,用自己的零售、供应链和多品牌管理体系炼化,再反哺成一个正向的增长引擎。
所以,理解这笔彪马交易,要问的问题是:安踏为什么偏偏在这个时点,选中了这个“受伤的高手”?
高手疗伤时,正是收徒日
彪马的确伤得不轻。
公开数据显示,2025财年,彪马销售额按汇率调整后下降8.1%至72.96亿欧元,报告口径跌幅达13.1%,全年息税前利润录得-3.57亿欧元,公司自己把这一年定义为“战略重置年”。
在此之前,其股价一年内跌近65%,2025年前三季度累计净亏损3.09亿欧元。公司还宣布,到2026年底将在全球额外削减约900个岗位。
但仔细看伤口会发现,彪马的这些举措这更像是“自残式疗伤”,而非病入膏肓。
彪马的下滑有相当一部分是主动为之:从2025年三季度起,它主动砍低效批发订单、清理过剩库存、减少电商和门店促销。
降本增效的效果很不错,今年二季度,彪马的销售额同比下降9.7%至16.9亿欧元的同时,库存规模同比下降15.3%至18.2亿欧元,自由现金流则从上年同期的9490万欧元大幅增至3.288亿欧元。
这两个数字放在一起意义重大:销售额跌,是主动挤掉低质量收入的水分;库存降、现金流转正,说明这家公司的造血机能正在恢复。彪马预计2026年是“过渡之年”,2027年将恢复增长。
更要紧的是,这位高手的“内力”还在。
彪马创立于1948年,在足球、赛车、田径等硬核运动场景里的资产积淀,恰恰是安踏版图上最缺的那几块。
安踏集团董事局主席丁世忠在交割后说得直白:“安踏没有足球,彪马足球就很强;彪马还有很强的赛车装备,在跑步、专业田径的科技项目也都挺强的……这跟我们全球化布局形成优势互补。”
2026年上半年,彪马亚太市场营收逆势增长8.3%,其中Speedcat系列持续热销——品牌的消费者心智并没有丢,丢的只是经营的章法。
而经营的章法,恰恰是安踏最富余的东西。
2026年上半年,安踏集团营收435.1亿元,同比增长12.9%,半年营收历史首次突破400亿;经营利润率提升0.7个百分点至27.0%,创近七年新高;自由现金流入116.3亿元,同比大增54.2%,账上净现金391.1亿元。
这组数字的含金量在于:在消费整体复苏乏力、运动市场“K型分化”的背景下,安踏不仅增收还增利,现金流的增速(54.2%)远超营收增速(12.9%)。
这意味着,它是在弹药最充足的时候,去打一场别人打不起的仗。
一边是有品牌没章法,一边是有章法缺品牌资产,互补性清晰可见。
安踏集团副总裁王华友此前把安踏的全球化概括为“三步走”:收购国际品牌、在中国市场重新定位;把经营经验移植到海外;让安踏品牌融入世界。
彪马在欧美主流市场的渠道网络、全球价值链和近八十年积累的运动资产,正是第三步最缺的那块拼图。
根据欧睿数据,2025年全球运动服饰市场由耐克、阿迪达斯领跑,安踏居第三位,彪马紧随其后——老三和老四坐到同一张桌子上,这张桌子的分量就不一样了。
吸进来的内力,化得掉吗?
不过,北冥神功再玄妙,金庸也给它设了一道关卡:吸来的内力若炼化不当,就会反噬自身。
段誉吸了一身功力却险些爆体,直到学会六脉神剑才算真正驾驭。安踏这一局,同样有三道难关要过。
第一道是财务关。
完成对彪马的股权收购后,安踏的净现金可能大幅下降约30%;浦银国际研报判断,净现金减少可能导致安踏2026年利息收入同比下降,同时彪马在2026年的盈利能力可能持续承压,将对安踏今年的盈利造成负面影响,并据此下调了安踏2026年的盈利预测。
彪马自己给出的2026年指引也不客气:销售额按汇率调整后预计低至中个位数下滑,息税前利润区间为亏损5000万至1.5亿欧元。
也就是说,至少在未来一年,这位新入门的“高手”不但不能给安踏输内力,还需要安踏持续输血疗伤。
第二道是边界关。
值得注意的是,这笔交易与安踏以往的并购有着本质区别:收购FILA,拿的是中国业务的全盘经营权;收购亚玛芬,是控股并主导运营;而这一次,安踏明确承诺充分尊重彪马的独立治理架构和品牌自主权,只寻求在监事会取得适当席位,且目前没有发起要约收购的计划。
这种“弱绑定”是把双刃剑:一方面,避免了动辄数十亿欧元的全面要约和整合风险,但坏的一面是,安踏赖以成名的那套零售改造、渠道重塑打法,能不能隔着监事会的围墙输送给彪马,要打个问号。
此前彪马大中华区订单趋于谨慎,背景正是安踏收购消息的公布——连渠道商都在观望这场联姻的走向。
第三道,也是最深的一道,是格局关。
原本安踏集团加亚玛芬,2026年上半年总收入约679.8亿元;以最新完整财年计,“安踏系”约116亿美元的收入已超过lululemon,稳居全球服饰前三。
如今再加上彪马约70多亿欧元的年营收体量,一个“安踏系”的全球运动帝国轮廓已现。
但其中,安踏主品牌上半年增速已回落至4.8%,2025年四季度零售金额出现2023年以来首次季度负增长;FILA的增长也早已过了高速期。
主业进入平台期,买来的增长能否接棒,决定了安踏未来十年的故事怎么讲。
回到那个武侠的比喻。
北冥神功真正厉害的地方,从来不是“吸”,而是“化”:把异种内力炼成自己的真气。
FILA用了五年扭亏,亚玛芬用了五年上市,彪马这头“美洲狮”体量更大、伤得更重、束缚更多,给安踏的炼化周期只会更长。
但对中国消费企业而言,这笔交易的标本意义已经超越了盈亏本身:过去三十年,中国企业的全球化是把货卖出去;过去十几年,安踏们把品牌买进来。
而从安踏成为彪马第一大股东这一刻起,故事翻到了第三页——把管理和零售的能力输出去,参与一个近八十年全球品牌的治理与重塑。
吸星大法已成,六脉神剑待练。江湖还没看到结局,但牌桌的座位,已经重排了。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论