





“把‘终身续保’写进合同里,这辈子踏踏实实不怕生病。”在近期的一些短剧广告和直播间中,一些“全能医疗险”号称可以续保一辈子。但北京日报客户端记者调查发现,这些号称“保证续保”的“全能医疗险”,更多是“挂羊头卖狗肉”。
所谓“终身续保”,到合同里变成“保证续保期5年”;搭配的附加险,几乎都写着“保险期间1年,也不保证续保”;主播宣称的“保费20年不变”,费率表上却是另一套算法。
许诺:保险买了100岁也能接着续
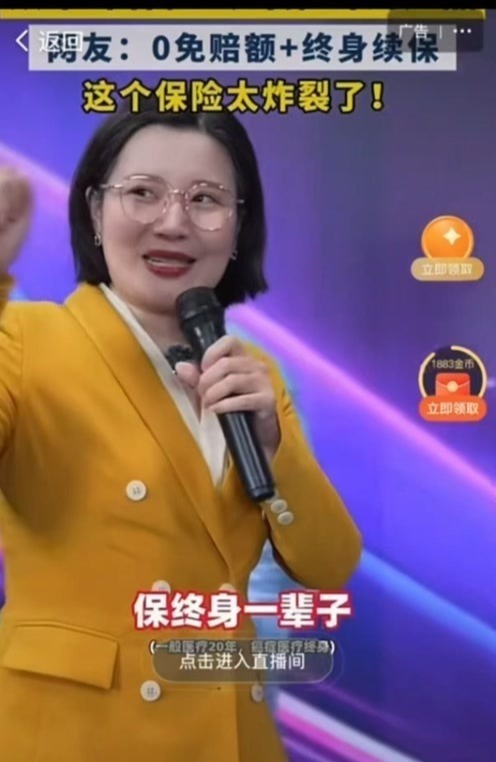
近日,市民刘先生刷短剧时,看到一条百万医疗险广告:“把终身续保写进合同里边了,真的,这么好的保险,你错过了真的亏大了。”他心里犯起嘀咕:“现在百万医疗险可以无条件续保了?”
短剧平台上有类似表述的广告还有不少。有的广告称:“每月24.75元起,赔付限额1000万元,保证续保一辈子。”还有的广告更夸张:“只要您今天投保成功之后,您这一辈子踏踏实实的,不怕生病,不怕出险了,给您管终身一辈子看病的保障。”
鼓吹长期续保的不止短剧广告。在“月亮保”旗下的一个直播间里,主播举着一块牌子,上面写着“看病保—啥病都能保”,对着观众讲解:“65岁买进来了,66、67、70、80、90、100,可以接着续,叫无条件续保的保险,保证续保。”
当前我国医疗险市场上,1年至5年期的短期健康险仍占多数,长期医疗险相对较少。
“哪怕以5年期的健康险为例,个别消费者身体状况如果出现变化,甚至发生过疾病理赔,重新健康告知很可能核保通过不了。”有保险代理人对记者表示,一旦老客户核保失败,很可能再难买到别的医疗保险,大概率面临断保。“对五六十岁的中老年人来说,最怕今年能买,明年再投保却买不上了。”
那这种宣称可以“终身续保”的医疗险究竟是什么?
真相:合同里查无“终身续保”四字
“直接把终身续保给你写进合同里面了。”这是泰瑞保险代理对外发布的保险广告。记者通过这条广告进入直播间发现,正在售卖的是一款一般既往症可保可赔的医疗险。
合同真的把“终身续保”写进去了吗?
记者翻看相对应的主险条款,上面写着:“本合同的保证续保期间为5年,自您首次投保本合同的保险期间开始之日起每5年为一个保证续保期间。”条款还注明,在保证续保期间内,若赔付的医疗保险金总和达到保证续保期间内赔付限额,不再接受续保,保证续保权终止。
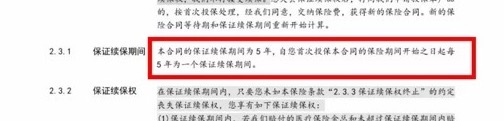
“很多主播会强调保证续保权不因本产品的统一停售而终止,但会忽略掉前面半句话,即‘保证续保期间内’,这个合同的保证续保期间只有5年。”资深保险经纪人孙雪分析,广告和主播的推广明显言过其实,谈不上终身续保。
“月亮保”的客服也向记者否认了“终身续保”的说法。“这款不是终身保证续保,准确说是每5年一个保证续保期,最高能续保到105岁。在这5年内,不管身体变差还是理赔过,都能正常续保。”
“保证续保期间为5年”指这5年内只要按时缴费,保险公司不得因健康变化或理赔过而拒保或单独加费,达到约定总限额合同可能终止。孙雪解释,5年之后合同终止,须提出续保申请。如果保证续保期间届满时,该产品已停售,也不再接受续保申请。一旦该产品停售,保险公司可能提供替代方案,推荐其他类似产品,但新产品的保障范围、费率都可能与原产品存在差异。
不仅如此,这款产品还捆绑了4款附加险:附加特定药品费用医疗保险、附加互联网看病守护外购药械费用医疗保险、附加互联网看病守护重大疾病保险和附加互联网意外伤害保险。记者逐条翻阅发现,每一款都写着“本附加险合同的保险期间为1年,不保证续保”。
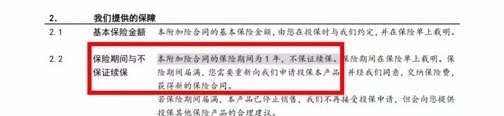
“月亮保”客服称:“主险能续保,不代表附加险就肯定能续。看病保的主险是5年保证续保,但外购药等附加险是保1年的,不保证续保。附加险到期后能不能接着买,得按当时的规则单独看,主附险是分开的。”
针对保费,广告和直播间话术同样玩了不少花样。在另一个直播间,主播在推销一款“0免赔”医疗险时称:“保费20年不变,20年不涨价,0岁到100岁的价格全部都定死了。”
真能20年不涨价吗?记者看到直播间展示的费率表,所谓“0岁到100岁价格全部定死”,其实是一张按年龄分档的费率表。以有社保为前提,41岁至60岁年缴保费是836元,61岁至80岁年缴保费是1816元。
对此,记者联系了该保险对应的官方客服,对方表示,41岁至60岁是个年龄段,不涨价;如果第二年投保,年龄出现跨档,就会按照新的档位价格计算。“这个合同是不保证续保合同,保险期间为一年,比如您父亲今年60岁投保进来,年缴费是836元,但明年再次投保,需要按新档位计算,也就是1816元。”
专家:涉嫌“短险长做” 警惕夸大续保
短期健康险的续保规则,监管早有明确要求。2021年发布的《中国银保监会办公厅关于规范短期健康保险业务有关问题的通知》要求,保险公司开发的短期健康保险产品中包含续保责任的,应当在保险条款中明确表述为“不保证续保”条款;保险公司不得在短期健康保险产品条款、宣传材料中使用“自动续保”“承诺续保”“终身限额”等易与长期健康保险混淆的词句;保险公司将短期健康险开发设计成附加险产品的,应当明确告知保险消费者附加险所对应的主险产品情况,并由保险消费者自主决定是否购买该产品组合。
“也就是说,保险公司不仅要在条款中写明‘不保证续保’,还必须在销售环节主动、清晰、以消费者可理解的方式告知,主险的5年保证续保不延伸至附加险,附加险每年都需要重新核保。” 北京大成律师事务所高级合伙人肖飒说。
多名业内人士也对记者表示,将保证续保期间为5年的医疗险包装成“终身续保”,且不提附加险均为1年期,而是笼统说成“无条件续保”,涉嫌“短险长做”。
清华大学五道口金融学院中国保险与养老金融研究中心首席专家魏晨阳表示,“短险长做”最值得警惕的地方,是把消费者最关注的长期保障问题,从明确的合同权利变成了模糊的营销预期。
“保证续保5年,就意味着保险公司承担的是5年的保证续保责任,不能因为产品未来可能继续销售,就宣传成终身续保或无条件续保。”魏晨阳说,尤其在组合销售中,主险有保证续保期,并不意味着一年期附加险也自动获得同样的长期保障。现在一些销售话术并不是直接把一年期产品说成长期险,而是把有限期限的保证续保、附加险的年度续保和产品可能持续销售等概念混在一起,形成可以一直保的整体印象。
在魏晨阳看来,其风险在于,消费者真正需要保障的往往是几年后健康状况欠佳、重新投保能力下降的时候,一旦发现合同并不支持原先形成的长期预期,对消费者权益的影响会非常直接。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论