





文 | 源媒汇,作者 | 胡青木
创新药行业的利好,正在接连落地。
日前,路透社报道称,美国正在考虑放松对华生物医药投资限制,即允许放行绝大多数中国在研新药授权。
同一时间,BD高增、AI制药也有新动作,包括诺和诺德和Anthropic达成合作、罗氏加码AI制药、康方生物和阿斯利康达成合作等等。
一系列利好消息传来,A股、港股创新药公司走出一波上涨行情。
不过,历史事件至今仍是不少投资者心中的记忆。因此,国内创新药企和海外巨头,尤其是美国药企签下大额管线授权,市场总有所顾虑。
敢为人先的创新药龙头信达生物,却率先抢跑了。
今年5月,信达生物和辉瑞敲定了一笔最高可达105亿美元的肿瘤管线合作后,不少投资者会担心,外部因素转向,辉瑞有没有可能中途退出?
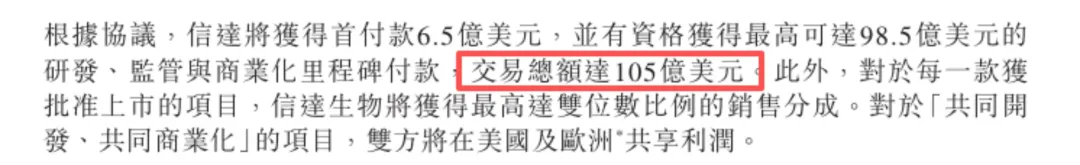
截图来源于公司公告
但最新的信号,正在慢慢扭转市场的“传统观念”。再加上辉瑞持续加码国内市场的实际动作,以及国内加大扶持本土创新药产业。
如今,信达生物和辉瑞的关系,要变得“更铁了”。
这次完全不一样
药明康德给创新药市场留下的“记忆”,还是太深刻了。
事实上,信达生物本次与辉瑞的深度绑定,看起来同是中美医药合作,但仔细对比,两者在商业逻辑、退出成本、风险结构上,属于不同的体系。
药明康德核心商业模式是承接研发生产服务,可以理解为“乙方代工研发模式”。企业输出实验室产能、研发人力、生产车间等标准化服务,交付阶段性研发成果,并不出让自身的独家核心药物资产。
但从全球市场竞争格局来看,能承接上述业务的CRO/CDMO平台不在少数。
海外药企客户切换供应商的主要代价是时间周期和衔接磨合,而非不可逆的战略投入。这也是过往板块波动的根源。
而信达生物与辉瑞的合作,是源头创新管线打包授权、全球共研模式,二者不是简单的甲乙双方服务关系,而是深度利益共同体。
信达生物一次性向辉瑞授权12条早期肿瘤创新管线,涵盖多款潜力ADC、双抗、创新小分子药物,覆盖全球高潜力肿瘤赛道。
不同于短期外包订单,这批管线已经进入实质性联合研发阶段,双方投入了大量研发资金、临床资源、试验团队与全球渠道资源,沉淀了专属的临床数据与知识产权。
对比之下,药明康德的合作模式较为被动。信达生物与辉瑞,是“绑定核心资产的战略共生”,具备较高的不可替代性。
但商业利益只是合作稳固的基础之一,这笔交易能否持续,离不开辉瑞当下的管线压力与全球布局考量。
辉瑞重仓中国市场
辉瑞与信达生物的深度绑定,是跨国药企应对行业周期困境、补齐全球管线短板的主动战略选择。
2026至2027年,辉瑞多款营收支柱级重磅药物集中迎来专利到期,包括抗凝神药Eliquis、乳腺癌王牌药物Ibrance、前列腺癌药物Xtandi等核心品种,仿制药与生物类似药的冲击或直接带来每年超十亿美元的营收缺口。
同时,辉瑞内部自研管线迭代不及预期,2026年接连折损重点资产:收购Seagen获得的ADC药物III期临床失败,计提减值38亿美元;收购Metsera得来的口服GLP-1管线也终止开发。
多款重磅候选药出局,自研产出难度倍增,单纯依靠内部研发,难以填补未来专利到期带来的业绩空白。
在此背景下,辉瑞近年正频繁通过授权、并购吸纳全球优质创新资产。
相较于海外高昂的并购成本与不确定的自研风险,中国创新药企高性价比、高质量的早期管线,成为其最优选择。
而信达生物打包输出的12条早期管线,聚焦肿瘤、自免等全球刚需赛道,恰好符合辉瑞当下的管线补强需求,能快速填补其前沿创新领域的布局空白。
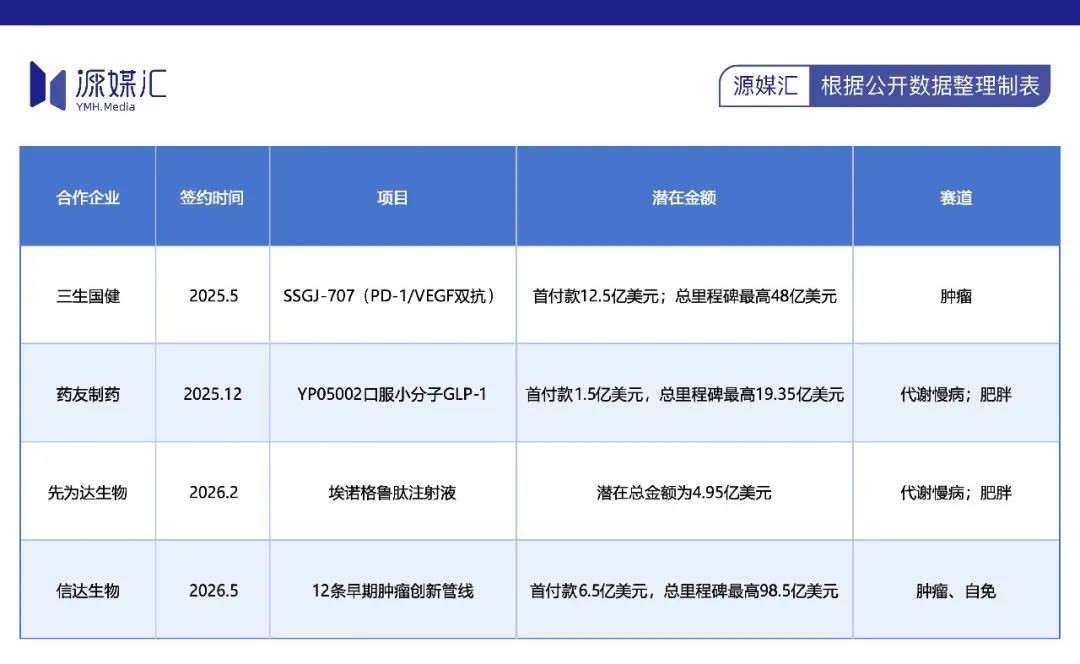
除了信达生物以外,近一两年,辉瑞持续从国内创新药企手中持续引进候选药物。
肿瘤端,2025年5月,辉瑞以12.5亿美元首付款拿下三生制药双抗药物的中国外全球权益。代谢端则多线并进,2025年底引进药友制药口服小分子GLP-1的全球权益,2026年初拿下先为达埃诺格鲁肽的中国大陆商业化权利,持续扩充前沿创新管线储备。
中国作为全球第二大医药消费市场,是辉瑞等跨国药企全球增长的重要增量极。
政策的适度松绑,有望降低中美药企跨境共研、管线权益合作的监管摩擦与政策不确定性,辉瑞这类深耕中国市场的跨国巨头,不必再因地缘风险被动调整合作策略。
当然,政策红利只是外部催化剂,这笔合作能否兑现价值,最终还要回归管线临床进展与商业化落地。
回归创新本质
国内创新药行业的成长逻辑,正发生根本性的质变。
《医药工业发展“十五五”规划》明确提出,创新药产业规模年均增速目标达到20%以上,为国产创新出海、产业高质量发展定下高速增长基调。
人民日报也公开报道,今年国内创新药对外授权潜在交易金额已突破1200亿美元,中国源头创新资产已成为全球医药巨头重点布局的优质资源,行业出海规模化、常态化趋势彻底成型。
背靠“十五五”产业底座,以信达生物为代表的本土创新药企,形成了多条并行的增长曲线。
国内端,自建商业化团队运营信迪利单抗、贝伐珠单抗生物类似药、玛仕度肽、托莱西单抗等多款已上市产品。2026年上半年,信达生物实现总营收86.2亿元,产品收入82亿元,同比分别增长44.8%、56.7%。
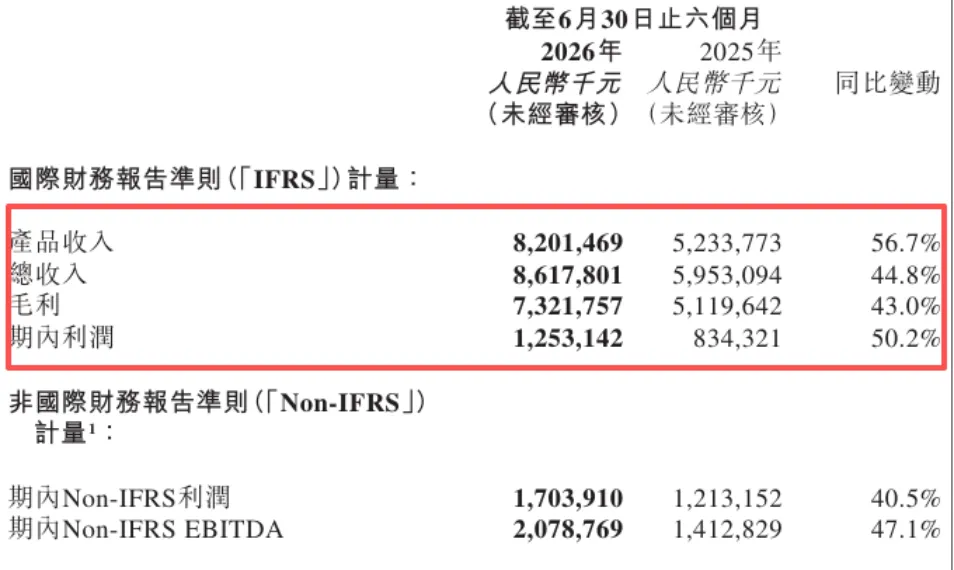
截图来源于公司公告
天眼查显示,信达生物成立于2011年,在首款产品信迪利单抗获批前,几乎没有商业化产品收入。如今,信达生物早已脱离了早期依靠持续融资烧钱、管线单一的发展阶段。
而在研发端,信达生物管线储备充足,IBI363、IBI343、IBI324等多项候选药物进入或即将进入全球多中心III期临床,构成中长期价值支撑。
叠加与辉瑞的合作,信达生物形成清晰的成长结构:国内商业化托住当期业绩,在研管线支撑中长期增长,BD授权带来估值弹性。
过去,市场总担心“黑天鹅”事件。
但未来,行业博弈的核心,将回归医药产业本质,管线临床进度不及预期、试验失败、上市后市场销售疲软等产品基本面风险上。
也就是,市场化竞争力才是决定资产价值的关键。
创新药估值因外部因素短期起伏,将会变得有限。但科学创新、协力突破,却会让预期没有边界束缚。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论