





文 | 娱乐资本论,作者|昔归
你吃过红糖糍粑味的运动补剂吗?
这个口味一听就是为中国消费者而生,它来自于蒙牛孵化的专业运动营养品牌“迈胜”。
在消费投资陷入沉寂的当下,继10个月前完成由仙乐健康领投、高瓴与蒙牛跟投的A轮融资后,9月,迈胜再次宣布完成近亿元A+轮融资,引入中信农业产业基金、李宁公司与非凡领越。
这家品牌在十个月内两度融资,累计金额近2亿元。在资金加速涌向AI与硬科技,消费一级市场投融资低迷的背景下,迈胜成为了极少数让产业资本“排队上车”的标的。
虽然母公司蒙牛拥有全国海量的便利店、商超冰柜资源,但这套体系并非运动营养的渠道,迈胜几乎难以复用。最终,迈胜从“液体蛋白”单品打爆,通过持续深耕运动人群,在马拉松、铁三、越野跑、Hyrox等运动社群建立了专业心智。
连续融资之后,是坚持小众垂直,还是走向大众,成为迈胜必须要回答的问题。
2025年,中国运动营养市场规模约68亿元,尚不足百亿,产品也一度为国际品牌所定义。
比较典型的是欧美市场延续数十年的“大黑罐”蛋白粉。这类产品天然带有极高的使用门槛与心理防御——找水、挖粉、摇匀、洗摇摇杯,流程极其繁琐。欧美的甜腻配方也对于亚洲人的口感极不友好,甚至容易引发大众对“练成夸张大肌肉”的恐惧。
在此情况下,国际品牌因产品形态老化、配方过甜等原因导致份额有所下滑,份额从40%滑落至30%。
迈胜创始人团队捕捉到了中国健身与运动人群的微观差异:他们既不需要复杂的补剂组合,也不愿意承受大黑罐的囤货压力;他们需要的是极致的便捷、干净的配方以及对亚洲口感的适配。
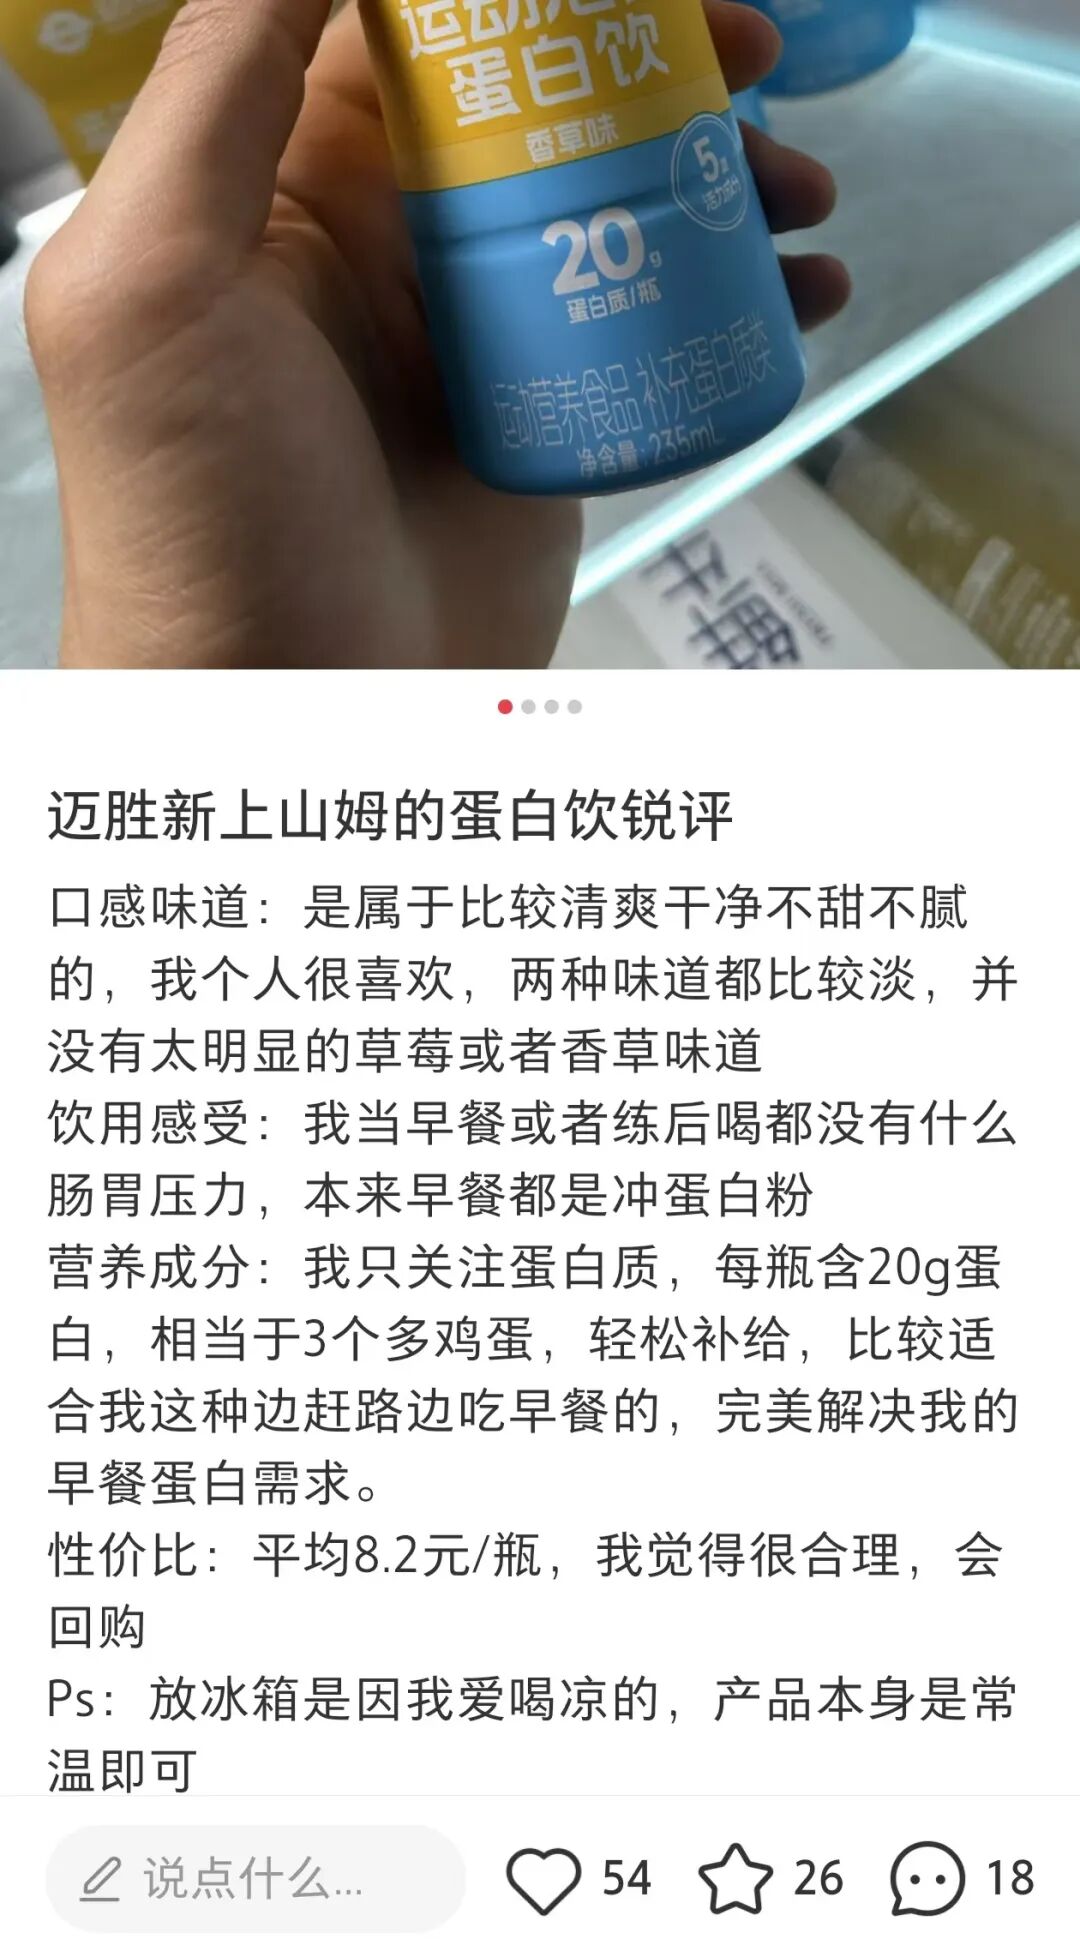
2023年2月,蒙牛推出了迈胜品牌的首款爆款——开盖即饮的液体蛋白饮。每瓶含20克优质蛋白质与430毫克乳源钙,直接用“奶茶般清爽干净”的口感,把蛋白粉原本复杂的冲泡流程压缩成了“拧开盖子就能喝”的无感体验。
有消费者表示:“口味清爽干净,不甜不腻,是我喜欢的。”
但单品爆款很难构建品牌壁垒。借助蛋白饮,迈胜将产品线纵向延展,将运动者的单次训练拆解为“前、中、后”乃至全天的微观场景。
训练前以甜菜根液提升摄氧能力,训练中靠能量胶与液体盐丸维持耐力与电解质平衡,训练后用液体蛋白修复肌肉,睡前则搭配酸樱桃液促进睡眠。
更进一步,迈胜在混合体能等领域推出了“一站式补给”的产品概念,一方面让消费者快速决策,另一方面也打开了制约绝大多数品牌的客单价瓶颈。
迈胜的液体蛋白连续两年位居全国运动蛋白饮销售额第一,累计覆盖千万运动人次。值得一提的是,这条逻辑线,是迈胜在深度与马拉松专业跑者接触后,探索出来的。
一袋能量胶在电商页面上,消费者看到的是口味、成分和价格。到了训练和比赛现场,需求便具体了起来。
在马拉松期间,人体糖原储备大约只够支撑90分钟的高强度运动,一场全马却要跑三到六个小时,一般而言人在奔跑30公里后糖原基本耗尽,跑者称之为“撞墙”。而多段补给是一套完整的“外部燃料注入系统”,可以对抗身体内部能量危机,把被动崩溃变成主动管理。
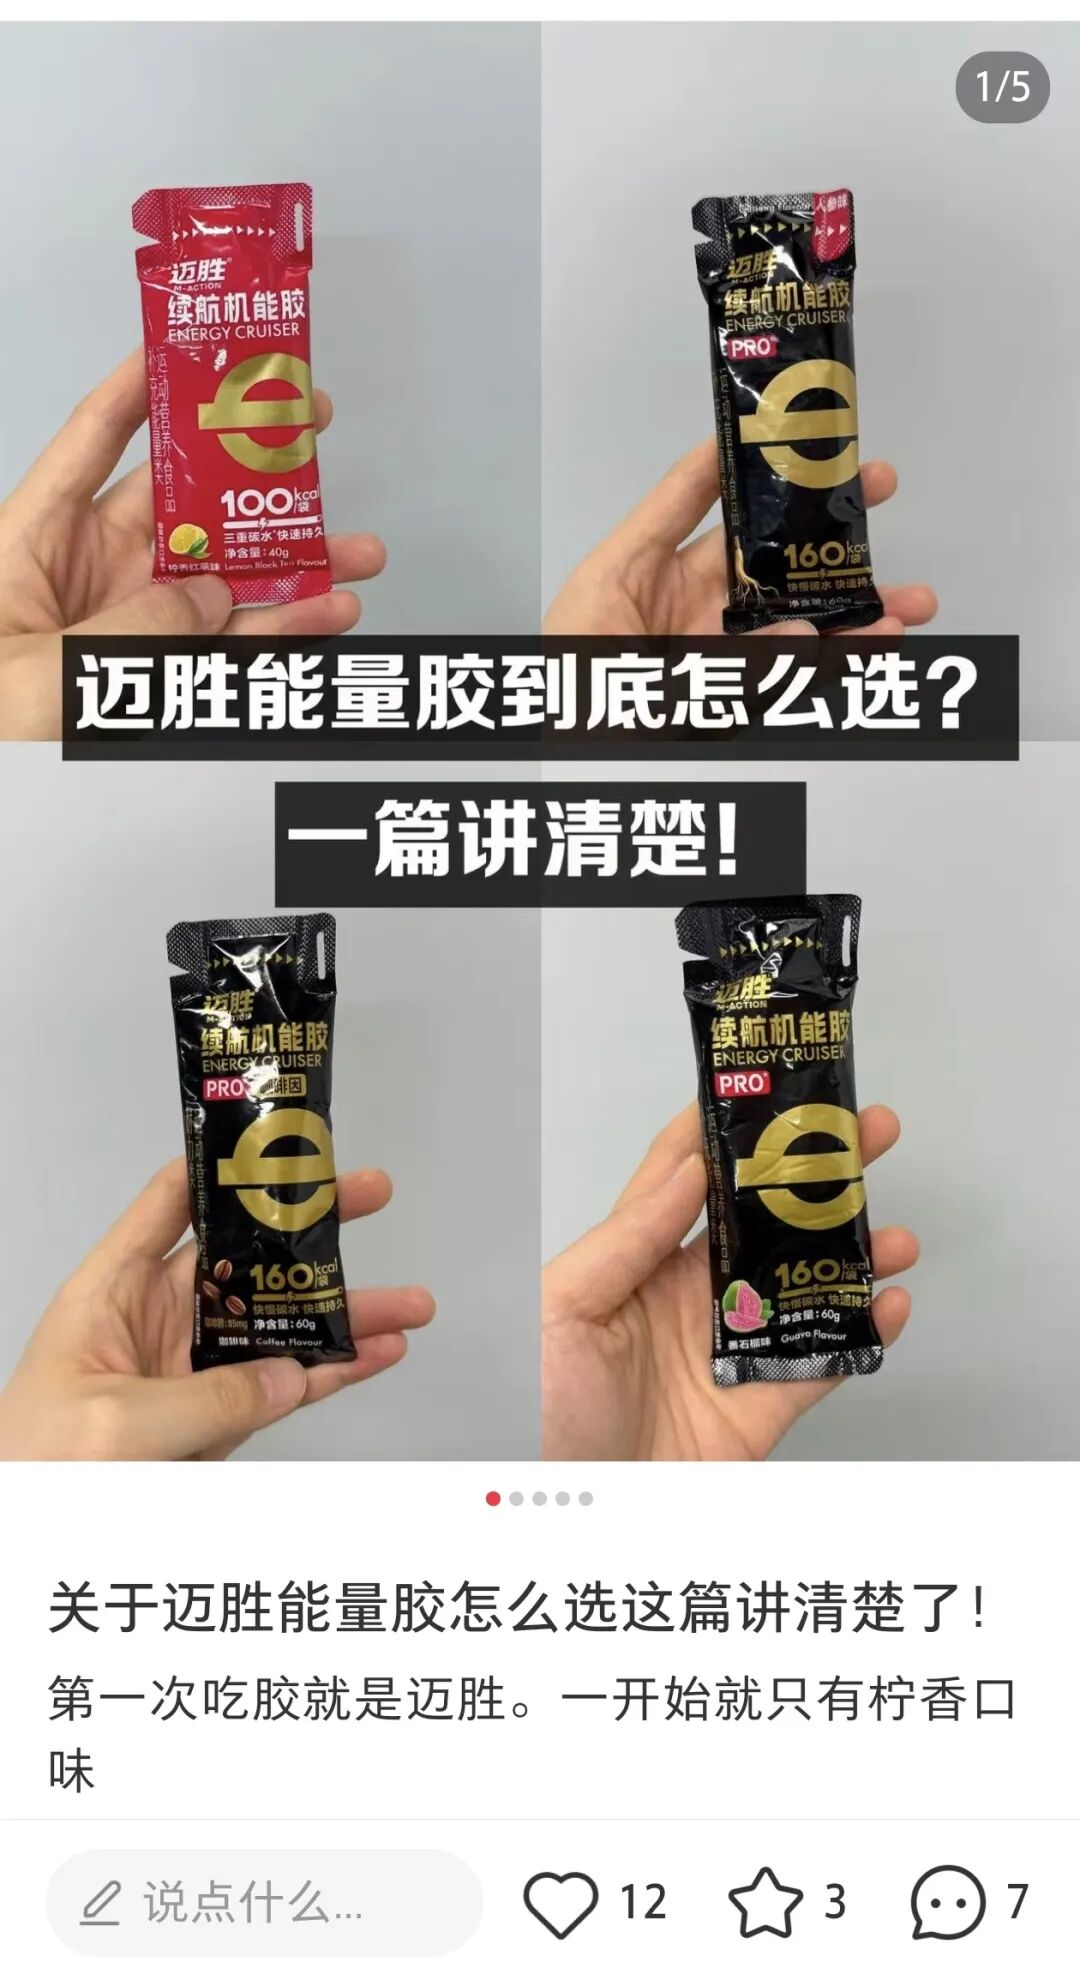
比如在跑中阶段摄入迈胜产品的消费者就表示:“迈胜电解质黑胶与85毫克咖啡因黑胶的分体式设计,适合对咖啡因耐受、需要在撞墙期加强刺激的进阶跑者”。
而越野与铁三的耗时更长,碳水、电解质、咖啡因的补给断供,轻则掉速抽筋,重则失温退赛。能量胶可以用最快速度补上最容易断档的燃料。迈胜让能量胶更适配中国人的身体与口味,比如做出免水直吞的果冻口感、降甜配方、电解质与咖啡因分体的精细设计,再配齐赛前赛后的完整补给方案。
在小红书上,有专门针对迈胜能量胶作出的测评帖,由一些“老手”手把手教运动新手选购适配能量胶。
深耕有结果,官方多次提及,迈胜的增速超过300%。
不过,市场给出的评价并非全是掌声。在专业信任上,迈胜与奥普帝蒙这类深耕十余年、绑定F1车队与国家队的国际大牌仍不在一个量级;在性价比战场,其能量胶70元/400克的定价与康比特基本持平,而天猫销量前三的产品均为1万+级别,与康比特蛋白粉10万+的销量差距明显。
社交平台上,“甜菜根液噱头大于实际”“能量胶太甜、吃了拉肚子”“包装反人类,实在接受无能”之类的吐槽也比比皆是。
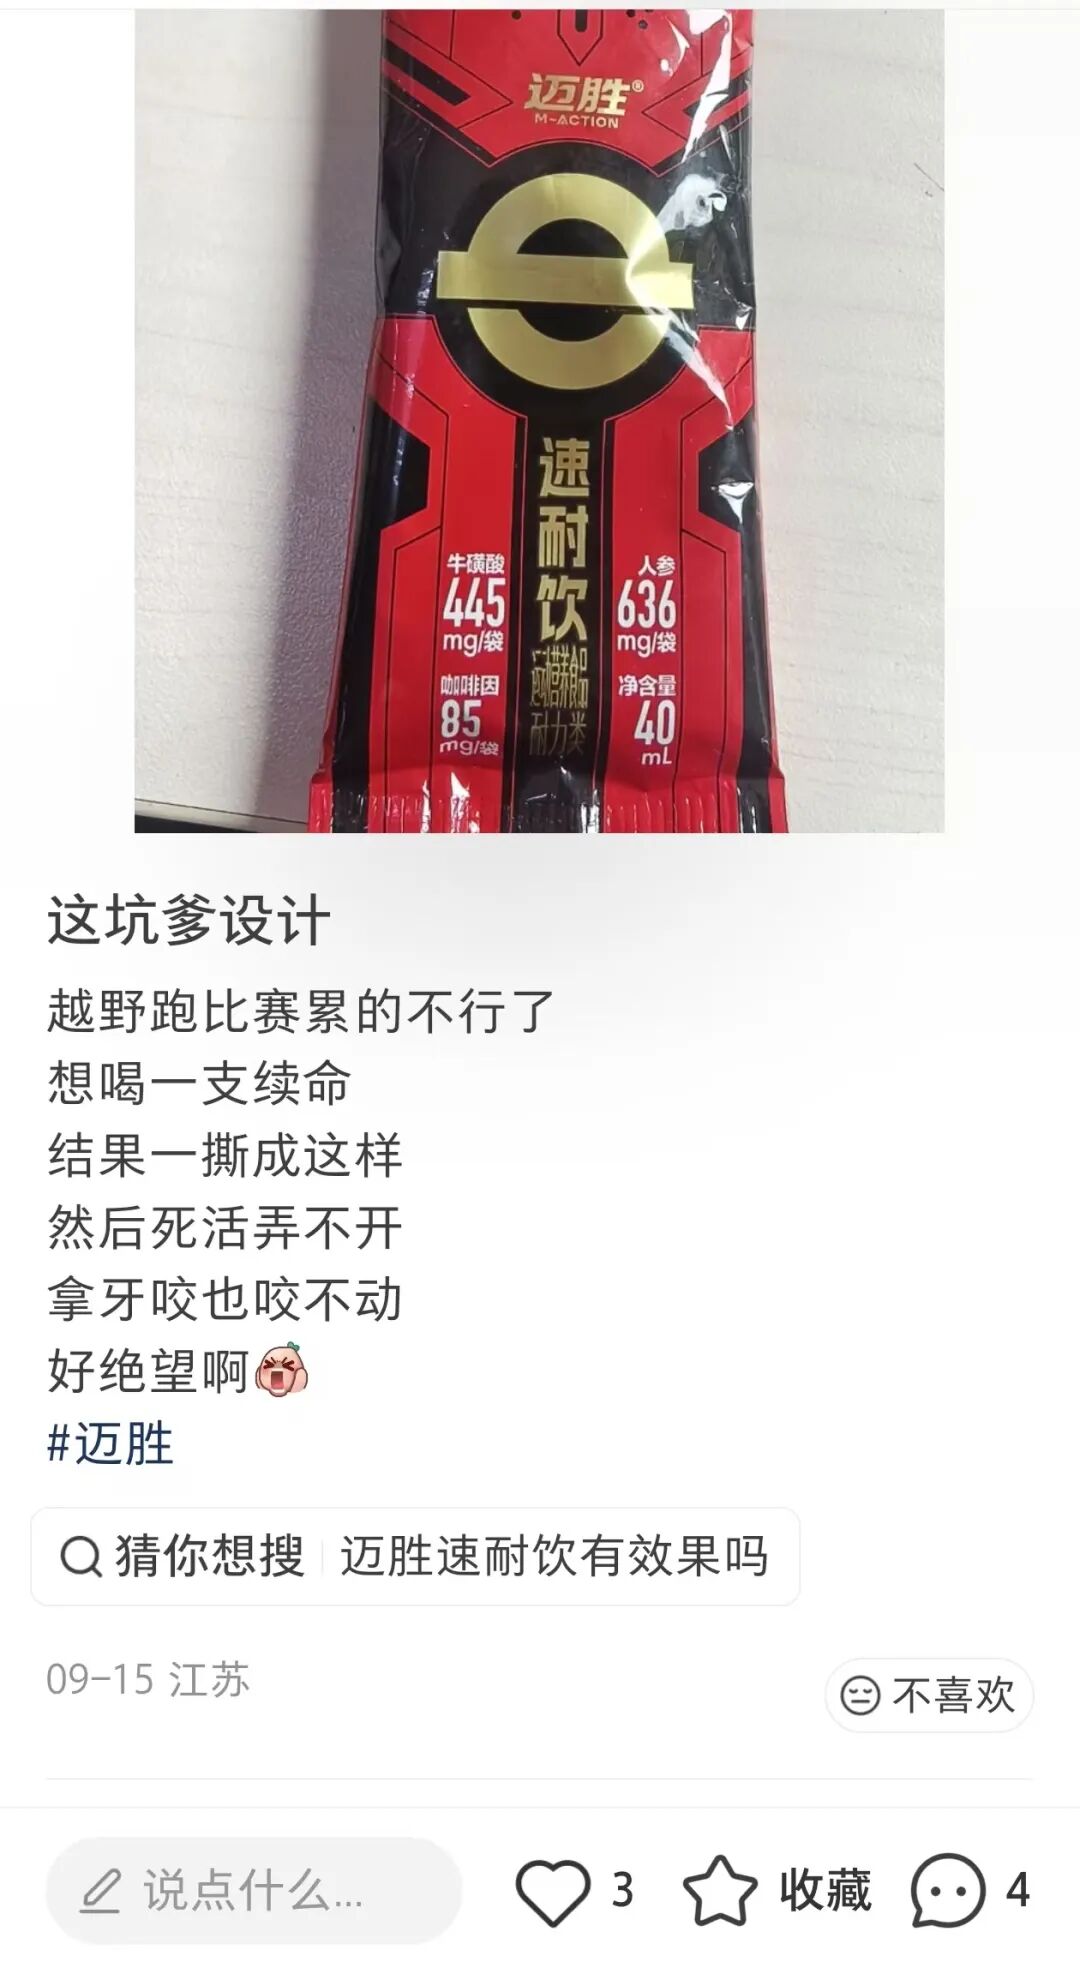
迈胜证明了一件事:运动营养不是没有需求,只是过去的产品形态与消费心智有些“反人性”。
迈胜最难以被同行复制的资产,在于其对硬核运动人群的极度专注。
在当下的消费品领域,绝大多数品牌在拿到融资后的第一反应,是涌入抖音、小红书等公共流量池砸钱买用户,用投放堆砌出漂亮的GMV数字,然后向资本交代。
迈胜走了一条完全相反的路径:不去流量池里买用户,而是去赛道上等用户。
前文讲到,迈胜的产品迭代,是根据与马拉松专业跑者的交流中,获得得真实体验反馈而完成。
迈胜创始人吴健本人就是资深马拉松跑者,且团队中聚集了大量马拉松、越野跑发烧友与专业运动营养师,甚至比普通消费者更懂得高强度运动下的身体痛苦。
这样的底层基因下,迈胜将增长期待深度瞄准了过去几年国内爆发式增长的几项典型硬核运动上——马拉松、越野跑、HYROX(混合体能赛)、铁人三项以及CrossFit。
这些赛事有一个共同特征:极高的体能消耗、极强的补给刚需,以及紧密且具有排他性的圈层社交。
在崇礼168越野赛、巨龙追剃刀等顶级越野跑赛事的补给站,或者HYROX的比赛现场,体能消耗达到极限的选手们对补给品的要求近乎苛刻。参赛选手们使用的产品,极易在在小红书、跑步论坛以及铁三交流群中形成社交裂变。
为了更精准地触达目标用户,形成圈层传播,迈胜的经营动作堪称精细。
在全国2000多个跑团中,迈胜已经搭建出了70多人的团队、大量运动营养师和数百位生态伙伴。这几百人几乎每个周末都分散在各个赛场与场馆,把“最大摄氧量与马拉松成绩的关系”这类硬核内容搬进跑团和健身房,致力于先教知识,再卖产品。
营销方面,迈胜也没有挥霍来之不易的融资到泛娱乐代言上,而是利用相对有限的预算,集中签约圈内的“硬核”KOL。
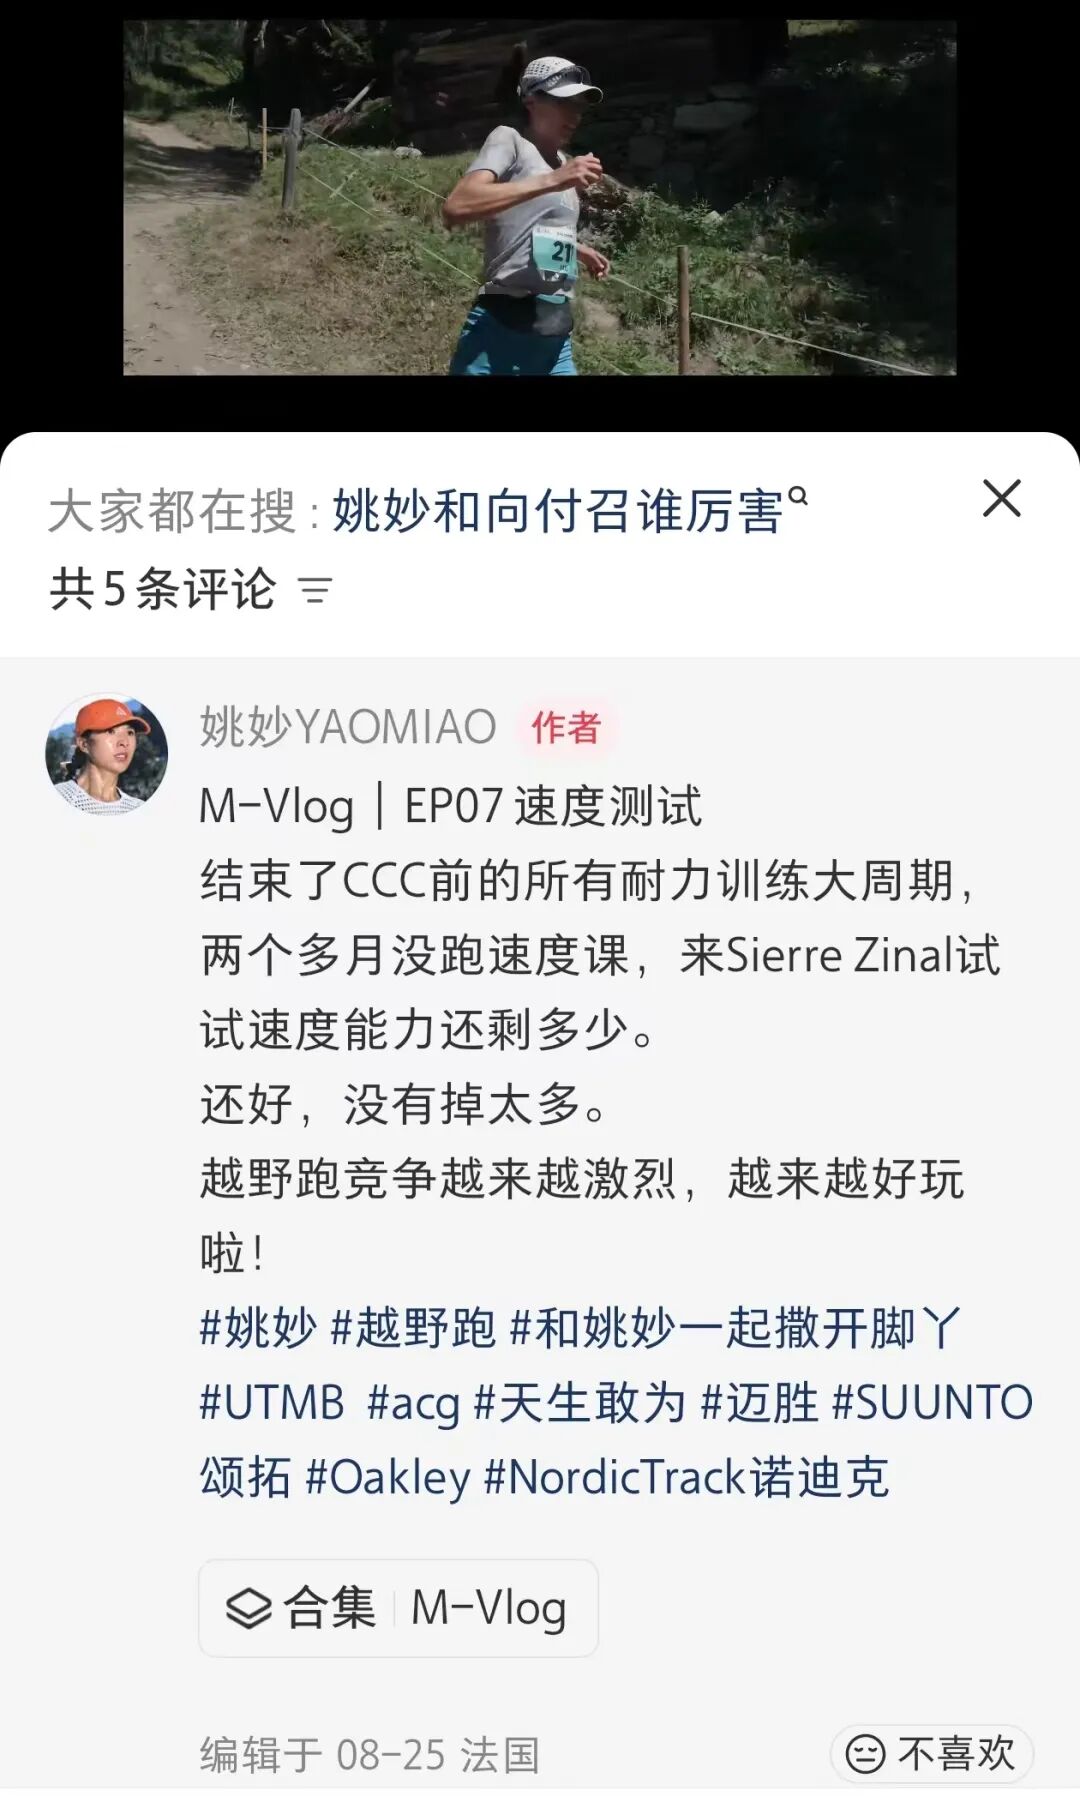
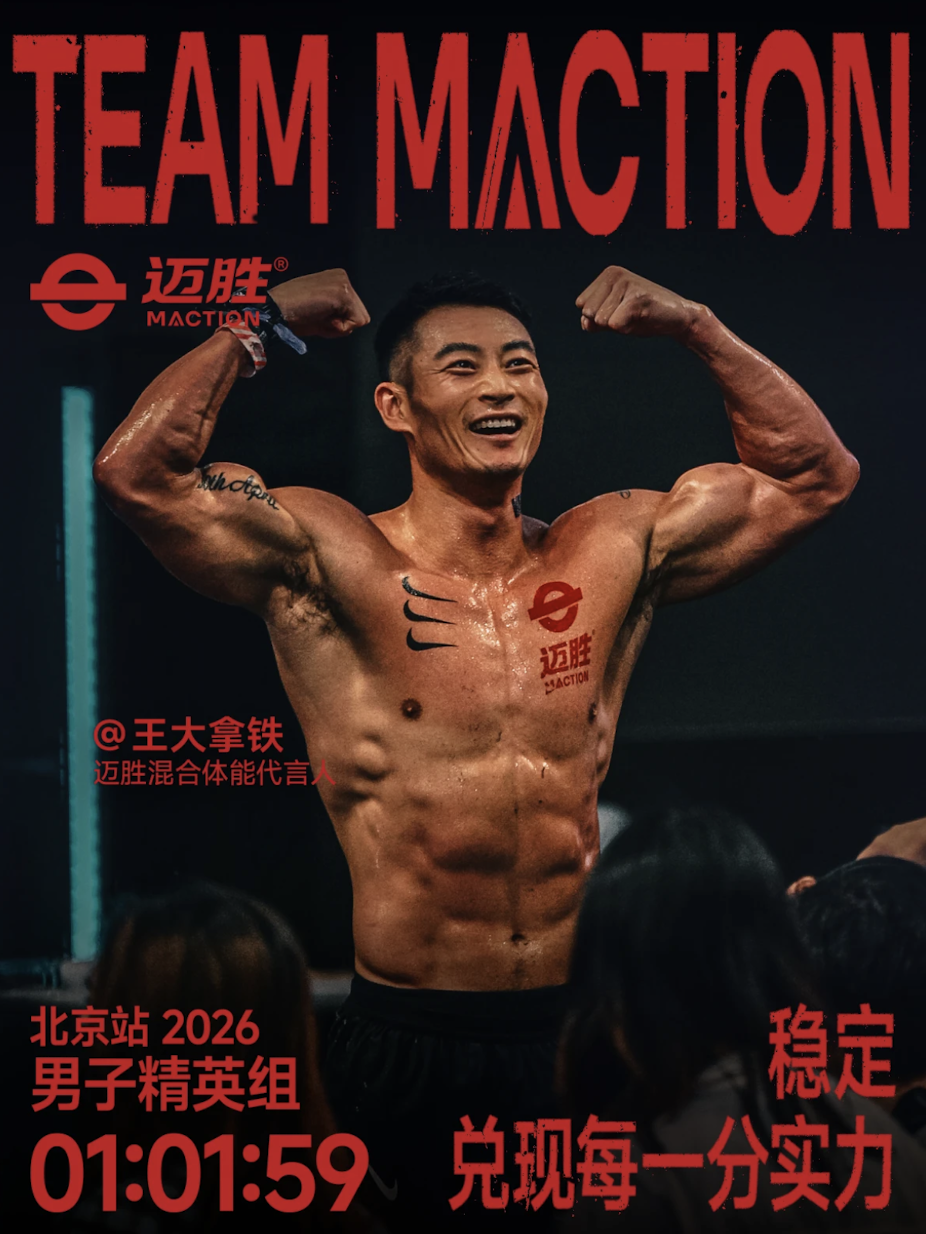
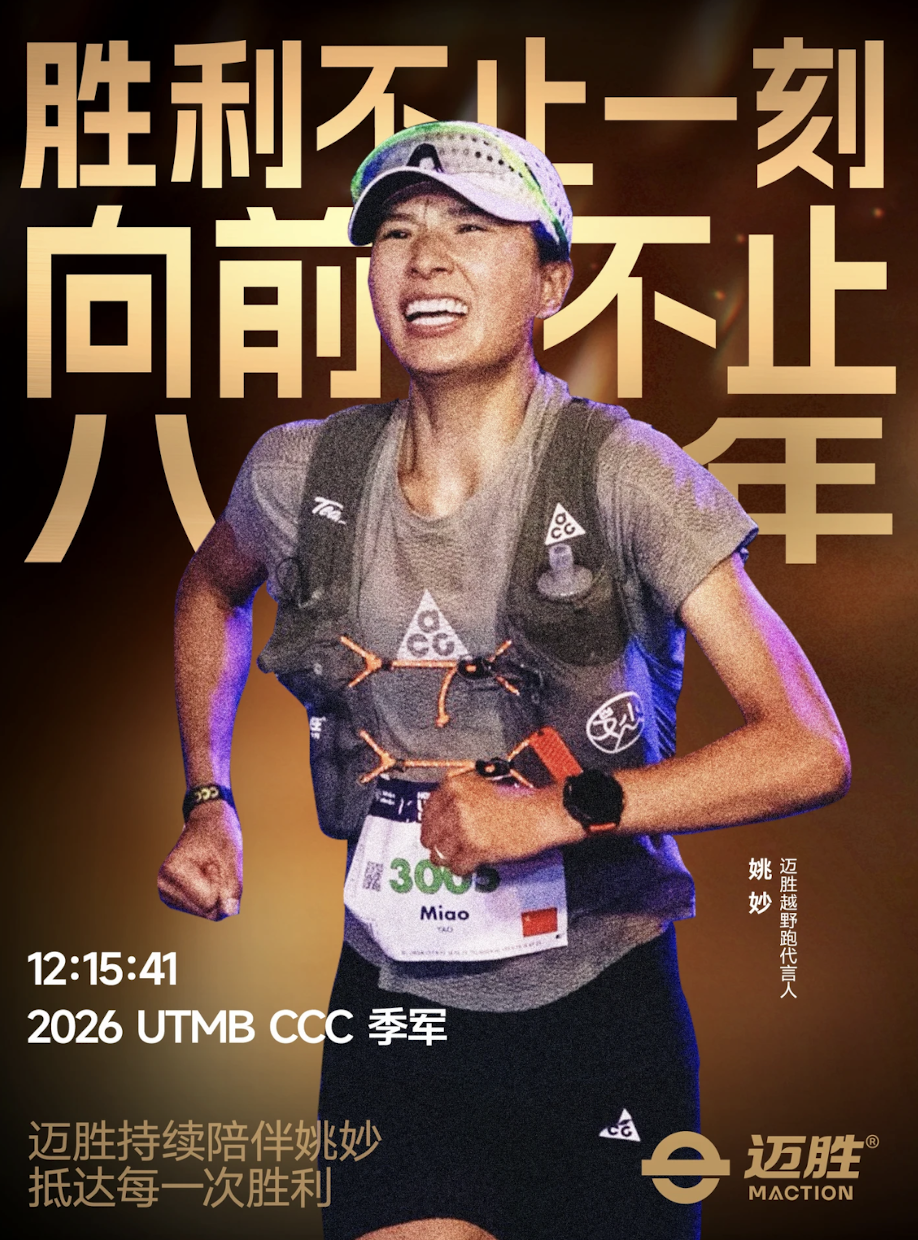
公司签约的代言人名单有吴向东、姚妙、巴斯、王忍等。对于圈外大众而言,这些名字或许十分陌生;但在马拉松、越野跑与铁三圈子里,他们是拥有极高信任度与号召力的顶级选手。
迈胜在他们尚未完全爆红的“微末时”便以赞助、营养方案的形式介入选手成长。在运动员出成绩的那天,品牌自然被带上更大的舞台。
根据国家体育总局发布的《全民健身活动状况调查公报》数据,2024年我国大众跑者约有4,857万人,运动营养在其中的渗透率只有10%左右。此中折射出运动补剂的广阔市场。
渠道上,迈胜在数百家健身房铺设的“能量站”,上层摆甜菜根、肌酸和能量胶,中层是液体蛋白,下层是电解质水。这一终端形态不仅是一个微缩销售点,更是在真实训练场景里完成了“推荐、试用、即时消费、线上复购”的闭环。
深耕小众、深挖场景,从精准的消费者中汲取品牌更新换代的动力,这就是属于迈胜的护城河,一旦在跑团、健身人群、小圈层KOL中建立了品牌认知,其它品牌就很难再插上新旗。
拿到钱的迈胜,计划把钱用在研发体系升级、产品矩阵拓展和市场教育深化等方面。从这个公开口径来看,应当是要继续深耕专业运动群体。
但迈胜也势必要面临人群基数的瓶颈。
据中国田径协会统计,我国2025年马拉松实际完赛的去重跑者人数为135.67万,据UTMB集团估算,2024年底,中国国内越野跑者总数约为30万人,到2025年,中铁协(铁人三项)注册个人会员为5万名,单靠这几百万人,很难撑起一个品牌的增长野心。
所以在运动补剂这个领域,大多数品牌都是“两条腿”乃至“多条腿”走路。迈胜的竞品如佳得乐、红牛等,本质上是大众功能饮料,运动场景只是它们的一个分支;而国内专业品牌康比特,是靠蛋白粉起家,在消费者画像上,运动人群与大众健身人群他们明显两头都要。
当然,两头兼顾是有代价的。以康比特为例,其2025年营收虽保持增长,净利润却同比下滑55.85%,毛利率降至32.84%,这是因为康比特在大众端面对饮料巨头竞争,需要作出让利以维持市场占有,而在上游,又很难顶住原料涨价的冲击。
事实上,迈胜所面向的人群也在悄悄延伸。迈胜的中强度蛋白饮从诞生起就对标减脂塑形女性,在其与南开大学联合实验室的数据显示,女性受试者以蛋白饮代替晚餐三周后平均减重2.4公斤,比对照组多出三倍。
随着司美格鲁肽类GLP-1减重药全球放量,用药人群的肌肉流失风险正在制造新的蛋白刚需,迈胜销售负责人刘冰曾透露,品牌早在2023年就上线了面向能量管理者的代餐产品,随时准备承接这波需求。
更有意思的是,迈胜在山姆渠道里女性用户反超男性,且产品正在溢出运动圈层,滑向更日常的健康饮品。
而一旦人群破圈,迈胜就必须直面更成熟品牌带来的全新挑战。
2026年已有近10个品牌涌入液体蛋白赛道,伊利、星巴克、盒马、粒刻等品牌纷纷下场,整个领域也开始有了点内卷的迹象。
星巴克高蛋白拿铁PRO用“一杯=3个鸡蛋=半块牛排”的营销话术降低了理解成本,并绑定早餐、通勤、下午茶、练后恢复四大场景,据营销机构统计,其上市后全网主动曝光已有1.1亿+,最近还和adidas Runners合作,把手伸进了跑道场景。
蒙牛的老对手伊利在2026年5月宣布量产的运动蛋白水产品,官方称每瓶含9克乳清蛋白,并将其定位为“日常水替”。此外,据炼丹炉大数据《饮料行业场景化趋势洞察》,2026年1-7月运动户外场景品牌指数排名中,伊利以1424的指数位列第二,说明伊利的品牌在运动场景中已有一定的消费者心智基础。
迈胜现在或许正等着一阵“风”,即运动营养从小众专业大规模向大众健康迁移。但这阵风来与不来、何时来,都不由它决定。
将目光重新回到投资这件事上,资本看重迈胜在产品上的延伸能力也好,在小众领域的深耕能力也罢,指向的都是迈胜在全新的运动补剂市场可能拥有的广阔未来。
这些看重迈胜的股东们,分布在运动领域的上中下游,涉及至衣、食、行各方面。
蒙牛是迈胜的第一大股东,也是迈胜的“伯乐”,选中迈胜,是蒙牛自我改革的一步棋。2025年,蒙牛上半年营收在2024年下滑后,又继续下滑6.9%,液态奶进入存量竞争,总裁高飞为此提出了“一体两翼”的新产品结构,而迈胜正是“营养健康平台”这一翼的核心载体。
用独立乳业分析师宋亮的话说,迈胜的价值不在营收体量,因为68亿的赛道填不平百亿的窟窿。迈胜真正的价值在于可以帮蒙牛优化利润结构,因为功能营养天然高毛利。此外,它还能帮蒙牛切入过去所擅长的“大渠道”触达不到的碎片化场景。
反过来,迈胜可以借用乳业巨头的供应链、奶源与研发底座,以及蒙牛深耕了几十年的渠道优势。
另一大股东仙乐健康是做了30多年营养健康食品代工、服务过无数国际大牌的CDMO,领投迈胜是它第一次直接投资下游品牌。仙乐投资部主管高扬曾向媒体表达过,投资就是投趋势,而迈胜能让仙乐在运动营养爆发前夜完成卡位,同时仙乐也可以用自己的研发和供应链帮迈胜压缩试错成本。
在这背后,可以读出原料商、代工厂赚辛苦钱,品牌赚复利的钱,仙乐都想赚。
本次的新股东李宁目标在于,想要深入理解不同运动场景下消费者的真实需求。迈胜每天都浸泡在马拉松、越野跑这些小众赛道,可以为李宁提供一个高浓度的用户洞察样本。
有投资人认为,迈胜的生存法则是“忍人所不忍,能人所不能”,风未至时忍住扩张的冲动,在已覆盖的人群里把80分做到100分。
这句话的另一面是残酷的,在风来之前,迈胜得先活着,并且活得足够好。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论