






9月22日,富信科技(688662.SH)披露定增预案,拟募集资金不超过2.7亿元。其中,1.5亿元投向Micro TEC生产建设项目,4000万元用于技术改造和信息化升级,8000万元用于补充流动资金。Micro TEC项目计划建设3年,达产后将新增年产4200万片产能,是目前年化产能的2.1倍。
此次扩产正值公司收入结构调整之际:消费电子业务仍贡献近七成收入,但收入持续承压;通信业务则快速增长,成为公司培育新增量的重要方向。今日富信科技盘中飚升近20%。
拟新增产能是目前年化能的2.1倍
富信科技主营半导体热电器件,以及以这些器件为核心的热电系统和整机,长期以消费电子为主要应用市场。近年来,公司将相关制冷、控温技术进一步拓展至光模块等通信场景,Micro TEC成为其发展通信业务的重要产品。
Micro TEC是微型热电制冷器件,可用于光模块中激光器等关键部件的精密温控,可以理解为装在光模块内部的一台“微型空调”。随着高速光模块向更高传输速率和集成度发展,相关器件的温控需求也在提升。
公司在这一领域早有布局:应用于400G、800G高速光模块的Micro TEC已实现批量供货,1.6T产品进入小批供货阶段,公司此前还披露,已与Coherent、华工科技、索尔思等客户建立合作关系。而面向CPO新型封装技术的TEC仍处于送样验证阶段。
按照预案,Micro TEC生产建设项目位于佛山顺德现有厂区,总投资约2.02亿元,拟使用募集资金1.5亿元,占本次募资上限的55.56%;全部募投项目总投资约3.36亿元,超过募集资金净额的部分,需要公司通过自有资金或其他融资方式解决。
按目前月产200万片计算,公司现有年化产能约2400万片。本次计划新增的4200万片年产能,相当于现有年化产能的约2.1倍。公司此前还提出向月产250万片扩产,按定增预案推测,投产后将达550万片/月,产能远超公司此前提出的计划。
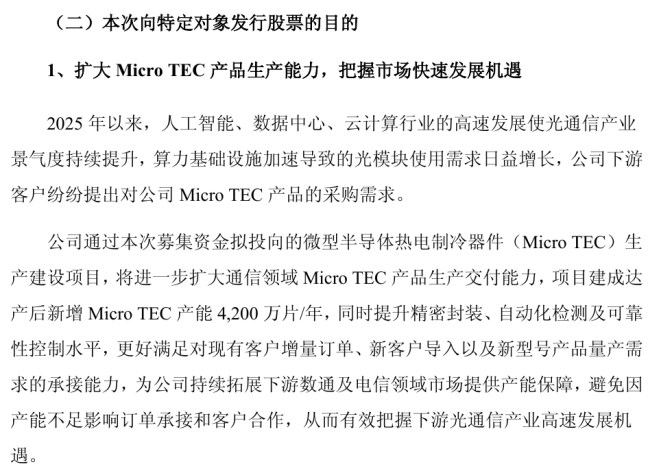
图源:公司公告
此外,本次发行对象及发行价格尚未确定,方案还需履行股东会审议、上交所审核及证监会注册等程序,项目投资备案也尚在准备中,产能释放仍需要时间。
主营消费电子基本盘承压后的选择
从经营数据看,富信科技此次加码Micro TEC,有通信业务收入增长给予的扩张底气,也带有消费电子基本盘承压的现实背景。
2026年上半年,公司通信领域收入为5616.46万元,同比增长145.96%,已超过2025年全年的5006.03万元。其中,高速数通光模块相关Micro TEC收入为3583.97万元,移动通信网络光模块温控产品收入为2032.49万元。从收入占比看,通信业务占公司总营收的比例由2025年全年的9.36%,上升至2026年上半年的19.19%。
再看一下公司的主业情况。2025年年报显示,消费电子领域收入约4.63亿元,占总营收的86.65%,同比下降3.51%。2026年上半年,消费电子收入约2.02亿元,占总营收的68.96%,同比下降5.74%。两个报告期均出现同比下滑,公司也曾在业绩快报中解释,消费类系统及整机产品收入未达预期,说明公司基本盘持续承压。不过,公司整体营收仍在增长。2026年上半年,公司营收约2.93亿元,同比增长8.52%,归母净利润2208.10万元,同比增长8.52%。这表明,公司当前面临的是消费电子基本盘承压、收入结构发生变化,整体业务规模并未同步收缩。
因此,此次将过半募集资金投向Micro TEC,也可以理解为公司希望扩大通信业务规模、降低对消费电子收入的依赖,以新的收入来源缓解消费电子业务下滑带来的压力。
只是目前通信业务收入占比仍不到两成,能否快速带动公司整体收入和利润增长,还取决于后续订单及扩产项目的经营情况。
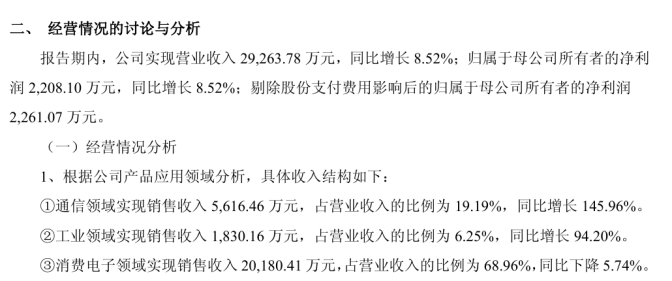
图源:公司半年报
二级市场上,富信科技年内股价已走出一轮大涨、急跌后再度反弹的行情。按东方财富前复权口径,股价从2025年末的39.12元起步,6月25日盘中最高触及202.88元,7月21日盘中一度跌至61.53元,两点间回撤约69.67%,7月单月累计下跌60.64%,此跌幅位居A股7月区间个股跌幅榜榜首。随后股价回升,截至9月22日收盘报112.39元,年内累计上涨约187.30%;定增预案披露后的9月23日早盘,股价一度飙涨近20%。(作者|陈析南)
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论