





本周机构调研热度较上周环比回落,中报披露季带来的集中调研高峰已过,调研节奏从密集验证期转向常态化跟踪期。调研数据不仅反映了资金关注方向,也折射出当前行业景气度的变化趋势。谁是本周最受机构青睐的公司?
天顺风能(002531)
【公司简介】
天顺风能在 2026 年 9 月 15 日发布公告称,公司接受了华创证券、富达基金管理(中国)、京华山一国际(香港)、Manulife Investment Management (Hong Kong)、东海基金、东亚前海证券等59家机构的调研。天顺风能专注于风电装备制造与新能源电站开发运营,核心产品涵盖风电塔架、风电叶片、风电核心零部件及新能源电站 EPC、运营维护服务,广泛应用于陆上风电基地、海上风电场、分布式新能源等场景,是国内风电装备领域的骨干企业。公司深耕风电赛道多年,在风塔规模化制造、叶片工艺研发、海外客户渠道、电站运营管理方面积累产业经验,深度契合海上风电规模化扩容、风电大基地建设加速、新能源装备出海提速的产业趋势。此次调研显示机构对其海上风电业务放量与海外市场拓展进度的持续关注。
【济安金信上市公司竞争力评级】
与国内 5224 家上市公司整体对比,天顺风能在济安金信八项能力评级中的表现如下:
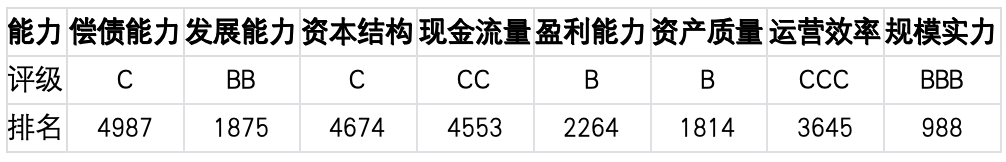
从评级与排名可见,天顺风能规模实力(BBB 级,第 988 名)具备一定产业基础,在行业内处于中等偏上位置;发展能力处于市场中等区间;资产质量、盈利能力位于市场中下游梯队;运营效率、现金流量、资本结构排名相对靠后;偿债能力(C 级,第 4987 名)、资本结构(C 级,第 4674 名)排名处于市场末端,财务结构薄弱、偿债压力高企、运营效率偏低是制约公司竞争力提升的核心短板。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):规模实力超出行业基准 3.01%,仅产业体量小幅领先行业平均水平。
● 劣势(Weaknesses):资本结构低于行业基准 84.58%,偿债能力低于行业基准 67.73%,运营效率低于行业基准 45.31%,现金流量低于行业基准 45.10%,盈利能力低于行业基准 15.80%,资产质量低于行业基准 8.84%,发展能力低于行业基准 9.97%;七大维度均弱于行业均值,财务结构与运营端短板十分突出。
● 机会(Opportunities):对标行业龙头宁德时代与行业基准,公司多维度指标修复空间广阔,其中资本结构拓展空间达548.0%,偿债能力拓展空间达 325.0%,运营效率拓展空间达 123.0%,现金流量拓展空间达 120.0%,盈利能力拓展空间达 94.0%,资产质量拓展空间达 61.0%,发展能力拓展空间达 69.0%。若深耕海上风电与新能源电站运营等高景气赛道,经营基本面具备较大的修复弹性与成长潜力。
● 威胁(Threats):核心经营指标出现大幅回落,现金流量降幅达 56.89%,偿债能力降幅达 50.44%,资产质量降幅达 36.84%,资本结构降幅达 32.57%,运营效率降幅达 24.55%;叠加风电行业价格竞争加剧、上游原材料价格波动、海外市场贸易壁垒抬升等多重挑战,若不能快速改善财务结构、提升运营质效,将加剧公司经营风险。
【济安定价】
截至 2026 年 9 月 18 日收盘,天顺风能股价为 7.71 元/股,而济安定价为 8.03 元/股,偏离率为 -3.99%,当前股价处于小幅低估区间。依托风电行业长期发展红利,若后续有效压降债务压力、改善现金流水平,公司有望迎来基本面回暖,估值存在温和修复机会。
崇达技术(002815)
【公司简介】
崇达技术在 2026 年 9 月 17 日接受了广发基金、诺安基金、摩根士丹利基金、招商证券、红土创新基金、博时基金等42家机构调研。崇达技术专注于印制电路板的研发、生产与销售,核心产品涵盖高多层 PCB、HDI 板、柔性电路板、软硬结合板及金属基板等,广泛应用于通信网络、汽车电子、工业控制、消费电子、医疗电子等领域,是国内多品类 PCB 制造领域的骨干企业。公司深耕印制电路板赛道多年,在多品种小批量交付、高端 PCB 工艺、全球化客户布局方面积累运营与技术优势,深度契合 AI 算力基建扩容、汽车电子智能化升级、PCB 产业国产替代深化的产业趋势。此次调研显示市场对其高端 PCB 产能释放与汽车电子业务拓展节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国 5224 家 A 股上市公司对比,崇达技术在八项能力维度中的表现如下:
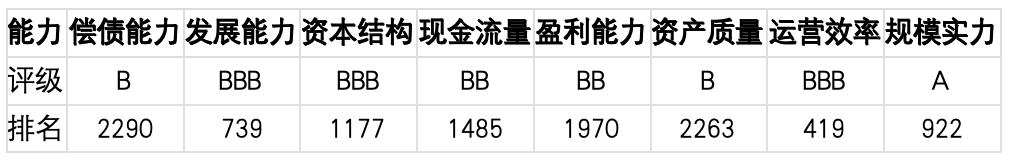
从评级与排名可见,崇达技术运营效率(BBB 级,第 419 名)、规模实力(A 级,第 922 名)表现相对突出,运营周转效率与产业体量具备一定竞争优势;发展能力、资本结构、现金流量处于市场中等偏上区间;偿债能力位于市场中游梯队;盈利能力、资产质量排名相对靠后,盈利水平偏弱、资产质地有待提升是制约公司竞争力进阶的核心因素。
【济安金信 SWOT 评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):现金流量超出行业基准 19.20%,资本结构超出行业基准 17.88%,运营效率超出行业基准 17.04%,发展能力超出行业基准 11.36%,规模实力超出行业基准 5.46%,偿债能力小幅优于行业均值,运营与财务结构端整体表现稳健。
● 劣势(Weaknesses):资产质量低于行业基准 23.55%,盈利能力低于行业基准 14.23%;资产质地与盈利水平弱于行业平均水平。
● 机会(Opportunities):对标行业龙头长鑫科技与行业基准,公司多维度指标具备提升空间,其中资产质量拓展空间达81.0%,盈利能力拓展空间达 78.0%,运营效率拓展空间达 33.0%,规模实力拓展空间达 31.0%,现金流量拓展空间达 32.0%。若聚焦汽车电子、AI 服务器 PCB 等高景气赛道,优化资产运营质量、提升盈利水平、拓展高端产品布局,经营基本面具备较大的修复与成长潜力。
● 威胁(Threats):核心经营指标出现不同程度回落,资产质量降幅达 45.22%,现金流量降幅达 10.34%,盈利能力降幅达 10.23%,规模实力、运营效率同步走弱;叠加 PCB 行业价格竞争加剧、下游通信与消费电子需求波动、上游覆铜板成本波动、高端产品技术迭代提速等多重挑战,若不能快速提升资产运营效率与盈利质量,将拉低公司业绩增长弹性并影响成长动能。
【济安定价】
截至 2026 年 9 月 18 日收盘,崇达技术股价为 23.4 元/股,而济安定价为 27.28 元/股,偏离率为 -14.22%,当前股价处于低估区间。公司运营周转与财务结构整体稳健,若后续聚焦汽车电子、AI 服务器 PCB 等高景气赛道,逐步改善资产质量与盈利水平、拓展高端产品布局,估值具备修复空间,具备中长期跟踪价值。
敦煌种业(600354)
【公司简介】
2026 年 9 月 16 日,敦煌种业接受了中信证券、博道基金、兴业银行、财通资管、国投瑞银、天弘基金等14家机构调研。敦煌种业专注于农作物种子研发、生产、加工与销售,核心产品涵盖玉米、小麦、棉花、瓜菜、牧草等农作物种子,配套农产品加工与农业技术服务,广泛应用于粮食种植、经济作物种植、特色农业等场景,是国内西北区域种业领域的骨干企业。公司深耕种业赛道多年,在优势作物品种选育、标准化制种基地布局、区域市场渠道覆盖方面积累产业优势,深度契合种业振兴政策推进、粮食安全需求提升、农作物品种迭代升级的产业趋势。此次调研显示机构对其玉米新品种放量与种业政策红利释放节奏的关注。
【济安金信上市公司竞争力评级】
与全国5224家A股上市公司对比,敦煌种业在八项能力维度中的表现如下:
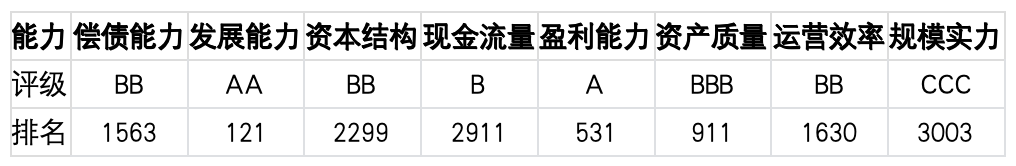
从评级与排名可见,敦煌种业发展能力(AA 级,第 121 名)、盈利能力(A 级,第 531 名)表现突出,稳居全市场上游梯队,成长动能与盈利水平优势显著;资产质量(BBB 级,第 911 名)、运营效率处于市场中上游区间;偿债能力、资本结构、现金流量位于市场中等梯队;规模实力(CCC 级,第 3003 名)排名相对靠后,业务体量偏小是制约公司竞争力提升的核心因素。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):盈利能力超出行业基准 61.55%,发展能力超出行业基准 31.78%,运营效率超出行业基准 12.68%,资产质量超出行业基准 10.84%,盈利与成长端优势较为突出。
● 劣势(Weaknesses):资本结构低于行业基准 95.63%,规模实力低于行业基准 25.66%,偿债能力低于行业基准 11.90%,现金流量低于行业基准 6.39%;资本结构极度偏弱、业务体量不足是当前经营层面的核心短板。
● 机会(Opportunities):对标行业龙头登海种业与行业基准,公司多维度指标提升空间广阔,其中资本结构拓展空间达2414.0%,规模实力拓展空间达 93.0%,偿债能力与资产质量拓展空间均达 14.0%。若聚焦玉米、瓜菜等优势作物种业赛道,持续优化资本结构、扩充制种规模与品种矩阵、充分释放政策红利,经营基本面具备较大的修复与成长弹性。
● 威胁(Threats):核心经营指标出现大幅回落,资本结构降幅达 94.21%,偿债能力降幅达 35.17%,规模实力降幅达 31.60%,现金流量降幅达 30.17%;叠加种业行业品种竞争加剧、农产品价格周期性波动、极端天气影响制种产量、新品种推广不及预期等多重挑战,若不能快速优化资本结构、夯实规模基础,将加大公司业绩波动幅度并削弱长期发展韧性。
【济安定价】
截至 2026 年 9 月 18 日收盘,敦煌种业股价为 10.23 元/股,而济安定价为 11.79 元/股,偏离率为 -13.23%,当前股价处于低估区间。公司盈利与成长端优势显著,若后续持续优化资本结构、扩充制种规模与品种矩阵、把握种业政策红利,基本面具备修复弹性,中长期存在估值提升空间。
证通电子(002197)
【公司简介】
2026 年 9 月 17 日,证通电子接受了深圳红钧投资、深圳瀚鑫投资、深圳富瑞方德投资、深圳国发资产、湖南格行投资、深圳华邦添益投资等8家机构调研。证通电子专注于金融科技、智慧政务、数字能源及信息安全领域的产品研发、解决方案与运营服务,核心产品涵盖金融支付终端、自助服务设备、智慧城市解决方案、数据中心与云服务、信息安全产品等,广泛应用于银行、政务、能源、交通、医疗等场景,是国内金融电子与智慧城市领域的骨干企业。公司深耕金融信息化赛道多年,在金融终端核心技术、政务场景化解决方案、渠道服务网络方面积累产业优势,深度契合数字经济建设、金融数字化转型、智慧城市升级的产业趋势。此次调研显示机构对其数字政务与数据中心业务拓展节奏的关注。
【济安金信上市公司竞争力评级】
与全国5224家A股上市公司对比,证通电子在八项能力维度中的表现如下:
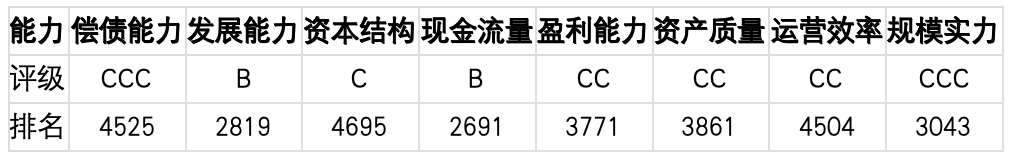
从评级与排名可见,证通电子现金流量(B 级,第 2691 名)、偿债能力(CCC 级,第 4525 名)表现相对优于其他维度,具备小幅行业竞争优势;规模实力、发展能力处于市场中下游区间;盈利能力、资产质量、运营效率排名相对靠后;资本结构(C 级,第 4695 名)排名处于市场末端,财务结构极度薄弱、盈利水平偏低、运营效率不足制约公司竞争力提升。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):偿债能力超出行业基准 20.46%,现金流量超出行业基准 14.57%,现金流与偿债端具备小幅相对竞争优势。
● 劣势(Weaknesses):资本结构低于行业基准 94.07%,规模实力低于行业基准 33.83%,盈利能力低于行业基准 33.25%,发展能力低于行业基准 29.64%,运营效率低于行业基准 23.00%,资产质量低于行业基准 18.33%;资本结构与盈利端短板最为突出。
● 机会(Opportunities):对标行业龙头国电南瑞与行业基准,公司多维度指标提升空间广阔,其中资本结构拓展空间达2130.0%,盈利能力拓展空间达 169.0%,规模实力拓展空间达 146.0%,发展能力拓展空间达 79.0%,运营效率与资产质量拓展空间均达 73.0%。若聚焦金融科技、智慧政务等高景气赛道,持续优化资本结构、提升盈利水平与运营效率、拓展业务规模与场景覆盖,经营基本面具备较大的修复弹性与成长潜力。
● 威胁(Threats):核心经营指标出现不同程度回落,资本结构降幅达 43.04%,发展能力降幅达 12.54%,盈利能力降幅达 10.90%,现金流量同步小幅下滑;叠加金融科技行业同质化竞争加剧、政务项目落地节奏波动、行业技术迭代提速等多重挑战,若不能快速优化资本结构与盈利模式,将拉低公司业绩增长弹性。
【济安定价】
截至 2026 年 9 月 18 日收盘,证通电子股价为 6.57 元/股,济安定价为 7.66 元/股,偏离率为 -14.23%,当前股价处于低估区间。公司依托 IDC 与金融科技双业务布局,若后续能逐步改善资本结构、提升盈利质效、释放算力业务增长潜力,估值存在修复空间,建议跟踪业务落地进展。
盛达资源(000603)
【公司简介】
2026 年 9 月 14 日,盛达资源接受了包括国盛证券、天弘基金、兴全基金、东证融汇、正御私募、驼铃资产等6家机构调研。盛达资源专注于有色金属及贵金属的采选、冶炼与贸易,核心产品涵盖白银、铅精矿、锌精矿、黄金及稀贵金属等,广泛应用于电子电气、新能源、工业制造、贵金属投资等领域,是国内有色金属矿业领域兼具资源储备与产业链延伸能力的骨干企业。公司深耕矿业赛道多年,在矿山采选工艺、贵金属资源整合、下游产业链延伸方面积累运营优势,深度契合新能源金属需求扩容、贵金属价值重估、矿业产业集中度提升的产业趋势。此次调研显示市场对其贵金属产能释放与新能源金属布局进度的持续关注。
【济安金信上市公司竞争力评级】
与全国5224家A股上市公司对比,盛达资源在八项能力维度中的表现如下:
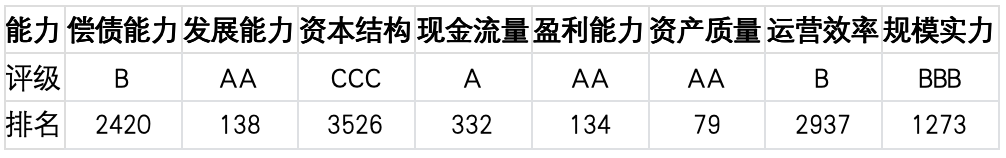
从评级与排名可见,盛达资源发展能力(AA 级,第 138 名)、盈利能力(AA 级,第 134 名)、资产质量(AA 级,第 79 名)表现突出,稳居全市场上游梯队,成长动能、盈利水平与资产质地优势显著;现金流量(A 级,第 332 名)位居市场上游,现金流质量具备较强支撑;规模实力(BBB 级,第 1273 名)处于市场中上游区间;偿债能力、运营效率位于市场中游梯队;资本结构(CCC 级,第 3526 名)排名相对靠后,财务结构偏弱是制约公司竞争力进阶的核心因素。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):发展能力超出行业基准 29.24%,资产质量超出行业基准 24.56%,盈利能力超出行业基准 17.57%,现金流量小幅跑赢行业均值,成长与资产端竞争优势较为明显。
● 劣势(Weaknesses):规模实力低于行业基准 41.30%,运营效率低于行业基准 37.26%,资本结构低于行业基准 10.09%;产业体量不足与运营效率偏低是当前经营层面的核心短板。
● 机会(Opportunities):对标行业龙头紫金矿业与行业基准,公司多维度指标具备充足提升空间,其中规模实力拓展空间达 128.0%,运营效率拓展空间达 83.0%。若聚焦贵金属与新能源金属等高景气赛道,持续扩充矿山资源储备、提升采选运营效率、优化资本结构,经营基本面具备可观的扩容与成长潜力。
● 威胁(Threats):部分经营指标出现回落,资本结构降幅达 30.45%,偿债能力降幅达 17.10%,运营效率降幅达 9.56%;叠加有色金属行业周期性波动、金属价格大幅震荡、矿山开采成本持续上行、行业资源整合竞争加剧等多重挑战,若不能快速扩充资源储备与提升运营质效,将削弱公司盈利稳定性并放缓长期成长步伐。
【济安定价】
截至 2026 年 9 月 18 日收盘,盛达资源股价为 34.76 元/股,而济安定价为 27.84 元/股,偏离率为 +24.86%,当前股价高于合理定价水平。公司资本结构偏弱、运营效率待提升,若后续金属价格回落或矿山产能释放不及市场预期,业绩对估值的支撑力度将有所弱化,估值存在回调压力。
更多对全球市场、跨国公司和中国经济的深度分析与独家洞察,欢迎访问 Barron's巴伦中文网官方网站
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论