







文 | 娱乐独角兽,作者 | Mia,编辑 | 糖炒山楂
挣扎在破产边缘的昔日影视第一股,CMC的影视帝国,各自等来了自己的大结果。
4月15日,华谊兄弟公告收到债权人北京泰睿飞克科技有限公司的《告知函》,对方以公司不能清偿到期债务、明显缺乏清偿能力但具备重整价值为由,向金华中院申请对公司进行重整及预重整。4月23日,金华中院决定启动预重整,并指定临时管理人。后共有6家意向投资人报名重整。
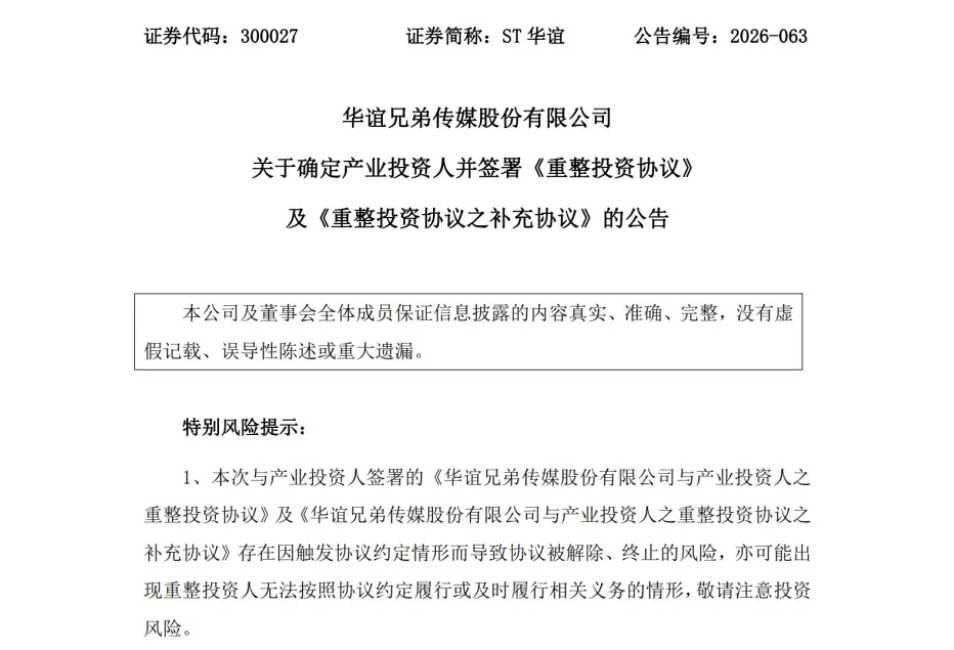
9月16日晚间,ST华谊公告称,该公司董事会审议通过与华人文化签署《重整投资协议》及《补充协议》的议案,确认华人文化为公司预重整案重整产业投资人。若重整顺利实施,公司控股股东将变更为华人文化,实际控制人变更为黎瑞刚。
根据协议,ST华谊将以现有总股本约27.75亿股为基数,按每10股转增9股实施资本公积金转增股本,共计转增约24.97亿股,转增后总股本增加至约52.72亿股,转增股票均不向原股东分配。其中,华人文化将以0.9333元/股的价格受让约8.96亿股,合计投入约8.36亿元,占重整后总股本的17%,相当于协议签署前20个交易日均价1.8666元/股的50%,五折“拿下”;财务投资人受让约11.28亿股,占重整后总股本约21.4%;剩余转增股票部分或全部用于清偿本次破产重整债务。
市场对此反应冷淡:9月17日,ST华谊开盘小幅低开后快速下行,收盘跌10.05%,报1.79元/股。华谊兄弟的起落,见证了电影行业的巅峰期与下行期。被外界称为“中国默多克”的传媒大亨黎瑞刚,化身“白衣骑士”,能否盘活华谊剩余的IP资产?
8年亏损近86亿,华谊手上还有几张牌?
这家2009年上市A股“影视第一股”,曾经是《手机》《唐山大地震》《天下无贼》《集结号》《非诚勿扰》《前任》《功夫之王》等多部大片背后的推手。十年过去了,华谊兄弟的市值已经从巅峰时期的900亿余元,跌至50亿元左右,跌去94%以上,最终被一笔1140.52万元的欠款压垮,走向重整。
2018年,华谊兄弟出现上市后的首个亏损年,归属于上市公司股东的净利润约为-11.69亿元。经计算,2018年至2025年,华谊兄弟归属于上市公司股东的净利润累计亏损额约为85.79亿元。
最新的年中报显示,核心业务影视娱乐板块报告期实现营收0.85亿元,占总营收比重近99.9%,但同比大幅下降43.77%,主要系报告期内上映及确认收入的影视项目减少所致。品牌授权及实景娱乐板块营收仅9.24万元,互联网娱乐板块无收入贡献。
毛利率由去年同期的34.56%下降至18.79%,主业盈利能力进一步削弱。报告期内及披露日前,实控人王忠军、王忠磊所持股份多次被司法拍卖并完成过户,期末二人合计持股比例已降至7.86%,所持股份全部处于质押及轮候冻结状态。
华谊从行业龙头“影视一哥”到破产的跌落,是影视公司困境的典型缩影。在税务风暴导火索点燃后,管理问题,“忘记内容公司立身之本”,过度依赖少数影视人才、激进扩张并购等战略失误,叠加行业周期波动等因素,放大了原有风险。
如2015年华谊7.56亿元溢价收购东阳浩瀚,以10.5亿元收购冯小刚成立仅2个月、账面资产仅剩1.36万元的东阳美拉70%股权,大举布局实景娱乐等举措,都增添了现金流压力,几年后陷入“资产抵债”的困境,2023年,公司通过转让嘉利文化100%股权及相关债权,抵销其中3.5亿元借款。2024年,华谊兄弟又将东阳美拉70%股权作价3.5亿元转让给阿里影业。
华谊手上还有几张牌?
31亿票房的《八佰》,曾经最后一次为华谊续了一口气,但终究积重难返。《向阳·花》《分手清单》《长安的荔枝》《志愿军:浴血和平》已于去年上映。今年有爆款剧集《逐玉》上线。
公司在投资者公示平台上澄清了并未参投《抓特务》,最重磅的储备项目当属由周星驰导演的《美人鱼2》,该片因两大主演翻车,难产6年,投资飙升至6亿,官宣主演改换为林允、艾伦。今年《美人鱼2》已经拿到公映龙标,过审但上映日期仍悬而未决。
半年报中,其他“拟参与投资”项目还有《小兵张嘎》《如何大赚一笔》《特殊的礼物》《网中人》《平行任务》《少年火箭》《意外的告别》《超级马丽》《一诺千金》《山贼不贼》《街头》《分手搭子》《求婚》等等。
短剧方面,公司正式创建短剧厂牌“华谊兄弟火剧”。与阅文集团、点众科技、中文在线合作;同时改编了热门游戏《地下城与勇士》与《和平精英手游》,发布名为“H·AI火种计划”的AI制作片单,该计划涵盖9部AI短剧与1部AI电影。
转型长剧、AI、短剧的思路是对的,但华谊已经在高杠杆猛扩张的泥沼里陷得太深,无力穿越下一个周期。从那些“活下来”的同行来看,要么如光线传媒一般谨慎,多投中小成本,押注动画电影这一新风口,要么如华策影视一般布局算力业务,如欢瑞世纪一般布局互动影游,“轻”和“新”大概是唯一的自救方案。
黎瑞刚影视帝国A股布局+1
将目光投向“拯救者”这一方,能够清晰地看到华人文化以较低成本拿下华谊沉淀下来的IP资产,完成“全链路布局”的意图。
华人文化由上海文广(SMG)改革舵手黎瑞刚于2015年创立,旗下资产包括香港TVB、邵氏兄弟影业、栩栩华生、财新传媒、华人文化演艺、正午阳光、华人影业、东方梦工厂、UME影城等,涉及影视内容制作、媒体运营、院线放映、演艺、游戏、IP开发等多个板块。
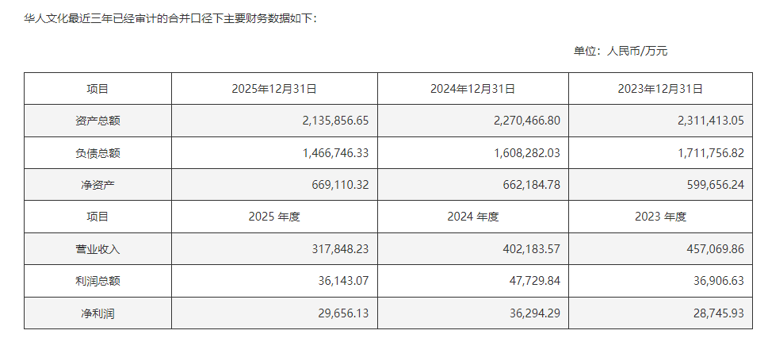
2018年,华人文化集团公司(原名华人文化控股集团)宣布完成近100亿人民币A轮融资,投后估值近400亿人民币。资料显示,公司最近三年(2023年-2025年)营收分别为45.71亿元、40.22亿元、31.78亿元,净利润分别为2.87亿元、3.63亿元、2.97亿元。截至2025年末,华人文化合并口径资产总额213.59亿元,净资产66.91亿元。
2021年4月,黎瑞刚在专访中首次公开谈及华人文化集团IPO,称可能近一两年内将大部分业务上市,较可能选择香港。但由于影视寒冬等因素,华人文化始终未能实现独立上市。
了解到此前黎瑞刚曾主导的一起“蛇吞象”的交易后,或许能将之与此次“入主华谊”的举措联系在一起。
今年1月,没落多年的老牌影企邵氏兄弟(00953.HK)曾公告称,拟以代价发行方式收购其主要股东华人文化旗下一批核心影视资产,包括正午阳光50%股权、上海华人影业100%股权、海外发行业务平台CMC Pictures,以及旗下拥有超过50家UME高端影院的上海思远等,交易对价为人民币45.77亿元。
邵氏兄弟将为收购配发及发行约159亿股代价股份,占经扩大股本的91.82%。交易完成后,华人文化对邵氏兄弟的持股比例将由29.94%升至59.74%,实现绝对控股,阿里巴巴、腾讯等原华人文化股东也间接成为邵氏兄弟股东。
邵氏兄弟当时的市值仅4亿元左右,此次收购对价相当于其市值的近12倍,这场罕见的并购使得华人文化实现了港股曲线上市。
华人文化此次对华谊出手,一方面低价获取其积累下来的IP版权,增强自身电影制作能力,与其影视发行、IP运营和线下娱乐等形成业务协同,另一方面也能控股A股上市主体,对接流动性较好的内地资本市场,同时激活产业资源与资本通道。自此,华人文化在港股、A股均获得对接平台,有利于构建全球化传媒生态。
不过,华人文化需要面对的是一个债务缠身的烂摊子,能否有效激活华谊几近衰竭的自我造血能力,考验前者的改革操盘能力。此前在入主TVB后,华人文化推动TVB从“老化”走向互联网改革转型,强化与内地长视频平台的合作,亏损收窄。
8月26日,ST华谊(300027.SZ)公布的2026年中报财报数据显示,报告期公司实现营业收入0.85亿元,同比下降44.10%;归母净利润为-0.36亿元,同比减亏51.12%;扣非净利润为-0.40亿元,同比减亏64.14%。经营活动产生的现金流量净额为-0.19亿元,净流出规模较上年同期收窄。截至报告期末,归属于上市公司股东的净资产为-0.59亿元,资产负债率超过100%,亏损幅度收窄,但仍然资不抵债。
其货币资金仅1407.39万元,而短期借款达1.84亿元、一年内到期的非流动负债达3.04亿元,流动负债合计15.96亿元,超出流动资产11.43亿元;受限资产账面价值合计11.67亿元,多个银行账户被冻结。公司在银行等金融机构逾期债务合计6054.74万元。
除了资金注入之外,华人文化在公告中承诺“借助自身产业和资源优势,协助提升ST华谊盈利能力,适时导入业务资源或注入协同资产”。不过,这一切仍然取决于法院受理、重整计划批准以及后续执行情况。
数年之后的华谊,会迎来重生还是就此沉寂?时间将会证实,黎瑞刚这笔交易,是亏还是值。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论