







文 | 机器最前线
2026年的中报季,机器人厂商们交出了一份亮眼又矛盾的“成绩单”。
Wind数据显示,A股人形机器人概念板块公司共119家,其中超八成公司上半年营收实现同比增长,超半数公司上半年净利润实现同比增长。
另外,据Counterpoint Research数据,2026年上半年,全球人形机器人出货量突破2.2万台,同比增长接近300%;工信部预计我国全年整机产量有望突破10万台。越来越多的具身智能产品开始从实验室走向真实场景。
可是数字越漂亮,就越需要追问,增长从何而来,利润是否扎实,订单能否持续,规模化拐点又是否真正到来?
毕竟,出货量增速只是表象,机器人产业究竟是已经进入了业绩兑现期,还是仍处在概念与预期驱动的上半场,拆解这份机器人中报的真实成色,或许能得到一些答案。
营收“狂欢”,利润“失血”
营收狂飙,一直是机器人企业最爱讲的资本故事,这个中报季也不例外。
以部分头部机器人企业为例,优必选上半年实现营收12.69亿元,同比增长104.2%;越疆科技营收3.16亿元,同比增长106.6%;珞石机器人营收4.15亿元,同比增长135.8%。三家企业均实现营收翻倍的增长,显著高于工业机器人行业平均增速。
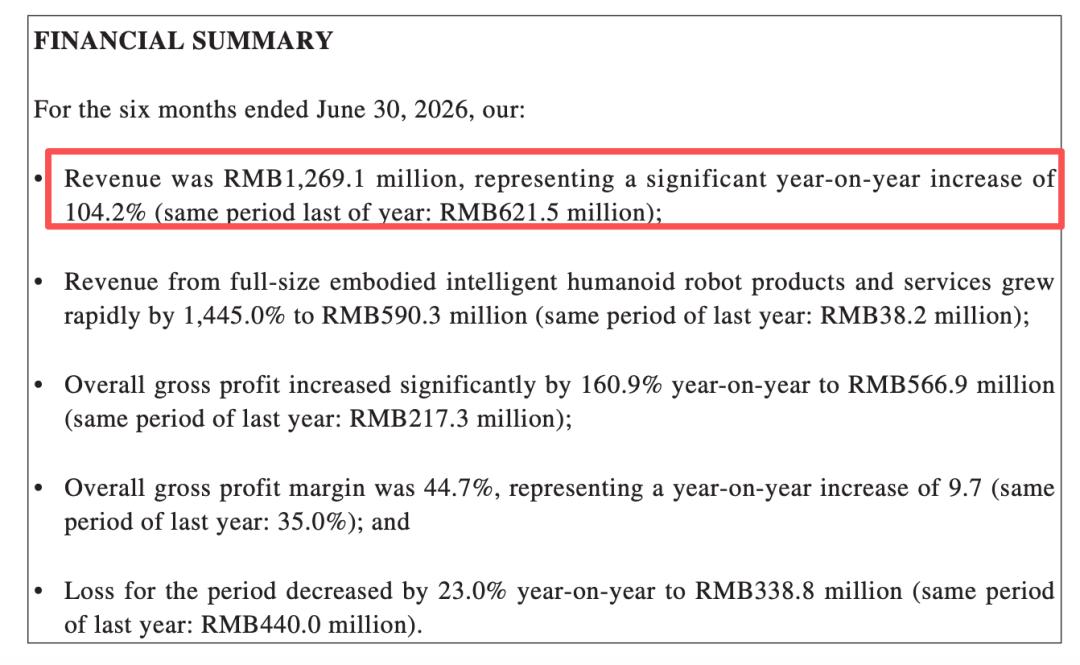
(图源:优必选财报)
然而,这些公司盈利端的表现却不如营收端乐观。优必选上半年净亏损3.39亿元;越疆科技净亏损1.08亿元,亏损同比扩大164%;珞石机器人净亏损7900万元;华沿机器人净亏损5690万元,亏损同比扩大近两倍……
营收与利润的落差,乍看像是行业不赚钱的证据,不过从毛利率数据来看,这个结论似乎站不住脚。2026年上半年,优必选毛利率44.7%,同比提升9.7个百分点;越疆科技毛利率47.4%,同比微升0.4个百分点;珞石机器人毛利率从22.3%改善至29.8%。
行业的毛利率整体保持稳定甚至提升,也就意味着亏损主要源于费用端的战略性扩张,换句话说,企业不是赚不到钱,而是选择把钱花在了别的地方。
工业机器人板块同样呈现出“冰火两重天”的态势。拓斯达上半年实现营收12.88亿元,同比增长18.61%,归母净利润1.04亿元,同比增长262.99%;凯尔达上半年实现营收4.25亿元,同比增长34.73%;扣非净利润2409.53万元,同比增长981.26%……
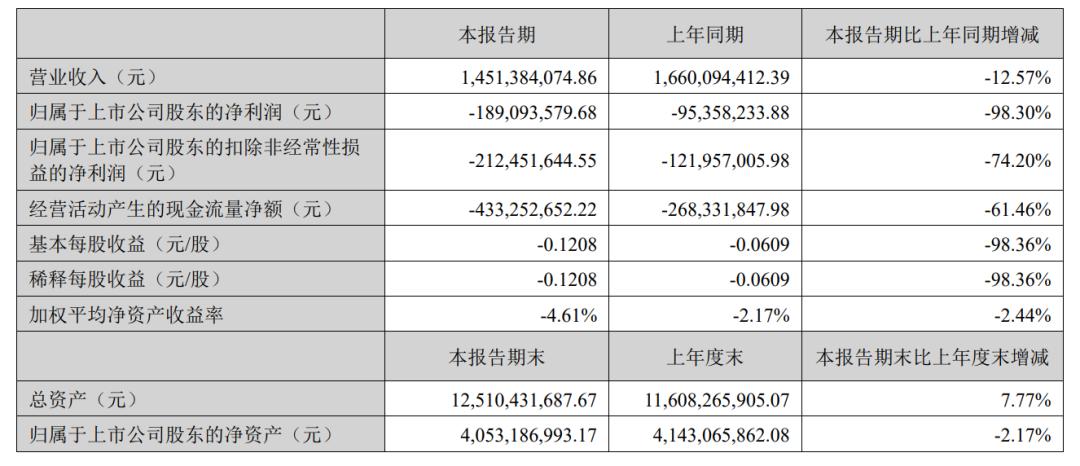
(图源:新松机器人财报)
而中国工业机器人的老牌龙头新松机器人,则站在了另一端。其上半年营收14.51亿元,同比降12.57%;归母净亏损1.89亿元,亏损同比扩大98.30%;扣非净亏损2.12亿元,同比扩大74.20%。
同一轮产业周期里,有人加速兑现利润,有人仍在亏损中挣扎。这说明机器人行业已经告别“沾上概念就能涨”的普涨阶段,进入了新一轮的业绩验证期。
用现在的利润,买未来的“船票”
营收高增,利润却不理想,钱去了哪里?这个中报季,机器人厂商们给出了一个高度一致的答案——研发。
优必选上半年研发费用达3.03亿元,同比增长38.9%,研发费用率约23.9%,研发人员扩张至1103人;越疆科技研发投入1.02亿元,同比增长148.4%,研发费用率从26.7%升至32.1%,主要投向具身智能技术;宇树科技一季度研发费用同比增加3833万元,是净利润下滑的核心原因,全年研发投入预计持续加码……
从投入强度看,越疆、优必选等机器人厂商的研发费用率普遍在20%至30%区间,显著高于成熟制造业水平。全行业形成共识,人形机器人技术路线尚未完全定型,商业化早期必须维持高强度研发投入,一旦落后将面临技术代差风险。
这种“战略性亏损”的逻辑,在资本市场并不陌生,但值得注意的是,钱投到哪里,又能否转化为未来的竞争力。
以优必选和宇树为例,两家上半年营收几乎打平,但押注的逻辑截然不同。优必选构建了“基座模型-世界模型-行动模型”的全栈式技术自研体系,累计授权专利3112件,其中发明专利1857件,人形机器人专利数量全球第一。
宇树则是行业首家规模化盈利的人形机器人公司,长期保持行业最高毛利率,但2024年才启动具身大模型研发,此前依赖第三方算法,累计授权专利262件,境内发明专利仅20件,实用新型、外观设计等低含金量专利占比超88%;研发人员仅184人。
优必选押注长期技术壁垒,短期亏损难免;宇树优先兑现商业闭环,但底层技术的深度仍需补课。两条路径没有绝对的对错,但市场却给出了截然不同的定价。
宇树上市首日市值一度冲上4449亿元,经历连续回调后,截至9月11日收盘,仍维持在1929.78亿元;而优必选港股市值仅341.57亿元。宇树市值是优必选的5倍多,而两家营收差距不到1.2亿元。
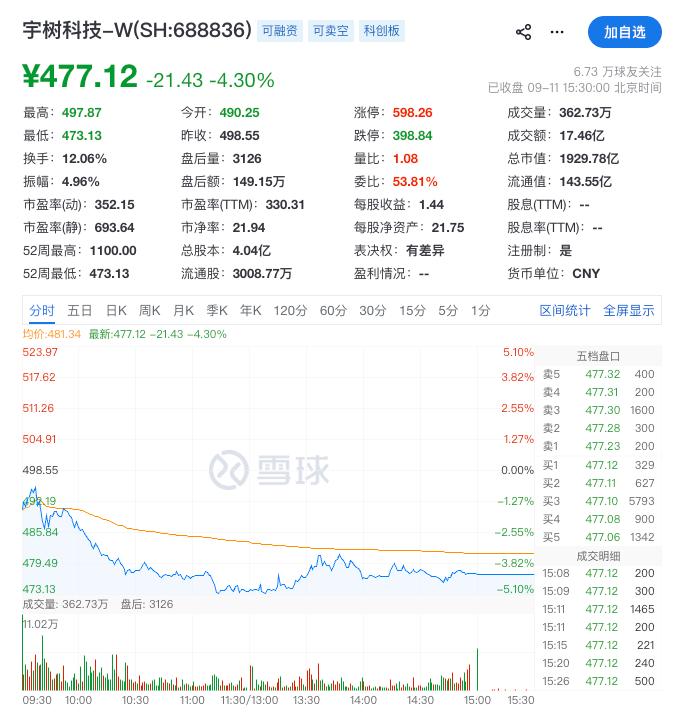
(图源:雪球)
这道“估值鸿沟”,与其说是市场对“盈利”的简单溢价,不如说是对确定性的投票。在当前阶段,市场更愿意为已经跑通的商业化和盈利模型买单,而对需要长期投入才能验证的技术路线保持谨慎。优必选的技术积累未必没有价值,宇树的盈利优势也未必牢不可破。估值差反映的是市场对“投入何时转化为利润”的不同耐心,而不是对两种路径的终审判决。
在这届世界机器人大会上,宇树创始人王兴兴给出了一个判断,具身智能的ChatGPT时刻还没到来。他给出的临界点是一台机器人在任意陌生环境里,仅凭一句话指令,完成80%的任务,快则两三年,慢则五到十年。
这个时间表,恰好解释了市场为何如此定价。在临界点到来之前,所有企业都在做同一件事,那就是用今天的现金流,买一张通往未来的船票。谁能在那条线到来之前,同时握住现金流和技术,谁就能在临界点到来的瞬间接住需求。撑不到那天的公司,今天省下来的每一分利润,都会变成明天的技术代差。
万台出货量背后,商业化的真实含金量几何?
继续深挖今年机器人企业的中报,可以发现,出货量或许是今年中报最容易被误读的数据,但也是最能暴露产业真相的数据。
据Counterpoint Research 数据,2026 年上半年全球人形机器人出货量突破2.2 万台,同比增长接近300%。其中,位列全球出货量第一的厂商是智元(9700台),市场份额为43%,之后依次是占比31%的宇树科技(7000台)、占比5%的银河通用(1100台)、占比4.4%的优必选(1000台)和2.9%的乐聚(650台),前五合计占比86%。
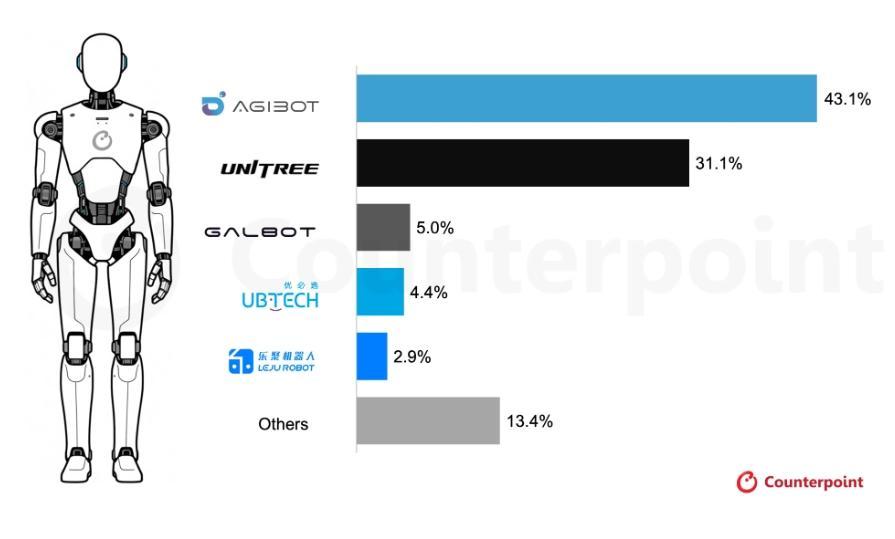
(图源:Counterpoint)
出货量暴增是事实,但出货去了哪里,才是更关键的问题。
Counterpoint数据显示,2026年上半年,文娱商演、科教数采在全球人形机器人出货量中的合计占比虽有所下降,但仍在六成以上。而智能制造占比仅13%,仓储物流仅5%。真正进入工厂和仓库“干活”的,还不到两成。
另一组数据与此相互印证,2025年前三季度,宇树人形机器人收入中高达73.6%来自科研教育场景,工业或商业场景仅约5%。某种程度上也代表了一些机器人厂商生产出来的机器人,其实大多流向实验室和课堂,而非真正的工厂产线
而高校和科研机构采购机器人,本质上是采购研发开发板,用来训练算法、完成科研课题,并非买来充当生产工具。这类采购数量多但单笔金额有限,属于科研属性采购。真正在工厂产线7×24小时干活、创造经济效益的生产型机器人,依旧十分稀缺。
此外,出货量口径的差异更值得警惕。优必选披露上半年人形机器人总销量16123台,但其中只有921台属于全尺寸人形机器人,其余15202台为“非全尺寸非具身智能人形机器人”,包括遥控、预编程及身高160厘米以下的产品。而宇树公布的“1.8万台”,则是截至今年7月,多款双足人形机器人累计生产下线量,并非2026年上半年销量。
这样看来,人形机器人确实进入了“万台”时代,但万台出货量的含金量,取决于客户是谁、用途是什么、会不会复购。科研教育采购可以撑起一家公司的报表,却撑不起一个产业的未来。
总而言之,2026年中报,撕开了机器人产业的AB面。A面是营收高增、出货量破万、研发加码,资本故事仍在继续;B面是利润失血、商业化含金量不足、内部分化加剧,真正在产线上创造效益的机器人依然稀缺。
如今,行业已经告别“沾上概念就能涨”的普涨阶段,进入了新一轮业绩验证期。出货量破万只是开始,但科研教育采购撑不起产业的未来,真正的考验,或许还是会落在那些能走进工厂、算得过账、跑得通商业闭环的公司身上。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论