







文 | 破茧Bio
在刚刚结束的世界肺癌大会(WCLC)2026上,翰森制药与宜联生物均披露了各自B7-H3 ADC治疗二线小细胞肺癌(SCLC)的III期阳性结果,为后续临床及一线布局提供了扎实证据。
但在恭喜两家药企取得硕果的同时,B7-H3靶点二十年来的沉浮史同样值得关注。它曾是令多家药企折戟的“研发坟场”,当下火热的核药路线甚至在B7-H3靶点也遭遇滑铁卢,但就是这样一个“刺头”靶点却被ADC(抗体偶联药物)所救赎。
B7-H3靶点的沉浮,是肿瘤药物研发史上最富戏剧性的叙事之一。它讲述的是一个关于“耐心”与“时机”的故事:一个被寄予厚望的靶点,因生物学复杂性而被时代搁置,又在ADC技术的浪潮中完成了惊心动魄的自我救赎。
01 理论上的“完美靶点”
B7-H3的故事,始于一个关于免疫系统精密调控的科学追问。
20世纪80年代末期,免疫学家们陆续发现了B7-1(CD80)和B7-2(CD86)——这两类共刺激分子通过与T细胞表面的CD28结合,为T细胞的完全活化提供至关重要的“第二信号”。这一发现揭示了适应性免疫应答的一个基本原则:T细胞的激活不仅需要识别抗原的“第一信号”,还需要共刺激信号的“许可”。
2001年,Chapoval等科学家在人树突状细胞cDNA文库中鉴定出一个全新的B7家族成员,将其命名为B7-H3(B7 homolog 3),又称CD276。该分子与B7家族其他成员具有20-27%的氨基酸序列同源性,但因受体尚未被确定,所以被归入B7-CD28超家族第三组,与B7-H4并列。
B7-H3是一种I型跨膜糖蛋白,由316个氨基酸组成,分子量45-66 kDa,包含信号肽、胞外IgV-IgC结构域、跨膜区和胞质结构域。小鼠仅表达2Ig亚型,而在人类中则存在2Ig和4Ig两种亚型。而就是这个4Ig亚型,在肿瘤逃逸中扮演着重要角色,可形成同源二聚体以促进肿瘤细胞增殖。
然而,真正让B7-H3成为肿瘤治疗领域“应许之地”的,是它独特的表达谱。
B7-H3的mRNA广泛分布于心脏、肝脏、胎盘、前列腺、胰腺等多种正常组织中,但其蛋白质表达却高度局限于肿瘤组织。在非小细胞肺癌中表达率高达80%,在小细胞肺癌中达60%-75%,在食管癌、前列腺癌、乳腺癌、骨肉瘤等多种实体瘤中均异常高表达。与此同时,在正常组织中,B7-H3蛋白几乎不表达或极低表达。
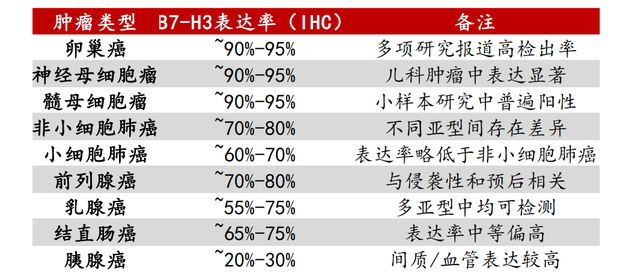
图:不同肿瘤 B7-H3 表达情况,来源:中邮证券
这种“肿瘤高表达、正常组织沉默”的模式,构成了一个理想靶向药物的基本前提。通过抑制T细胞和NK细胞功能、下调Th1型免疫反应,B7-H3不仅能帮助肿瘤细胞逃避免疫攻击,还能直接促进肿瘤的迁移、侵袭、血管生成及化疗耐药,高表达往往与患者不良预后密切相关。这一切,都让B7-H3看起来像是为精准治疗量身定制的靶点。
但命运,往往在最光明的时刻埋下最深的伏笔。
02 药企研发坟场
B7-H3成药的核心困境,可以浓缩为一个问题:它的受体是什么?
这个问题至今没有被完全回答。而在靶向药物开发中,受体的缺失意味着一条根本性的路径被堵死——你无法像PD-1/PD-L1那样,通过阻断配体-受体相互作用来设计药物。
更棘手的是功能上的“人格分裂”。B7-H3最初被描述为一种强效的共刺激分子,能够诱导人T细胞产生IFN-γ。然而,随后的研究却指向了相反的结论——Ling等科学家发现人B7-H3强烈下调T细胞增殖和细胞因子产生。
此后二十年间,“共刺激”与“共抑制”的证据交替出现,有学者推测可能存在两种功能不同的B7-H3受体,分别在不同条件下被激活,从而解释了这些矛盾的结果。然而,被寄予厚望的候选受体TLT-2(TREML2)在多篇后续研究中被证实并不能与B7-H3发生功能性结合。
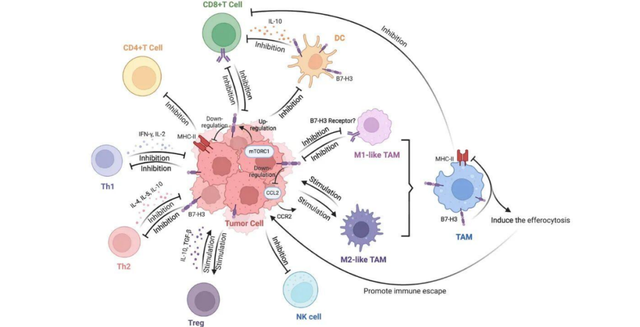
图:B7-H3的免疫调节功能,来源:银河证券
一个受体不明、功能存疑的靶点——这几乎是药物开发最糟糕的起点。
2022年7月,该靶点布局最深的MacroGenics公司宣布终止其B7-H3单抗enoblituzumab的II期临床试验。原因令人震惊:62名头颈部鳞癌患者中出现了7例可能与出血事件相关的死亡,其中仅1例被评估为可能与治疗相关。
三个月后的2022年10月28日,B7-H3靶点更大的打击降临。Y-mAbs公司的放射性核素偶联药物131I-omburtamab在FDA肿瘤药物咨询委员会(ODAC)会议上遭到16:0的一致否决。ODAC成员明确指出,Y-mAbs未能提供足够证据证明该药物能改善患者的总生存期。尽管此前该药物曾获得上市优先审评资格,但两项关键临床研究中暴露出的严重问题,让这一结果并不出乎大多数人的预料。
“明星靶点”B7-H3,在2022年陷入“至暗时刻”。先驱者们以单抗策略试图撬动这个靶点,但一个“说不清功能”的靶点,如同一个没有锁孔的保险箱,即使你知道里面有珍宝,却没有打开它的方式。至此,B7-H3被行业贴上了“研发坟场”的标签。
当一扇门被关上时,另一扇窗正在悄然打开。这扇窗的名字,叫ADC。
03 命运的转折
ADC的核心逻辑,本质上是对靶点的“降维使用”。它不需要完全理解靶点的信号通路,不需要知道它的受体是谁,不需要厘清它是共刺激还是共抑制。ADC只需要靶点做到一件事:在肿瘤细胞表面高表达,在正常组织低表达。靶点从“需要被理解的功能分子”变成了“一个精准的地址标签”。
而这恰恰是B7-H3最擅长的事。
2023年10月,命运的齿轮开始转动。默沙东与第一三共宣布就三款ADC候选药物达成全球开发与商业化协议,合作总金额最高达220亿美元,预付款及近期付款高达55亿美元。三款药物中,B7-H3 ADC管线I-DXd位列核心资产。这笔交易不仅创下了ADC领域合作金额的纪录,更重要的是,它向整个行业发出了一个明确信号:B7-H3靶点的ADC价值,已被全球最顶级的制药公司用真金白银验证。
其实早在当年的ASCO年会上,一个来自中国的数据就让整个赛道为之震动。翰森制药公布了其B7-H3 ADC管线HS-20093(Ris-Rez)的I期临床数据:在经多线治疗的小细胞肺癌患者亚组中,客观缓解率(ORR)高达63.6%,疾病控制率达81.8%,显示出超强的临床价值。
正是看到了HS-20093的临床潜力,以及默沙东的决心,GSK在2023年12月选择跟进B7-H3 ADC资产,以1.85亿美元首付款,最高15.25亿美元里程碑款,从翰森制药BD了HS-20093。
一个被冷落的靶点,用惊艳的数据宣告了自己的回归。
此后,B7-H3 ADC的临床数据持续兑现。2025年,I-DXd的II期IDeate-Lung01研究显示,在137例既往经治的广泛期小细胞肺癌患者中,确认ORR为48.2%,疾病控制率达87.6%,二线治疗亚组的ORR更高达56.3%。2025年8月,FDA授予I-DXd突破性疗法认定。
当然,这条重生之路并非坦途。I-DXd在临床中出现了间质性肺病(ILD)的安全信号——在IDeate-Lung01试验中,2.9%的患者出现3级ILD,1.5%出现5级(致死性)ILD。2025年底,I-DXd的III期IDeate-Lung02试验因5级ILD发生率超预期而暂停新患者招募和入组。
这提醒人们:ADC的“精准化疗”逻辑虽然强大,但毒素载荷的安全性始终是悬在赛道头顶的达摩克利斯之剑。第一三共几乎所有DXd-ADC项目在临床阶段都不同程度地出现过ILD,这究竟是毒素平台的共性问题,还是可以优化的技术细节,尚无定论。
但无论如何,B7-H3靶点的命运已经不可逆转地改变了。从“研发坟场”到“世纪交易”,从16:0的否决到FDA优先审评——这个靶点完成了一场教科书级别的自我救赎。
04 全球竞争格局
截至2026年9月,全球共有90余款B7-H3 ADC在研,30款进入临床阶段,7款挺进III期临床。而在这7款III期管线中,6款来自中国药企,占比超过85%。
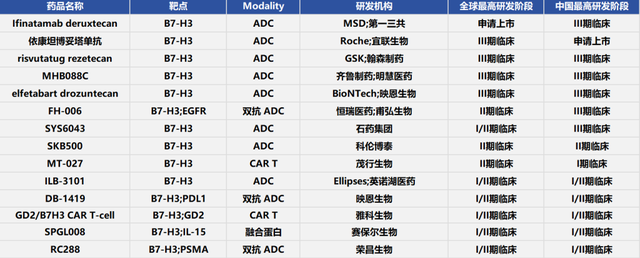
图:全球B7-H3研发格局
这不是单纯的数量优势,而是一种战略嗅觉的领先。
I-DXd(第一三共/默沙东)是全球进度最快的B7-H3 ADC。2026年4月获FDA优先审评,若顺利获批,将成为首款上市的B7-H3 ADC。其小细胞肺癌二线治疗的ORR为56.3%,中位OS为12.0个月,颅内ORR达46.2%。但ILD安全性问题是其商业化前景的最大变量。
HS-20093(翰森制药/GSK)是当前疗效数据最为惊艳的管线。2026年WCLC大会上公布的III期ARTEMIS-008研究期中结果显示,在复发性小细胞肺癌二线治疗中,中位OS达到18.5个月,对比标准化疗托泊替康的10.3个月,死亡风险降低54%(HR=0.46),12个月OS率从43.3%提升至64.5%。这一数据刷新了小细胞肺癌二线治疗的最长OS纪录。GSK通过授权合作拿下了该药物的全球权益(大中华区除外),意味着中国原研的B7-H3 ADC正在通过跨国巨头的全球网络走向世界。
YL201(宜联生物/罗氏)的TAISHAN-302研究同样在WCLC大会上公布了III期数据:在复发性小细胞肺癌中,中位OS为13.27个月,中位PFS为7.39个月,ORR为59.1%,3级及以上治疗相关不良事件发生率为46.4%,显著低于化疗对照组的74.7%。更值得关注的是,YL201在鼻咽癌III期TAISHAN-301研究中达到主要终点,并已于今年7月向CDE递交上市申请,成为全球第二款申报上市的B7-H3 ADC。罗氏已通过与宜联生物的合作获得该药物的海外权益。
DB-1311(映恩生物/BioNTech)选择了一条差异化道路——聚焦转移性去势抵抗性前列腺癌(mCRPC),全球III期临床已启动,计划入组736例患者,对标多西他赛。BioNTech不仅获得了DB-1311的海外权益,还在2026年行使独家选择权参与美国地区的研发成本分摊和商业化利润共享。
此外,恒瑞医药的FH006和石药集团巨石生物的SYS-6043也已进入III期临床,迈威生物的7MW3711在中美获批开展针对晚期实体瘤的临床试验并获得FDA孤儿药资格认定。
这张竞争版图揭示了一个更深层的产业叙事:在B7-H3 ADC这一全新赛道上,中国药企早已站在了研发的最前沿。而在这些中国创新药企背后,站着罗氏、GSK、BioNTech等多家跨国巨头,它们以授权合作的方式,将中国原研的B7-H3 ADC纳入了自己的全球战略版图。
本土创新力量与全球MNC的联手,正在对默沙东与第一三共的联盟的先发优势发起一场“围剿”。
当然,安全性挑战是整个赛道共同面对的课题。B7-H3 ADC在组织中的表达谱虽然“肿瘤特异性”良好,但肺部等器官的潜在暴露仍需要精细管理,这或许将是各家药企差异化竞争的重要筹码。
05 宿命与远见
回望B7-H3靶点的二十年,它像是一部关于“时机”的寓言。
2001年,当Chapoval在《Nature Immunology》上首次报道B7-H3时,精准医疗的概念尚在萌芽,ADC技术远未成熟。科学家们面对的是一个表达谱近乎完美、但功能“说不清楚”的分子。他们用单抗去撬动它,失败了;用放射性核素去标记它,被否决了。B7-H3成了“研发坟场”里的一座无名墓碑。
但靶点的价值从未消失。它只是在等待一个能够读懂它的技术。
ADC的出现,让B7-H3的表达谱优势被彻底释放。靶点不再需要被“理解”,只需要被“到达”。当第一三共的工程师将拓扑异构酶抑制剂载荷连接到靶向B7-H3的抗体上时,二十年的困惑在精准递送面前烟消云散。
而在这场从“坟场”到“赛场”的集体突围中,中国药企扮演了一个宿命般的角色。当全球MNC在单抗时代相继折戟、纷纷退场时,中国创新药企选择了迎难而上。全球III期管线的85%来自中国,这是在一个被验证的、高确定性的靶点上,以“工程师红利”和临床执行效率为底座的系统性胜利。
B7-H3的故事还远未结束。ILD安全性、适应症的拓展、联合治疗策略的探索——每一个变量都可能改写最终的市场格局。但有一点已经清晰:这个曾被命运反复捉弄的靶点,终于等到了属于它的时代。而它的故事告诉我们,在药物研发的世界里,没有永恒的“坟场”,只有尚未到来的“时机”。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论