







文 | 万联万象
9月12日晚,布罗莫火山因山火再次全面关闭,开放日待定,这已是8月以来第二次。上一次从8月8日关闭,直到8月20日才重新开放。几百公里外,伊真火山自9月4日因火灾关闭后,至今仍未开放。
两座火山只是缩影。截至9月中旬,印尼六大区块过火超20万公顷,林火碳排放冲上全球第一。9月首周排放1970万吨,占全球三分之一以上。
2015年,一场类似规模的林火烧掉了APP(亚洲浆纸业,金光集团旗下)在南苏门答腊近三成的纸浆林。火灾恰逢其全球最大单体浆厂之一、设计产能200万吨的OKI浆厂一期投产前夜,产能爬坡直接推迟数年。
高盛近期提示密切关注印尼森林火灾,指出其林火排放量正逼近2015年的创纪录水平。
但“关注”之后,有两个更具体的问题需要回答:印尼减量,别处能补吗?2015年后,纸浆价格又等了多久才反应?
不回答清楚,黑天鹅就站不住。
过火面积被低估:泥炭地火点密度已超越2015年同期
从累计过火面积看,2026年1至7月印尼全国过火面积约20.2万公顷,据印尼林业部数据,仅相当于2015年同期约60万公顷的三分之一。仅以这一指标判断,本轮林火的冲击烈度似乎远不及2015年。
但过火面积是滞后指标,反映的是已经烧毁的土地规模;火点密度才是领先指标,指向的是火势扩散的势头。据独立监测机构“关注泥炭地”(Pantau Gambut)的监测数据,仅2026年8月一个月,印尼泥炭地监测到的着火热点数量就从约4.5万处暴增至逾16万处,增幅超过250%。2026年8月1日至9月8日期间,泥炭地重点监测区域共监测到13,443个热点,而2015年同期为9,454个。该组织的跨年份对比显示,2026年泥炭地重点监测区域的日前火点密度已超越2015年同期水平。
这一背离具有明确的产业含义。泥炭地是印尼野火中最危险的燃烧载体。天然状态下饱含水分的泥炭地一旦被排干用于种植园开发,便成为极易燃烧的地下燃料库,火势会向深层蔓延,表面扑灭后地下仍在隐燃,随时可能复燃。2015年那场大火之所以能从上半年的60万公顷扩展到全年的260万公顷,泥炭地失控是核心推手。据印尼环境与林业部事后统计,2015年全年共260万公顷土地遭焚毁,其中约14%为有林地,50%的过火有林地为工业种植林。
2026年面临的天气条件几乎是2015年的复刻:超强厄尔尼诺、持续干旱、8月上旬全国超过90%的国土几乎未见降水。印尼气象部门预警厄尔尼诺可能持续至2027年初,并于2026年12月至2027年1月达到峰值。碳排放数据进一步印证了这一判断:截至9月7日,印尼林火已产生7620万吨碳排放,轨迹与2015年高度吻合,后者全年排放达3.33亿吨。这一数据来自全球林火排放数据库,经Carbon Brief发布。
泥炭地火点密度超越2015年同期、天气条件高度类似、且旱季峰值尚未结束,三个条件同时成立,意味着后续火情扩散的风险仍然存在,不应以当前过火面积偏低而低估。
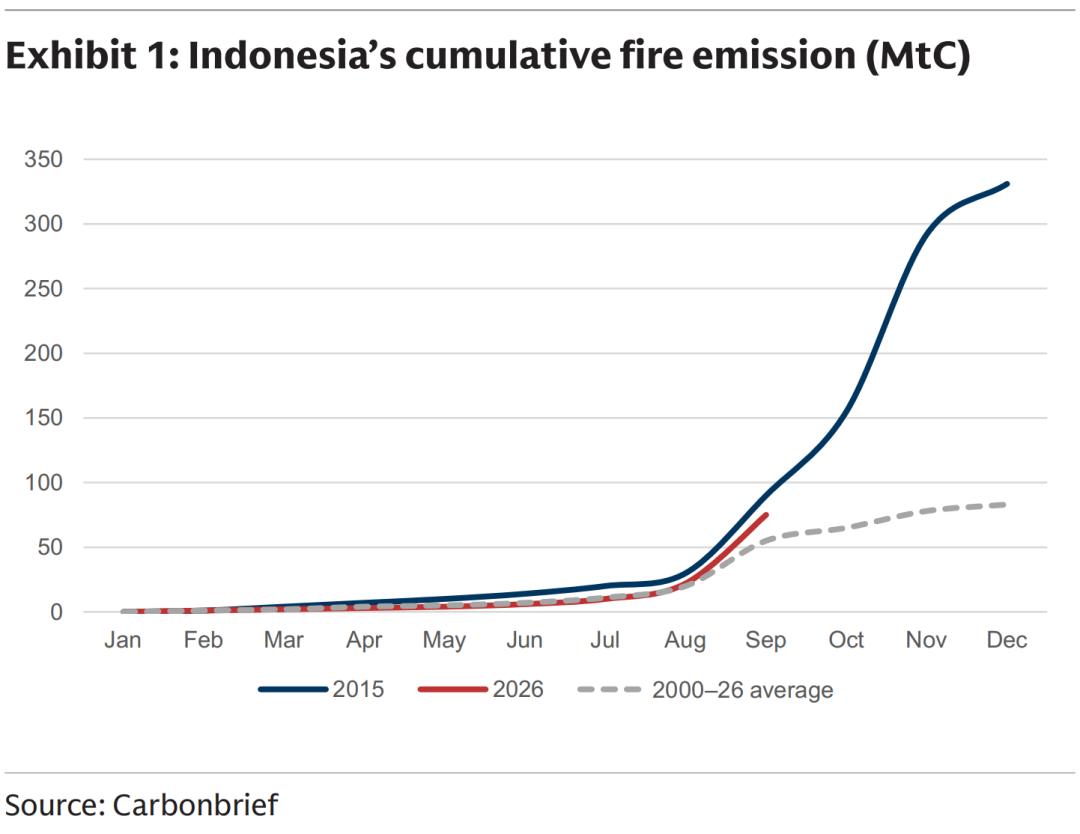
注:印尼累计火灾排放量(百万吨碳)。2026年轨迹正在逼近2015年创纪录水平。
林火正烧在纸浆木材的核心供应区
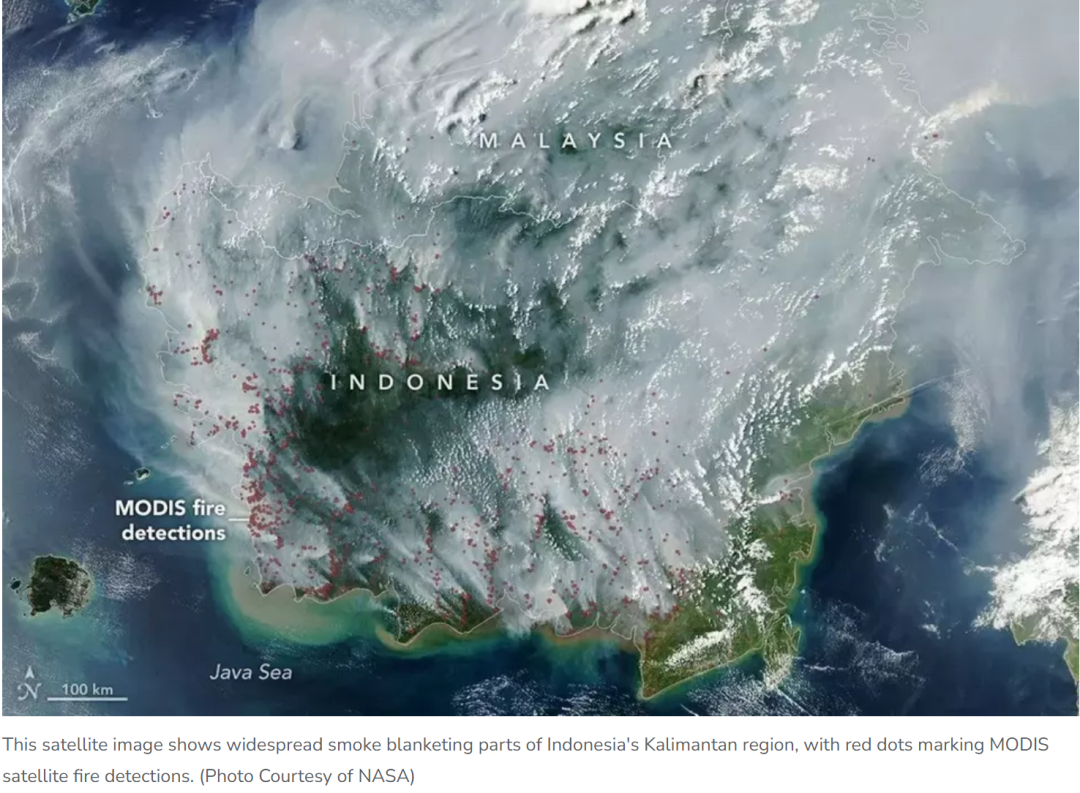
注:2026年9月1日,NASA Aqua卫星拍摄的加里曼丹岛卫星图像,MODIS仪器捕捉到广泛烟雾覆盖,红点标记检测到的火点热异常。
林火对纸浆供给的影响,核心不在于过火面积的总量,而在于火灾高风险区域与纸浆木材产能的地理重叠程度。
根据独立森林监测平台Nusantara Atlas的数据,2026年1至7月加里曼丹岛野火最严重的10家企业特许经营地中,有3家为纸浆木材公司。其中,新加坡Sampoerna Agri Resources持有的纸浆木材供应商PT Hutan Ketapang Industri,特许经营区内已有629公顷林地遭焚毁。同期,印尼全国纸浆林园过火面积约1.05万公顷,在棕榈园和采矿特许地之后位列第三。
更值得关注的是火情的重复性:上述10家公司中至少7家的特许经营地曾在2006年、2015年和2023年发生火灾。这揭示了一个结构性问题:印尼纸浆木材的核心种植区长期处于火灾高风险带,且同一区域反复受灾。印尼拥有全球约36%的热带泥炭地,而纸浆木材种植园(以相思树和桉树为主)大量分布于泥炭地富集区。
进入8月,火情并未缓解。印尼环境论坛(WALHI)基于同一平台数据的分析显示,PT Hutan Ketapang Industri仍在持续受火情影响的企业名单之中,当月印尼全国泥炭地热点中约有25%位于商业特许经营区内。Nusantara Atlas的估算显示,截至8月下旬,印尼全国过火总面积已近90万公顷,远超官方同期的20.2万公顷。
9月以来,火势仍在蔓延。全球灾害警报系统记录到,仅9月首周印尼林火过火面积就达5,024公顷。印尼政府已明确,9月将是今年扑灭野火最关键的一个月。
从总量看,纸浆林园的损失尚在可控范围内;但从地理分布看,火情集中区与纸浆木材供应核心区的重合,意味着后续火情如果进一步升级,产能受损的传导链条极短。
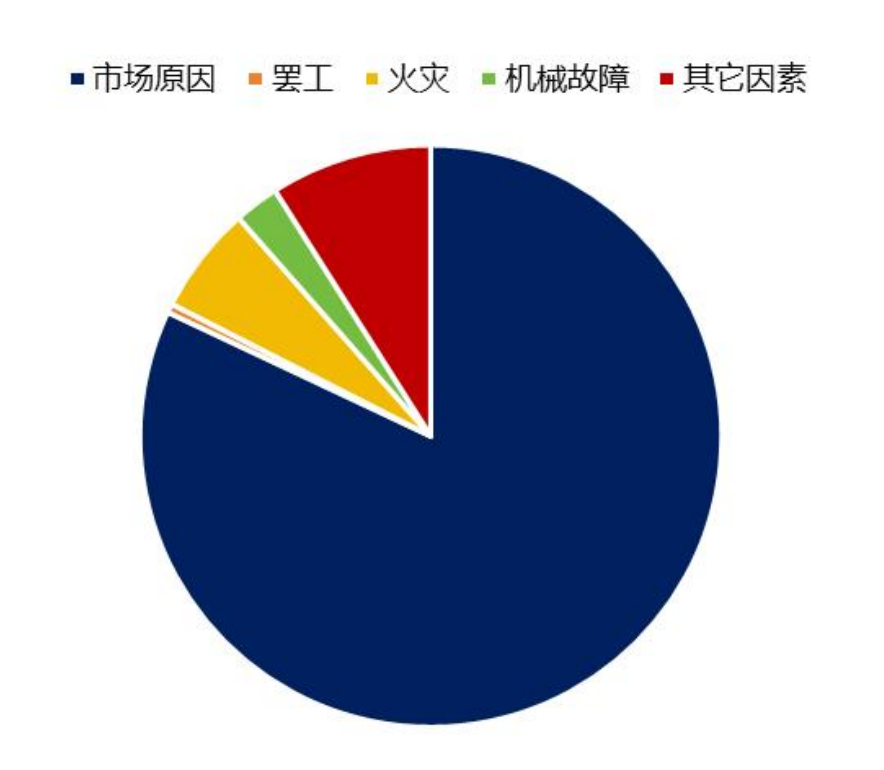
图:全球商品浆减产原因占比情况 来源:RISI、国信期货
注:全球商品浆减产原因中,火灾占比虽小,但印尼林火高风险区与纸浆木材核心种植区高度重叠,供给扰动值得关注。
中国阔叶浆23%来自印尼,而替补供应源全部受阻
讨论印尼林火对纸浆供给的影响,必须回到一个更根本的问题:中国进口多少纸浆,印尼占多大分量,印尼减量后能否被其他来源补上。
据海关总署数据,2025年中国纸浆进口总量约3604万吨,进口额1565.55亿元,同比增长4.9%。中国纸浆需求超过60%依赖外部供应,其中针叶浆进口依存度超过95%,阔叶浆约60%。任何主要阔叶浆供应国的供给波动,都会直接传导到中国原料成本和成品纸利润。
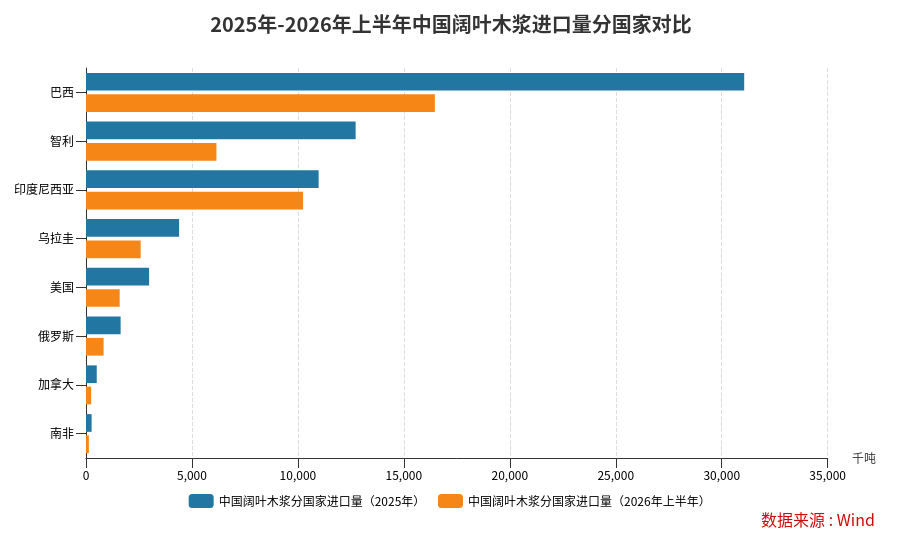
在阔叶浆上,印尼的位置比很多人想象中更重要。2025年,中国漂白阔叶浆前四来源国是巴西、印尼、乌拉圭和智利,进口量分别为920万吨、348万吨、180万吨和168万吨,占比54%、21%、11%和10%。巴西和印尼合计占74%。份额还在扩大:2026年上半年,中国从印尼进口阔叶浆196万吨,同比增加15%,份额提升至23%,而同期中国阔叶浆进口总量同比持平。印尼出口纸浆约75%运往中国,双方已形成深度绑定的垂直整合关系。
那么,印尼减量,别处能补吗?
中国木浆进口总量中虽有俄罗斯、加拿大、芬兰等来源国,但它们主要供应针叶浆,在阔叶浆领域不具备替代印尼的能力。几条替代路径逐一拆开看,均面临明显约束,短期内难以形成有效替代。
巴西扩产,远水不解近渴。巴西是全球阔叶浆最大的边际供应来源,2025年占中国阔叶浆进口的54%。但巴西大规模新增产能窗口已经关闭。2022至2024年是巴西阔叶浆“超级扩产周期”,合计释放超600万吨产能,2026年没有同等量级新增产能投产。Arauco的Sucuriú项目(350万吨/年)预计要到2028年才能满产。更关键的是,巴西自身也在收缩供给。Suzano宣布2026年继续减产3.5%商品浆,全年减量超45万吨,约占全球阔叶浆供给1%。巴西不是在补印尼缺口,而是在跟印尼一起减产。
乌拉圭、智利,体量不足且检修密集。两国合计占中国阔叶浆进口约21%,但阔叶浆产能合计不到1000万吨,且无大规模扩产计划。2026年一季度,Suzano对旗下535万吨阔叶浆产能进行维护,CMPC对238万吨产能进行维护。南美上半年供应是收缩的,不是扩张的。
中国国产浆,增量被内部消化,外售有限。国产木浆产量增长快,但增量主要来自浆纸一体化项目,自用比例极高。晨鸣纸业纸浆产能430万吨,除黄冈基地60万吨主要外售外,其他基地全部自用。联盛、玖龙、太阳等头部企业新增浆线,也大部分直接进入自身造纸产线。国产浆增量对冲的是这些企业原本需要进口的浆量,而不是市场上可流通的商品浆量。对没有自备浆线的中小纸厂而言,它们仍依赖进口商品浆,印尼减量影响是直接的。
几条路径叠加,结论清晰:2026年全球阔叶浆供给端,不存在一个能承接印尼减量的“替补供应源”。
2015年林火后,价格用了一年多才完成重估
2015年林火与OKI浆厂一期的关系,不能只讲“烧了种植园”,必须讲火灾之后价格到底发生了什么。
2015年11月至12月:浆价并未因林火而上涨。2015年11月长短纤浆价调降后,12月短纤浆价格进一步下调。原因是多方面的:全球经济形势不佳使浆纸市场持续疲软,纸浆库存增加,长短纤浆价支撑力薄弱。当时印尼TEL公司48万吨浆厂停产,亚太森博150万吨浆线检修,但供给收缩的幅度不足以扭转需求疲软的主导逻辑。
2016年下半年:浆价开始启动。真正的价格拐点出现在2016年下半年。从2016年下半年起,受人民币贬值、木浆国际价格持续攀升、国内供需失衡等因素影响,浆价的景气行情持续。上一轮供给侧改革(2015至2017年)中,工业品指数于2016年1月率先反弹,而成品纸价格直至下半年才启动上涨,产业链利润先由浆价主导,后随成品纸涨价向浆端传导。
2017至2018年:浆价一年内上涨60%。2015年林火导致的木材供应损失,在2016年逐步体现为APP纸浆产出的实质性下降。与此同时,中国造纸行业在2017年迎来环保限产驱动的成品纸大涨,木浆需求被直接带动,浆价在2017至2018年上半年一年内低位上涨60%。
2015年的核心教训是:林火对价格的影响,不是即时的,而是通过“木材供应损失、浆厂产出下降、库存去化、需求回暖时供给弹性不足、价格重估”这条链条,在一年以上的时间里逐步兑现。2015年的价格拐点,是在林火发生后一年以上才出现的。
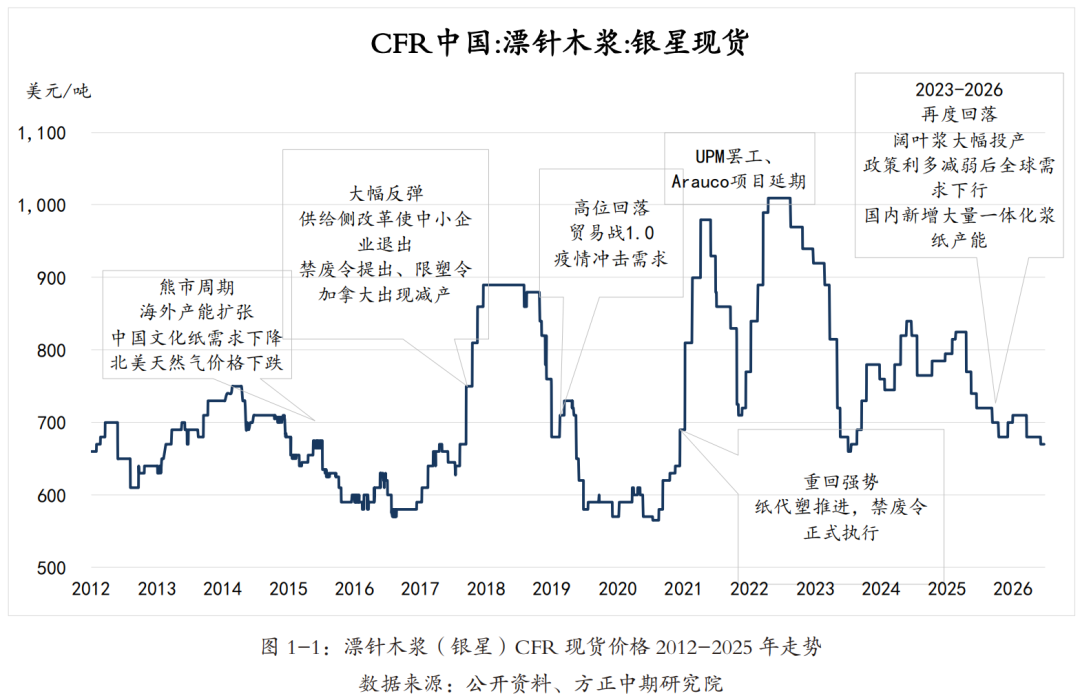
注:漂针浆2016年上半年启动上涨,阔叶浆2016年三季度启动,2017-2018年整体涨幅均显著。本图为漂针浆走势,阔叶浆类似,启动略晚。
2026年传导已启动,成本中枢正在缓慢抬升
把2015年的传导节奏映射到2026年,当前所处的位置可能比很多人想象的更接近拐点前夜,但传导节奏和最终幅度仍需跟踪。
2026年林火叠加林业许可吊销,相当于2015年林火对木材供应的初始冲击,但政策变量更重。印尼政府1月吊销了22家林业公司的森林特许权,涉及约100万公顷以相思树和桉树为主的人工林地。APRIL宣布2026年第一季度从其Kerinci工厂减少约15万吨BHK浆供应,扣除定期维护后有效供应减少约12.2万吨。
APP OKI二期年产140万吨BHK新生产线原计划2026年6月启动,现已推迟至2026年底或2027年初。Fastmarkets在2026年3月发布的《Global pulp outlook 2026》报告中指出,市场原本预期的供应将在6月进入,现在将缺失至年底或2027年初。
成本端的传导已经开始。Fastmarkets同一报告测算,由于印尼木片供应收紧推高了中国进口木片价格,中国BHK生产成本每吨增加约50美元,且随着能源相关附加费的实施,更多上行空间可能出现。银河期货总结,林火叠加林业政策收紧,正通过木片进口量争夺、东南亚木片成本抬升、预计投产项目延期三条路径推高阔叶浆成本中枢。
与2015年不同的是,2026年还叠加了全球针叶浆产能的收缩。加拿大Canfor于2026年7月15日官宣永久关闭Northwood浆厂,削减30万吨/年NBSK产能,预计2026年底完成停产。Domtar于8月20日宣布Howe Sound针叶浆厂无限期停产,每年减少38万吨漂白针叶浆供应。2022年至2026年上半年,全球约有近300万吨针叶浆产能退出市场。
从当前市场状态看,截至9月10日,中国纸浆主流港口样本库存量226.3万吨,较上期去库2.9万吨,但绝对水平仍处于年内中高位,本轮去库属于阶段性提货,并非终端需求实质性回暖。
期货方面,纸浆主力合约在4700至4800元/吨区间震荡,下游纸厂维持刚需采购,不做提前备货。国信期货的判断是:“盘面持续走弱的核心压制在于需求端始终未见有效起色,叠加供应端整体维持宽松格局。”
这种定价结构意味着,市场在交易当前的库存和即期需求,而供给端的变化正在为2027年的平衡表埋下伏笔。当林火导致的木片成本抬升、林业许可证吊销导致的供给收缩、Suzano减产45万吨与OKI二期延期同时作用于阔叶浆的成本曲线时,成本中枢的抬升可能比市场当前定价更为确定,但节奏和幅度仍需跟踪。
印尼林火对纸浆供给的影响,更可能以成本中枢缓慢上移的方式体现,而非短期供给断裂。这一慢变量对产业链的影响,仍需结合后续火情、政策及海外产能变化持续观察。
信息来源说明:
- 研究报告:
高盛,《Pulp & Paper: China Pulp Buying Continues; Watch for Indonesia Forest Fires》,2026年9月11日;
高盛,《Pulp & Paper: How Long Does a Bear Cycle Last?》,2026年7月24日;美银,《China Paper Industry Thermometer》,2026年9月3日;
方正中期期货,汤冰华,《纸浆&双胶纸市场2026年半年报》,2026年7月3日;
国信期货,黎静宜,《纸浆半年报:基本面偏弱,纸浆期货向下寻底》,2026年6月28日;
银河期货纸浆研究团队相关报告;
中金公司研报(关于APRIL减产估算);
Fastmarkets,《Global pulp outlook 2026》,2026年3月;
华安期货相关分析(关于2015-2017年浆价周期);
东方证券研报(关于阔叶浆新增产能);
国泰君安期货相关报告(关于阔叶浆产能与供给弹性)。
- 行业数据与咨询机构:SMM(上海有色网)、Mysteel、卓创资讯、隆众资讯、RISI、PPPC、Carbon Brief、全球火灾排放数据库(GFED)、Nusantara Atlas、Pantau Gambut(关注泥炭地)、WALHI(印尼环境论坛)、Wind、中国海关总署、中国国家统计局、上海期货交易所、印尼林业部、印尼气象部门。
- 公司公开披露:
APP(金光集团)OKI项目公告;APRIL减产公告;Suzano减产公告;Canfor停产公告;Domtar停产公告;晨鸣纸业、太阳纸业、玖龙纸业、联盛纸业等年报或公开产能信息。
- 政府公开信息:
印尼政府2026年1月20日吊销林业许可证公告;印尼林业部数据;印尼环境与林业部统计;中国海关总署;中国国家统计局。
- 新闻报道:
联合早报,《火山大喷发恐再发生 印尼七座机场持续关闭》,2026年9月7日;
联合早报,《印尼火点达十多年来最多 烟霾导致呼吸道病例激增》,2026年8月20日;
联合早报,《印尼烟霾致340万人面临呼吸道感染等并发症风险》,2026年8月26日;
联合早报,《邻国烧芭却躲也躲不了》,2026年9月9日;
路透社,《Indonesian Wildfire Emissions Surge to World‘s Highest, Data Shows》,2026年9月9日;
路透社,《Indonesian wildfires cause respiratory infections to double in a week, health ministry says》,2026年9月11日;
澎湃新闻,《印尼野火毒霾席卷东南亚:厄尔尼诺与泥炭地退化成双重推手》,2026年9月5日;
Mongabay,《Thousands of peat fires flare across Indonesia despite rainy season》,2026年2月13日。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论