





文 | 伯虎财经
如果把小米上半年的股价走势拉一张图,你能很清晰地看到一个拐点。
6月30日,小米盘中最低触及21.30港币,较2025年末的39.30港币回撤约46%,随后在7月迎来了明显回调。二季度财报发布后,小米又迎来了新的上涨。
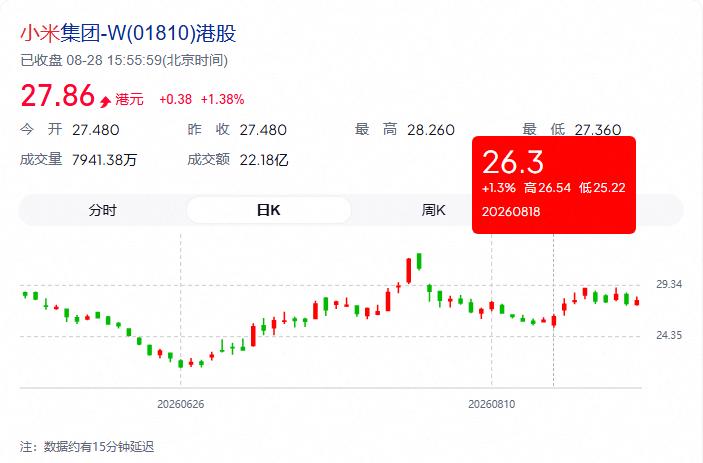
作为一家上市的消费电子公司,小米的大部分业务情况几乎明牌。上半年,市场的情绪在于史无前例的存储成本上涨周期严重影响了小米的手机业务;智能车业务又迟迟没能打出新牌,交付停留在3万水平;AI投入虽然产出了一定的成果,但是距离第一梯队还有差距,回报更是遥遥无期。
由于业务相关性,市场上甚至传出了“买小米就是做空海力士”的戏谑说法。
所以二季报最大的意义,其实是展示了小米的底在哪里:
单季度营收1089.22亿元,守住了千亿关口;手机业务的毛利守住了8.5%,好过上一轮存储周期底部的8%;汽车业务毛利19.2%,稳定20%左右;国补退潮下,小米IoT业务同期相比下滑了19.2%,但环比有修复。这也是为什么财报数据明明一般,但发布后股价反而应声上涨。
不过财报没解释的是,小米的未来在哪里?
时至今日,市场对于小米以及小米模式还有很多质疑,比如不该做生态链,要聚焦大单品;比如不应该造车,应该和华为一样做供应商。
但从目前的情况来看,小米需要用设备数量去筛选需求,用造车去留住人才、提升企业地位,用软硬一体的人车家全生态去建立自己的独特性。只不过这么多年,小米在最根本的芯片层面一直进展不佳。直到去年,5年投入210亿研发,才拿出了手机 SoC 玄戒 O1。
过去一段时间,小米连续搞了几个大新闻:
八月底,小米一口气发了三颗芯片,分别是手机 SoC 玄戒 O3、 AI 加速芯片玄戒 O100、智驾芯片玄戒 D100;
就在昨天,小米又发布了一系列新品,包括澎程系列的最终售价、阔折叠手机小米18Fold等。
那么在此基础上,我们先给小米一个结论:
短期看电车,中期看手机,长期看AI。
01 澎程:瞄准最大的需求
很多人对于小米造车这个事情这么反感,一定程度上是因为汽车这个行业充分竞争,赚不到钱。
事实也确实如此。
根据国家统计局发布的1至6月工业企业利润数据,1至6月汽车制造业实现营业收入51893.2亿元,同比增长1.8%;但利润总额仅为1953.5亿元,同比下降19.5%,营业收入利润率降至3.8%。
车企们亏损的亏损,挣钱的也不太好过。长城汽车上半年归母净利润预计为23.5亿元至26亿元,同比下降六成左右;长安汽车预计盈利7.4亿元至9.7亿元,降幅超过57%。宁德时代一家半年利润超过10家主流车企。
小米的情况当然没能例外。二季度小米汽车单车收入从25.37万元降至22.93万元,毛利率从26.4%滑到19.2%。落到创新业务整体上,上半年合计亏损约57亿元。
不过哪怕汽车业务的上限一眼能看到头,哪怕现在汽车品牌都试图再财报里加上一点科技与狠活,对于小米来说,小米汽车仍然是小米未来半年最确定性的增长点。
和其他同行相比,小米汽车目前在售的主力车型——小米su7和小米yu7聚焦的都是比较小众的性能车赛道,注重操控,车内空间和同行相比有所不足,同时定价也不低。但是靠着这两款车,小米汽车还是拿到了不错的成绩。根据中汽数研的数据,小米su7和小米yu7分别位列2026上半年纯电车型销量榜单的第四和第六。
即将在9月开启交付的小米澎程系列和前面两款车型恰恰相反。
澎程系列瞄准的中大型SUV是国内最景气的市场。根据上险量数据,今年上半年国内乘用车市场和细分的新能源市场双双下滑,但中大型及大型SUV仍保持着高速增长。中大型SUV市场销量达到88万辆,同比增长28%;大型SUV市场销量达到35万辆,同比增长97%。
在外观设计上,澎程系列虽然外观上没有什么惊喜,但在产品设计和工程落地上确实更好的满足了出了家庭出游、临时办公的需求。
在定价上,澎程系列给到了足够的诚意。N70 Pro起售价20.99万元、N70 Max起售价23.99万元、N90 Max起售价26.99万元、N90 Max探索版起售价29.99万元。作为对比行业里9系旗舰的价格段大多在40万以上,五座、六座布局的2026款问界M9增程版本官方指导价47.98万元起。旗舰六座增程 SUV布局的2026款理想L9零售价45.98万元起。
这个定价策略说明两点,一是小米对这个系列车型的期望就是爆款,二是低价位车型负责规模,高价位车型负责毛利。
同时,小米现在拥有北京亦庄和武汉两个整车生产基地,10 月武汉工厂满产后,两地工厂交付能力接近8 万辆。这意味着澎程不会重蹈小米yu7半年以上交付周期的覆辙。
所以下半年小米汽车的确定性其实是最高的。这也是为什么小米汽车上半年只有约18万辆,远远不及年初55万销量的计划进度,但在二季度的财报上,管理层并没有改口——澎程是注定要扛起销量的系列车型。
从目前的情况来看,澎程系列已经拿到了开门红。发布会结束后,小米汽车官宣4分钟锁单一万,这个成绩是个什么水平呢?小米新su7发布后,34分钟的锁单量是15000。
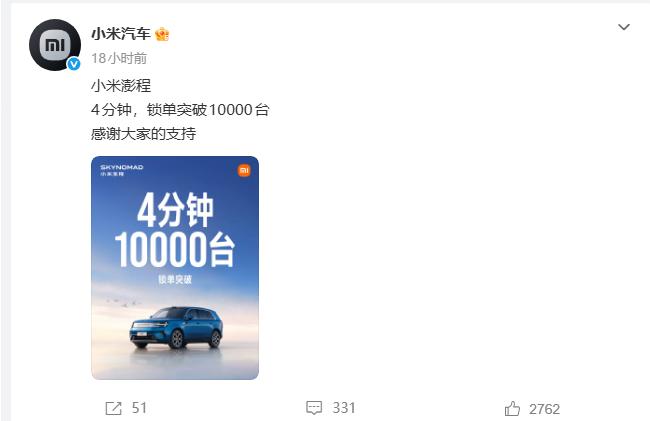
而澎程系列车型如果成功上量,带来不仅仅是小米汽车业绩的增长,还能继续担起撬动小米的品牌形象、带动线下门店热度的任务。这是小米比以往任何时候都需要的。
02 手机:自研芯片、操作系统、大模型的会师
短期来看手机业务好转的概率很低。
智能手机的高端化没有捷径,软硬一体是唯一的路。一是能够形成产品上的差异化,这是因为自研SoC能够优化对软件的支持,提升软硬件的协作,从而提供更稳定的使用体验;其次是自研SoC可以有效降低采购成本,形成定价上的优势。
苹果因为这个拿到了独一份的生态位;华为也因此拿到了国产品牌的唯一。
小米在早期也不是没想过这条路,但芯片自研难度太大,小米2014年便和联芯合作成立松果电子,2017年,就推出了第一款芯片澎湃S1芯片。但在随后的迭代中,澎湃S2一年内流片4次,均以失败告终,小米的造芯计划也就此暂时搁置。
在比较优势和全球化的逻辑下,小米的选择反而可以理解。通过全球化分工,大家各自发挥优势,避免重复造轮子,从商业层面上来讲反而是更理性的选择。
但本轮由AI需求驱动的存储芯片涨价周期叠加智能手机需求减退,直接把之前的路堵死了。二季度小米手机业务收入421亿,同比下滑7.5%,无奈用涨价对冲。卢伟冰在电话会上表示,以8GB+128GB版本为例,按二季度成本算,仅存储成本一项,折算到手机零售价就要超过1500元。
但消费者会因为中低端手机便宜500而消费,但绝不会因为担心未来可能更贵而花钱。
另一方面,这轮涨价周期持续时间可能会相当长。多家权威机构及行业高管的研判,本轮由AI需求驱动的存储芯片涨价周期,普遍预计至少会持续到2027年底,部分观点认为可能延续至2028年甚至更晚。
虽然从最近的情况来看,波动在改善。据群智咨询数据,三季度LPDDR4X(4GB)的价格环比上涨7%;高端LPDDR5X(12GB)价格环比上涨仅3%。这意味着小米手机业务能通过海外提价、国内产品升级和供应链谈判等方式去稳定预期。小米手机业务起码不会进一步恶化。但想短期内有明显改善不太可能。
但中期来说,手机业务的重要性仍然不言而喻。
一方面,小米手里还有可以翻盘的牌。
从高端形象的树立来看,小米至少要经历三代产品研发和一个拳头产品的推出,这个是小米已经在进行中的。
过去小米为芯片业务累计投入了210亿,这个数字大概相当于宁德时代一整年的研发投入。
小米18 Fold已经迎来了自研芯片和操作系统的会师,从第三方评测来看,在折叠屏这个有限环境下,玄戒 O3虽然相比骁龙 8 Elite Gen 5单核还有差距,但是多核已经反超,同时在NPU与AI性能上做了优化;同时小米 18 Fold也被大多数媒体给出了正面评价。18 Fold的万元起步价,某种程度上就是决心。未来随着小米手机很大概率能迎来自研芯片、系统和端侧模型的大会师。
只要走在正确的道路上,小米就还有翻盘的机会。
另一方面,手机业务仍然是小米未来想象力的基石。
从AI时代,手机仍然是最重要的终端设备,再智能的模型都需要硬件去释放能力。所以即便是模型厂商也在纷纷下场做手机:OpenAI正与联发科、高通合作开发手机处理器,预计2028年量产字节的第二款豆包手机在这个月就会发布。
手机业务的发展情况可以说直接影响了小米在AI时代的上限。
03 AI:连接一切的关键
AI注定会改造世界,但是当下对于物理世界的影响仍然不大。尽管OpenAI拿着GPT6生成AGI已经到来,但AI对于世界的改变仍然仅限于软件世界——文本、图片、代码、视频。这是因为AI想要对物理世界实现影响,需要涵盖芯片、模型、操作系统、终端、制造与用户场景等等环节。难以单纯靠模型去实现。
你能看到的是,各大巨头都在结合自身的优势去做延展,特斯拉的机器人和智能车,BAT的模型、平台和生态。
这恰好是小米过去多年积累下的结果。
芯片层,小米已经迭代出了手机SoC 玄戒 O3、端侧芯片玄戒 O100、智驾芯片玄戒 D100;模型层,小米的基模已经迭代到 MiMo-X 的 Preview 版,还有具身模型Xiaomi-Robotics-U0 和 Xiaomi-Robotics-1;在终端,小米有澎湃系统和超10亿的IoT设备;在具体的生产场景,小米拥有北京、武汉两地三家工厂。
长期来看,在AI的串联下,小米的人车家全生态会有一个完全不一样的竞争壁垒:手机、汽车、家电等相互独立的产品开始走进智能协同;算力、模型、系统在实际的生产场景里不停循环。
不过小米的短板也很明显。
和巨头们动辄千亿的投入水平相比,小米三年600亿元投入确实很难说有多大竞争力。单看模型能力的话,如果说kimi K3是国内一流,GLM5.2是二流,那么小米自研的MiMo还要再往后稍稍。
结果本身也会决定人才的走向。AI的竞争本质是高密度的人才竞争,无论是跳到更好的团队还是自己创业都是常见的选择。据21财经报道,小米智驾的L3负责人就已经选择具身大脑创业。
小米的AI能走多远,大概率还是要看雷总投入的决心以及分配多少注意力。
文章封面首图及配图,版权归版权所有人所有。若版权者认为其作品不宜供大家浏览或不应无偿使用,请及时联系我们,本平台将立即更正。


 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论