






文 | 强调NEXT
上周,两条消息几乎同时落地,撞出了点意思。
4月2日,字节跳动宣布,过去三个月Token日均调用量又翻了一倍,直接冲到120万亿次。同一天,高盛发布中国互联网季度复盘,悄悄调整了子行业偏好排序:云与数据中心依然稳坐第一,但电商&货运平台被直接从第四拉到第二,游戏&娱乐则从第二滑了下去。
单看这两条消息,好像没什么关联。但如果你在这个行业待得够久,会意识到它们说的其实是同一件事。
这两年,中国互联网底层的竞争逻辑已经换了一套。
Token是新的“用户时长”
过去十年,衡量一家中国互联网公司竞争力最核心的指标是DAU和用户时长。现在,Token调用量正在成为B端AI竞争格局的等价物。
高盛追踪的数据显示,中国整体AI日均Token消耗已从2024年5月的0.12万亿次爆增至2026年3月的140万亿次,不到两年时间增长超过1000倍。字节一家就占了100万亿(报告追踪数据在字节发布最新数据前,所以有一定偏差),剩下所有人加起来大概40万亿。
阿里巴巴MaaS平台百炼的Token调用量在同期增长了6倍,按高盛预测,阿里云收入增速将从2025年12月所在财季的36%,进一步加速至2026年3月所在财季的40%。
这个数字背后有个很关键的变化,容易被忽略:Agent时代的Token消耗,主体根本不是用户在跟AI聊天,而是B端的自动化任务流——客服Agent全天候响应、代码审查跑CI/CD流水线,这些场景的消耗量级,比单次对话高几十倍。
稀宇科技(MiniMax)2月ARR已经到了1.5亿美元,智谱AI截至3月底ARR达2.5亿,较年初涨了六倍,这条商业化路径正在实打实地兑现。
对于云厂商来说,这意味着需求侧具有极强的确定性,而且这种确定性来自“不用不行”,不是“用了更爽”。算力即刚需,这在过去中国云计算的发展历史中还是头一回。
云的逻辑反转:从成本中心到定价主导
以前写中国云业务,最头疼的就是打价格战。2024年前,各家云厂商互相打折、互相压价,GPU算力的价格被压得很难看。
现在完全反过来了。高盛报告里说,近期涨价主要是头部云厂商主导,而且集中在中小企业客户这一端。中国云厂商资本支出占经营现金流的比例约58%,而美国同业均值是89%。这说明中国这边的财务结构还比较健康,有底气继续投。
高盛预测阿里巴巴2027财年资本支出同比增长34%,大约1800亿,腾讯2026年资本支出同比增长25%,大约1000亿。两家账上的现金储备,理论上足以支撑这一轮军备竞赛。
但这里有个真正让人担心的地方。
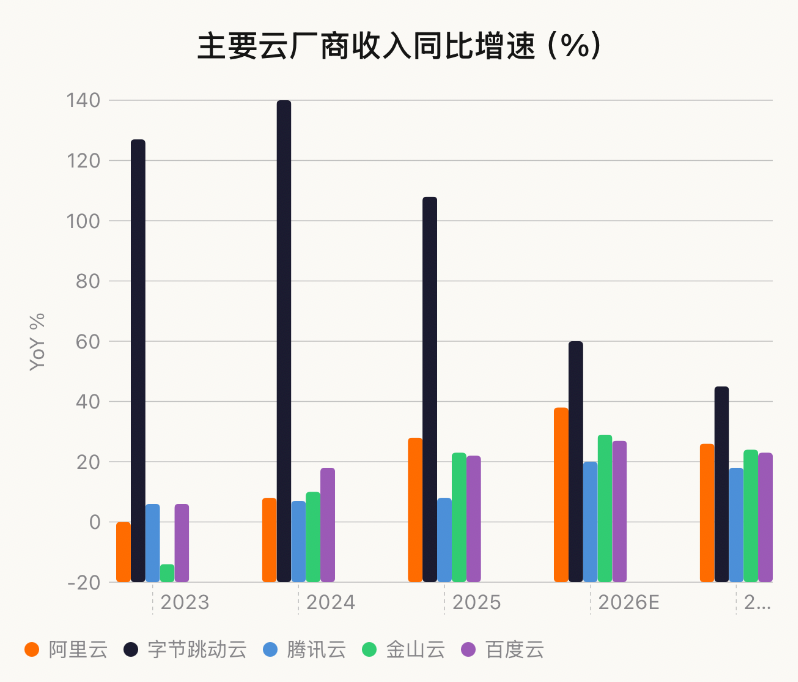
阿里巴巴要在未来五年维持40%以上的云收入增速,按照高盛的测算,年度资本支出最终将超过淘宝天猫一年的利润(约1900亿)。换句话说,电商利润几乎要全部“输血”给云业务。如果闪购(饿了么+即时零售)的亏损不能如期收窄,资金链会非常难熬。
这是阿里巴巴当前最核心的压力,也是市场对它股价始终保持谨慎的根本原因。
外卖战的本质是AI时代的入场资格之争
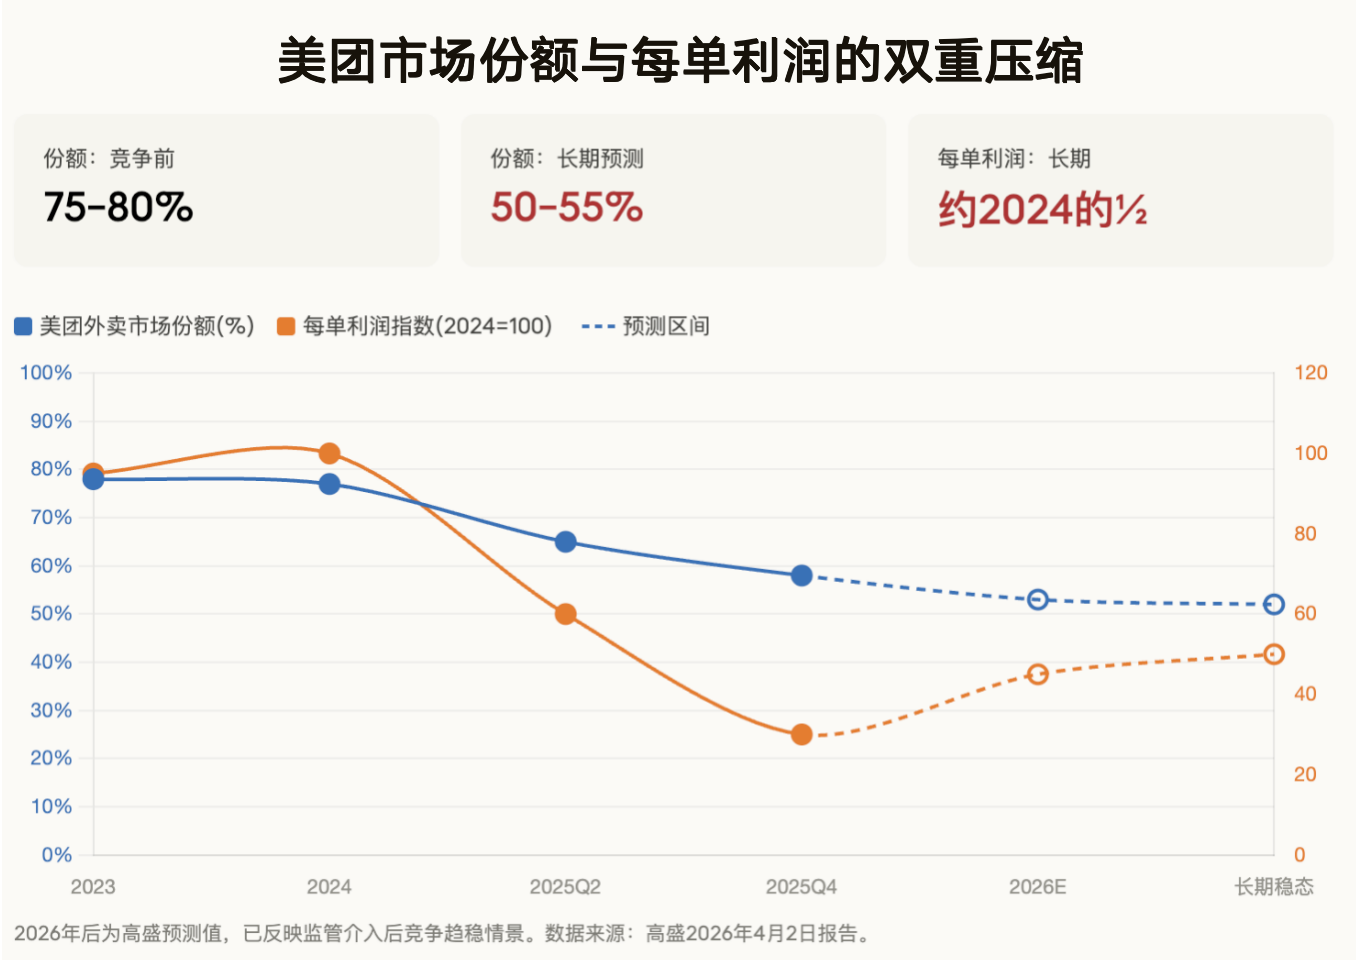
外卖价格战打到什么程度?高盛估算,2025年三四季度外卖行业分别亏损了700亿和480亿元,而开战之前,整个行业一年的利润池也就300亿。
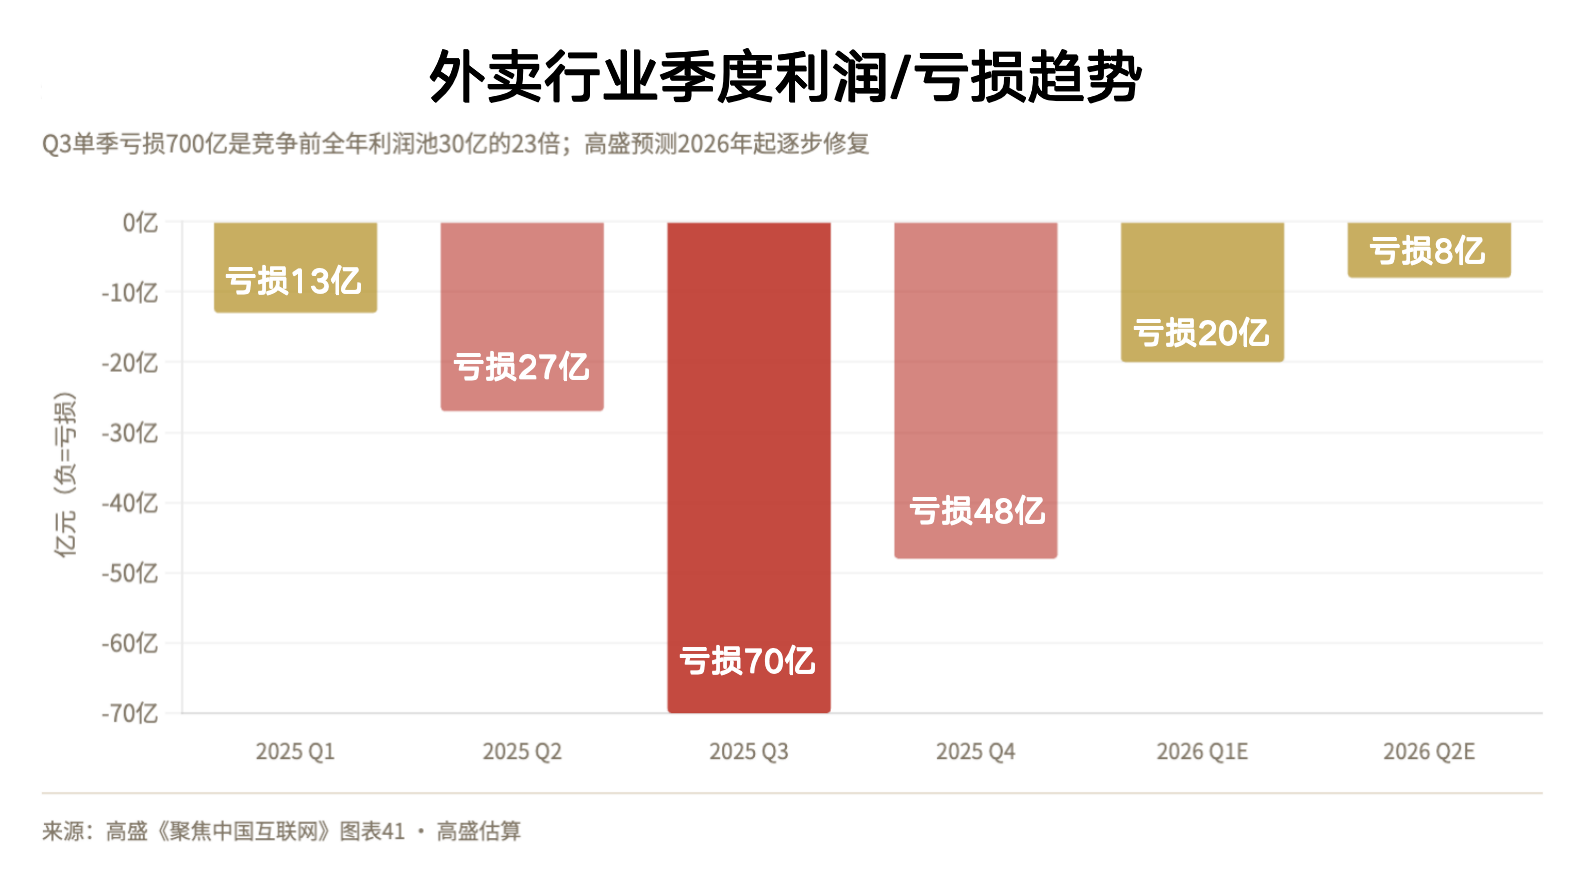
这场亏损规模空前的价格战,在4月初出现了一个重要的政策信号:国家市场监督管理总局转发《外卖大战该结束了》一文。高盛把它解读为“反内卷”层级的重视度在提升,监管层会通过餐饮CPI、平台运营数据等手段主动介入。
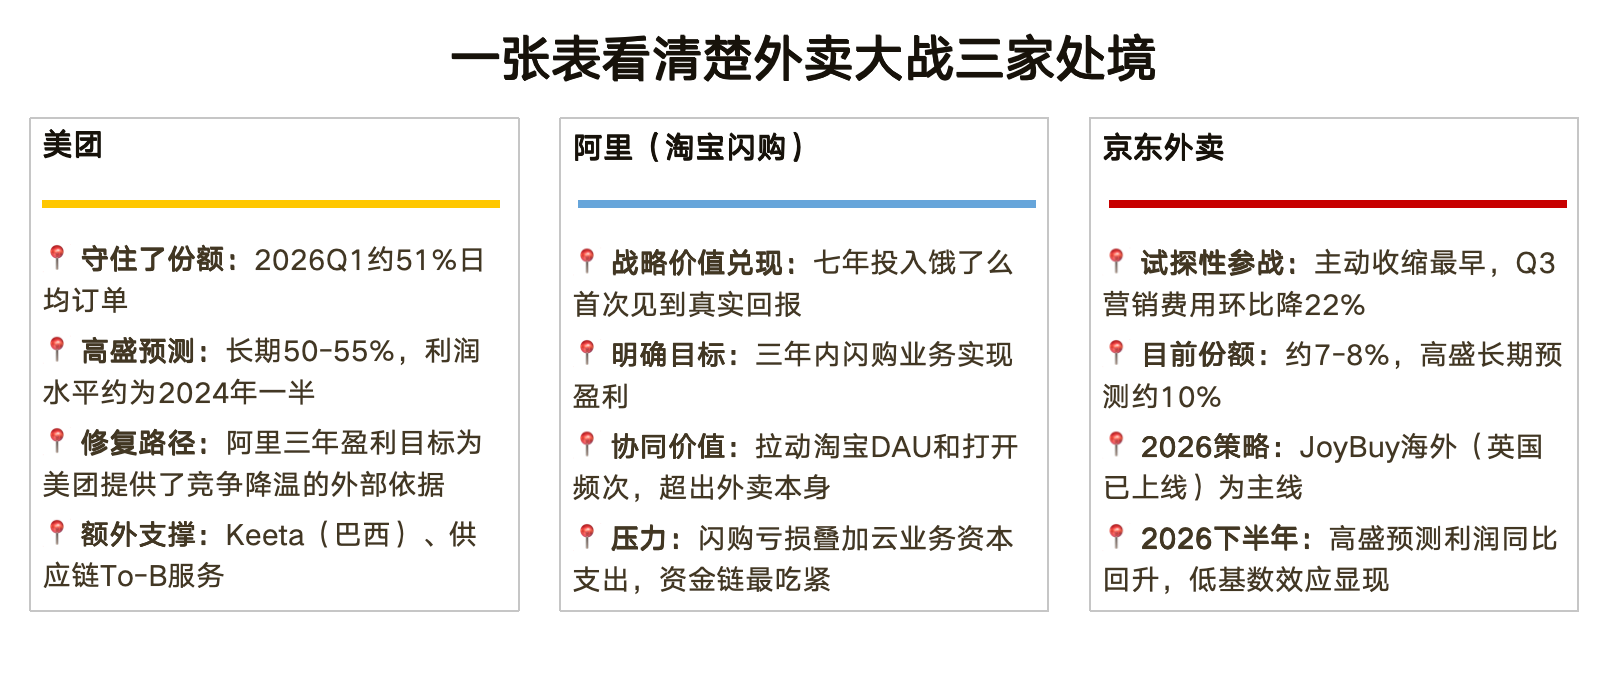
类比2021年快递行业的“反内卷”整治:当时监管部门给各企业设了临时市场份额上限,推行省级最低价格标准,竞争格局从“谁亏得起”硬转成了“大家都有钱赚”。高盛认为外卖行业走向类似结局的概率正在上升。
美团现在的处境挺微妙。市场份额从75%-80%压缩到50%-55%,这个预期市场已经消化得差不多了;但和饿了么相比,美团的单位经济效益依然有明显优势,加上“反内卷”的政策背书,它的损益修复路径比三个月前清晰多了。当然,高盛给的长期每单利润预测,也只有2024年水平的一半。
模型层的格局:分散还是整合?
这是报告中篇幅最多、同时也是最没有定论的部分。
在OpenRouter平台的榜单上,前15名里有9个中国模型,小米的MiMo-V2-Pro登顶,MiniMax、DeepSeek、Kimi、智谱都在榜。价格方面更夸张:中国模型每百万Token输出普遍在0.4到3.6美元之间,Anthropic是25美元,OpenAI是15美元,这个差距,说“降维打击”都不过分。
但这里有个容易被忽视的问题:OpenRouter的Token用量代表的是“谁便宜选谁”的个人开发者行为,和企业级大客户的真实采购决策完全是两回事。从智谱AI的财报看,它模型收入里占大头的是To-G和央国企部署,定价逻辑跟API价格战根本不挨边。
更关键的争论是:到了Agent时代,模型能力的护城河到底有多深?蒸馏技术的成熟、开源模式的普及,正在不断压缩各家之间的性能差距。
高盛坦承,这导致投资者对“模型层的进入壁垒究竟有多高”这件事,是有真实疑虑的。
字节跳动宣布单独给豆包AI团队设立激励,阿里巴巴重组通义千问团队,腾讯重整AI Lab,背后都有留住核心人才的急迫性。
PDD的数字游戏
拼多多是目前高盛覆盖的中国互联网里最让人纠结的标的。
当前股价对应9倍2026年预期市盈率,板块中位数是14倍。账上净现金700亿美元(剔除受限现金大约600亿),接近上市总市值的一半。
这意味着什么?市场对Temu国际业务基本没给任何估值。
Temu已在美国、欧洲基本完成了从“跨境发货”到“本地仓发货”的模式切换,高盛预测其2026年GMV将突破1000亿美元。
如果这个预测兑现,Temu的体量将相当于一个中等规模的上市跨境电商平台。而当前定价,这块价值是零。
这是多头的逻辑。空头那边的理由也很直接:对美业务关税压力还没消散,管理层更迭带来不确定性,再加上拼多多对业务分部的披露一向“惜字如金”,外部分析师的预测误差区间大得离谱,谁也说不准。
结语:2026年是分水岭
高盛这份报告有一句话,我觉得值得单独说一下:
2026年是中国互联网巨头“AI To-C投资提速、争夺AI超级入口、同时捍卫各自核心第一位置”的战略转折之年。
三件事同时发生,资源必然紧张。
字节跳动在所有这些维度上都是最难缠的对手。它既在模型层加速,又在内容流量上不断侵蚀其他平台的用户时长,还在本地生活、电商、云服务上逐一开辟第二战场。
接下来三到六个月,有三个点值得关注:一是外卖反垄断调查的结论和监管边界如何划定;二是阿里云和腾讯云的AI收入Q1财季能不能延续加速;三是Temu在关税新政下的GMV和盈亏数字,能不能撬开市场对拼多多的重新定价。
Token是结果,算力投入是原因,商业模式能不能承接才是终极问题。这场竞赛还没到决出胜负的时候,但格局在加速收窄。

 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论