





文 | 节点财经,作者 | 二风
蔚来前脚刚许下四季度盈利的目标,如今股价却遭遇“黑天鹅”当头一击。
10月16日午后开盘,其在香港、纽约和新加坡三地上市的股票毫无征兆地同步跳水。港股盘中一度暴跌超过13%,触及47港元的低点,成交额急剧放大;新加坡交易所的股价跌幅同样高达13.8%;而美股盘前交易也应声下挫超过6%,数小时之内,数十亿美元的市值蒸发殆尽。
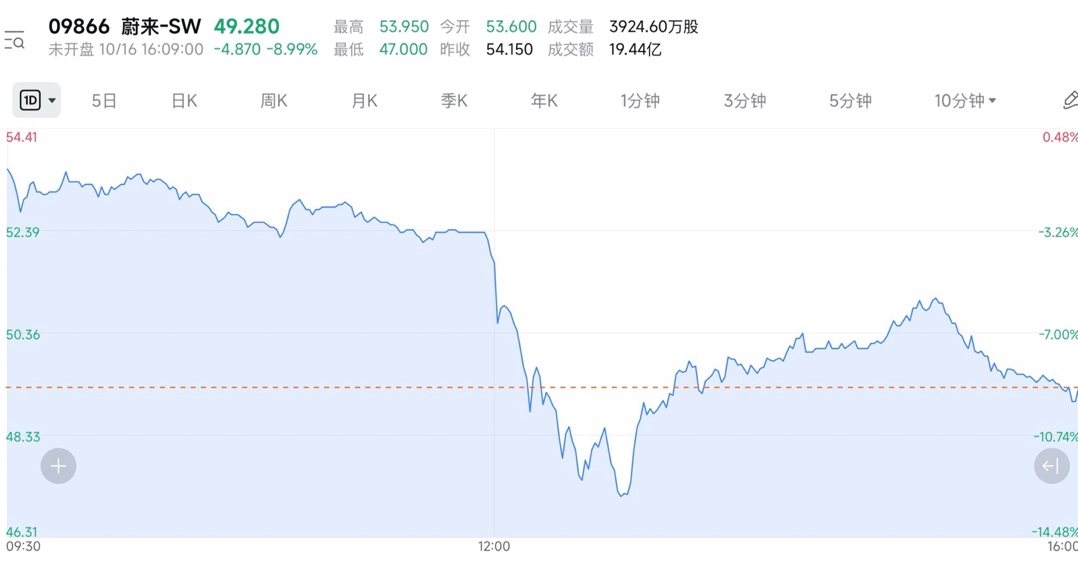
引发蔚来此次股价跳水的原因,是有消息透露,全球最著名、也是最保守的投资机构之一新加坡政府投资公司(GIC Private Limited),在美国纽约南区联邦地方法院对蔚来汽车提起诉讼。这起诉讼的核心,直指蔚来涉嫌证券欺诈,通过复杂的会计手段夸大收入与利润。
这不仅是一场普通的财务纠纷,它标志着一个史无前例的事件——全球顶级主权财富基金首次以独立原告的身份,将一家中概股公司告上法庭。不过这起诉讼早在8月便已发生,蔚来方面回应多家媒体称:“本案件不是新发生的事件,并非针对蔚来近期经营状况,源于2022年6月做空机构灰熊在一份做空报告中对蔚来的不实指控。”
当一家以数十年为投资周期、以国家财富保值增值为首要任务的机构,选择撕下“和善面纱”,动用法律武器时,其背后传递的信号远比股价的短期波动更为深远。这场诉讼究竟揭示了蔚来哪些脆弱之处?它又将如何影响这家明星车企的未来,乃至整个新能源汽车行业的格局?
01 GIC所发起的“世纪指控”
这起诉讼的被告方不仅包括蔚来汽车,还将其创始人、董事长兼CEO李斌,以及前首席财务官奉玮列为共同被告。
而原告方新加坡政府投资公司(GIC),是新加坡管理外汇储备的三大机构之一,成立于1981年,其使命是实现超越全球通胀的长期稳定回报。根据不同机构的估算,其管理的资产规模高达8000亿至9360亿美元,是全球规模最大、最具影响力的主权财富基金之一。
因此,当这样一个以资本保值为核心、极少采取激进法律行动的机构,选择对一家被投公司发起证券欺诈诉讼时,其行为本身就构成了对被告最严厉的信誉损害,《财新》等多家媒体也评论称“首例一国主权财富基金单独起诉中概股企业的案件”。
GIC诉状的核心内容,直指蔚来的“电池即服务”(BaaS)业务模式,指控的焦点是一家名为武汉蔚能电池资产有限公司(简称“蔚能”)的实体,蔚能由蔚来与宁德时代、国泰君安国际等合作伙伴于2020年共同发起成立,旨在承接BaaS业务中的电池资产管理。
GIC在指控中指出,蔚来将用于BaaS业务的电池一次性销售给蔚能,并立即将这笔交易的全额确认为当期收入。GIC认为,由于BaaS业务的本质是用户按月支付订阅费,其对应的收入应在长达数年的服务期内分期确认,而非一次性计入。这种做法涉嫌将未来多年的收入“拉到”当前财报中,从而大幅夸大了蔚来的即期营收。
此外,通过将电池资产出售给蔚能这家“表面上独立的”关联公司,蔚来成功地将巨额的电池折旧成本从自己的资产负债表中移出,进一步美化利润表现。同时,GIC还坚称,上述操作严重违反了美国公认会计准则(GAAP),构成了对投资者的欺诈。
GIC在诉状中明确指出,其在2020年8月至2022年7月期间,以“被人为抬高的价格”累计购买了5445万股蔚来美国存托股份(ADS),并因此遭受了“重大损失”。
目前,这起备受瞩目的诉讼案正处于一个微妙的暂停状态。根据10月初的法庭文件,法官已同意暂缓审理GIC的独立诉讼,等待另一起于2022年由美国投资者发起的、基于同样指控的集体诉讼案取得判决结果后再行处理。
值得注意的是,《节点财经》发现,这不是GIC第一次对上市公司发起诉讼。此前,GIC对高通、晖致、英国石油、默克等多家跨国企业发起诉讼,指控这些企业的一些行为导致其投资遭受损失。有投资机构分析师指出,GIC的行为亦不乏有其它目的,其一是财务诉求,其二更像是风险管理策略的一部分,在市场波动期用法律手段对冲潜在投资损失。
02 灰熊报告背后的BaaS会计迷局
GIC的诉状并非凭空出世,其核心指控几乎完整地复刻了三年多前的一份做空报告。
2022年6月28日,美国做空机构灰熊研究(Grizzly Research)发布了一份题为《我们认为蔚来正在玩一场瓦兰特式(Valeant-Esque)的会计游戏》的报告,将矛头直指蔚来的财务问题。瓦兰特制药公司曾是华尔街的明星,后因与关联药房Philidor的复杂关系被曝出财务丑闻而股价崩盘,灰熊以此类比,暗示蔚来存在类似的财务操纵行为。
灰熊报告的核心,指控蔚来利用其未合并报表的关联公司武汉蔚能,来夸大收入和盈利能力。据灰熊估算,通过向蔚能出售电池,蔚来将本应在未来七年内逐步实现的订阅收入一次性计入当期财报,从而在2021年第一季度就提前确认了约11.47亿元人民币的收入。同时这种会计处理方式,使得蔚来2021财年的真实净亏损(约30.2亿元人民币)被大幅“美化”。当时这份报告发布后,蔚来股价两日应声下跌超7%,这也是GIC诉讼中所有争议的最初版本。
所有争议的核心,都围绕着蔚来引以为傲的BaaS商业模式。在该模式下,消费者可以只购买蔚来汽车的车身,而电池则通过向蔚能公司租赁的方式获得,每月支付固定的服务费,这也使得蔚来汽车的初始售价降低了数万元,极大地增强了产品市场竞争力。

然而,正是这一创新模式,催生了一个复杂的会计难题。其交易流程大致如下:蔚来将大量电池打包出售给蔚能,蔚能再将这些电池租赁给终端用户。问题的关键在于,蔚来向蔚能出售电池的这笔收入,应该在何时确认?
蔚来认为,当电池出售给蔚能时,电池的所有权和控制权已经发生转移,其作为销售方的履约义务已经完成。因此,根据权责发生制原则,公司有权在销售完成的时点,一次性确认全部收入。
灰熊和GIC则认为,蔚能并非一个完全独立的第三方,蔚来作为蔚能的发起方和重要股东(持股约19.8%),对其拥有“重大影响”乃至“实际控制权”。在这种情况下,蔚来与蔚能之间的交易应被视为内部关联交易。因此,这笔收入不应在内部转移时确认,而应随着终端用户每月支付租赁费,在整个服务周期内(通常为数年)分期、逐步地确认。
面对2022年灰熊的报告,蔚来曾第一时间发表声明,措辞强硬地将该报告斥为“毫无价值”,并称其“内容充满了大量不实信息以及对蔚来披露信息的误读”。紧接着,蔚来宣布成立一个由独立董事组成的委员会,聘请国际律师事务所和第三方专业法务会计师事务所,对报告中的指控进行独立内部审查。
2022年8月,蔚来公布了审查结果,结论是“所有指控均不成立”。当时,蔚来的辩护也得到了一些华尔街大行的支持。比如德意志银行、摩根士丹利等机构相继发布报告,反驳灰熊的结论,认为做空者严重误解了BaaS商业模式的复杂性。
《节点财经》认为,往更深层次地看,这场诉讼揭示了商业创新与监管法规之间的固有矛盾。
BaaS无疑是一种颠覆性的商业模式,但它也创造了现有会计准则在制定时未能预见到的新场景。蔚来的会计处理究竟是欺诈,还是在现有规则不清地带一种虽显激进但尚可辩护的诠释?此案的最终判决,不仅将决定蔚来的命运,更可能为全球范围内所有“硬件即服务”类商业模式的财务报告方式树立一个关键判例,其影响将远远超出汽车行业本身。

 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论