






11月11日晚间,粤宏远A(000573.SZ)公告称,拟以5.5亿元现金收购深圳市金旺达机电有限公司(下称“金旺达”)100%股权,交易已获董事会通过,尚需股东会审议。
12日开盘,公司股价一字涨停。10月首次披露收购意向时,股价也曾出现同样走势。
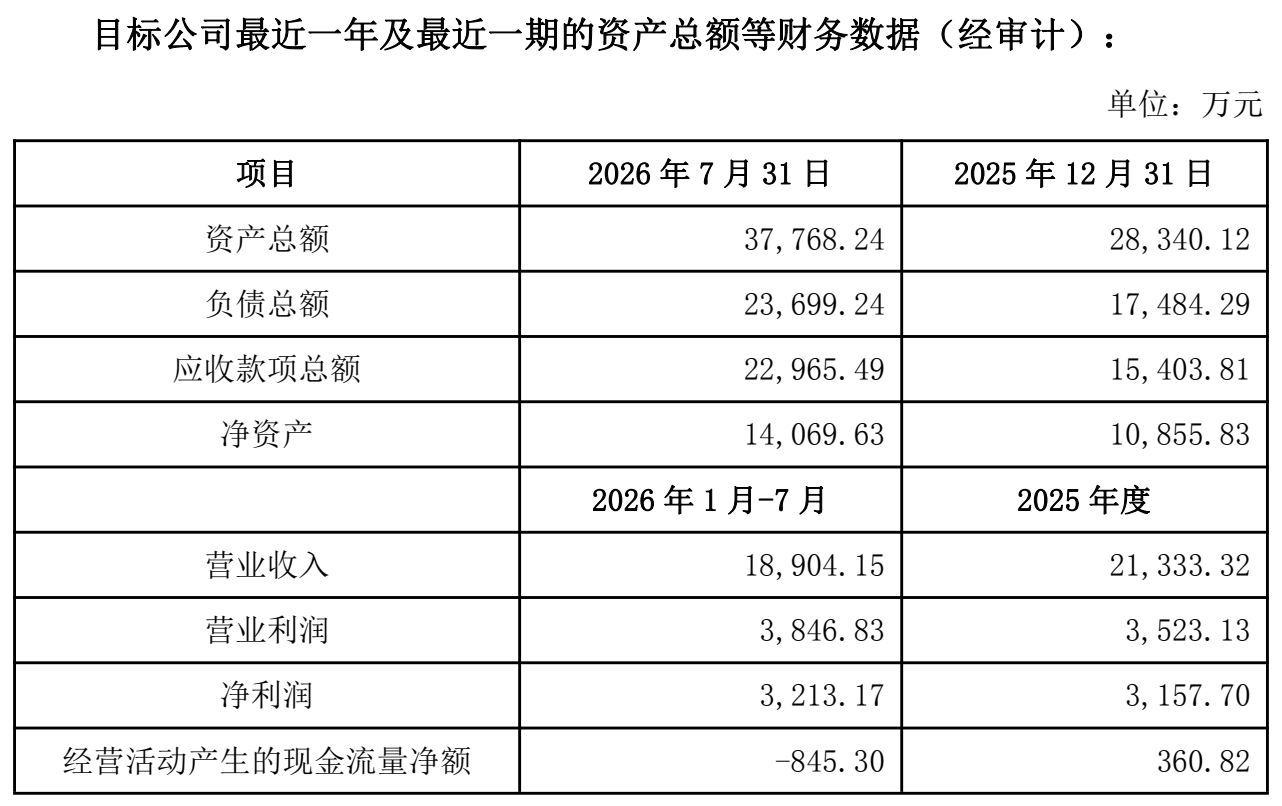
市场给出的是乐观定价。但从账面看,粤宏远A买下的是一条“有利润、没现金”的第二增长曲线:标的2026年前七个月净利润3213.17万元,已超上年全年,同期经营活动现金流却净流出845.30万元,应收款项半年增加约7600万元。
这笔5.5亿元的交易能否支撑公司持续转型,取决于两个变量,即业绩承诺能否兑现,以及这些应收账款能否收回。
5.5亿买到了什么?
金旺达成立于2009年,注册于深圳,生产基地位于东莞,主要生产直线导轨、滚珠丝杠、直线模组等精密传动部件,用于自动化设备的运动与定位。客户需求主要来自制造业产线建设和设备更新。
从业务分布看,金旺达约40%的收入来自3C,另有约40%来自锂电、光伏等新能源领域,其余分布于显示面板、汽车制造装备和医疗设备。公司通过为设备企业配套,进入终端制造商的产线。据凯龙高科此前披露的收购预案,其长期向比亚迪、宁德时代、华为、富士康等企业的设备供应商提供批量配套产品,产品也应用于苹果、特斯拉等企业的产线。
产品开发方面,金旺达2014年对标上银科技(HIWIN)KK系列开发产品,2018年推出轨道一体式钢基丝杠模组,此后从丝杠模组逐步延伸至直线电机模组。生产环节通过改进热处理、磨削等工艺,并将部分非标产品的主体结构标准化,提高批量交付效率。机器人是其产品延伸方向之一:前次预案披露,公司具备灵巧手用微型滚珠丝杠量产能力,并自主研发行星滚柱丝杠,但现有交易文件尚未单独列示人形机器人相关收入和订单规模。
财务上,金旺达处于快速放量期。2025年,实现营业收入2.13亿元,净利润3157.70万元;2026年前七个月,营业收入1.89亿元,净利润3213.17万元;毛利率由30.10%升至32.67%。
但利润没有变成现金。2025年,公司经营活动现金流净额为360.82万元,仅相当于当年净利润的约11%;2026年前七个月转为净流出845.30万元。截至7月末,应收款项总额增至2.30亿元,较上年末增加约7600万元,占总资产的比重超过六成,对应标的资产总额约3.8亿元。按前七个月收入年化测算,应收周转天数约260天,呈现“高增长、高应收、负现金流”的特点。
图源:公司公告
本次交易预计形成约3.69亿元商誉,相当于粤宏远A 2025年归母净利润的5.4倍——一旦标的业绩失速,一次减值即可抹平数年利润。
对金旺达而言,这是第二次谋划卖身A股上市公司。今年上半年,凯龙高科拟以发行股份及支付现金方式收购其70%股权,2月披露预案,8月终止。凯龙高科公告称,中介机构未能按期完成加期审计等程序,若继续推进,还面临重新确定发行价格的不确定性。两个月后,粤宏远A与金旺达股东签订收购意向协议,拟以现金收购全部股权。
本次交易对方为金旺达现有全体股东,5.5亿元现金将全额支付。收购款先支付一半即2.75亿元,剩余2.75亿元分四年支付,并与业绩挂钩,累计业绩未达承诺时可从未付款项中抵扣补偿。交易对方承诺,2026年至2029年,金旺达按扣非前后归母净利润孰低口径计算的利润合计不低于1.8亿元,年度目标由3600万元逐年增至5500万元。
买家的困境:主营微利,卖矿补血
粤宏远A的转型压力,首先来自现有业务的利润空间。
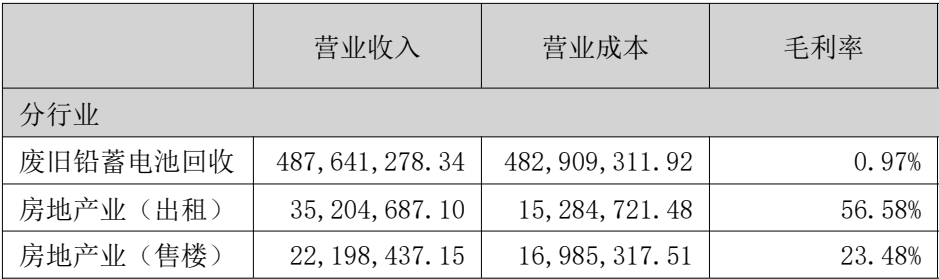
2025年,公司营业收入5.48亿元,其中废旧铅蓄电池回收(下称“再生铅”)业务贡献4.88亿元,占比88.92%,毛利率仅为0.97%;2026年上半年,该业务毛利率进一步降至负值。房地产销售和出租业务的毛利率较高,但2025年收入合计仅约5740万元。且公司近年来主动收缩房地产项目,主要合作项目也已陆续进入开发销售中后期。
图源:公司年报
主业不赚钱,公司靠卖矿维持利润表。近年来,粤宏远A陆续退出煤炭业务,煤炭沟煤矿、核桃坪煤矿及鸿熙矿业相关股权、债权交易作价合计约4.9亿元。2025年,转让持有核桃坪煤矿的宏途鑫业股权及债权,成为当年利润增长的主要来源。
这也解释了公司利润的成色。2025年,公司归母净利润6861.26万元,扣非净利润仍亏损5103.08万元。且2023年至2025年,连续三年扣非亏损。2026年前三季度,扣非净利润转为盈利1620.26万元,但第三季度单季仍亏损1182.98万元,主营业务尚未形成稳定的盈利能力。
卖矿的同时,公司已在寻找制造业标的。2025年初,粤宏远A拟以现金收购博创智能装备约60%股份,进入智能注塑机领域,后因价格磋商未能达成一致终止,已支付的1.3亿元诚意金全额收回。此次收购金旺达,目标由装备整机转向上游精密传动部件。
对粤宏远A而言,金旺达有望给上市公司带来新的利润增长点,但这笔收购能否支撑持续转型,还要看业绩承诺能否兑现、应收款项能否及时收回。(作者|陈析南)
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论