







文 | 市值观察
今年7月以来,中际旭创、新易盛、东山精密为首的A股光模块巨头较历史高点一度回撤约七成,市值曾蒸发超2万亿元。但最近三个交易日,三大巨头分别反弹21%、25%、15%,一扫此前颓势。
市场的情绪,为什么又反过来了?
业绩进入兑现期
今年10月底,在股价波动剧烈之际,光模块三巨头交出一份加速兑现的成绩单,但内部表现有所分化。
中际旭创无疑是光模块赛道业绩最确定的龙头。2026年第三季度,公司营收为277.7亿元,同比增长171.8%,归母净利润为85.9亿元,同比增长173.7%。
资本市场更看重环比表现。公司归母净利润在高基数上环比增8.5%,扣非归母净利润环比增超22%。这是因为归母净利润被股权投资浮亏、港股募资汇兑损失等非经营性项目拖累,扣非净利润才能还原出光模块主业真实的表现。
相比之下,新易盛的三季度表现稍显逊色。第三季度归母净利润38.4亿元,同比增长61%,环比下降19%。
当然,环比下滑并非需求出了问题,而是九月底泰国洪灾影响了物流和报关,部分原计划当季确认的收入递延到了十月。
然而,新易盛全年股权激励考核目标是不低于五百亿元,扣除前三季度,四季度需要完成约180亿元收入,挑战确实不小,但递延订单的回补提供了一定支撑。
东山精密是三家中增速最猛的。第三季度归母净利润23.3亿元,同比大增超400%,环比增长26.3%。高增长的核心原因是索尔思光电并表,光模块业务从零到一贡献了增量,同时传统PCB业务在AI服务器带动下有所复苏。
此外,三家盈利能力基本保持上升趋势。截至三季度末,中际旭创、新易盛、东山精密毛利率分别为46.4%、47.7%、21.3%,净利率分别为34.6%、36%、11.7%。
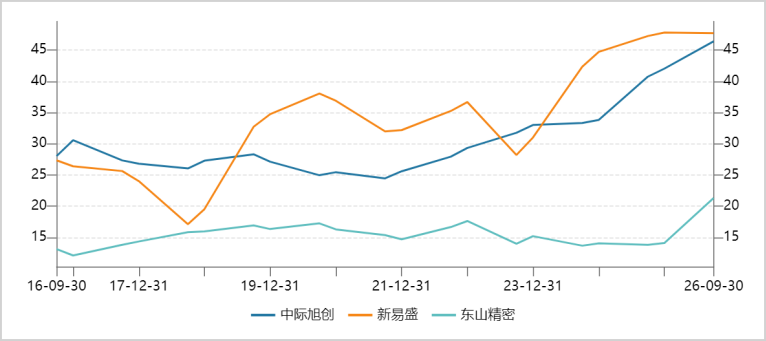
▲三巨头毛利率历年走势图,来源:Wind
东山精密明显低于其他两家,主要是因为高利润率的光模块业务才并表进来,而业务基本盘的PCB业务竞争激烈,利润率偏低。
整体来看,三家业绩均在高速增长,但增长质地并不相同。展望2027年,Wind统计机构给出的三家利润一致预期较今年实现翻倍,且2028年也还有很好增长。
由此可见,三巨头的基本面表现并不弱,且预期还有至少两年的高速增长,但股价却在7月之后经历了动荡。在市值观察看来,这更多是源于远期AI超级叙事的松动以及资金面的原因。
经营壁垒高不高?
未来几年,三巨头业绩的高增长预期,是建立在经营壁垒之上,包括客户、代际差、以及供应链等方面。
先看客户认证。海外科技巨头云厂商对1.6T级供应商的认证,不是送样就能进。电性能、光性能、功耗、可靠性、高温老化、混插兼容,全维度测试跑下来通常要一年到一年半,部分核心料号甚至拉长到两年。
更关键的是混插兼容,不同厂商的光模块要在同一个交换机、同一个机柜里互通,客户要投入大量研发资源做交叉验证。
一旦定型,切换成本极高,客户倾向于把主要1.6T份额继续分给固有供应商。这意味着先发者吃的是下一代产品定义阶段就参与的红利,后发者不是砸钱就能挤进来的。
再看技术迭代。光模块每跨一代,认证、芯片、封装几乎要重来一次。800G赚的钱,到1.6T要重新证明自己,1.6T的红利期也就两三年,3.2T、CPO、NPO接踵而至。
先发者吃代际溢价,但壁垒会随路线切换而部分重置。这既是对新进入者的经营门槛,也是对老玩家的持续压力测试。事实上,能同时在可插拔、硅光、LPO、CPO几条路线上卡位的,全球范围内也没几家。
当然,最硬的约束还是在上游芯片与材料。
高端光模块离不开EML光芯片、DSP和磷化铟衬底等上游核心物料。而这些环节目前主要由Lumentum、Coherent、博通等海外龙头主导,并不会像国内一样大规模扩产,疯狂内卷。
目前,高端EML供需缺口达三成以上,部分200G EML订单排产延伸到后年。1.6T DSP受3nm良率和FEC算法制约,有效供给缺口至少持续到明年下半年。
而磷化铟衬底,今年全球需求约300万片,有效产能仅75万片,缺口超七成,且单晶生长周期长、良率爬坡慢,新产线从建成到批量订单还要再等一年半到两年。
如此一来,未来两年光模块行业的真实瓶颈不是谁能建厂扩产,而是谁锁得到物料。
头部玩家靠预付款、长协、股权投资把关键物料提前锁住,二三线厂即便拿到模块订单,也可能交不出来。这种认证、代际、锁料的三重乘积壁垒,才是三巨头真正深的水位。
把视野拉到AI硬件全链条,横向对比PCB、光纤光缆等重要细分赛道,光模块的高壁垒特征会更加清晰一些。
PCB同样是AI浪潮里的高弹性环节。今年以来,A股PCB公司披露的扩产计划接近600亿元,算上框架协议超过800亿元。
这些钱几乎都砸向AI服务器超高多层板、高阶HDI和类载板,达产时间集中在今年下半年到后年。
问题在于,PCB的设备可买、产线可建,认证门槛虽高但低于光模块。一线厂有先发良率优势,可一旦设备到位、工艺爬坡完成,二线厂和跨界资本都能切进高端产能。
AI PCB打的是时间差。这批扩产集中释放,供需很可能从紧缺转向宽松,价格战风险会重新抬头。
光纤光缆的逻辑又有不同。行业核心利润在光棒,扩产周期长达一年到两年。AI数据中心把光纤需求从传统通信拉到算力互联,明年全球供需缺口预计扩大到1.5亿-2亿芯公里。
但光纤终究是周期品。目前,行业已启动扩产,新增光棒产能从明年下半年开始陆续释放,2028年前后逐步满产。供给一旦跟上,价格可能难以避免不松动。
头部企业,如长飞、亨通、中天、烽火,能靠一体化和特种光纤维持利润,但行业整体护城河久期明显短于光模块,赚的是周期钱,不是持续复利。
由此可见,光模块的经营壁垒更高,周期属性会偏弱一些。这也是未来两年业绩保持高增的核心基石。
高景气不容质疑
光模块的持续爆发,源于AI的繁荣,高景气度持续的时间不应被低估。
具体来看,光模块需求逻辑,不能用AI服务器卖多少台来简单推算,真正的驱动力是单柜光模块数量乘以单只价值量,两个变量同时在抬升。
今年9月,高盛大幅上调了光模块需求预测,800G及以上到2028年的出货量为1.71亿只,三年复合增速约70%,1.6T明年将实现同比翻倍至7136万只,3.2T从明年开始放量,到2028年为6773万只,按金额计算将占全球光模块市场价值的半壁江山。
代际升级带来的不只是数量增长,还有价格的结构性上移。800G向1.6T切换时,新品享受明显的定价溢价,均价不是往下走,而是往上抬。这也是三巨头毛利率整体维持上行趋势的基本逻辑。
基于量价齐升,据高盛预测,2026-2028年全球光模块的市场规模将分别高达677亿美元、1314亿美元、1485亿美元。
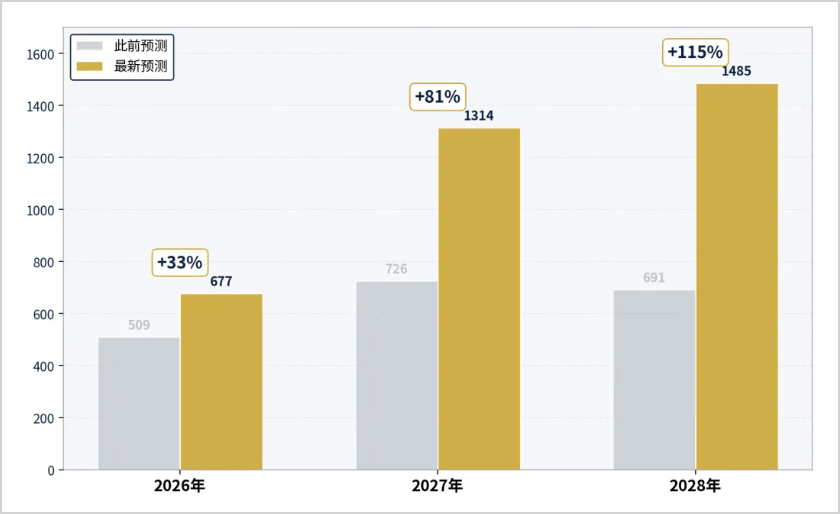
▲全球光模块市场规模,来源:高盛
在行业高景气度的大背景下,国内光模块三巨头在全球格局中的位置,决定了它们赚的是不一样的钱。
中际旭创赚的是规模、锁单、以及全栈的钱。它在1.6T光模块的全球市占率达到50%到70%,在英伟达1.6T采购中的份额更是占到八成。
这种份额本身就是一个信号,在上游物料紧缺的环境里,只有具备全栈能力和资金实力提前锁料的厂商,才能稳定交付。明后年,它的业绩确定性无疑是三家中最高的。
新易盛则不一样,市占率排名第二,赚的更多是效率和差异化的钱。
它在1.6T的市占率约15%到20%,体量明显小于中际旭创,但在单波200G EML技术上取得了突破,二季度起加速放量。
新易盛的灵活性更高,在LPO等细分方案上有期权价值,但它的业绩节奏更容易受到交付扰动和上游物料分配的影响,三季度的环比下滑就是一次生动预演。
东山精密作为国内后起之秀,赚的是垂直整合的钱。索尔思光电并表给了它光模块的入场券,更重要的是索尔思具备自研光芯片能力,这让东山精密在长期有可能打通光芯片、光模块、PCB的全链条。而当前光芯片产能尤为重要,可能决定了光模块出货量的多少。
整体看,东山精密光模块业务规模与头部两家还有较大差距,但作为新兵,弹性最大,不确定性也更大。
总而言之,A股光模块三巨头的动荡,并不是基本面被证伪,也不是增长预期被证伪,而是宏大叙事出现摇摆以及资金面的扰动,而后两者未来可能迎来修复。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论