







因美国中期选举预期催化迎来触底反弹的光伏板块,并未带动三季度业绩边际改善的行业龙头集体走强,反而让一家常年亏损、濒临退市的光伏电池及组件企业再度成“妖”,走出五连板行情。
11月9日,*ST亿晶(600537.SH)股票剧烈拉锯,高开高走一度逼近涨停,后快速回落跌超5%,截至收盘报1.99元,单日下跌2.93%,换手率达11.71%,短线资金博弈特征明显。
点燃这轮行情的,是*ST亿晶11月1日晚间披露的预重整投资补充协议——江苏中润光能科技股份有限公司(以下简称“中润光能”)拟出资7.19亿元认购不低于3.995亿股,取代宁波瑞廉成为控股股东。待公司重整完成后,中润光能将成为*ST亿晶控股股东,公司实际控制人变更为龙大强、孟丽叶。
中润光能是光伏行业龙头企业之一,电池片出货量能排进全球前五,此前曾多次谋划A股和港股IPO但始终未果。此次拟通过重整入主*ST亿晶,给市场带来诸多想象空间。
不过,笔者梳理发现,*ST亿晶素有“妖股”之名,此番参与炒作的游资席位此前多有参与,公司股票脱离基本面的短期暴涨,不过又是资金借题发挥。投资者需注意,非理性炒作后,留下的往往是一地鸡毛,无一例外。
中润光能拟入主,想象空间拉满
*ST亿晶从来不缺故事。
亿晶光电成立于2003年,创始人为荀建华,2011年借壳海通集团成功上市,是为A股光伏组件第一股,履历曾十分光鲜。2019年,荀建华通过协议转让方式出让上市公司控制权,勤诚达投资(后更名唯之能源)由此入主,地产商古耀明成为公司实控人。但2025年,受关联房企债务危机影响,唯之能源所持亿晶光电股份被法院启动司法拍卖程序,标的股份拆分为多笔、由多名无关联的竞买人分别受让,本次权益变动完成后,公司股权趋于分散,亿晶光电进入无控股股东、无实际控制人的状态。
多次易主、产品掉队叠加光伏行业强周期性,公司业绩一直跌宕起伏。尤其是2019年之后至今,公司仅有2年录得️盈利,其余年份均亏损。2011年-2025年,公司累计归母净利润为-36.65亿元。且由于2025年净资产为负,公司股票在2025年年度报告披露后被实施*ST。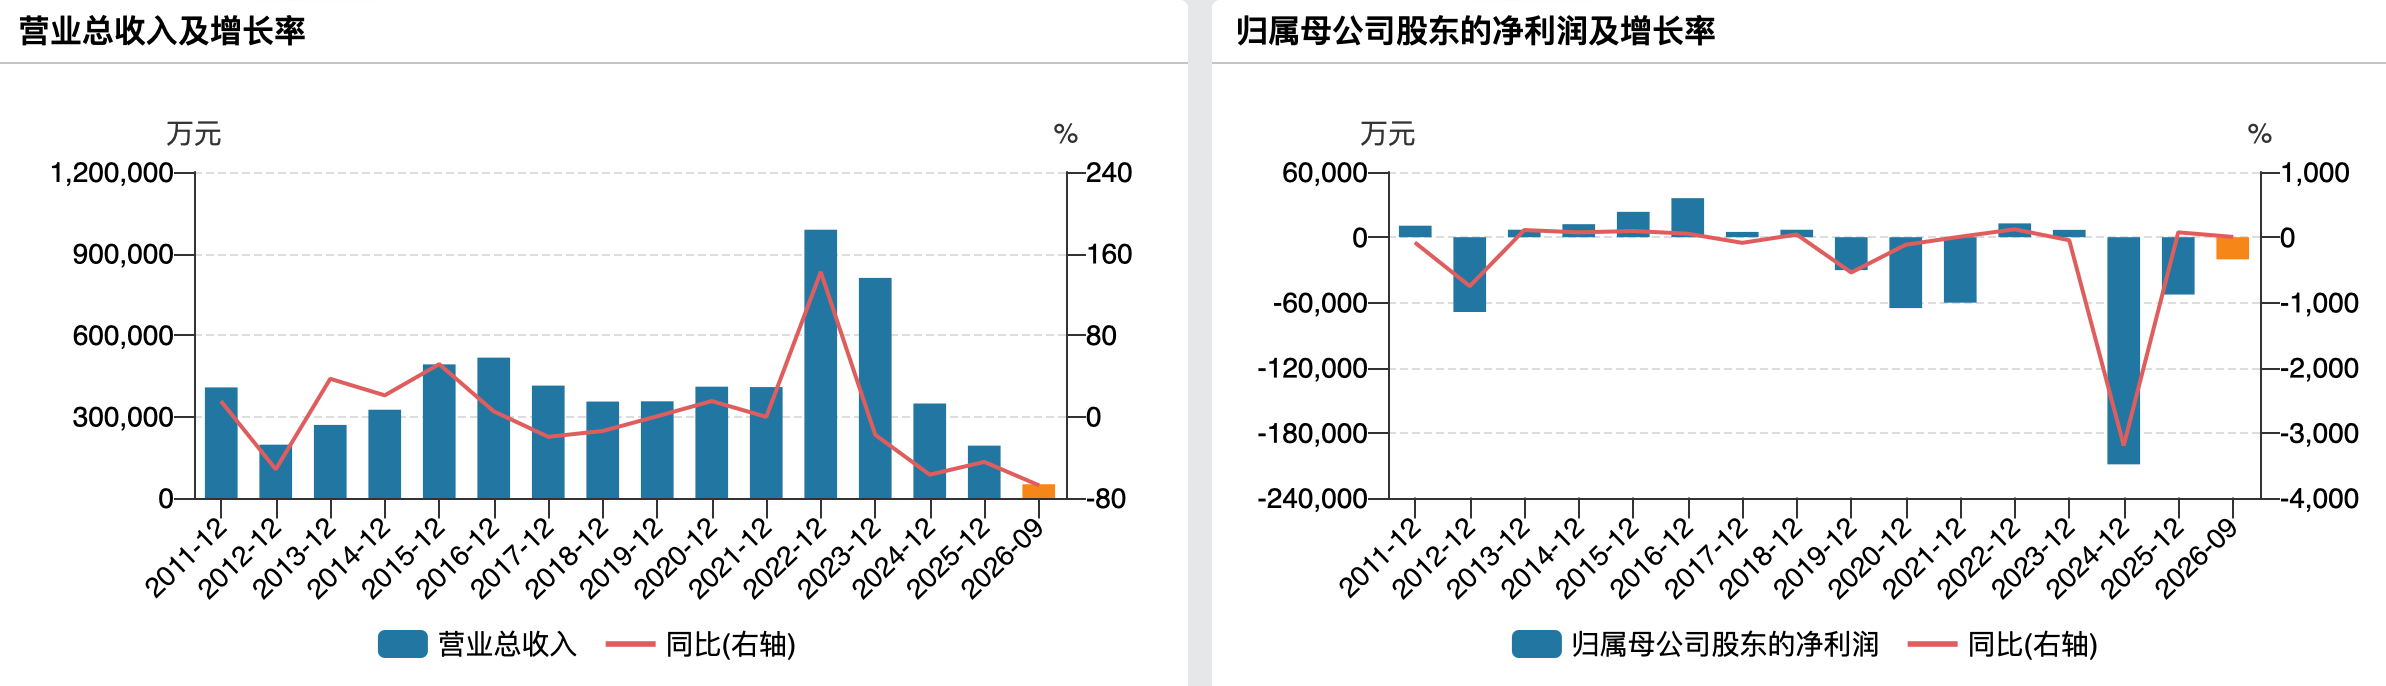
(*ST亿晶业绩变动情况)
2026年,*ST亿晶日子更加艰难,前三季度录得营收5.06亿元、归母净利润-2.04亿元,同比变动-67.47%、+4.54%。
值得一提的是,公司经营每况愈下还叠加了政府追责,此前扩产的滁州项目遭合作方追偿,成为压垮亿晶光电的最后一根稻草。2025年12月29日,公司公告称,公司及下属子公司因在安徽省滁州市全椒县投资建设的年产10GW光伏电池、10GW光伏切片及10GW光伏组件项目未能按期推进,拟被全椒经开区管委会解除投资协议及补充协议、追回1.4亿元出资款,并被追究代建费用、租金及资金占用成本等违约责任。
2026年半年报披露,根据全椒经开区管委会初步测算,公司应偿还的代建费用、扶持资金、土地租金及资金占用成本约17.77亿元。截至2026年6月30日,公司已确认需支付的代建费用及扶持资金金额为15.90亿元(不含未确认融资费用),挂账长期应付款。
在此背景下,今年2月,亿晶光电的债权人以公司不能清偿到期债务且明显缺乏清偿能力,但具有重整价值为由,向常州中院申请对公司进行重整。4月27日,产业投资人联合体成员亮相,分别为宁波瑞廉和中润光能。
公开资料显示,宁波瑞廉成立于2025年8月,实控人为郑华玲。预重整投资协议显示,彼时,宁波瑞廉拟出资7.19亿元认购不低于4亿股,中润光能拟出资1亿元认购不低于5554.94万股。待公司重整完成后,宁波瑞廉将成为公司控股股东,郑华玲将成为亿晶光电新实控人。
仅仅几个月后,剧情快速反转,上述的补充协议显示,中润光能拟出资7.19亿元认购不低于3.995亿股,宁波瑞廉出资1亿元认购不低于5554.94万股。且中润光能、宁波瑞廉承诺,重整取得股权锁定期从36个月延长为60个月,锁定期满后还需上市公司扣非盈利方可减持。
中润光能成立于2011年,主营高效太阳能电池片的研发、生产和销售,也适当投建了部分组件产能。中润光能称,重整完成后,亿晶光电将主要从事光伏组件生产销售及光伏电站运营等业务,组件产能位于中国常州,产品主要面向亚洲、欧洲及南美市场,且承诺将妥善解决同业竞争事项。
当然了,中润光能拟入主亿晶光电,看中的绝不止其产能和海外市场,更多或还是这个壳。毕竟,中润光能对IPO的执念,路人皆知。
根据弗若斯特沙利文数据,按光伏电池对外出货量计,2024年中润光能全球排名第二,市占率14.6%;2025年上半年,电池片出货量同样稳居全球第二。2022年-2024年、2025H1,中润光能分别录得营收125.17亿元、208.38亿元、113.20亿元、74.65亿元,归母净利润8.30亿元、16.72亿元、-12.90亿元和12.14亿元。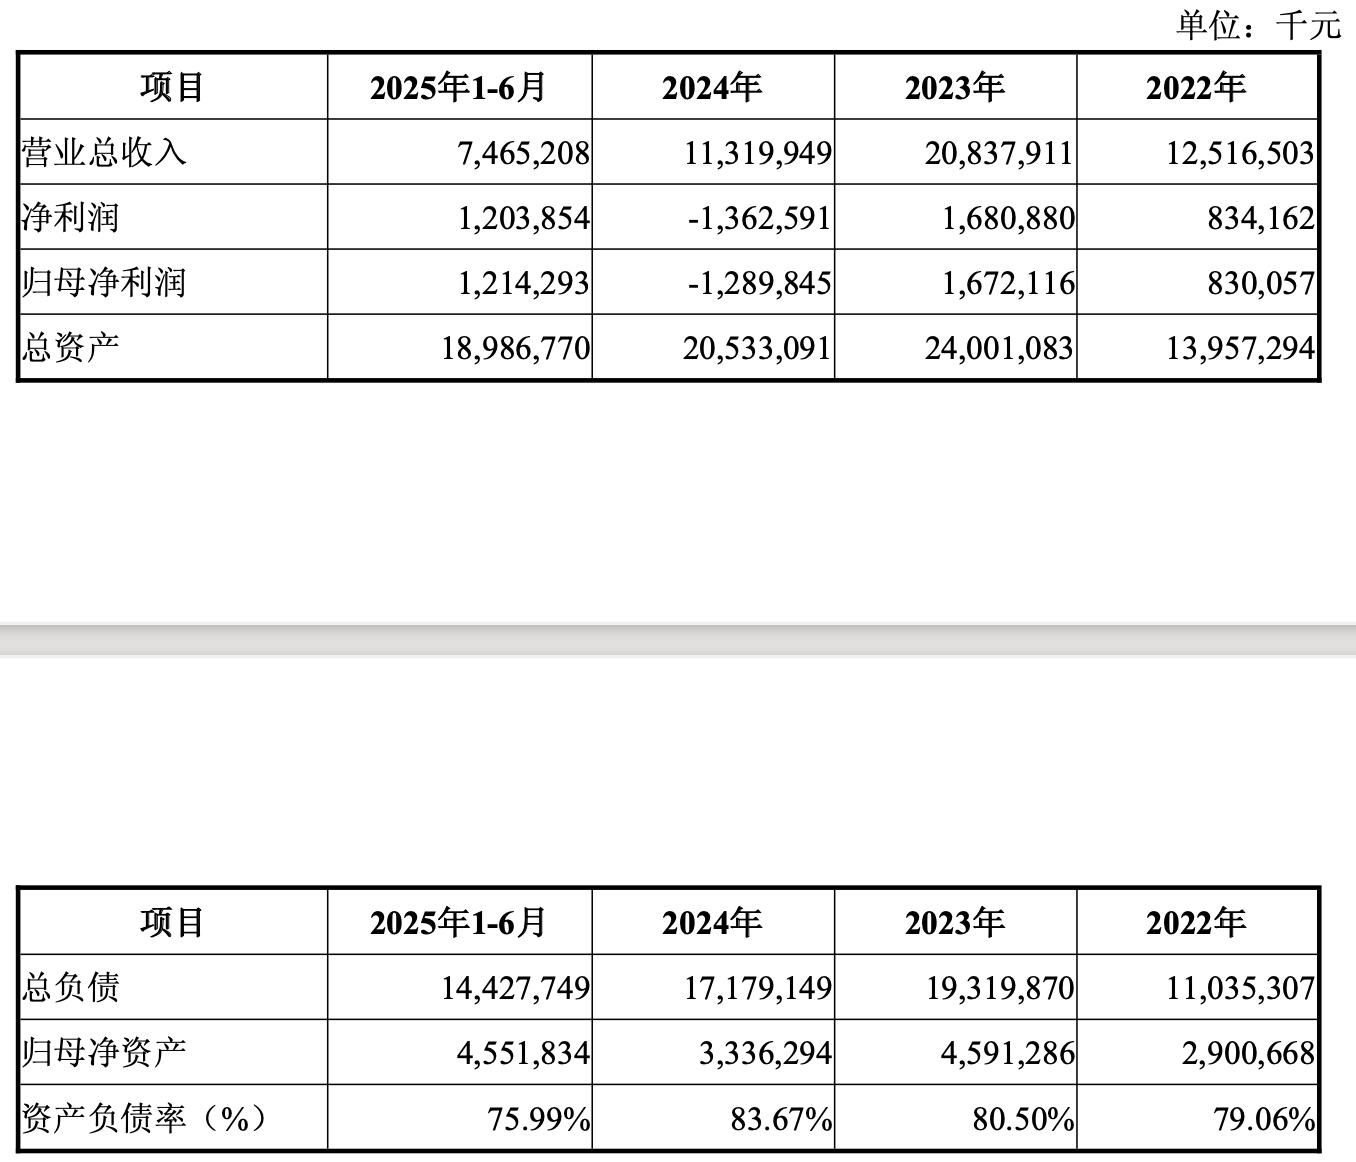
(中润光能主要财务数据,来源:*ST亿晶公告)
体量数倍于*ST亿晶的中润光能,早在2023年就冲刺深交所创业板并顺利过会,但2024年6月撤回申请,A股上市折戟;2025年3月,其再次递表港交所,同年9月二次递表,此后再未有新的进展。
游资推波,风险高悬
超长锁定期、扣非盈利再减持,叠加妥善解决同业竞争,给市场以极大想象空间。补充协议公告发布次日(11月2日)开始,*ST亿晶连收3个涨停“一字板”,之后再收2个涨停,5个交易日大涨61.42%,股价直接从1.27元飙升至2.05元。即便公司连发两则异动及风险提示公告也未能降温。直到11月9日,这种暴涨才有所收敛,但盘中依然是资金极限拉扯博弈。
连续暴涨和今日的极限博弈背后,实际又有游资击鼓传花推波助澜。
龙虎榜数据显示,11月9日,东财拉萨军团边卖边买,东财拉萨金融城南环路营业部买入589.2万元的同时卖出522.5万元;中信建投上海营口路也卖出783.6万元,买入371.7万元。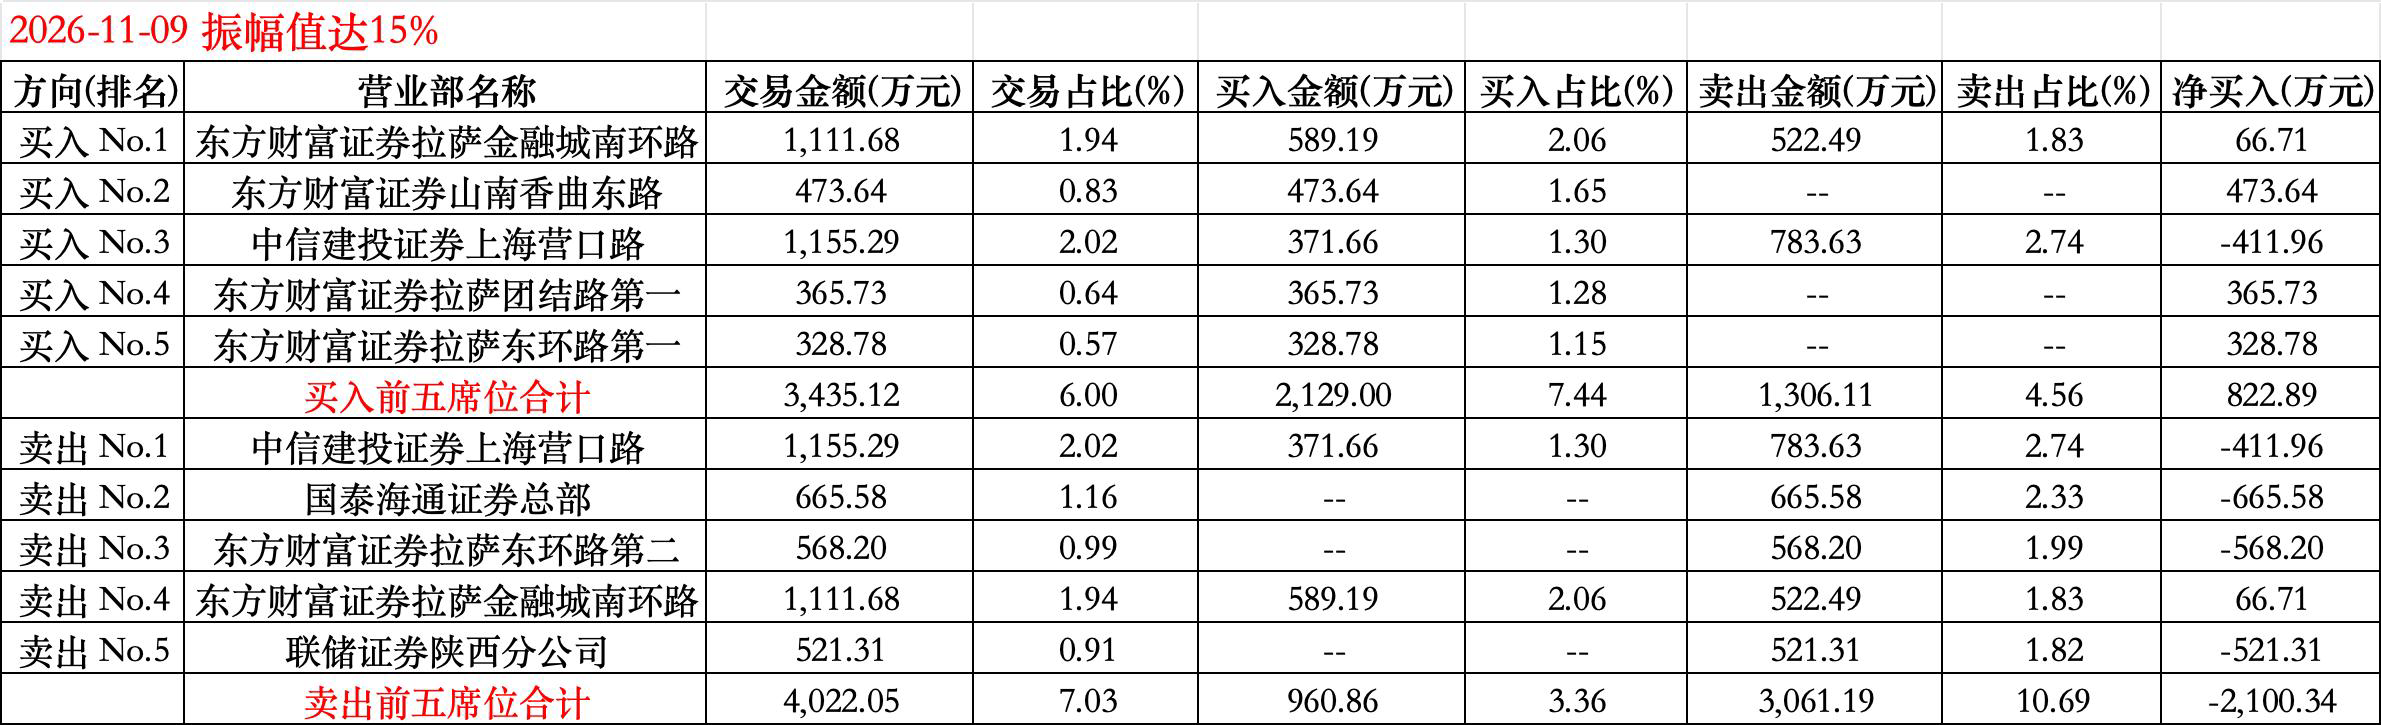
(*ST亿晶龙虎榜数据)
且此轮行情,东财拉萨金融城南环路、中信建投上海营口路均是龙虎榜上的常客。中信建投上海营口路在11月2日-3日净卖出59.67万元,11月5日-6日又净买入668.71万元;
东财拉萨金融城南环路则在11月5日-6日买入597.79万元同时卖出528.87万元。
东财拉萨山南香曲东路营业部的操作更为频繁,11月2日-3日买入102.9万元,5日-6日继续买入858.7万元的同时卖出616.8万元;9日再买入473.6万元。
时间拉长,2025年以来,尽管*ST亿晶基本面不甚好看,却是游资偏爱炒作的标的,股价连续涨停、连续跌停可谓频繁。而细数这次行情背后的龙虎榜单,游资反复炒作的特征明显。
比如,11月9日居于卖出榜第二的国泰海通证券总部营业部净卖出665.58万元,11月5日-6日净卖出627.06万元;此前的10月19日、22日分别净买入183.62万元、180.80万元;更早之前的6月30日-7月2日,买入673.93万元同时卖出557.32万元;4月27日,买入1022.77万元同时卖出4968.68万元;4月24日,买入5494.26万元同时卖出1102.58万元;4月20日,买入4013.85万元同时卖出3961.52万元;4月13日,买入8262.53万元同时卖出6416.28万元。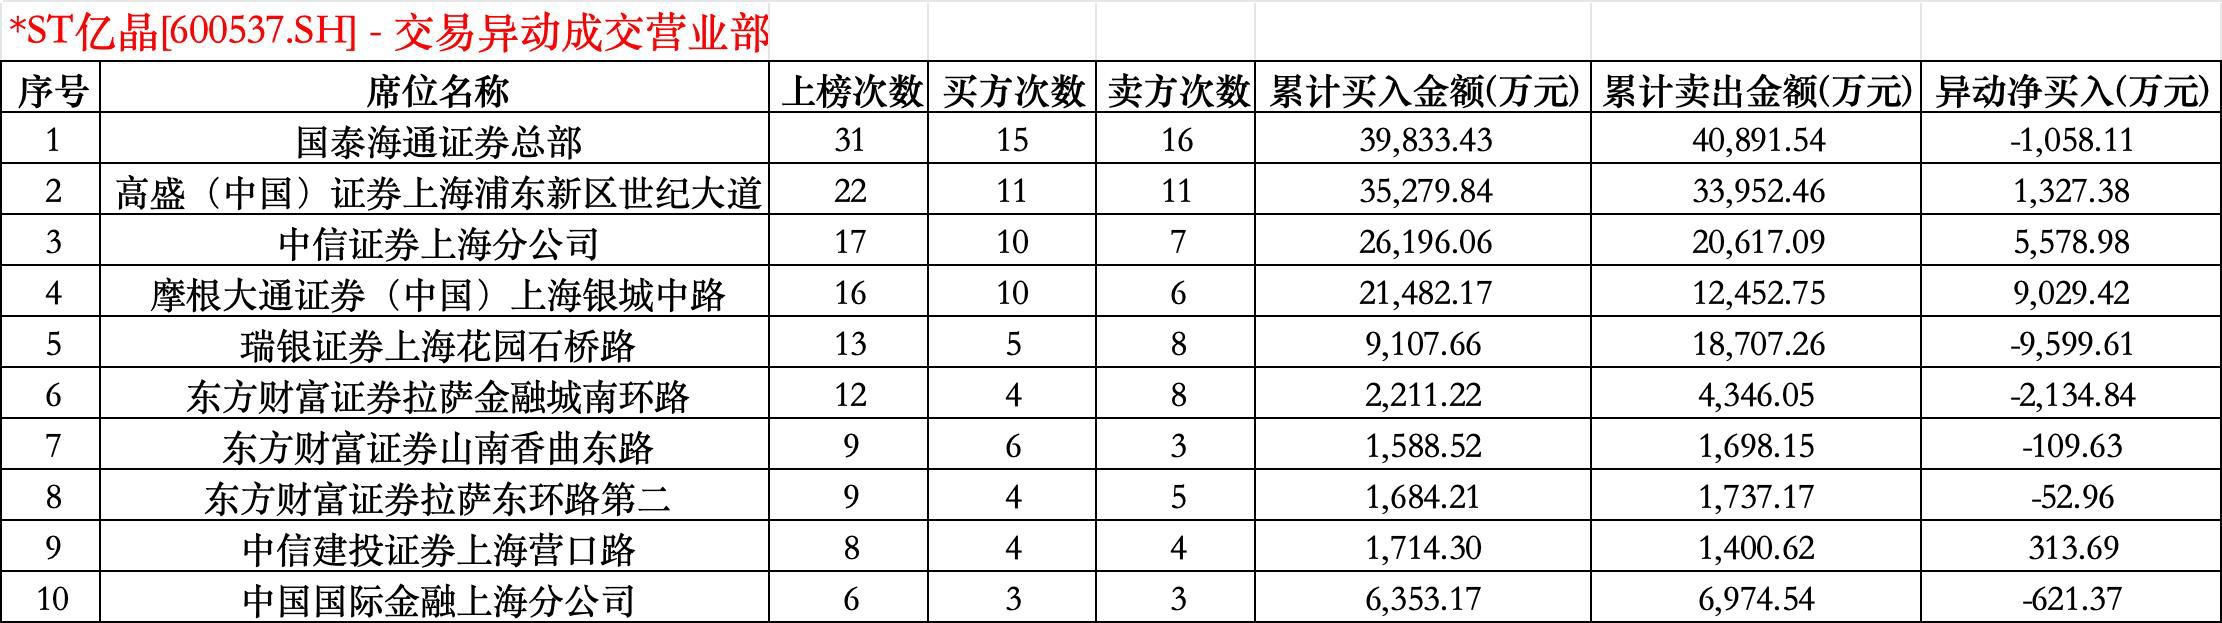
(*ST亿晶最近1年交易异动成交营业部)
无独有偶,高盛(中国)上海浦东新区世纪大道、中信证券上海分公司、摩根大通(中国)上海银城中路等营业部也频频上榜,短线进出。
需要注意的是,2024年9月以来,尽管在游资推动下,*ST亿晶股票掀起过多轮快速上涨行情,甚至在2025年11月11日摸高至5.12元,但每一轮的暴涨后多对应快速下跌,且整体趋势向下。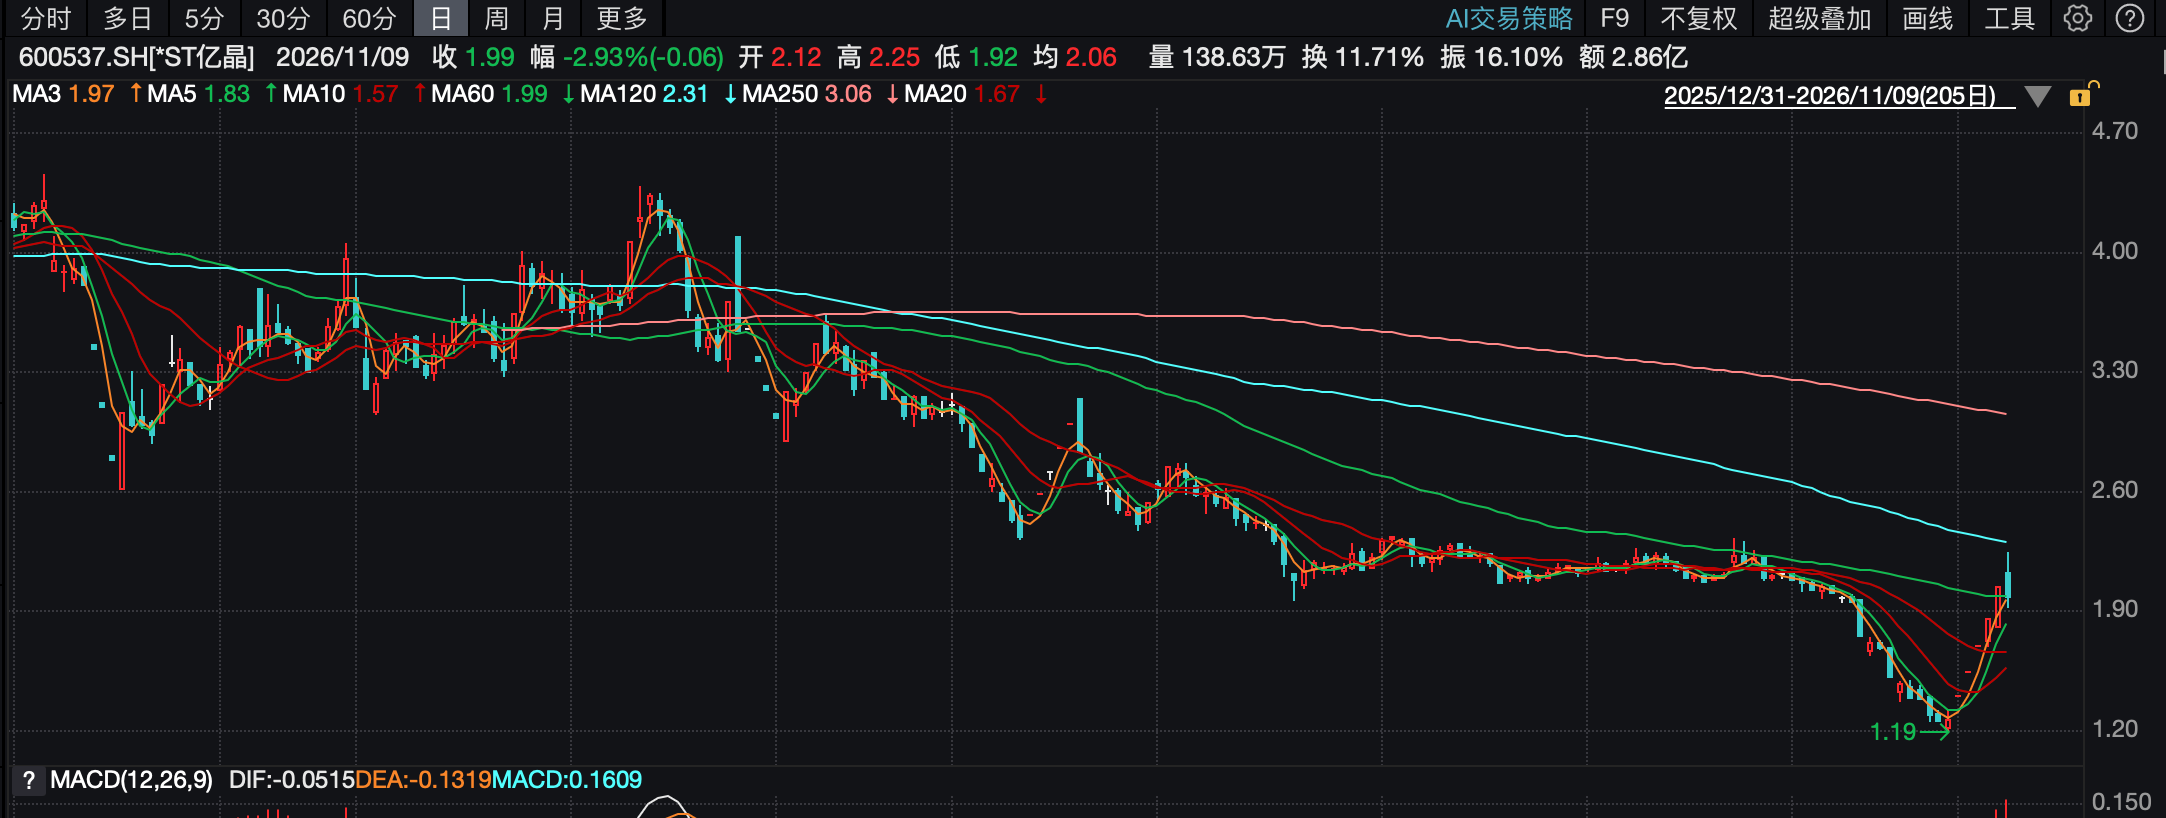
(*ST亿晶日K线图)
此番中润光能拟通过重整入主带来想象空间,但距离重整成功及公司扭转颓势仍有多道坎需要跨越,投资者需注意风险:截至2026年三季度末,*ST亿晶净资产-3.28亿元,若2026年不能转正,公司将被终止上市;即便重整成功,中润光能本身负债率已在80%左右,若叠加*ST亿晶,负债压力将再增,且还有需向全椒经开区管委会偿还的巨额债务挂在应付款项上。(本文首发于钛媒体APP,文|价值刻度,作者|桃子)
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论