







文 | 医曜
2026年,一家做动物试验的公司,开始往种子轮里投钱。
昭衍新药,国内非临床安全性评价领域的主要玩家之一。它累计拿出约7.57亿元和800万美元,投进生命科学园贰期基金、倚锋明远种子基金、北脑一期股权投资中心、Pablo Hill这些盘子。
7.57亿元,对一家市值百亿上下的公司来说不算大钱。但要看它投在哪一段:种子轮。
种子轮是什么概念?一家公司可能只有三个人、一张专利、一间租来的实验室,连产品都还谈不上。这个阶段的死亡率高得吓人。
一家靠收检测费活着的公司,为什么要去冒这个险?
01 安评站在很后面
先说清楚安评是门什么生意。
一款新药要进人体,必须先过一道关:在动物身上试,看毒性有多大、剂量给到多少会出事。这道关叫安全性评价,行话叫安评。过不了,后面的临床试验一步都走不了。
这门生意的位置很特殊。它站在药企旅程的很后面:一家公司得先有分子、先做完药理、先解决工艺,才会走到安评这一步。前面任何一环卡住,安评的订单就不会来。
所以昭衍这类公司的收入,天然滞后于行业景气。Biotech融资好的时候,两年后安评的单子才会多起来;融资一冷,一年半载之后,订单表就先空一块。
这是乙方模式的死结:你永远在等别人走到你这一站。
而且这一站很窄。药企走到这里,能选的服务商就那么几家,看起来是好事。可反过来说,能走到这里的项目本来就少,一旦上游的水断了,站得再稳也没用。
行业不是没经历过。2021年之前,中国创新药的研发投入一年一个台阶,CXO的产能排到两年后,谁扩产谁赚钱,订单排到哪一年都能卖出去。2022年之后融资退潮,Biotech的现金先砍研发,研发先砍外包,砍单传到CXO的报表上,通常要隔一年半。
那两年,几乎所有CXO都在讲同一件事:怎么把客户结构从Biotech换成大药企。可大药企的单子就那么多,抢的人却越来越多。
昭衍的解法,是把生态位往前挪。
它投的那些基金,几乎都偏早期,有的甚至进到种子期。这个选择跟安评的业务高度咬合:越早接触CGT、ADC、核酸药、脑科学这些方向的团队,越有可能把对方后面的毒理、药代、GLP安评订单接过来。
皓元医药走的是同一条逻辑,只是换了个位置。2026年,它参与百济沃杰创新基金、重庆渝渡生科领航基金,还通过海南的投资平台搭了对外投资的框架。它做的是分子砌块、工具化合物、CMC和原料药中间体,都属于药物发现最前端的东西,所以它要接触的也是最早期的团队。
这两家的资本布局有个共同点:克制。
它们不追求把基金做成利润中心,也不去争基金的主导权,只把资本当成一副雷达。雷达不赚钱,雷达负责看见。
在客户成为客户之前,先成为他的股东。这是这一轮CXO资本化最朴素的动机。
02 三种下注的深度
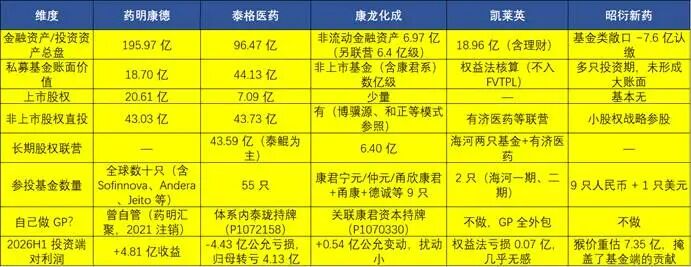
同样是投,投法差别很大。先看这六家公司各自站在哪一站。
药明康德的摊子最宽,从药物发现、临床前、临床一直做到商业化生产,什么都接;泰格只做临床,连接医院、申办方和监管;康龙化成从实验室服务往CMC、大分子和临床延伸;凯莱英守着小分子CDMO,近几年才伸到多肽、ADC和合成生物;昭衍只做安评;皓元站在更前面的分子砌块。
站在哪一站,决定了它跟客户隔多远,也决定了它愿意往资本里走多深。
最浅的一层是只当LP。说白了就是只出钱、不管事,把钱交给专业基金管理人,自己拿一份份额。昭衍、皓元、凯莱英大体在这一层。
凯莱英的做法更聚焦。它通过海河凯莱英系列基金,专投创新药、合成生物和跟自己业务相关的方向,上市公司主体不担任GP。它要的不是财务回报,是客户培育:一家小公司今天拿了基金的钱,明天要做小分子、多肽、ADC的放大生产,订单自然往它这里走。
中间一层是上市公司当LP,关联平台当GP。康龙化成是这种结构:上市公司主体出钱,康君资本在多个基金里管钱、做决策。它的协同范围覆盖实验室服务、CMC、大分子和临床前,比昭衍宽,但直投和退出的案例还不如泰格丰富。
最深的一层,是LP、GP、直投三样全都要。
泰格医药是这条路走得最远的。它参投50余只基金,通过泰珑投资管理泰鲲基金这类大规模产业基金,形成完整的“LP+GP+直投”体系。截至2025年末,投资组合覆盖约200余家公司、50余只基金,账面价值接近百亿。
药明康德把这件事做得更跨境。它参与Jeito II、BioDiscovery 7、Sofinnova这些欧洲基金,也通过通和毓承孵化国内创新药公司。通和毓承后来市场化独立了,但跟药明康德的CRDMO平台依然咬得很紧。它这套布局与其说是财务投资,不如说是一台全球项目筛选器:从分子到商业化,每一段都能接上自己的产能。
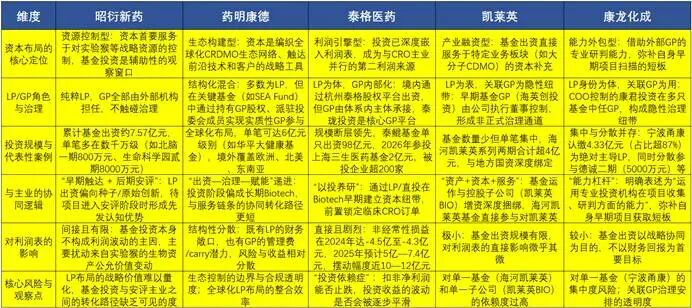
为什么深浅差这么多?
因为各自的站位不同。安评站在最窄的口子上,只能往前探一点点,探太深了没用;CDMO盯着的是放大生产,客户培育到能下单就够了;临床CRO离商业化最近,一个项目进了临床,后面每一期都是钱,所以值得重仓;平台型公司什么都能做,也就什么项目都想接,只好把摊子铺到最大。
六家公司没有走向同一种模式。它们的资本布局,几乎都是沿着自己主业的那一站,往前多走了一步。
03 钱与订单之间
走得最决绝的,代价也最先显出来。
2026年三季度,泰格医药扣非净利润4.5亿元,归母净利润却是亏损2.72亿元。
主业赚了4.5亿,报表上亏了2.72亿。中间那7亿多的差,来自投资端。
这就是重仓的代价。手里攥着一堆生物医药公司的股权,行业估值往上走的时候,这些股权是利润放大器;行业一冷,同一批股权就变成利润的黑洞。而这件事跟主业没关系:实验室照常开门,项目照常交付,钱照常收,只是账面上要多记一笔减值。
公允价值变动这个词听着绕,说白了就是:年底把手里这些股权按市价重算一遍,涨了记利润,跌了记亏损,一分钱没卖也算。
药明康德的敞口也不小,逻辑相同。
所以这门生意的第一重风险,是把经营风险换成了资本风险。过去CXO只赌一件事:能不能接到单。现在多赌了一件:这个行业未来三年的估值怎么走。后一件,谁也控制不了。
第二重是退出。基金投进去,总得出来。出路无非三条:IPO、并购、老股转让。这三条路的宽窄,跟创新药二级市场的温度直接挂钩。退出周期一拉长,账上的资产就变成沉淀资本,看着有钱,用不出来。
最容易被忽略的一点是:当了股东,不等于拿到订单。
被投公司拿了你的钱,照样可以把临床包给别家,也可以因为融资不顺直接把项目停掉。
资本纽带能缩短认识的距离,缩短不了交付的距离。
还有一条更敏感的线:关联交易。
凯莱英在信诺维项目上被问询过,就是一个样本。一家公司既持有客户股权,又向这个客户卖服务,价格怎么定、决策谁来做、有没有为了做高收入而放宽条件,这些问题监管会问,市场也会问。
这不是说这种结构有问题。产业资本投自己的客户,全球都在做,逻辑上完全成立。但它要求两件事:定价要清楚,决策要独立。缺一条,市场就会怀疑这笔生意的公允性。
还有一层是注意力。投后管理、看项目、参加基金LP会议,这些事都要占管理层的时间。而CXO的根,终究是产能、交付和客户信任。资本布局可以扩大视野,不能替代主业。真到了两边打架的时候,输的那一边往往是慢功夫。
04 有的会长大,有的不会
回到开头那个问题:一家做动物试验的公司,为什么要去投种子轮?
因为它想早一点看见。看见得早,才有机会在别人还没决定找谁做安评的时候,先出现在名单上。
但看见和拿到,中间隔着一段路。这段路上没有捷径,只有交付质量、交付速度,以及客户下一次还愿不愿意找你。
中国CXO这一轮资本化,本质上是把关系往前挪了一站:从“你来找我”,变成“我早就在”。这个动作在今天看是合理的,因为创新药的源头确实越来越早,等到临床再认识,客户已经名花有主。
但它也把一个新的变量装进了报表。以前看CXO,看订单、看产能利用率、看毛利率;现在还得看投资敞口、看退出节奏、看公允价值变动。同一张利润表,混进了两种性质完全不同的钱。
这不是坏事,但它要求读表的人更仔细。
昭衍那7.57亿元投出去的时候,账上并没有多出什么。真正的回报,要等那些只有三个人的公司长大,等到它们需要做安评的那一天。
有的会长大。有的不会。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论