





文 | 锦缎
过去一年多,电力设备是A股最跌宕起伏的板块之一(这里的电力设备,既包括电网主设备,也包括电力电子与电源环节)。一批公司先是快速成为翻倍股,又在2026年5月之后急转直下,多数公司从高点腰斩。
在A股由热转冷的同一时间区间,思源电气、伊戈尔等龙头公司却陆续在港交所披露招股书,计划再融一把。行情在降温,资本动作反而在升温,这个看似矛盾的组合,恰好检验这一轮电力设备成色最好的切面。
躁动之后回归原点
首先进行下行情的简单复盘。
这轮电力设备行情,本质上是三条主线共振的结果:电网设备出海、海外大储、AI供电链。三条主线在2025-2026年接连发酵,把变压器、分接开关、储能系统、AI电源、HVDC/SST等几乎所有细分环节都推上了估值扩张的快车道。
2026年5月以来的持续下跌,并不意味着上述基本面逻辑突然崩坏,而是“叙事变了”。一方面,部分公司的业绩兑现节奏低于市场最激进的预期;更关键在另一方面,市场开始交易新的担忧——海外供给缓解、贸易风险抬升、国内AI交易拥挤后的筹码调整。
近期两个标志性事件,把这种叙事变化推到了新高度。
其一,2026年8月27日,美国总统签署行政令,禁止美国采购或安装部分外国制造的大型电力系统设备及相关软件。当天,A股输变电设备与逆变器标的集体下挫:思源电气跌停、阳光电源盘中一度大跌14%、金盘科技跌超7%。
其二,2026年9月,瑞银下调中国电力设备行业评级。瑞银指出,板块自年内高点已回落三至五成,主因是AI交易反向头寸调整,以及全球变压器与燃气轮机短缺缓解速度快于预期;并预计出口商自2028—2029年起将面临份额与利润率压力。
个股层面的数据更直观。四方股份、思源电气、阳光电源、金盘科技,2025年初至2026年高点的最大涨幅分别超过4倍、2.2倍、1.6倍、1.7倍;随后从高点回撤,幅度都在50%左右。
港股排队潮却热度不减
行情由热转冷之际,电力设备公司不约而同把目光投向港股。思源电气、伊戈尔等公司陆续在港交所披露招股书,形成“A+H”两地上市。事实上,在A股大跌之后,港股的发行价势必也是大打折扣的,相当于低位摊薄原股东权益。
而公司们去港股融钱的步伐并未放缓,反而有点争先恐后的味道。推动这股潮水的最大故事,就是出海——无论是参与海外电网设备更新,还是承接数据中心建设,出海的理由看上去都足够充分。
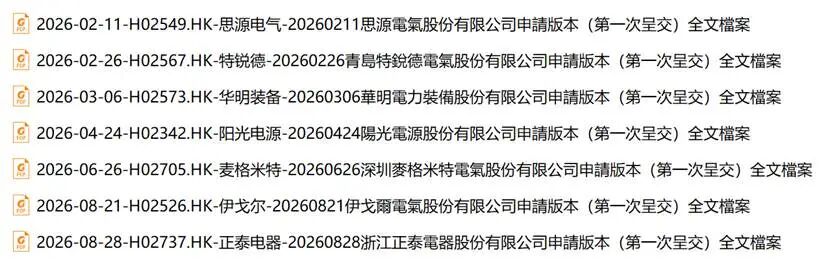
图:电力设备港股招股书代表汇总 资料来源:锦缎研究院总结
海外电力设备市场的体量可谓水大鱼大,空间约为中国的4倍。
以伊戈尔招股书给出的宽口径市场空间为例:2025年全球电力设备市场规模已超过8.5万亿元,预计2030年超过12万亿元,年复合增长率超过7%。与此同时,传统分散式配电架构下的电力设备,正面临高效性低、冗余度高、空间占用大的瓶颈,更新换代需求明确。
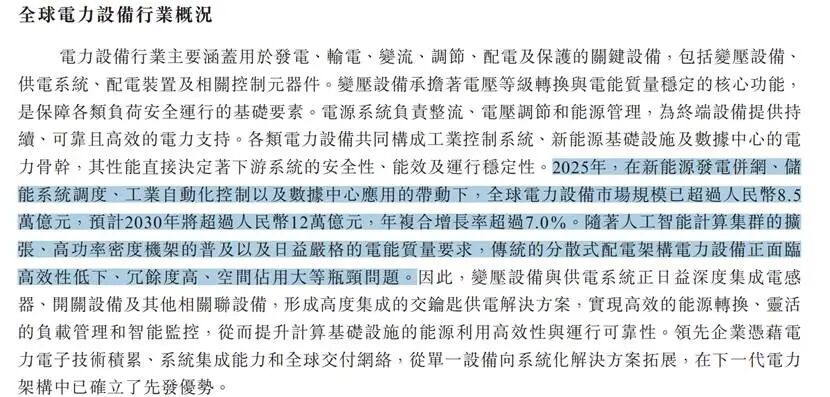
图:伊戈尔招股书对全球电力设备的论述 资料来源:招股书
出海正在从“接订单”升级为“建体系”。海外认证周期动辄数月到一年,客户准入壁垒高企,还要应对政策反复带来的本地化要求。要在海外真正站住脚,需要海外产能、本地服务、渠道和合规体系的完整布局,而这些都需要真金白银的资本开支。
港股恰好提供了一个国际化的资本平台——融资、并购、员工激励、品牌背书,都能在这一市场里解决。
然而马上一盆冷水下来,就是地缘限制。美国的行政令,欧盟的限制措施也蠢蠢欲动。主要地区都在尝试推动设备供应链的“主权化”,这些政策导向,将明显抬高海外订单在客户准入与地缘不确定性上的风险折价。
于是问题来了:在股价低迷的背景下,企业再去排队港股做折价增发,是否还有充足的理由?要回答这个问题,需要分别审视国内与海外两个市场。
国内市场:基本盘稳定,但想象空间确实有限
在国内电力设备是单一的大市场,需求核心来自国家电网和南方电网的集采。好处是,两网多年主推国产化,目前除特高压零部件外,绝大部分电力设备都已实现国产化;而且国内苛刻复杂的工况要求,也让国产企业的技术实力位居全球第一梯队。
但纯产业逻辑而言,国内电网设备景气的唯一变量,始终是电网资本开支,电力设备因此属于典型的资本开支驱动型行业,商业模式并不突出。
进入“十五五”,国家电网明确固定资产投资4万亿元,南方电网五年投资规模迈向1万亿元,两网合计大概率超过5万亿元。市场主流预期是,2026—2030年全国电网投资年均增速约8%出头,仍明显高于GDP增速——从总量看,这仍是一个不错的行业。
但总量中枢抬升的同时,压力更多体现在价格上。电网设备需求几乎全部由两网主导,国网体量约为南网的5倍;招标由两网统一平台组织,客户议价能力极强,堪称全球最强的买方市场。
历史数据已经说明问题:中低压与配网端产品标准化强、同质竞争激烈。板块平均销售毛利率长期徘徊在18%左右,线缆约10%出头,变压器约20%,明显都低于海外市场。
既然总量可做的文章有限,那企业靠拓品类、提份额做alpha行不行?实际在格局上,国内很难松动。
电力设备被公认是分散、研究壁垒高的行业。横向产品极度分散,一次/二次设备、交直流与不同电压等级交叉形成10个以上的细分赛道;国内企业多围绕若干赛道深耕,赛道型/产品型特征突出。
国内格局长期偏固化,究其根源,在于下游客户在集中招标中会对份额进行约束性的制度安排;同时,一次高压与特高压环节的高技术与可靠性壁垒,导致的新进入者极少。
一个被忽略的附带结果是:电网客户虽获得了物美价廉的设备供应,但电力设备企业的平台化能力从起步之日就被压抑了。国内企业与西门子能源、GE Vernova、日立能源这些全产业链巨头相比,在规模与系统集成能力上完全不可同日而语。
分析至此可以得出一条简单的结论:国内市场可以让你活着,但很难让你活得很好。因此,走出去的内需背景有充分说服力——向外要增量,应当是企业十年维度以上的战略级调整。
事实上,国内头部企业在完成国产替代后,已经不再满足于单一品类,正走向“变压器+开关+电能质量/终端/配网自动化+储能”的组合,迈出从“多品类”到“轻平台”的第一步。民企思源、金盘在出海中的品类延伸最快,最有望先一步跨入更高收入级别的平台雏形。
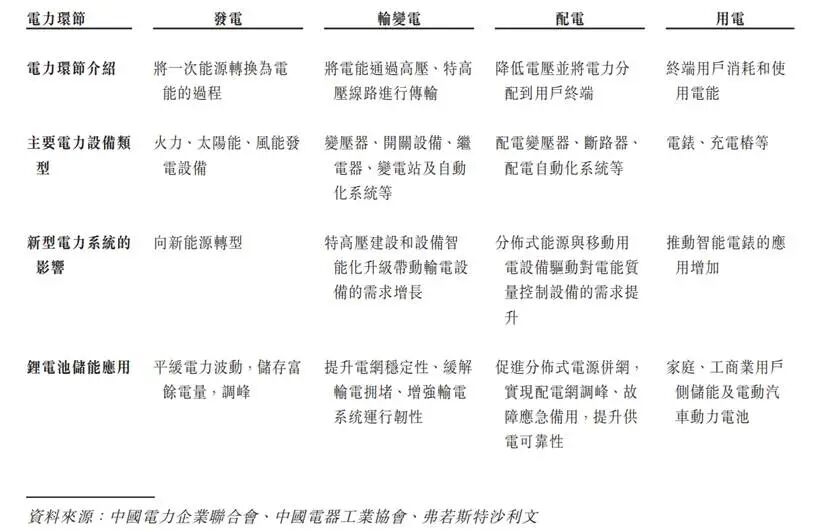
图:电力设备涵盖面广 ,国内企业尚未具备平台化能力
海外市场:超级周期里的中国份额机会?
从全球视角看,2025年全球能源投资预计达到约3.3万亿美元,其中电力部门投资约1.5万亿美元,已超过石油、天然气、煤炭上游供应投资的总和——这反映出全球能源投资正被“电力时代”重塑的现实。电力设备成为其中核心,贯穿“源网荷储”全链条。
细拆来看,电力设备争相出海,主要由几股力量驱动。
驱动一:全球范围内供需错配严重
2025年以来,市场明显上修对海外电网投资的预期,核心在于多重利好叠加:海外老旧电网更新、新能源并网、制造业回流与电气化趋势,再加上AI数据中心带来的额外负荷拉动。
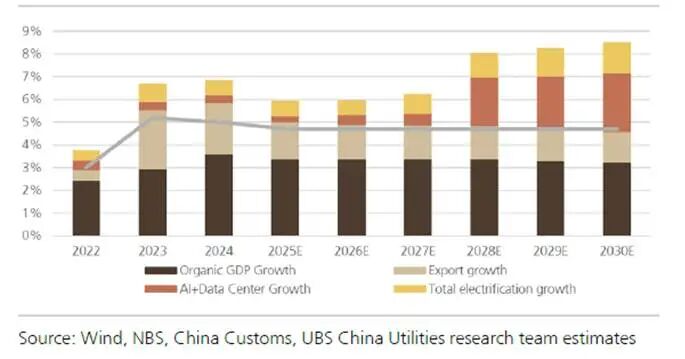
图:UBS对国内电力设备增速拆分,出海和AI是未来5年最大的拉动项
过去很长一段时间,欧美本土电力设备产能转移、扩建迟缓,大量设备已超期服役数十年。更火烧眉毛的是新能源发电占比的提升——2024年全球发电总量达31256TWh、同比多增约1300TWh,风电与太阳能合计发电占比约15%——让欧美电网这台“破老爷车”直面发电不稳定的巨大冲击。
雪上加霜的是,当前全球有超过2200GW的新能源及储能规模,正滞留在电网并网排队名单中。根据IEA等权威机构预测,新能源装机的问题,到2050年只会更严重。
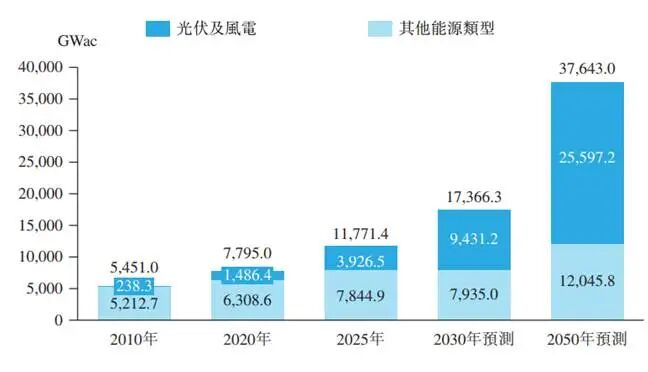
图:全球电力装机容量按照能源拆分资料来源:IEA等
需求端同样在抬升。高耗能AI数据中心建设、制造业回流、电气化和新能源穿透率提升,让全球电力需求呈“基荷抬升、峰值放大”的特征。缺电不是美国一国的问题,欧美电网都已不堪重负。
所以美国AI驱动电力需求增长、欧洲改革与增长预期、中东新能源与电力合作、新兴市场电气化加速等等,共同支撑了电力设备这一轮超长景气周期。
IEA数据显示,2024年全球电网投资约4000亿美元,是中国的数倍;到2030年,为满足需求,全球年度电网投资还需提升至6000亿美元以上。以美国电网为例,投资正进入“超级周期”,据EEI统计,美国公用事业公司未来五年投资将超过1.1万亿美元,接近过去10年的投资水平。
对中国企业而言,海外产能的紧缺,也让一向封闭的电力设备市场大门,有史以来第一次对我们开了一条缝。
驱动二:AI是最强的新增需求引擎,还带来解耦机会
AI是这轮需求最强的增量引擎。IEA在《Electricity 2026》年度展望中提到,2025年全球数据中心、AI及加密货币的合并用电量已超过850TWh,预计到2026年底将突破1050TWh——短短两年内,AI带来的用电增量相当于一个德国的发电总量。
未来全球新增电力需求中,AI是核心增长极;尤其在美国,50%的新增用电可能都来自AI相关。华源证券测算,若2030年美国最高用电负荷按1000GW的上限情景兑现,美国电源侧缺口将达182GW;即便所有计划退役机组都延寿,缺口仍有89GW。
AI巨头的数据中心资本开支暴增,开启了电力需求的新周期;但美国电力设备产能薄弱,以大型变压器为例,约80%依赖进口。
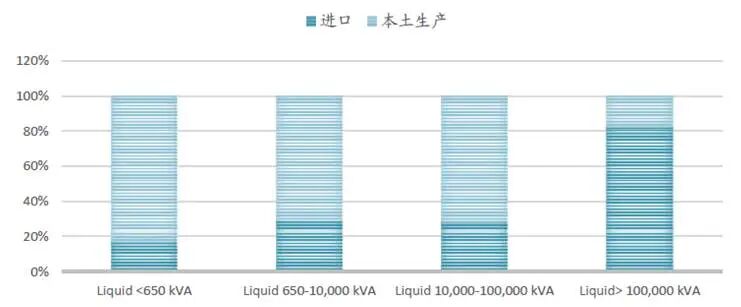
图:美国变压器对外依存度资料来源:BIS,HTI
不只是总量,AI带来的结构性变化同样巨大。
电力需求开始“解耦”。美国电网由三大独立电网构成,跨区输电能力不足。德州收到的226GW大型负载互联申请中,73%来自数据中心,并网排队动辄超过7年。云厂商的数据中心等不起电网漫长的建设周期,都开始转向自主供电。
中信证券测算,2026—2030年全球AIDC自主供电累计市场空间将达1.2万亿美元,其中燃气轮机及配套约5300亿美元、占比超四成,储能系统约占四分之一。也就是未来5年,数据中心将基本再造一个美国电网的需求。
其次,AIDC对电力设备提出了远高于传统工业用电的要求。AI数据中心用电属于“刚性负荷”,通常要求“五个九”(99.999%)的正常运行时间,所以对电力系统可靠性的要求远高于一般工业和户用。
而且单体负荷规模极大,计划新建AIDC的体量普遍在1GW甚至2GW以上,相当于把一座300万人口城市的全部电力需求,集中到一个小小的数据中心。
装机容量的指数级提升,意味着传统的10kV接入已无法满足要求,配电端正向132kV甚至更高电压等级演进。自备电源方案可能成为主流,将同时增加燃机、光伏、储能系统的并网与升压需求,对变压器的用量形成大幅拉动;以及电力电子新产品的需求,从UPS、HVDC到储能,再到超级电容、SST等。
因此,传统做变压器、开关的电网设备企业自然有增量,做电源的企业也有机会,做储能、电力电子的企业也嗅到了商业。具体到公司层面,思源、金盘、伊戈尔等已在北美AIDC市场实现订单突破或产能布局;神马电力、大连电瓷等绝缘子企业,则通过与海外电力设备公司合作,有望切入北美特高压项目,等等。
驱动三:平台化的诱惑
中国电网的“厂网分离”体系下,发电主要由发电集团负责,电网公司负责“输变配”及少部分用电(如电表)。
因此发电设备、电网设备、储能,在国内由不同公司分工完成,各环节头部公司市值均在千亿元左右;而海外市场是一体化的,从发电、输电到用电,从一次设备到二次设备,从高压到低压。
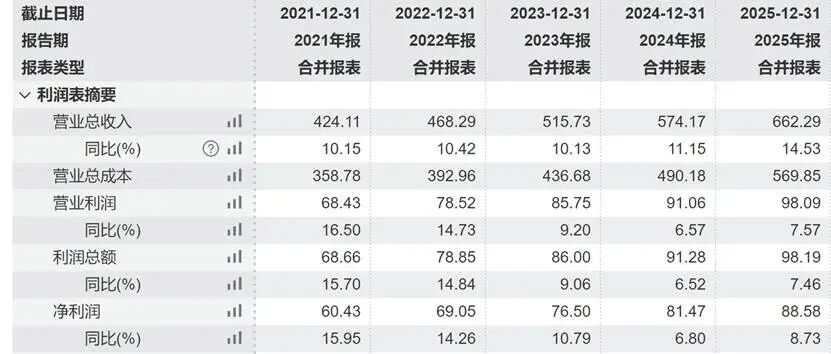
图:二次设备龙头国电南瑞近5年增速稳健但较慢资料来源:Wind
但在海外,电力设备是全球大市值长牛股的诞生地。西门子能源、GE Vernova、台达电等,市值可轻松超过千亿美元。而中国作为全球电力设备最大的单一市场、技术实力突出,对应公司的市值却都很小,与这个市场明显不匹配。
原因就是之前讲到的人为割裂。海外市场的开放,尤其是AI数据中心客户的解耦,给了国内企业转型平台化的最好窗口期。
而且单一产品的弊端在国内外都有体现。以早期出海的电表等低技术含量产品,初期出口大家靠蓝海市场都赚的盆满钵满,但现在在海外中国企业也相互内卷,已经杀成了红海。
所以真正能够长期胜出的,是能够有产品定义能力的企业,如800V直流架构下的固态变压器——平台型是每个电力设备公司的终极追求。
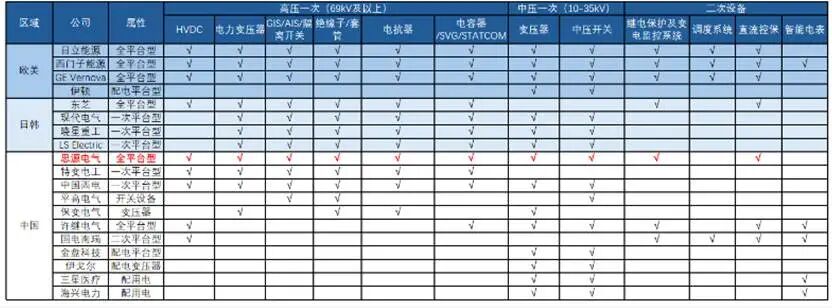
图:全球电力设备公司产品结构比较资料来源:东吴证券
05 结语:路虽难,不行不至
抛开行情的波动,电力设备的出海战略确实是行业必答题:国内可成长空间有限,而全球缺电正带动电力设备进入超级周期,AI浪潮又升级了产品需求;中国公司产能充足、交付周期短、成本与质量过硬。
第一个被摆上台面的风险,是地缘。电力是任何一个区域的底层需求,关乎国计民生,天然带有政策与安全的敏感属性。股价的大幅下跌,也是在用真金白银提醒市场,这个必答题,比大家原先预想的难得多。
仅就全球化而言,中国企业实际上并未做好准备:从海外渠道、产能、法律到客户体系建设,本地化都还处在早期阶段。只有出口逻辑、没有本地化布局的公司,估值会持续打折。
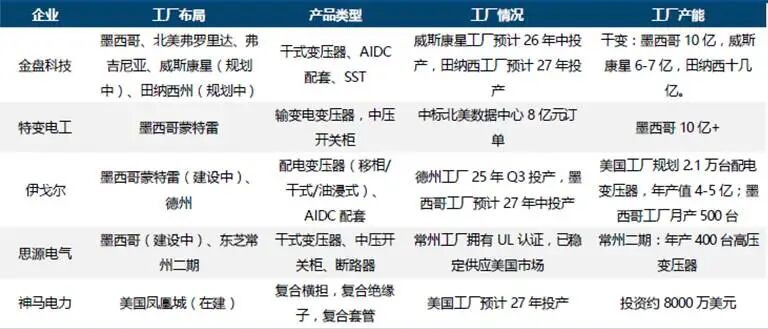
图:仅产能本地化这一项,电力设备也才刚刚开始资料来源:中信建投
延伸去想,中长期国内电力设备要遇到的挑战还远不止地缘。比如从电力设备的发展历程看,紧缺不会是长期主旋律;而大级别的周期考验,是中国企业都还没有经历过。其他挑战还有,在产品谱系优化过程中要做的全球化并购整合,国内企业基本都还是白纸一张。
说到底,这轮行情的摆动,是估值对过高预期的修正,而非产业逻辑的坍塌。泥沙俱下之后,更有利于冷静的思考:镜鉴于海外电力设备格局趋向收敛,那么自然可以推演在全球电力超级周期里,能够把中国制造的优势转化为全球产能、客户关系和系统能力的,终将只是少数,甚至只有1-2家。
所以不难得到结论,电力设备的港股IPO潮,注定有人只是为了抓紧融一把,有人是为了长更大,后者是少数派。只不过在估值回归原点后,我们反而变得乐观——市场给一个更好的折价买梦想的机会,接下来要做的就是沙里淘金。
本文系基于公开资料撰写,仅作为信息交流之用,不构成任何投资建议
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论