





文 | 楼股巷
刚过去的这七天,很多人的朋友圈大概是同一种画风:高铁检票口排到了站台,热门城市的商圈走不动道,某座小城的民宿一房难求,机票酒店涨得让人肉疼。有人在洱海骑行,有人在县城夜市排队吃烤串,有人在东南亚海滩晒太阳,也有人哪儿也没去,在家把攒了半年的剧补完了。
然后,一个很自然的结论就在群里传开了:到处都是人,消费彻底爆了,经济要起来了。
热闹是真的,但“全面复苏”这四个字,可能下得太早。把这七天的数据掰开揉碎看,会发现一个和直觉不太一样的故事:人没少出门,可每个人花的钱没怎么变多;该排队的地方排队,该冷清的地方照样冷清;有人为一张音乐节门票抢破头,有人连一台三万块的冰箱都要等政府补贴才舍得换。
01 宏观大盘:21亿人出门,人均钱袋子却没鼓多少
先看最核心的几个总量数。
据交通运输部快报,2026年国庆7天,全社会跨区域人员流动量21.42亿人次,日均3.06亿,同比增长0.6%。国铁集团口径,7天铁路发送旅客1.52亿人次,多项指标创历史新高。国家移民管理局数据,7天边检保障出入境1546.2万人次,日均220.9万,同比增长6.7%。
简单说——中国人该出门还是出门了,甚至多走了几步,出境脚步更快。
但再看另一组数据,味道就不一样了。
国家税务总局10月8日增值税发票快报显示,国庆假期全国服务消费相关行业日均销售收入同比增长19.5%;其中旅游游览和娱乐服务增长23.6%,旅行社服务增长26.2%,游乐园增长41.2%。
一边是出行人次只多了0.6%,一边是服务行业收入暴涨近两成——第一反应是“客单价大涨”,先别急,这里有三个口径问题必须说清。
第一,2025年国庆是中秋国庆叠在一起的8天,2026年是单独7天,官方用"日均"拉平天数,但假期结构、高峰分布完全不同,直接比增速会有扰动。
第二,税务“销售收入”是行业开票口径,统计的是商家收到的钱,既包含中国人在国内的消费,也包含入境游客的消费——今年入境游持续升温,日均220多万出入境人次里,有相当一部分是外国人在中国花钱。
第三,也是最关键的——人次和人均消费,是两码事。
把镜头拉回历史。文旅部此前公布:2024年国庆7天,国内出游7.65亿人次,总花费7008.17亿元,折算人均单次花费约916元;2025年双节8天,出游8.88亿人次,总花费8090.06亿元,折算人均约911元。
看出问题了吗?两年时间,出游人次涨了16%,人均花费几乎一分没涨。2026年文旅部最终测算口径通常要在节后一两天才完整发布,但从税务、商务、交通三个部门快报交叉验证,“人次高位、人均平稳”这个大方向没变。
这就是今年国庆最核心的宏观现象,“量增价稳”——打个比方:餐馆一天来了100桌客人,比去年多10桌,但每桌平均点菜金额还是200块,翻台率好看了,可单桌人均贡献没涨。
和海外长假比一下,味道更明显。欧美圣诞、美国感恩节的消费弹性,主要靠两件事:家庭集中采购耐用品和礼品(黑五折扣季)、亲友团聚带来的餐饮。而中国长假的消费弹性,过去十几年高度集中在“位移”本身——交通、住宿、景区、餐饮。中国人放长假的第一反应是“换个地方待着”,而不是“在家里添置点什么”。
还要澄清一个常见误区:假期数据是脉冲式的,不能直接线性外推全年。国庆7天的火爆,本质是把本来分散在其他时间的出行和休闲需求,集中压缩到7天里释放。它对全年社零的拉动有天花板——你不可能一年放52个黄金周。看到单日票房破亿就喊“内需全面回暖”,和看到10月CPI转正就喊通胀回来了,是同一个逻辑错误。
02 中观拆解:这七天,钱到底被谁赚走了、谁在陪跑
把“消费”当整体看,今年国庆是“稳中有热”的;但切到具体赛道,这根本不是“一张热图”,而是“一张冰火两重天的分层地图”。
1、出行:人在流动,但流动的方式全变了
先说一个反常识的数。携程数据显示,今年国庆国内游峰值日订单量约为日均订单的1.75倍;而2024年是2.0倍,2025年是2.4倍。
这意味着“黄金周”正在失去“黄金单日”。以前是10月1日一天挤爆、前后两天冷;今年中秋3天、隔3个工作日、再接国庆7天,很多人拼出最长13天的出行窗口。客流被摊平,总盘子没缩。
结构上的分化更值得玩味。
长线游和“慢游”在涨。美团数据,今年国庆长线游人次同比提升25.4%;携程数据,8天以上长行程占比,国内游从2024年不到6%升到超过10%,出境游从约29%拉到约42%。西藏订单涨近五成,西北四省区过夜游客增长超三成。
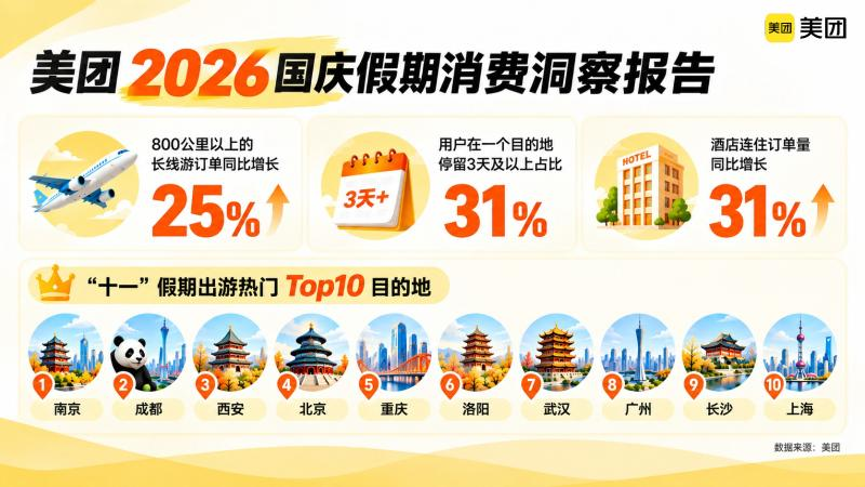
图:2026国庆假期消费洞察,美团
县域小城接棒名山大川。10月1日当天,去哪儿平台酒店覆盖全国1000多个县城;山西陵川酒旅预订热度涨超230%,四川合江民宿涨139%,稻城涨117%。
出境游内部也在分层。东南亚基本盘稳固,但价格分化明显:新加坡、马尔代夫机酒价格居前,越南、老挝走低价性价比路线。
住宿端信号最有意思。税务口径下,经济型连锁酒店销售收入同比增长6.3%,民宿服务增长12.8%——这个温和数字,和“酒店涨价爽翻天”的坊间印象差距很大。背后是:游客在交通和标准化住宿上拼命找性价比(假期中段机票均价比首日便宜20%),但在目的地沉浸式体验上愿意加钱。酒店老板如果还在靠“首日把房价顶到最高”赚钱,今年大概率押错了方向。
2、餐饮:正餐稳、小吃爆、新茶饮翻倍
餐饮的数非常诚实。税务总局数据:国庆餐饮服务销售收入同比增长9%;其中小吃服务增长15.5%,快餐增长30.6%,新式茶饮带动的饮料冷饮服务同比增长超过200%。
翻译一下:不是大家不下馆子了,而是下馆子的方式变了。人均三五百的高端宴席依然克制;但人均三五十的特色美食街、夜市、地方小吃挤满了人。大众点评数据显示,今年国庆“必吃榜”商户流量环比节前增长240%,“当地人推荐榜”增长207%——游客已经进化到“为了一家店,临时决定去一座城”。
背后人群画像很清晰:二三十岁年轻人和带娃家庭,愿意为“在地烟火气”排队两小时,但不愿为环境溢价支付人均300块以上的晚餐。
3、商品消费:家电数码靠补贴硬拉,悦己品靠情绪
商品消费这块最容易被误读。
税务口径下,家电和音像器材销售收入同比增长40.1%,其中冰箱洗衣机增长40.6%;手机、手环等通讯器材增长119.8%;厨具卫具增长52.3%。乍一看是大件消费“王者归来”。
但翻开商务部另一组数据,逻辑立刻清楚:10月1—6日,消费品以旧换新政策惠及639.2万人次,带动销售额334.8亿元。苏宁数据也显示,AI智能家电销售同比增长超四成。
也就是说,家电、数码的高增长,主要不是居民自发“我想换”,而是“政府补贴+长假窗口”集中兑现了本就计划好的换新需求。政策退坡后能不能持续,要打个问号。
另一边,悦己型消费在没有补贴的情况下自然爆发:宠物服务销售收入同比增长80.8%,美容美发增长37.1%,健身休闲增长16.7%。这些品类没有以旧换新,靠的是居民自掏腰包的情绪价值预算。
至于高价奢侈品、传统大件耐用品——今年假期没有出现爆款数据,这恰好和“家电被政策拉起”形成对照:没有外力推一把,居民对大额、长期、耐用品的支出,依然克制。
4、文娱:线下实景火爆,电影票房反而冷了
文娱赛道出现了一个“分裂”画面。
一边真的热:税务口径下,游乐园销售收入增长41.2%,文艺创作与表演增长21%,体育赛事带动的体育服务增长29.4%。沉浸式演出、烟花秀、夜游类景区门票搜索量涨超五成;开封万岁山武侠城热度同比涨22倍,江西葛仙村涨3倍。
另一边,电影冷得明显。国家电影局统计,2026年国庆档总票房11.65亿元,观影3199.59万人次,平均票价36.41元,比去年同期还降0.77%;前6天票房同比下滑约31.6%,头部商业片缺席。
这两个看似矛盾的数,说的是同一件事:当游客愿意为“参与感”付费(去现场看演出、去沉浸式景区、去音乐节),却不愿意为“被动坐在黑盒子里看两小时屏幕”支付同样的钱。体验型消费和内容型消费,正在被重新定价。
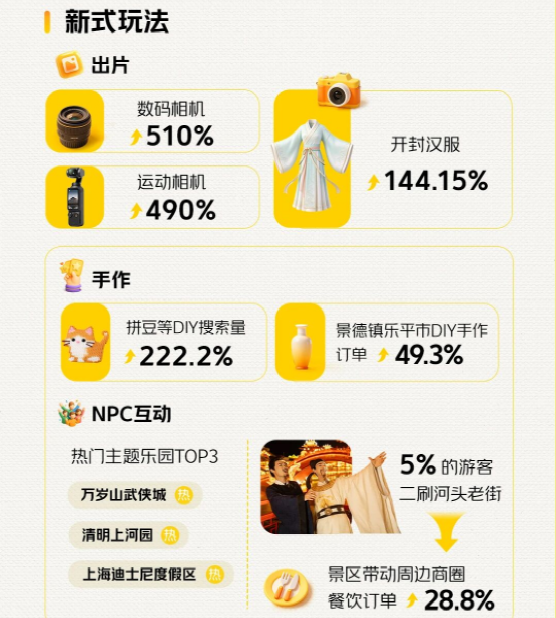
图:2026国庆假期消费洞察,美团
5、地产、汽车:假期流量不等于成交
最后说和大宗资产沾边的两个衍生场景。
假期历来是看房、看车的传统窗口期。今年特征是:新能源车门店短途试驾人流、以旧换新带动的汽车和家电咨询量确实在涨,但“到店咨询”和“签合同付款”之间,隔着一道居民对未来收入的信心门槛。
这一点从家电数据就能反推:居民愿意在补贴锁定的情况下,把“本来就要买”的冰箱洗衣机提前释放;但对需要贷款、使用周期十年以上的房子、需要五年以上收入预期支撑的大宗消费,决策链条还没真正松开。
给产业从业者的一句话:今年国庆不是“所有消费都在涨”,而是“所有能提供即时情绪价值、高性价比、在地体验的赛道在涨;所有需要透支未来收入、靠涨价逻辑、靠标准化规模收割的赛道在承压”。品牌如果还在用“黄金周提价”的老剧本,明年大概率会发现库存比客流涨得更快。
03 底层逻辑:不是没钱,是花钱的优先级变了
把这些赛道拼到一起,会发现一条贯穿始终的暗线:这一轮消费分化,根源不是“大家没钱了”,而是“大家愿意为什么掏钱”重新排了序。
居民的消费心理可以粗略分成两类。
第一类是短期、即时、能被假期场景触发的支出:一张火车票、一晚民宿、一顿排队的小吃、一场音乐节、一杯奶茶、一次宠物洗护、一台被补贴锁定的手机。共同特征是花完立刻有反馈,决策周期短,单价在家庭月收入零头级别。
第二类是长期、大额、需要对未来收入押注的支出:换房、换车、买高总价耐用品、送孩子出国、给老人升级养老配置。共同特征是决策周期以年计,单价动辄家庭年收入数倍到数十倍,一旦决定,未来十年现金流都被绑定。
今年国庆的数据清晰显示:第一类消费,居民在放松、在花钱、甚至在为情绪溢价买单;第二类消费,居民在观望、在等待、在把决策往后推。
背后是三个不能回避的宏观背景:就业预期修复还不牢固、家庭资产负债表(尤其房产)预期还没重新走稳、居民对未来物价和收入的感知仍偏谨慎。
但必须强调:这既不是“消费升级”,也不是“消费降级”,这两个标签都太粗糙。更准确的描述是——消费理性化。
同样出去吃饭,以前可能“越贵越有面子”,现在是“这家本地人真常去、味道真的好、价格也实在”;同样住酒店,以前“一定要住五星”,现在“位置方便、床品干净、能把这几天松弛感拉满就行”;同样买手机,以前“出新就换最新款”,现在“等补贴、等发布会、等真用得上新功能”。
这不叫降级,这叫居民终于开始为“实际效用”付费,而不是为“身份符号”付费。对真正把产品做好、把体验做细、把价格做实的企业,这是长期利好;对靠品牌溢价、靠信息差、靠“涨价就能增长”的企业,这是漫长冬天的开始。
04 启示:对行业、政策、普通人,各意味着什么
对消费企业:别再把国庆7天客流当全年经营的锚。客流总量见顶、人均客单价平稳、需求向“体验+性价比”迁移,三件事同时发生,意味着“提价走量”逻辑已经失效。接下来能跑出来的品牌只有两类:把在地体验做成可复用产品的(文旅、演出、餐饮),和把“平价但高质量”做透的(新茶饮、平价连锁、国货数码)。
对宏观政策:国庆数据给政策制定者出了一道明题——短期拉动体验消费、服务消费,靠长假、靠商圈活动、靠文旅供给,见效很快;但要真正撬动大件、耐用品、地产后周期消费,靠的不是假期发券,而是居民对未来收入和资产价格的中期预期。这道题的难度不在国庆7天,而在节后剩下的85天。
对普通人:下次再看到“人山人海=经济爆了”或“商场没人=经济完了”这两种极端叙事,需要更客观看待数据。真正值得跟踪的不是景区门口的人,而是:商圈营业额和客流的比值(客单价稳不稳)、家电汽车在没有补贴时的销售增速、以及节后两周你身边同事朋友换工作、看房、换车的真实节奏。至于你自己的钱,在这个“体验愿意花、大件慢慢看”的周期里,把短期能让你快乐的预算留足,把长期大额的决策放慢,可能比追任何风口都靠谱。
写在最后
把这七天的账合上,结论其实很简单:
2026年的国庆,是一场“总量回暖、结构分化”的长假行情。
人是真的出来了,钱也是真的花了,但花在哪里、不花在哪里,居民心里有一本非常清楚的账。热闹是真实的,复苏是不均衡的;排队是真实的,克制也是真实的。
长假只是一个窗口,不是一面镜子。真正的内需修复,从来不在10月1日到7日这七天里,而在10月8日以后,你我回到工作岗位、回到日常餐桌之后,还愿不愿意、敢不敢,在下一个普通的周末,再为自己花一笔不那么急的钱。
那才是经济真正的温度。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论