





文 | 针尖
AI漫剧爆款开始冲击千万营收,AI长片拿到了龙标、定档院线——当"用AI 做内容" 从PPT 变成一门确定性的生意,27 家 A 股、港股影视上市公司,集体坐在了同一张牌桌前。
(配图:《赌博默示录》真人生死赌局开启)
在这张名为AI的牌桌上没有平局:有人推上了真金白银,有人攥着筹码迟迟不出手,还有人被此前的债务按在原地,连看牌的资格都岌岌可危。
我们盘点了27家影视上市公司(A 股 17 家、港股 10 家)截至 2026 年 10月 8日在 AI 领域的全部公开布局,用四把尺子把他们分成了三拨人。
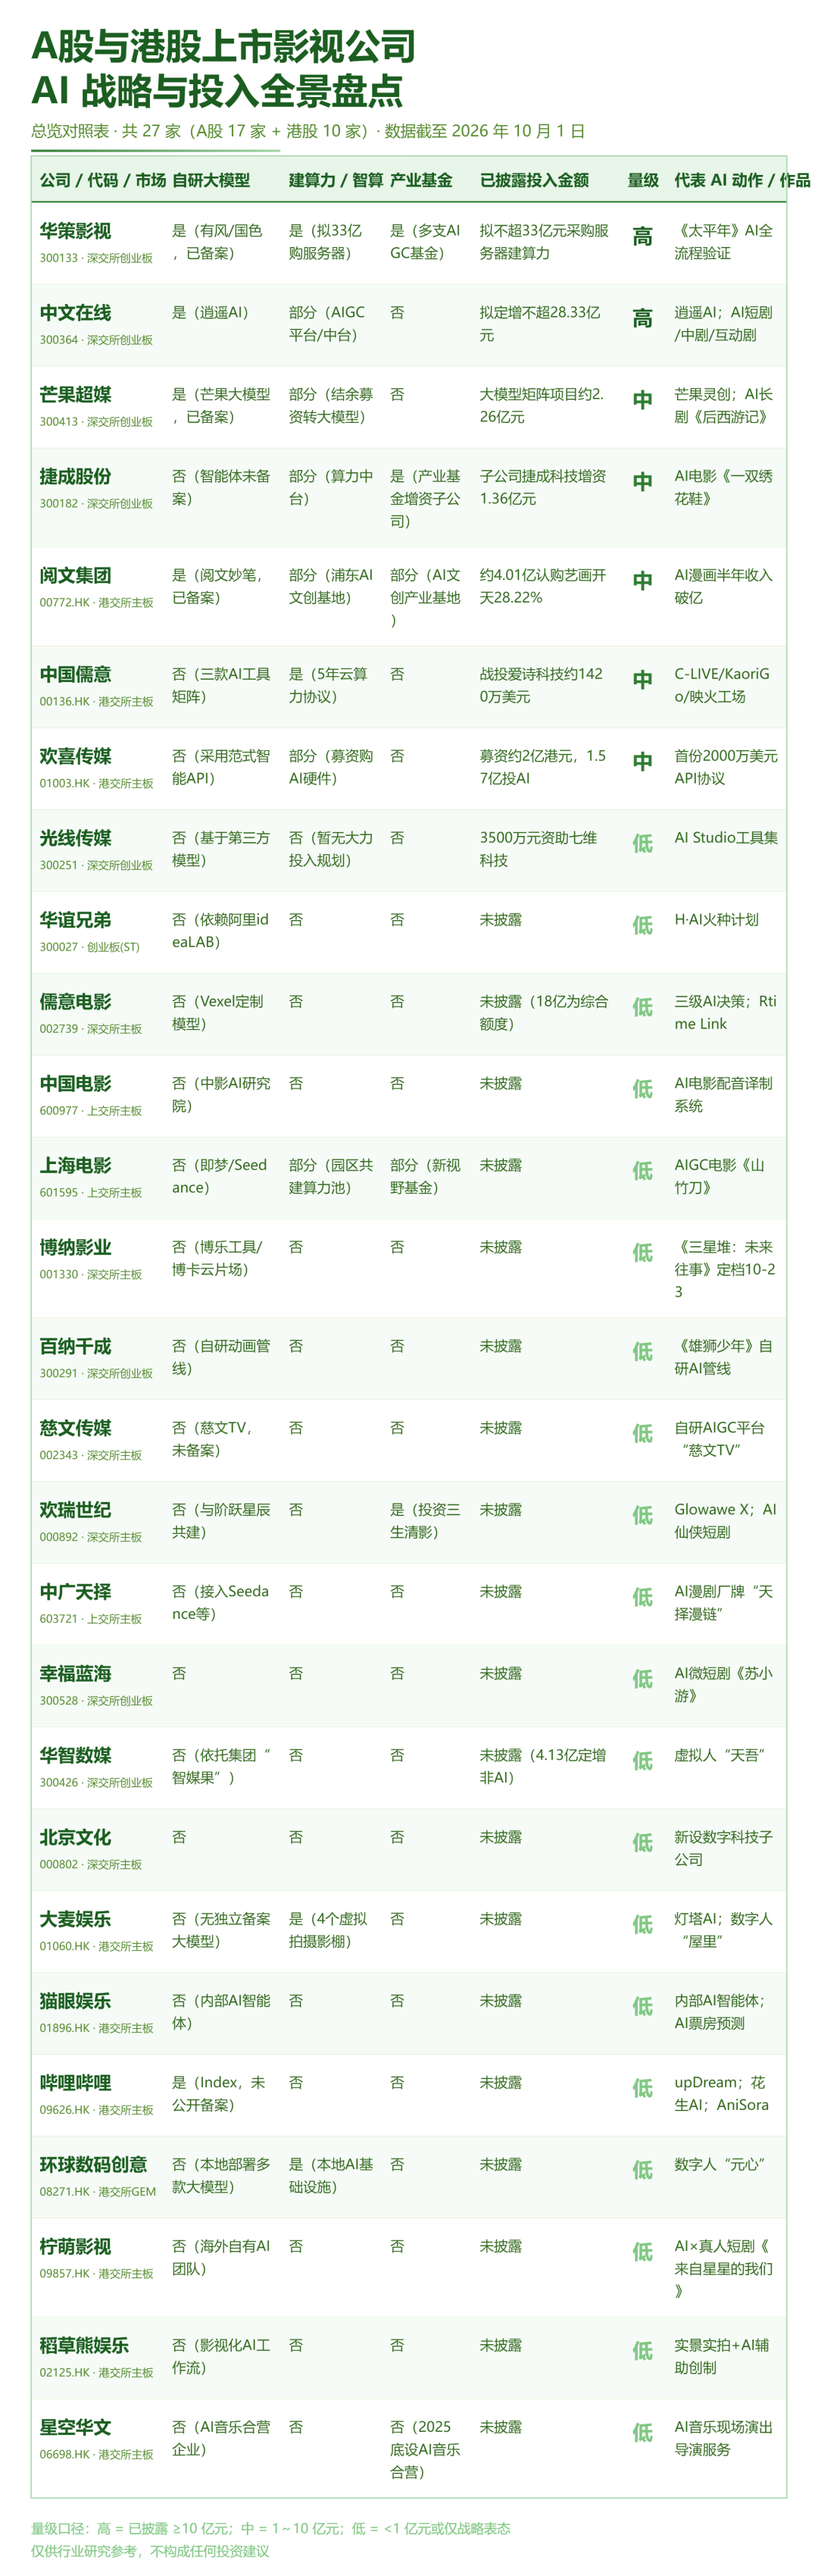
我们统计了在A股和港股上市的27家影视公司,包括内容型公司、平台型公司和有影视业务的互联网和传媒公司,将他们按照以下四个维度进行划分:
1. 投入金额:按照企业在AI领域投入量级口径进行划分,分为高中低三档,高=已披露≥10亿元;中=1~10亿元;低=已披露<1亿元或仅战略表态/工具应用,或公司未披露任何AI专项金额。
2. 是否自研大模型:企业是否公开表示自研大模型,还是全靠外接;
3. 是否自建算力:底座握在自己手里,还是租别人的;
4. 是否组建产业基金:是把资本变成长期弹药,持续产业链布局;还是一次性投入,蹭概念。
四把尺子都占的,是梭哈者;只占一两把的,是观望者;一把不占、还被债务压身的,是裸泳者。
按照上述标准,我们得出以下结论:
1. 梭哈者有2家,分别是华策影视、中文在线,他们已经完全下注AI,开工没有回头箭, 已披露大额承诺,且赌注超过自身常规投入。
2. 观望者占大多数,有21家,芒果、阅文、光线、捷成、博纳、上影、儒意系、B 站、柠萌等均在此列,他们对于AI持跟随态度, 动作真实但投入克制,筹码还在手里。
3. 裸泳者4家,他们在上一阶段的竞争中已经落伍,落得债务缠身的下场,在这一轮AI浪潮中基本已无力跟随,他们是华谊兄弟(ST・预重整)、华智数媒(原唐德)、北京文化、星空华文。
梭哈者:把未来预支上桌
梭哈者把未来预支上桌。
华策影视选择“三线全压”,作为A股影视公司里唯一同时下注算力、模型、基金三条线的玩家,本身体量并不大的华策可谓压上了所有:华策原本的AI路线核心是自建产能,即AIGC应用研究院自研“有风”“国色”两个影视垂类大模型,同时在桐庐布局AIGC超级工厂与智算中心,依靠软硬件一体化打造竞争优势。
步入2026年后,华策影视在AI领域的投资明显加速。2026年4月后,先后加码了三笔产业基金,均面向人工智能、AI视频生成领域;9月底,再入股水母智能和智灵新境两家AI应用公司,三笔基金加9月底的两笔直投,在半年内落地,累计出资已近6亿元。
中文在线同样选择"加杠杆 All-in"。9月30日,中文在线发布了一笔28.33 亿定增,约等于其 2026 年 6 月末归母净资产(2.63 亿)的 10.8 倍 —— 一家上半年还在亏损的公司,把身家性命押在 "囤版权喂模型、用模型产内容" 的预期上。这不是投资,是梭哈。它也因此成了监管盯上的第一张牌:预案披露两天,深交所火速下发问询函,要求公司结合本次募集资金规模约为净资产10倍以上及上述财务数据,说明融资金额的合理性。
10月8日晚,中文在线发布公告,宣布直接终止 28.33 亿定增,并同步终止 H 股上市。
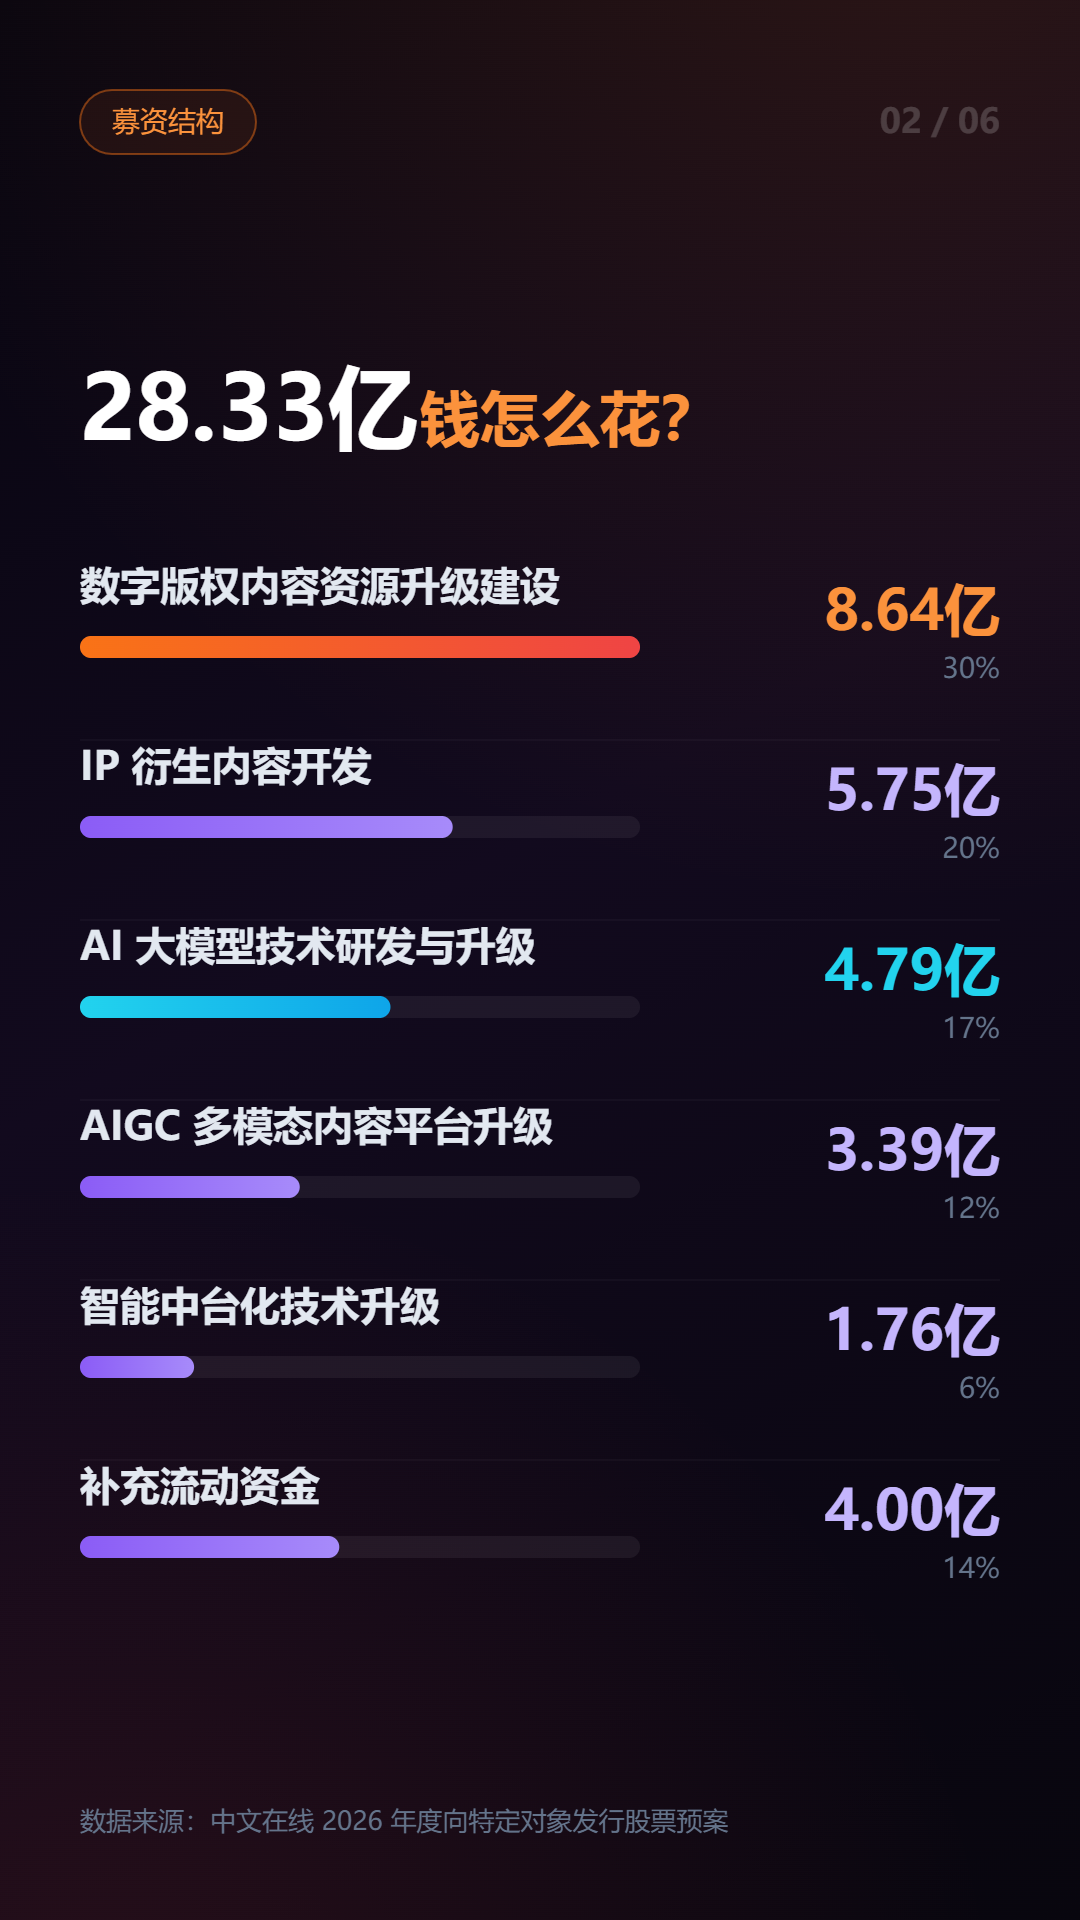
但不得承认,梭哈者的收益逻辑是清晰的 ——他们赌的是AI技术的爆发快于行业转型速度,内容产能的边际成本被重写。这是一场预支未来现金流的赌博。华策的 33 亿是 "拟投入",中文在线的 28.33 亿还没过会,欢喜的 2 亿美元 API 是刚性承诺。
一旦赌对,技术爆发如约而至,他们是赢家,快鱼吃慢鱼;一旦迟到,重杠杆会反噬资产负债表。
观望者是有选择的,他们持币观望,是这个市场不容小觑的一股力量。
根据动作不同,20 家观望者可大致分两种形态:
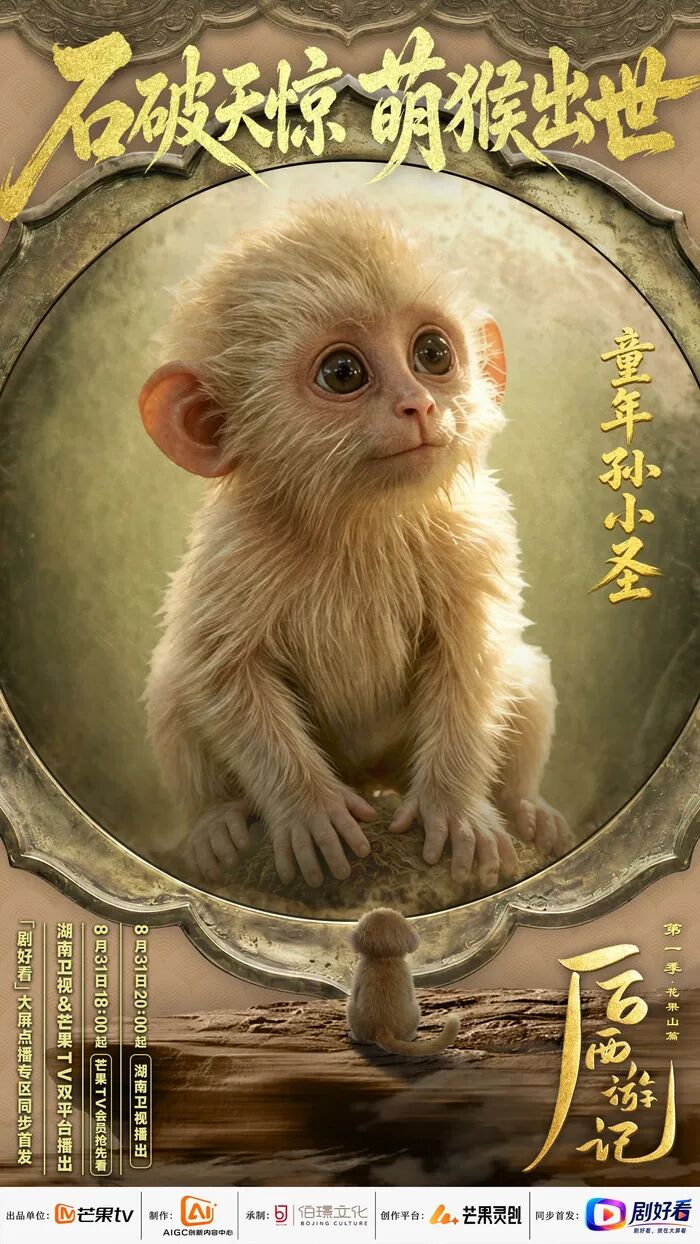
一种是体量型观望,即动作真实但相对体量下小注。芒果超媒手握广电首批备案的芒果大模型,AI 长剧《后西游记》已经上星,但 AI 专项投入仅约 2.26 亿,且大半来自结余募资;阅文有「妙笔」备案大模型、AI 漫剧半年收入破亿的实绩,但 4.01 亿投的是动画产能(艺画开天 28.22% 股权),不是纯 AI 军备,而它账上还背着 18 亿商誉减值。
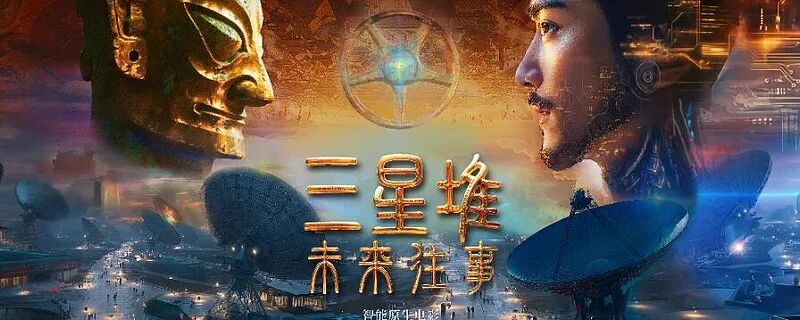
一种是路径型观望,走的是 "外接模型 + 工具应用" 的轻路线,金额普遍未披露。博纳拿到了国内首部龙标 AI 院线电影(《三星堆:未来往事》定档 10 月 23 日),但投入金额未知;上影绑定即梦 / 火山 Seedance,算力走 "园区共建" ,不自己掏钱;光线更是公开表态 "暂无大力算力投入规划",3500 万是财务资助口径。
这些公司不是没资格下注,而是手里攥着最值钱的筹码 —— 存量 IP 与现金 —— 在等赛道确定性。
一旦AI 漫剧商业模式被验证、AI 中长剧和电影跑出稳定回报的那一刻,他们是最可能追加注码的人。
这也是观察 "什么时候进场最安全" 的关键信号。
裸泳者:背对牌桌的人
裸泳者是这场军备竞赛中掉队的势力。
他们的共同点是在传统影视阶段就已经落伍、被债务缠住,当产业变革需要重资产投入时,他们顶着上市公司的身份,却拿不出入场券。
比如华谊兄弟,2026 年 4 月启动预重整,ST 在身。虽然"火种计划"9 部 AI 短剧 + 1 部 AI 电影、3 部已上线还拿了北影节 AIGC 奖 ,但技术全依赖阿里 ideaLAB 输血,自身没有一分钱 AI 专项资金。债务缠身,只能借别人的手摸牌。
华智数媒(原唐德)最近倒是发了定增 4.13 亿,但用途写的是 "偿还借款及补流",不是 AI。企业自身无独立模型,短剧靠接入集团 "智媒果"。还债优先,入局AI无从谈起。
北京文化的官方口径 "暂未涉及 AI",仅新设两家注册资本各 100 万的数字科技子公司,属于无作品、无金额、无布局的状态,是AI 牌桌上彻底的 "空手"。
至于星空华文,2026 上半年收入同比降 22.2%、亏损扩大 267.6%,综艺 IP 收入暴跌 77.2%;AI 只有音乐演出导演等零星试水,经营承压下的挣扎,连上个底都难。
上述企业在这一轮AI均被竞赛中已经落伍,接下来就看差距会被拉到多大,且是否有科技企业愿意整合相关产能。
这场押注,会把行业推向哪里
视频是AI生态里仅次于vibe coding离钱近的赛道。
这种确定性,加速了影视行业拥抱AI的进程。从投资标的来看,影视公司投资AI的逻辑偏应用层,它们投的不是概念,而是能直接接入自身内容池的 AI 工具、模型与产能。这是因为内容方比财务 VC 更懂什么是能用的 AI,也更敢为 "能进自家产线" 的标的出价。
虽然他们口袋里的钱比不上互联网公司,但在垂类赛道营造出一种双向奔赴的效果。
值得注意的是,这一轮敢梭哈的企业有一个共同底色:就是在上一阶段处于"小平台 + 大内容"阶段的公司。他们在大平台的竞争过程中落败,但依然拥有强大的内容能力,正因如此,他们渴望在这一轮变局中强化平台属性。
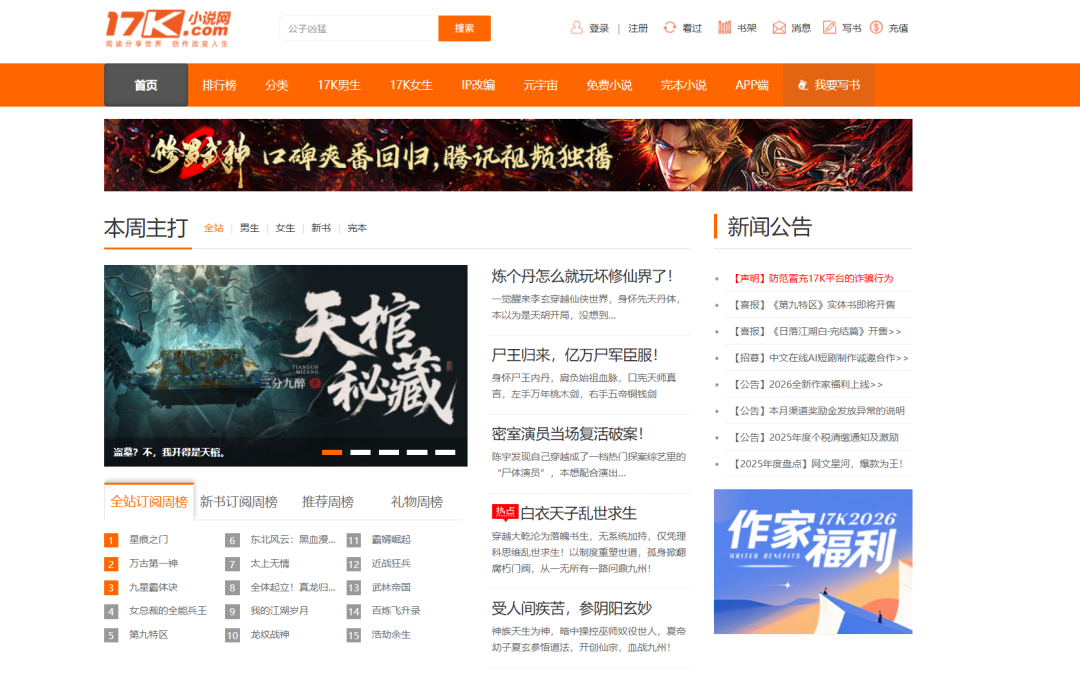
比如中文在线拥有网文站17k、持有海外短剧平台ReelShort约49.2%股权;华策影视手握电视剧第一大产能,同时拥有”华流出海“的电视剧出口体系。
但需要注意的是,在连续多年的影视寒冬影响下,影视公司的资产负债表,普遍经不起第二次动荡。华策的 33 亿、中文在线的 28.33 亿,都建立在 "技术如期爆发" 的假设上。一旦预想中的技术拐点迟到、内容付费不及预期 ,重投入也会变成沉重的负担。中文在线被深交所火速问询(净资产 2.63 亿却募 28.33 亿)正是这个风险被监管公开点名的样本:监管问的不是 AI 本身,而是 "你拿什么证明你花得动这笔钱"。
在技术拐点真正兑现之前,抢跑是一种风险与收益并存的行为,看牌则更为安全。
因此,我们可以重点关注那些 "手上还有筹码、但还没下注" 的公司 —— 当它们最终决定梭哈的那一刻,往往是安全性最高的入场时机。当低风险偏好者选择下注的时候,一定是看到了确定性更高的要素。
影视行业天下大变,群雄逐鹿,真正聪明的玩家,拼的不是跑得最快,而是在正确的人推筹码时,恰好站在他身边的人。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论