





图片系AI生成
10月7日晚间,西部材料(002149.SZ)披露定增预案,拟募集资金不超过11.9亿元,投向芯片封装、航发叶盘、航天热防护等领域。
二级市场上,定增带来的乐观与疑虑,在同一个交易日内交替,今日早盘西部材料一度强势拉升至涨停,但午后炸板出现分歧。而就在数月前,西部材料股价刚从历史顶点大幅回落超过50%。
回看过去一年,西部材料经历了商业航天题材下的5倍暴涨,也经历了业绩不及预期后的腰斩回调。高估值的余温中,戴维斯双杀的阴影尚未散去,定增预案就此落地,让市场再次审视这家公司的转型渴望与现金流现实。
定增的AB面:押注高端与补流争议
根据《向特定对象发行股票预案》,本次定增的发行对象为不超过35名特定投资者,募集资金总额不超过11.90亿元。扣除相关发行费用后,资金将全额投向四大产业升级项目及补充流动资金。
其中投资金额最大的是冷轧精密箔带材生产线建设项目,该项目的实施主体为西部材料,总投资额为4.8亿元,拟使用募集资金4.3亿元,拟用于建筑及安装工程、生产设备购置等资本性支出方面。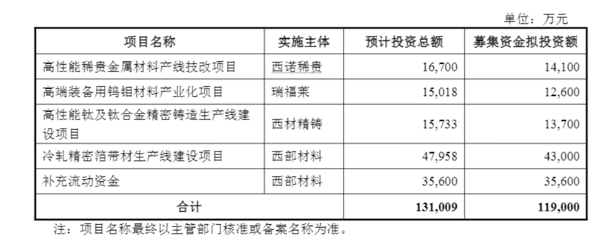
图源:公司公告
西部材料指出,该项目有利于满足我国消费电子、高端装备、氢能、新能源汽车、钛制消费品、低空经济、具身智能等新兴行业对金属精密箔带材的需求,填补我国高端精密箔带材的生产空白,逐渐解决高精度箔带材的进口依赖问题。
预案显示,该项目建成后,西部材料将形成年产4500吨的精密箔带材生产能力,满足我国氢能、消费电子、高端装备等新兴行业对金属精密箔材的需求,填补我国高端精密箔材的生产空白,逐渐解决高精度箔带材的进口依赖问题。
补充流动资金是本次再融资第二大募投方向。西部材料表示,拟将本次募集资金中的3.56亿元用于补充流动资金,占预计募集资金总额的比例为29.92%。一方面满足公司主营业务持续增长的营运资金需求以及本次募投项目达产后的新增资金需求,另一方面有利于降低短期借款比重,缓解公司流动资金压力。
此外,高性能稀贵金属材料产线技改项目、高端装备用钨钼材料产业化项目、高性能钛及钛合金精密铸造生产线建设项目分别拟投入募集资金1.41亿元、1.26亿元和1.37亿元。
从投向看,扩产是公司高端化趋势的延续。传统中低端钛材已陷入红海竞争,西部材料试图将重心移向高壁垒、高毛利的“高端装备制造”配套材料领域,打造第二增长曲线,精密箔带材是其中被寄予厚望的方向。
在增长空间上,精密钛箔带材具有较强的行业共识。工业上一般把厚度为0.01~0.3mm的材料称为精密箔材,对于厚度≤0.3mm的精密箔带材,其板形及内外部品质控制更为困难,市场缺口较大。例如,目前高端的精密钛及钛合金箔带材产品以日本进口为主,国内生产的钛材整体品质与日本仍有一定差距,主要体现在良品率、厚度精度、板形及品质稳定性等方面,需要通过装备、工艺及品质控制等方面改进,提升我国高品质精密钛箔带材的生产水平。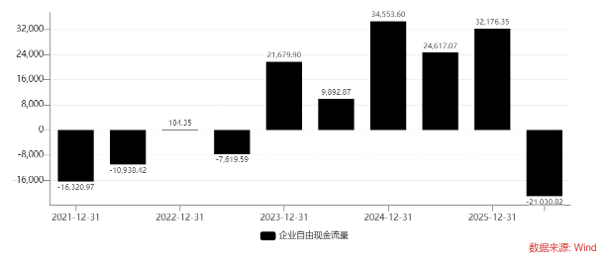
西部材料企业自由现金流状况
但资本市场的反应也颇具意味,近30%的募资额直接用于补流, 被一些市场人士视为激进。扩张的另一面,公司资产负债表与现金流的短期压力已经显现。主营业务赚钱难、回款慢,2026年以来各期业绩均不同程度下滑,股价剧烈回调。有分析认为,管理层或许希望在高估值尚未完全消化前,拿到扩产与营运所需的资金。
业绩挤水分,利润与现金背离
经营的失速,是理解西部材料大额再融资的依据之一。2026年中报显示,公司上半年13.64亿元,同比下降11.39%;归母净利润4479.10万元,同比下滑26.77%;扣非净利润约2900万元,同比下挫近四成。一季报的跌幅更为剧烈,归母净利润同比暴跌71.40%。盈利能力也在收缩:一季度毛利率同比下滑超2.8个百分点至14.9%,净利率降至1%出头;上半年整体毛利率降至17.5%,销售、管理、财务三费费率上升,进一步挤压利润。传统化工、冶金等下游需求走弱,基础业务陷入价格战与同质化竞争,呈现“量价齐跌、费用难降”的局面。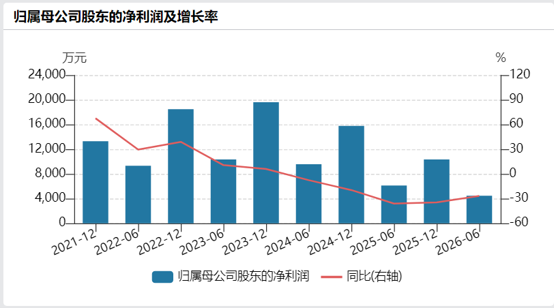
西部材料利润走势
与利润相比,流动性趋紧则更为突出。西部材料资产负债率虽维持在42%至43%的相对适中水平,但赊销特征明显,应收账款体量极度庞大,当期应收账款占最新年报归母净利润的比例已高达1000%甚至1400%以上,占营收比例超过100%,且较年初仍在增长。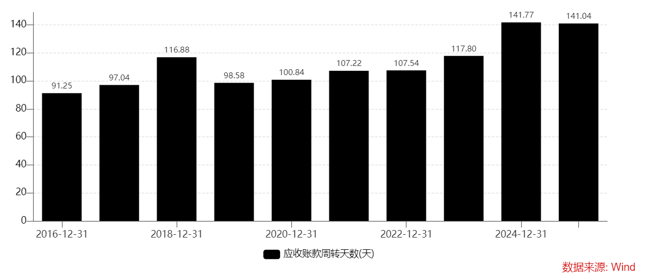
西部材料应收账款周转情况
在传统行业产能过剩背景下,下游客户资金链趋紧,公司被迫以赊销和拉长账期维持销售,账面有利润,现金回收却缓慢。应收账款周转天数从2023年的117.8天,拉长到2024年的141.8天,2025年仍在141天左右。前期为抢占商业航天等新赛道,在建工程与设备投入持续压占资金,经营性现金流在今年Q1转负。因此,3.56亿元补流资金,既是为应收账款兜底,对冲坏账与回款延缓风险,也是为新产线周转提供营运弹药。
公司的新旧动能转换中,现金流是一大争议信号,在子公司西诺稀贵(873575.NQ)身上体现得尤为明显。
西部材料持有西诺稀贵64.51%股权,后者是国内稀缺的航天级铌合金供应商,市场传闻其为中国大陆唯一认证的铌合金供应商,产品用于火箭发动机燃烧室等关键部件。但这一说法未获公司官方证实,公司仅表示“在对接海外商业航天产业链,具体客户身份与订单金额无法披露”。2026年上半年,西诺稀贵实现营收3.66亿元,同比增长35.18%;净利润0.36亿元,同比增长24.30%,成长性可见一斑。但同期其经营活动现金流净流出1.77亿元,存货从年初3.44亿元增至5.51亿元,应收账款较年初增长81.68%,应收票据增长99.09%。母公司西部材料上半年经营现金流亦为-1.95亿元,与当期归母净利润0.45亿元形成明显背离。
这印证了一种市场观点:新业务虽然高成长、高毛利,但规模扩张、原料备货与账期拉长,使其短期成为烧钱机器,利润有预期,现金仍紧缺。需要留意的是,市场流传的“2025年前三季度订单约10亿元、2026年收入预计20至25亿元、卫星材料毛利率40%至45%”等数字,均无官方披露支持,且远超西诺稀贵实际收入规模——2025年全年约6.3亿元,应当谨慎对待。
正是这种基本面的衰退与概念炒作的退潮,直接引发了二级市场估值的剧烈震荡。2025年底至2026年初,西部材料股价在商业航天题材驱动下短期暴涨超200%,并在2026年5月冲至78元附近的历史高位,动态市盈率一度突破280倍。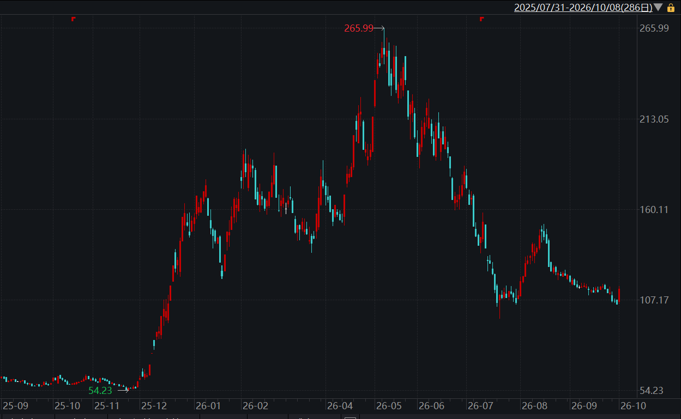
西部材料过去一年股价K线图
随后,一季报利润暴跌打碎预期,资金加速兑现离场,股价从高位回落超过50%,至30元出头,但TTM市盈率仍维持在170至185倍的历史高位——未来,现金流与盈利修复仍将是漫长的考验。(本文首发于钛媒体APP,作者 | 黄田)
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论