





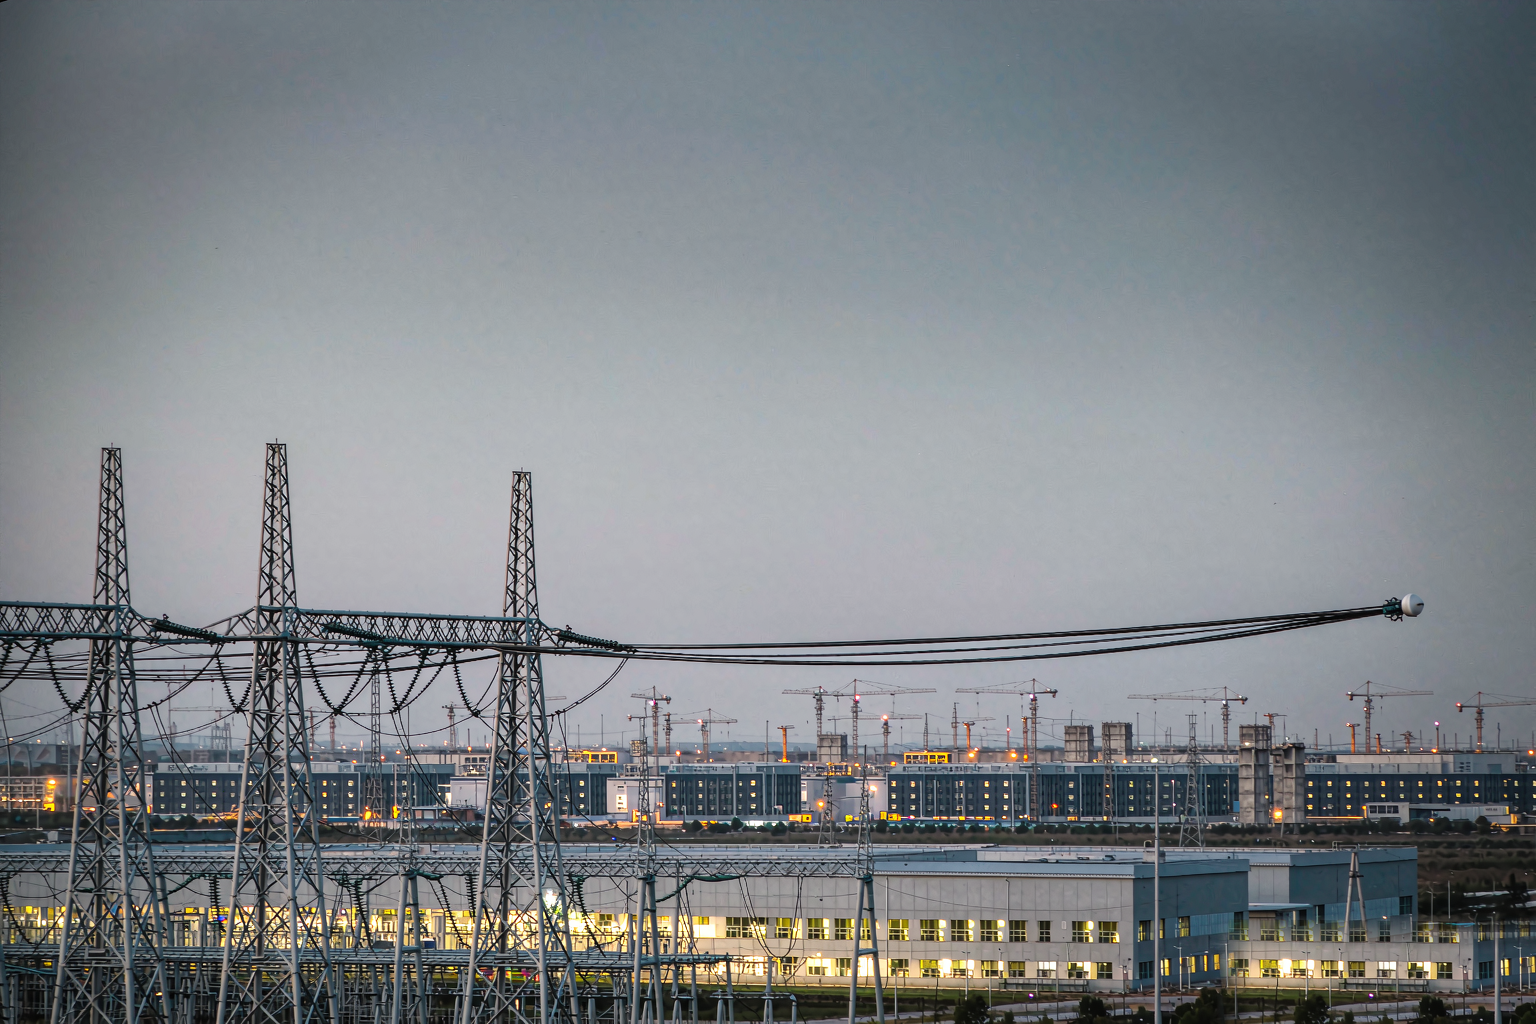
AI资本开支冲上历史高位,撑起了标普500今年盈利增长的近一半,投出去的却是云厂商当年几乎全部云收入。
钱在产业链内部的分布并不均衡,算力、机房之后,电力被反复指认为下一个瓶颈。但这背后真正稀缺的,是把数据中心接进电网的资格,并网排队、容量拍卖、社区同意、电力合同,这一整套制度摩擦都还没有被资本充分定价。
“缺电”的说法还在为更激进的投入提供理由,而今天花出去的钱,会在数年后以折旧的形式从利润表里扣回来。
102%的云收入投向了基建
今年8月,集邦咨询把全年全球九大云厂商的资本支出预估上调到8867亿美元,同比增长约90%。把时间拉长,普华永道与牛津经济研究院的模型显示,到2050年全球数据中心累计资本开支将达到31.6万亿美元,乐观情景下接近50万亿。
这笔钱沿产业链向下传导,算力、机房之后,电力和存储更有望成为下一阶段的新增量。
在美国,这笔开支正在支撑标普500的盈利。高盛测算,头部超大规模云厂商2026年的资本开支约8000亿美元,同比增长94%,AI基础设施直接贡献了标普500今年EPS增长里将近一半的份额。按这个口径,高盛把标普500未来12个月的目标定在8700点,对应的2027、2028年每股盈利分别是415美元和460美元。
芯片、大模型常被当作牛市的推手,支撑这个数字的是资本开支本身,当前这笔开支已经超过云业务全年的收入。
盈利端被撑起来的同时,收入与投入的缺口也在变大。瑞银测算,亚马逊、谷歌、微软2026年的资本开支约为其云收入的102%,往后两年也维持在九成以上的高位。OpenAI的年化收入在9月底已逼近700亿美元,三个月增逾七成,但据其内部预测,2026年全年仍将亏损约140亿美元。红杉资本的David Cahn连续上调对AI基础设施回报的估算,从2023年提出的2000亿美元,到2026年约1.5万亿美元的基础设施支出。
估算一再上调,是因为投入的规模每年都在刷新,而回报始终没有兑现。需要看清的是,这轮AI资本开支的基本结构,是投入与回报之间的错配。
缺电这个说法,漏掉了什么
外界把这轮瓶颈归结为“缺电”,但高盛对2026年7650亿美元AI资本开支的拆分显示,留给电力基础设施的只有5%上下,约390亿美元。稀缺的并非发出来的那度电,真正卡住数据中心的,是把电接进电网的资格。
这份资格首先卡在并网的排队上,劳伦斯伯克利国家实验室的统计显示,截至2025年底全美约8200个项目在并网队列里,涉及1312吉瓦发电容量和约749吉瓦储能;2025年并网的项目,从申请到商业运营的中位等待时间超过5年。2000至2020年间提交申请的容量,到2025年底超过七成中途撤回,建成投运的不足两成。
排到前面的项目还要过容量拍卖这一关,美国最大区域电网运营商PJM的拍卖已经连续第三次以价格上限出清,最新一次(2028/29交付年)是325美元/兆瓦天,前两次分别为329.17美元和333.44美元,即便如此,当期容量仍比可靠性要求少6831兆瓦。顶格成交并非供给缓解,这次拍卖如果不设价格上限,出清价本会达到554.72美元/兆瓦天。PJM随后就这个缺口提出约200亿美元的可靠性兜底采购,9月底启动集中采购,12月初公布结果。
这些摩擦已经进入监管议程,6月美国联邦能源监管委员会全票决议,要求六大区域电网运营商限期说明如何加快大型负荷并网,60天内提交规则调整方案,并要求数据中心承担并网所需的升级成本,相关程序目前暂停至11月16日。
研究机构DataCenterWatch统计,2026年一季度至少75个数据中心项目因当地反对被叫停或推迟,涉及投资约1300亿美元,二季度又有45个项目、约680亿美元受阻,上半年合计约1980亿美元。这意味着,阻力也在从社区向州政府蔓延。
得州8月起全面审查ERCOT的并网队列,约474吉瓦的待审容量里约九成是数据中心,9月下旬州总检察长又对数百个数据中心发起调查;纽约州7月14日签署行政令,50兆瓦以上的数据中心一年内停发新许可,成为全美第一个州级暂停。
落到项目上,研究机构Sightline Climate统计,今年计划投运的大型数据中心项目约140个、合计约16吉瓦,在建的只有约5吉瓦。卡住的是并网许可与配套,芯片和资金都不缺。
微软CEO纳德拉此前在播客中提到,公司有芯片躺在库存里插不进去,缺的是已经建好、接好电的机房。这句话指向的是接入权。
设备交付已经排到2031年
接入权稀缺,会传导到电力设备的交付上,而这一环被上一轮周期拖住了。
大型电力变压器的平均交期已经拉长到约128周,发电机升压机型约144周,价格自2019年以来累计上涨约77%。美国采购的大型变压器约八成依赖进口,北美已宣布的扩产投入超过20亿美元,新产能要到2028年前后才能形成。燃气轮机的交付档期排到了2031年。
订单的增长同样快,GE Vernova的积压订单总额达到1760亿美元,较一年前的1290亿美元继续攀升,2026年上半年来自数据中心的订单超过50亿美元,是去年全年的两倍多;燃气轮机的积压订单加预留产能已达116吉瓦,2030年的产能全部售罄,2031年也已售出过半。西门子能源同样在向美国制造追加10亿美元投资,订单规模继续扩大。
钱在向电力这端集中,产能短期却上不来,卡在原材料和熟练工人两端。变压器铁芯用的取向硅钢,美国本土只有一家工厂在生产,产出仅能满足约两成需求;绕组用铜材又被加征50%关税,成本同时受压。变压器的大型绕组工序高度依赖熟练技工,全美变压器产业从业人员据行业估算仅约1.5万人,按当前需求增速远不够用。把范围扩大到整个数据中心建设,美国面临约50万人的用工缺口(行业估算口径)。
设备厂商对扩产持保留态度,原因要追溯到上一轮周期。2015到2022年,燃气轮机和变压器经历漫长下行,GE电力业务2018、2019连续两年亏损,2017年一次性裁员1.2万人,西门子燃气业务2020年被拆分为西门子能源独立上市。到2022、2023年,行业内部基本认定这门生意已经没有增长空间。稀缺的不只是变压器、取向硅钢这些实物,还有对下一轮需求能否持续的信心。
停不下来的资本开支
折旧很少被算进这轮资本开支的代价。高盛指出,随着资本开支增速放缓,超大规模云厂商设备上的折旧费用将持续攀升,预计2027年折旧就从标普500盈利增速里拖走约5个百分点,抵消资本开支增量贡献的近一半;到2028年,折旧拖累将完全抵消AI资本开支带来的新增盈利贡献。
错配不只发生在钱投错了地方,也发生在回报抵达的时间上。牛市靠资本开支撑起来,而资本开支自身,又在为下一轮的盈利拖累埋单。头部超大规模云厂商的资本开支按8000亿、1.2万亿、1.4万亿逐年递增,对应的增量盈利贡献却在逐年变薄,直至归零。高盛还给出过一个敏感性口径:2027年资本开支相对预期每多出或少2500亿美元,标普500的盈利增速会朝同一方向移动约6个百分点。
把前面几组数字连起来,能看到一个自我强化的循环,资本开支越多,数据中心越多,电力越紧,“缺电”越成为继续投入的理由,而持续投入又继续推高电力紧张。云厂商把102%的云收入投进基建,本身就是这个循环的一环。
这个循环还有一层现实支撑,管理层未必都相信“缺电”的说法,但只要竞争对手在抢落点、抢交付档期,谁先减速谁就交出排位。抢电力接入权是一场典型的囚徒困境,个体的理性选择汇总成整体的过剩风险。纳德拉们抱怨缺电,同时也是在解释自己为什么不得不继续花钱。
回到“缺电”这个说法本身,它承担的功能早已超出描述,既解释了为什么钱必须继续花,也把资本开支与收入之间的缺口,转化成了外部约束,让商业判断难以被检验。只要“AI需要更多电”的说法成立,几乎任何规模的投入都有了依据。瓶颈是真实的,但把它笼统地命名为缺电,真相就被隐藏了。
AI基建的稀缺,已经从算力转移到了电力接入权。并网排队、审批许可、社区同意、电力合同,这些尚未被资本充分定价的制度资源,构成了摆在资本开支面前的最后一道关口。与此同时,“缺电”的说法在为这场资本开支持续提供理由,让102%的投入比有了难以反驳的正当性。
资本开支撑起了这轮牛市的盈利,也会在折旧周期里把这份回报逐步扣回。接下来要看的是电力接入权的定价方式有没有变化,以及资本开支与收入、与折旧之间的缺口,能不能在叙事退潮之前被真实的回报填上。(本文首发钛媒体APP,作者 | 硅谷Tech-news,编辑 | 郝敬钰)
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论