






文丨深蓝财经,作者丨黄小煜
地方国资“风投”,正在集体经历一场微妙转向。
这两年,一边是机构普遍反映“好项目抢不到”,地方政府基金手里有钱却投不出去;另一边是市场对国资基金一哄而上盲目跟风热门产业,以及低水平重复建设的担忧。
直观的例子,是前几年各地一哄而上的新能源汽车项目。广西南宁就通过基金投资的方式,给新能源汽车品牌“哪吒”母公司——合众新能源公司注资24亿元左右;江西宜春为使项目落地宜春,也由国资委和财政局所属平台公司,投资近20亿元收购其股权。
结果是,“哪吒”造车3年亏损183亿,多地国资投资难追回。而这并不是个例。
为了对政府投资基金进行规范,越来越多的省份已开始行动。近日,四川公布89个政府投资基金重点投资的细分赛道清单,就试图明确告诉市场:钱在这里,方向也在这里。
如果把视野拉宽,会发现除四川外,今年7月以来山东、山西、吉林、甘肃、内蒙古等多省份,正陆续划定政府投资基金投向“路线图”。一场关于政府基金“投向哪、怎么投”的制度更新,正在全国铺开。
种种信号都在说明:地方政府基金正进入存量洗牌、整合优化的新阶段。
容亏100%+精细清单,四川在打什么牌?
我们发现,四川的清单非常有特色。
作为全国经济大省和国家战略腹地,四川有独特的角色和责任。这里是我国为数不多拥有全部41个工业大类、31个制造业大类的省份,肩负服务国家产业链供应链安全的重任。
这一工业底子,决定了四川的清单不是“凭空画饼”,而是有实际产业承载力的精准引导。
从最新出炉的清单来看,制造业仍将是四川的核心投资板块。清单中,制造业门类下共包含17个大类、46个细类,占全部细类数量的一半以上。覆盖工业母机、机器人、智能网联汽车、集成电路、可穿戴设备、智能家居等多个赛道。
实际上,“十四五”末,四川产业基金在管基金规模已达1391亿元,较“十三五”末增长超239%;累计发起设立基金206支,带动各类资本超6000亿元,先后投资重大产业项目528个。其中,当地省级层面先进制造领域基金目标规模,在过去五年间已超440亿元。
不难看出,深耕实体经济、聚焦制造业,一直是四川引导投资坚持的方向。
本次清单重点明确了三大政策导向:一是服务重大战略,紧扣新时代西部大开发、成渝地区双城经济圈建设、“四化同步、城乡融合、五区共兴”等国省重大战略;二是推动产业升级,以六大优势产业提质倍增、“15+N”重点产业链等为引领;三是提升创新能力,统筹传统产业改造升级和新兴产业、未来产业培育壮大等。
简单说,就是三个出发点。从大局出发、按产业链来、新旧产业都要搞。
而就在上月,四川刚落地了当地首部“政府投资基金”新政。当时,四川《关于促进政府投资基金高质量发展的实施意见》最大的亮点之一,是允许单个企业(项目)最高100%亏损,并以基金整体生命周期作为考核评价周期,将创业投资类基金存续期放宽至20年。
如果将最新清单与“容亏100%”新政放在一起分析,这套组合拳的逻辑就更加清晰了:容亏机制解决“敢不敢投”的问题,精细清单解决“投什么”的问题。
这将形成“方向引导+风险容忍”的双重制度供给,系统性对当地政府投资基金“投向哪、怎么投、谁来管”进行规范。
从“大方向”到“细赛道”,成为各地共识
四川并非孤例。
据不完全统计,今年7月以来,除四川外,已有山东、山西、吉林、甘肃、内蒙古等多个省份相继公布政府投资基金重点投资领域清单,河北也已发布征求意见稿。
各地清单的差异主要体现在产业方向上。除了四川始终聚焦制造业,甘肃也因地制宜提出打造综合性商业航天母港,以商业火箭发射和回收场建设为依托发展航空航天产业;山东则围绕传统产业提质升级,重点关注化学原料和化学制品制造业等传统优势产业。
内蒙古聚焦绿色氢氨醇研发、生产、设备制造和应用、先进生物液体燃料等方向;山西锁定能源转型相关的风电、光伏;吉林针对性布局汽车及零部件、农产品加工业、传统医药产业、传统装备产业、新材料、新医药、新一代光电信息等门类。
共同点在于:各地清单都在从“大方向”走向“细赛道”,都在试图给GP一张可执行的“导航图”。
另外,多个省份也正陆续出台政府投资基金高质量发展的指导意见,除了四川,安徽、河南等地都选择将创业投资类基金存续期放宽至20年;江苏则明确对符合要求的创业投资类基金,各级政府出资比例合计可提高至70%。
共同趋势同样非常清晰:量化容亏、考核松绑、返投比例调整、存续期拉长等举措正在各地密集落地,政府投资基金向“耐心资本”回归的改革逻辑正在加速兑现。
这种大转向对GP的实际影响是:申报项目时不再需要“猜方向”,可以更有“耐心”,但也意味着赛道布局需要更精准地对齐清单。
自上而下,政府基金开始“颗粒度管理”
地方国资机构集中转向“精细化”的大背景是,2026年初全国的顶层设计出炉。
今年1月12日,国家发展改革委会同财政部、科技部、工业和信息化部联合发布《关于加强政府投资基金布局规划和投向指导的工作办法》(简称《工作办法》);并且,国家发展改革委同步出台了《政府投资基金投向评价管理办法》(简称《管理办法》)。
其中《工作办法》明确,各省份的发展改革部门要牵头,制定本省政府投资基金重点投资领域清单。并且明确,政府投资基金要支持省级重点产业和特色产业发展。不得投资于限制类、淘汰类产业,以及其他有关规划和政策文件中明确禁止的产业领域。
更早之前,2025年国务院办公厅第一号文件《关于促进政府投资基金高质量发展的指导意见》也已提出“不以招商引资为目的设立政府投资基金”,并明确“县级政府应严格控制新设基金”。
效果立竿见影。数据显示,截至2025年底,全国累计设立政府投资基金共1513只,总规模约6.56万亿元。相比2014年底,数量暴涨了7.7倍,规模更是狂飙了15.6倍。
但2025年,新发起政府引导基金规模已大幅下降,前些年的极速扩张在政策转向后迅速踩了刹车。去年全国新设政府投资基金仅60只,较上年减少约8%;规模约5189亿元,同比降幅约20%。
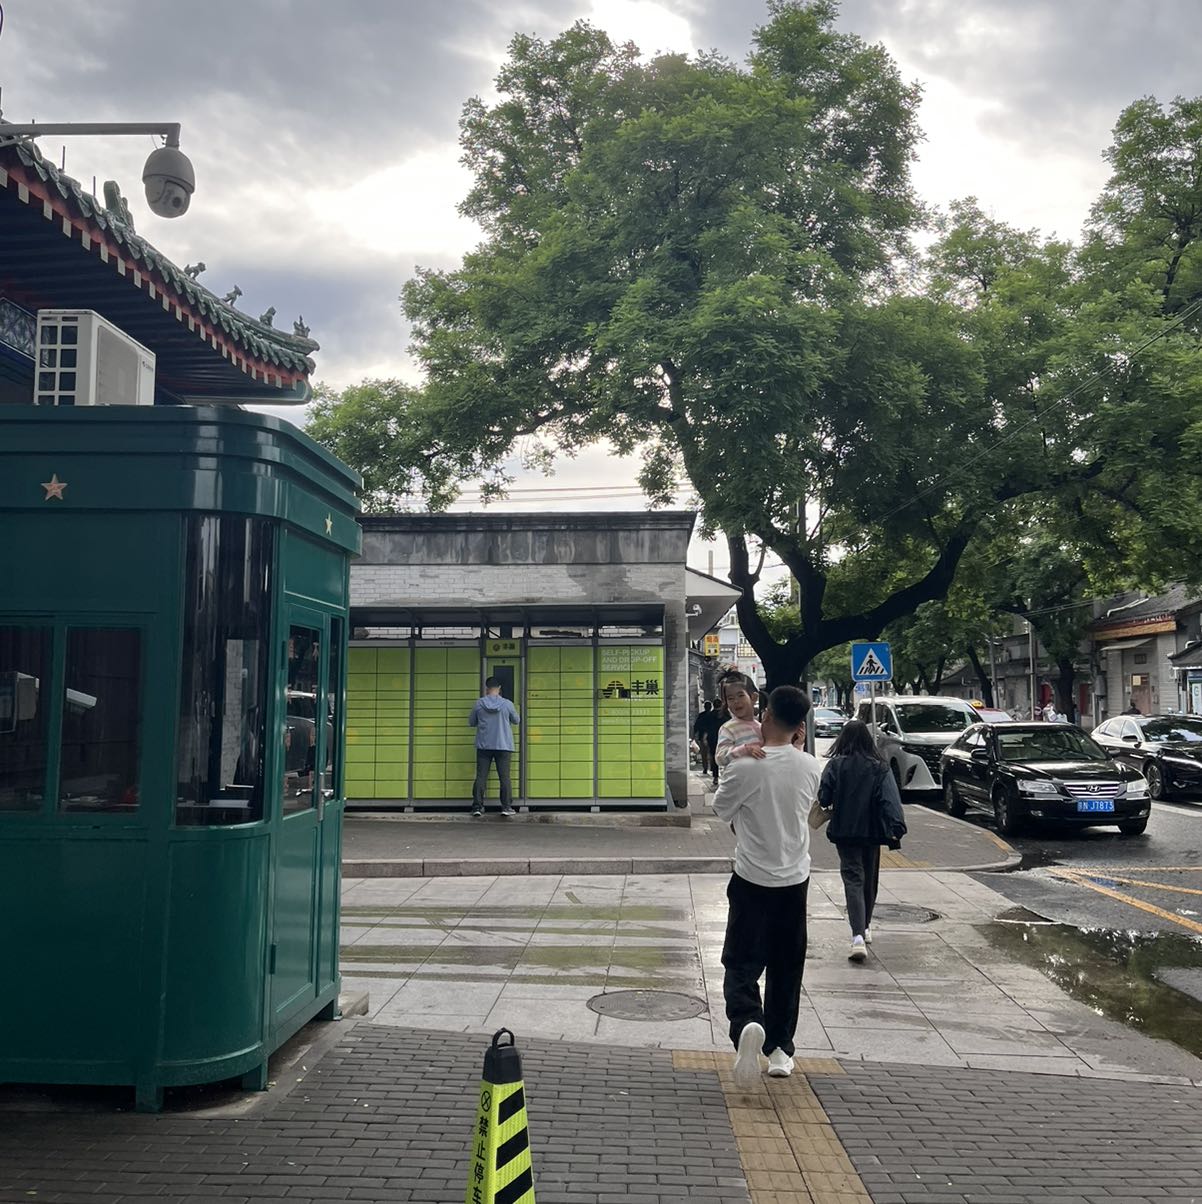
在这种背景下,关于一些企业是否真的值得投资的争议,也更广泛地开始进入大众视线。
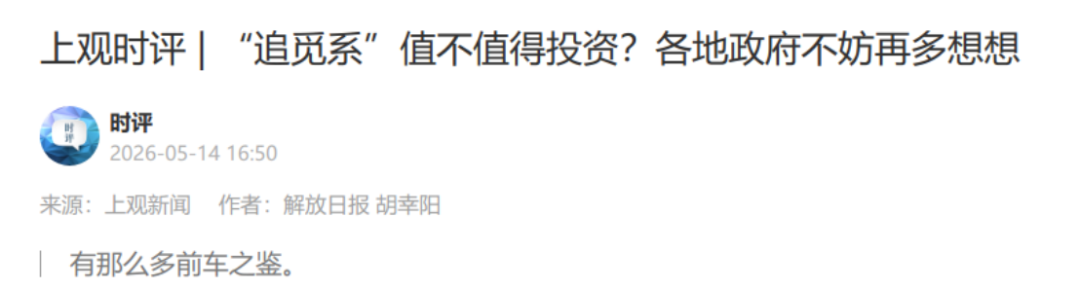
图片来源:新闻截图
整个行业正逐步进入优化整合的存量时代,这一趋势日渐明晰。
地方投资将更加理性,政府投资基金向“耐心资本”回归的改革逻辑,也正加速兑现。可以看到,目前全国从上到下的相关制度设计,正从“短期绩效”转向“长期价值”,从“不敢亏”转向“敢容亏”,从“投后期”转向“投早投小”。
当地方政府基金开始用“导航图”配合“安全网”来引导投资,一级市场的区域竞争,可以说已从“拼政策优惠”进入“拼制度供给”的新阶段。
对硬科技创业者来说,这也意味着在对接政府基金时,技术硬实力和产业链补链价值比“讲故事”更重要。对GP而言,则需要重新评估在各地的赛道布局策略,在清单框架内寻找差异化定位。
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论