







内蒙古乌兰察布,一个繁忙的路口。小吃摊主尹女士向施工队出售10元一份的拼盘,“每天都有数百名工人,从来不停工”。这座常住人口不足200万的城市,正成为理解中国AI算力版图迁移的最佳切口。
华为、苹果、阿里、字节、快手、DeepSeek先后在此落子,街道以科技巨头命名。截至2026年6月底,乌兰察布已签约89个数据中心项目、协议总投资超5000亿元,已投运及规划容量约12.5吉瓦,较2025年在运规模潜在扩张超10倍。
这并非孤例。“东数西算”八大国家算力枢纽中五个位于西部。信通院数据显示,截至2025年底,八大枢纽已建成智能算力占全国总量的87.3%。当算力与电力结伴西迁,一个反常识的判断正在成为共识:中国AI竞赛的胜负手,或许不在芯片,而在电力。
这一迁移并非突然发生。“东数西算”工程自2022年启动,四年过去,草原上的机房已从规划图上的虚线,变成一栋栋交付运营的实体。
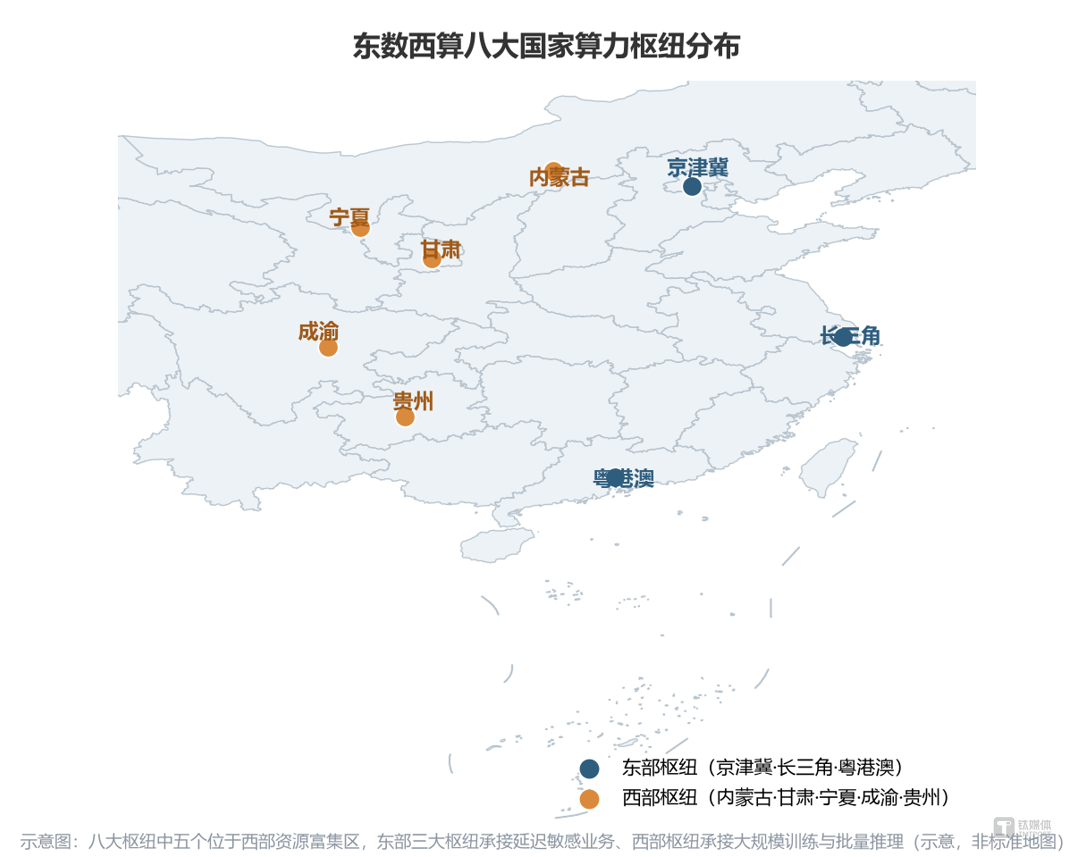
东数西算八大国家算力枢纽分布
本文想论证的判断是:AI算力需求井喷叠加电力约束,正把算力推向电所在的地方——东数西算的重心已从“算力”转向“电力”,决定中国AI竞赛格局的,不再单纯是堆多少芯片,而是如何把算力放到电所在的地方。而这个判断能否成立,不取决于建设速度,而取决于三个可证伪的数据。
算力版图西迁:草原上的“AI造城”
AI对算力的需求正指数级攀升。工信部数据显示,截至2026年6月底,全国智能算力规模达2185 EFLOPS(FP16)、同比增长177%;IDC预测2023—2028年复合增速达46.2%,但实际增速更快,已明显超出IDC全年预测。
需求井喷之下,产能的地理分布已被定量改写。呼和浩特和林格尔新区3公里内30余栋数据中心同时开建;中卫机房层高从5米“长高”到7.5米,为智算服务器预留更多走线空间;“新八纵八横”骨干光缆也首次长距离穿越秦岭。
这场建设潮的主角是具名的玩家,而非匿名的产能。DeepSeek规划在乌兰察布建设约1吉瓦的AI数据中心;字节跳动仍处早期洽谈阶段,拟新增5—6吉瓦、目标2028年初交付,对应约8000亿至9600亿元投资规模(机构按单吉瓦约1600亿元测算);中联数据182亿元项目落户察右前旗,全部建成后将形成超6.7万PFLOPS算力集群;万国数据与乌兰察布签署五年超300亿元协议。
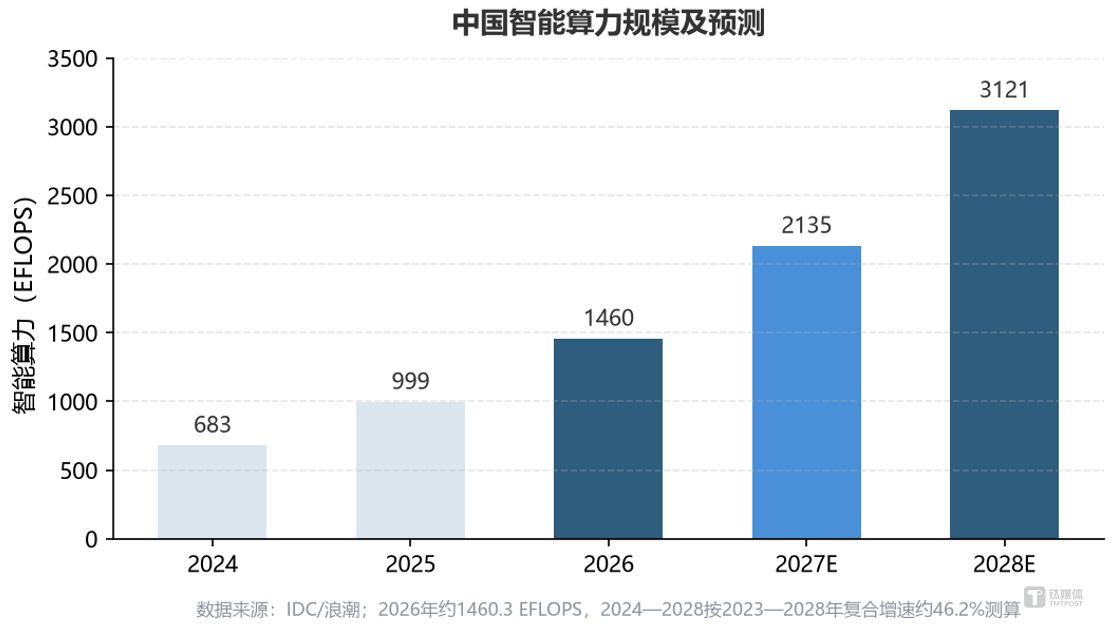
中国智能算力规模及预测
内蒙古上半年算力总规模达31.5万PFLOPS、居全国首位。DeepSeek也已把乌兰察布列为招聘地点,公开招聘数据中心交付经理与运维工程师——最顶尖的模型厂商,已开始为草原上的机房招兵买马。
据信通院报告,2025年中国算力中心市场总收入达3454亿元,前五家占比47.16%,虹吸效应明显。
为什么是电力:选址逻辑的范式切换
理解这场迁移,先看一组数字。现代AI机柜功耗达100—140千瓦,传统服务器机柜仅约10千瓦;一座配备万张GPU的智算中心,每小时耗电约等于300户家庭全天用电的总和。
功耗的量级跃升,让电网成为全球AI产业的共同约束。Gartner预测2026年全球数据中心电力消耗达565太瓦时、同比增长26%,国际能源署(IEA)的预测更激进,认为2026年全球数据中心电力消耗可能突破1000太瓦时(为其预测区间上限);9月1日在G20创新部长会议上,马斯克通过视频连线警告,2027年AI芯片将面临至少15吉瓦的电力缺口。美国高盛预计,美国数据中心电力需求将从2025年的31吉瓦翻倍至2027年的66吉瓦。
当全球都在为电发愁,中国的应对是地理布局而非单纯增发电。东部虽在网络与审批上占优,但电网已难吸收新增负荷、电价高企;中西部电价约为东部的三分之一到二分之一,冷空气免费、土地充裕,电费在部分项目中占运营成本高达70%—80%。
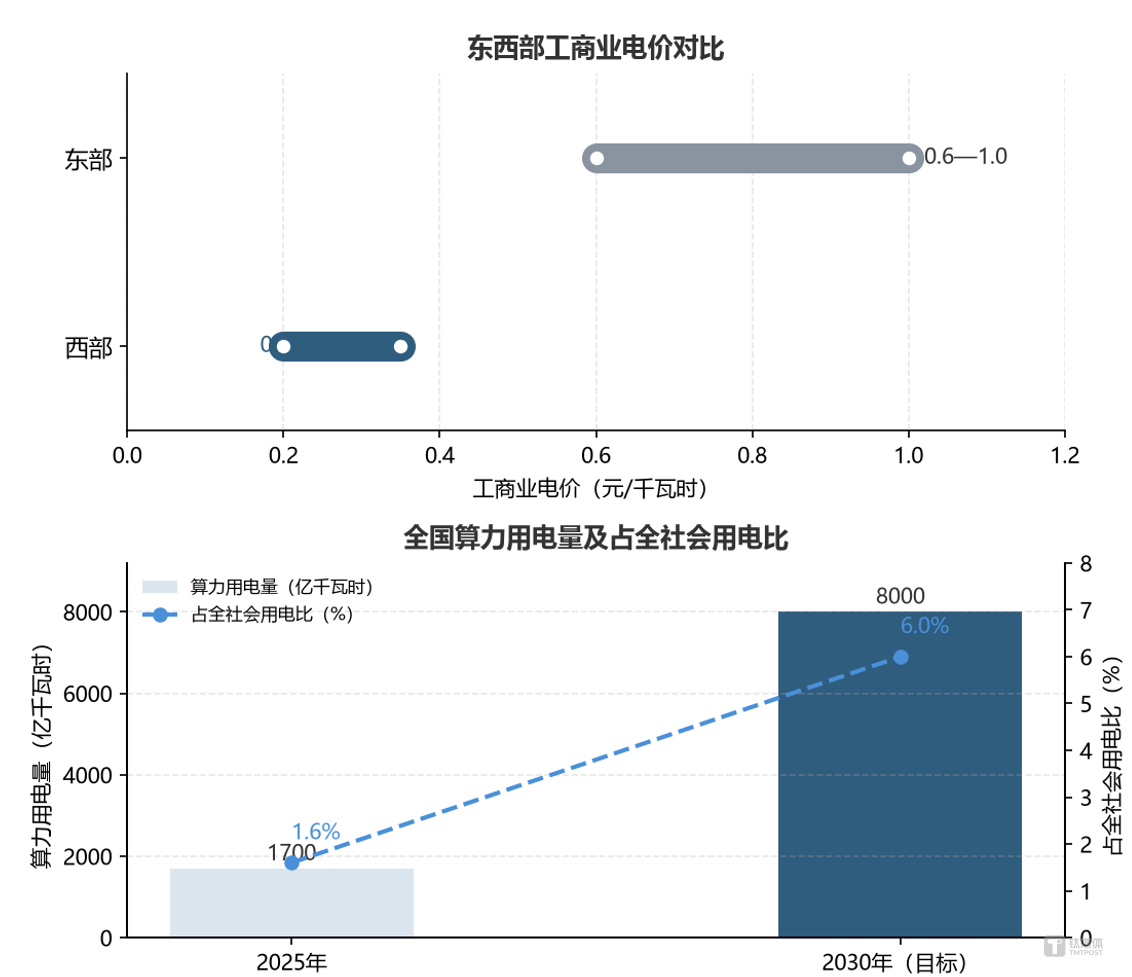
电力成本与用量:东西部电价(上)与全国算力用电(下)
这正是“算电协同”政策落地的背景。国家能源局预计,“十五五”期间算力用电年均新增1000亿千瓦时以上,2030年达8000亿千瓦时,占全社会用电比例从约1.6%提升至约6%;国家数据局推动新建数据中心持续提升绿电消费占比,内蒙古和林格尔、甘肃庆阳等地新建项目绿电消费占比已超80%。
算电协同并非没有难点。绿电供给的波动性与算力负荷的刚性增长存在张力,政策因此强调“以电强算、以算促电”,推动算电协同从“空间协同”转向“多维协同”。
超大城市拥有网络连接,北方和西部拥有电力——这一次,电力变得比资本更重要。
拆分计算栈:结构性而非周期性的三个证据
这场迁移能否持续,关键看它是补贴周期还是机制变革。三个证据指向后者。
其一,工作负载按延迟需求被拆分。模型训练、批量推理、科学计算对延迟不敏感,可远赴西部;支付、网约车、实时推荐等毫秒级延迟敏感业务则留守东部。中国并未整体搬迁数据中心,而是按负载拆分计算栈。延迟的物理规律与电力的经济逻辑都是永久性的——成本套利会在补贴结束时逆转,负载拆分不会。
其二,复合增长的速度。据国家能源局数据,八大枢纽节点算力用电近三年年均增速达39.5%,大幅高于全社会用电增速。周期性建设难以以这一速度复合,机制性变革才会。
其三,制度约束的刚性。绿电直连、源网荷储一体化落地;PUE从“可优化指标”变为“硬门槛”——2026年,北京对超1.35者征差别电价、上海新建卡在1.25、内蒙古和林格尔严控1.2以下;大型项目开工须经国家批准。全国一体化算力网监测调度平台已试运行,超六成算力纳入统一监测。
制度正用“算力电力协同”把迁移锁定为长期机制,而非一次性补贴。
值得留意的是,这一拆分仍在演进。IDC预测,到2027年推理将占智能算力需求的70%以上。随着大模型从训练走向应用,推理负载快速增长,这部分对延迟更敏感的业务如何分布,将成为下一阶段影响选址的关键变量。
赢家与输家:从乌兰察布到万国数据
迁移重塑了利益格局。赢家主要有三类。
内陆枢纽省份首当其冲。内蒙古、甘肃、宁夏、贵州拥有更低的电价、更凉爽的气候与更充裕的土地,构成天然的政策红利——自然冷却优势直接转化为项目获批与PUE达标。
液冷设备链同步受益。单机柜密度从10千瓦跃升至100千瓦乃至更高,风冷逼近极限,液冷成为刚需。2026年被称为“液冷放量元年”:赛迪顾问测算2025年中国液冷数据中心市场159.8亿元、同比增长45.2%;中金预测2026年全球智算中心液冷市场达1147亿元、同比增长273%;据中商产业研究院数据,液冷服务器渗透率2027年有望突破50%。2026年1月发布的《数据中心设计标准(征求意见稿)》明确,单机柜功率20千瓦以上应采用液冷系统。
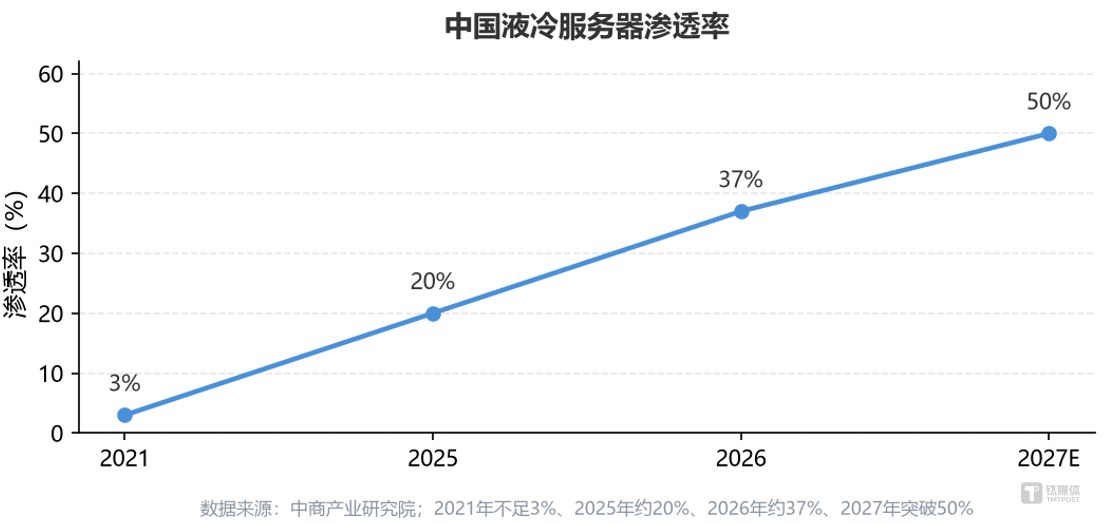
中国液冷服务器渗透率
国产芯片是管制倒逼下的赢家。美国出口管制持续收紧,2026年内不断收窄对华AI芯片的绕道空间。据IDC数据,2025年中国AI加速卡国产份额首次突破四成、达41%;TrendForce预测,2026年中国高端AI芯片中国产份额有望接近90%,较此前预测大幅上修。4月发布的DeepSeek-V4首次将华为昇腾NPU写入官方硬件验证清单;寒武纪2026年上半年净利润23.11亿元、同比增长122.6%,6月底市值一度突破万亿。
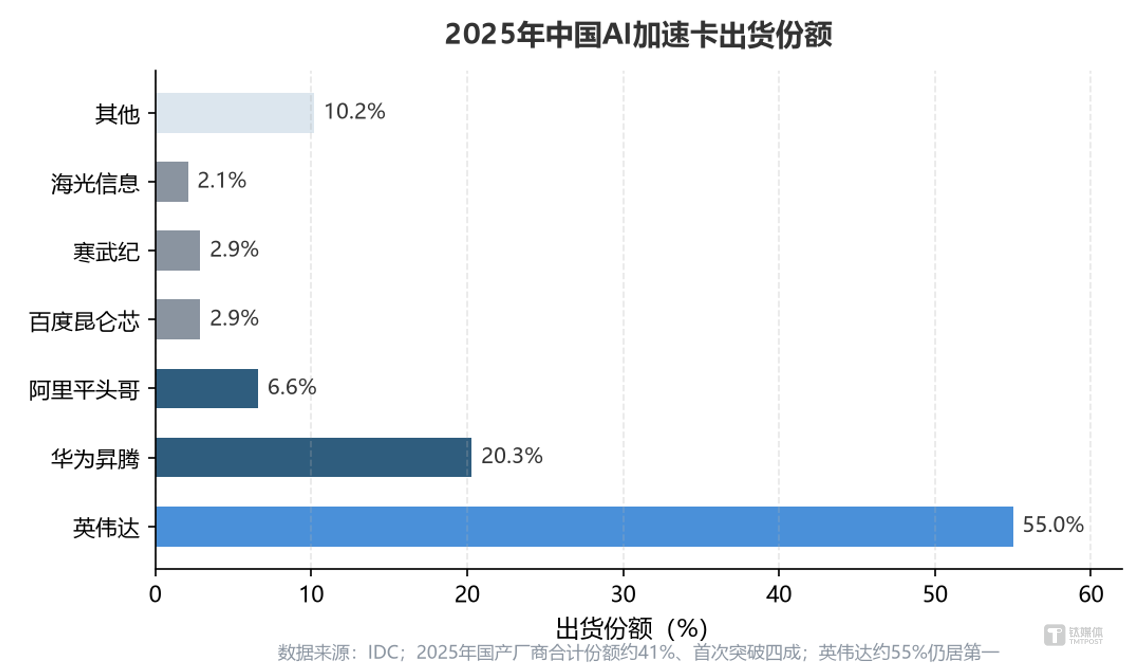
2025年中国AI加速卡出货份额
芯片端的竞争也在改变硬件形态。国产厂商正从“单卡追赶”转向“超节点”竞争——华为CloudMatrix 384将384颗昇腾910C紧耦合为“一台超级计算机”,在BF16密集精度下可提供约300 PFLOPS算力。高密度、紧耦合的形态,进一步放大了对液冷与供电的需求。
真正承压的是东部超大城市的数据中心运营商。能耗指标收紧、电价分化,京沪深新增超大规模产能获批更难、成本更高。作为重仓一线市场的龙头,万国数据的转型路径颇具代表性:其主动转向“成熟市场+新兴枢纽”双线布局,上半年新增签约471兆瓦、超过2025年全年,并重金押注乌兰察布。不过转型亦有代价——二季度净利润8.38亿元中,约9.6亿元来自对DayOne投资的稀释收益,主业仍处微亏。
运营商要么跟随负载内迁,要么接受份额萎缩。
是范式转变,还是建设过热?
政策也并未把重心全押在西部。国家以八大枢纽加上三个算电协同区域为基础构建算力网,东部超大城市仍是延迟敏感业务的核心节点——真正的分歧在于,新增产能的大头落在哪里。
对这一叙事最有力的反驳在于,这可能只是又一轮政策驱动的资本支出周期。中国有太多行业——太阳能、电动车、房地产——曾经历地方政府的超前建设。若AI需求增长放缓,或国产芯片无法规模化交付,内陆枢纽恐出现利用率不足、闲置空转的风险。
反驳同样成立。其一,审批约束与以往不同:小型投机项目被阻,大型项目须经国家批准,政策从“放水”转向“精准调度”。其二,需求信号并非只靠国内:中国与美国已成为拉动全球数据中心用电增长的两大主引擎,中国算力用电预计2030年增至8000亿千瓦时;仅2026年,全球九大云厂商资本开支就突破8867亿美元。
这一判断并非没有松动之处。规划的体量与投产的节奏之间仍隔着距离——乌兰察布已投运及规划容量合计约12.5吉瓦,但潜在扩张超10倍,意味着绝大部分产能尚在规划或建设中;头部运营商万国数据的计费率约79%,仍有约两成签约产能未转化为收入。建设热潮本身,并不等同于每一瓦电力都已兑现为现金流。
关键在于,这轮迁移给出了可证伪的信号:全国产能利用率能否守住目标、枢纽级PUE能否持续低于1.2门槛、DeepSeek乌兰察布能否在2027年末或2028年初兑现部分投产。这三个数据点会在头条之前揭示答案。
三种情景勾勒出不同路径:基准情景下,2030年八大枢纽吸收大部分新增训练产能,超大城市保留延迟敏感推理业务;乐观情景下,国产芯片良率提前改善,更多算力栈西移;悲观情景下,需求不及预期叠加出口管制收紧,政策转向回归东部整合。
中国AI竞赛的胜负手,正从芯片扩展到电力。在这场以电力为底座的竞赛里,决胜的关键可能是电力,而电力在草原之上。乌兰察布的施工队不会停,问题在于:当草原上的机房一座座亮起,它们承接的是真实的算力需求,还是超出当前需求节奏的超前建设?答案,藏在利用率与PUE的披露里。(本文首发钛媒体APP,作者 | AGI-Signal,编辑 | 焦燕)
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论