







年初,Anthropic放弃Salesforce、改用Claude自建内部系统,Agent开始直接调用软件、读取数据、执行任务,资本市场一度担心大模型会吞噬一切软件,“SaaS末日论”迅速蔓延。但8月财报季,Salesforce、Palantir、金蝶、用友等公司开始用AI业务口径披露收入,软件公司并没有像悲观预期那样集体消失。
变化在于,AI冲击的不是软件本身,而是软件公司过去几十年赖以生存的价值衡量方式和商业模式。行业正在挤出“套壳AI”的水分。
旧模式被AI重新定义
过去,SAP、Oracle、Salesforce、Workday几乎是中国同行仰视的存在。Salesforce毛利率长期维持在75%上下,ServiceNow也超过74%。但每一次技术浪潮更替,事实上都是一次生死考验。从互联网到移动互联网,再到SaaS云转型,都淘汰过未能及时转身的软件公司。如今AI浪潮下,软件公司再次被推到风口浪尖。Salesforce市值从2021年巅峰时期的3088亿美元跌落近腰斩。
不过,从最新财报看,市场此前担心的断崖式下滑并没有出现。Salesforce净利润35.3亿美元,同比增长87%,AI与数据产品ARR接近40亿美元,同比增长超过210%,Agentforce ARR突破15亿美元。它正推动从传统按席位订阅向基于成果的定价模式转变。Palantir收入19.35亿美元,同比增长93%,美国商业收入增长149%,核心叙事是“AI主权”。Workday则因Silver Lake潜在收购传闻单日暴涨18%,潜在交易金额最高可能达到430亿美元。市场重新发现,成熟客户关系、工作流数据和高粘性系统入口,仍是AI进入企业工作流的关键底座。
国内软件市场也存在类似迹象。用友半年报显示,云服务业务收入28.9亿元,订阅收入增长12.1%,AI相关合同签约金额9.06亿元,AI相关收入4.64亿元。金蝶半年报显示,订阅收入20.28亿元,同比增长20.4%;订阅ARR达44.13亿元,同比增长18.3%;AI原生产品“灵基”收入2.96亿元,同比增长189%。只不过区别在于,前者更强调对传统合同,而后者则更强调已经形成独立可定价的产品收入。
这些AI收入口径的变化说明,软件公司的价值衡量方式正在松动。其旧生意正在被重新定价:从卖功能、卖席位,转向卖“完成工作”的能力。
AI如何真正进入业务场景
Agent浪潮带来的第一个拷问是:如果AI能写软件,企业还需要买软件吗?Anthropic放弃Salesforce、改用Claude自建内部系统,曾被视为标志性事件。尤其是当Agent如WorkBuddy等开始替代软件成为企业侧的交互入口,市场对软件的信心严重不足。但真正进入企业复杂场景后,问题没那么简单。
北森CEO纪伟国说,现在大家已经不担心手搓这件事情。真正进入企业复杂的业务场景后会发现,软件本身覆盖的业务逻辑非常复杂、场景非常多,很难用AI把它完整手搓出来。手搓一个Agent的身体容易,把专业思想放进去很难。网易智企总经理阮良也认为,大部分企业并没有那么强的IT能力,非程序员未来确实能手搓软件,但很难搓出一个真正适合企业用的软件。在企业内部,要解决的是工作环境的问题,如果没有足够的业务经验很难做出真正适合企业自身的软件,即便做出来了,也会因为企业发展有新的变化和需求。
埃森哲大中华区AI与数据事业部总裁曹琦峰指出,SAP、Salesforce这样的公司不会被突然替代,因为它们提供的不只是软件,而是多年服务企业客户积累出来的行业知识、职能知识和用户习惯。SaaS公司也开始主动把系统开放给Agent,提供专门接口,把功能打包成Agent可直接调用的服务。滴普科技创始人赵杰辉则更激进:Agent不必对接所有历史软件,关键看原有软件内核是否有模态门槛和私有知识门槛。工业图纸、工艺、点云、震动数据有门槛,Agent必须对接;CRM等没有门槛的,可能变成模型参数和权重。Agent替代的不是软件,而是使用传统软件的人。
这逼着软件公司回答一个尖锐问题:代码不是资产,专业逻辑才是资产。过去几十年积累的专业逻辑,有多少被提炼成了可复用的知识资产,又有多少散落在无数定制化项目和实施文档里,从未被系统性地沉淀过?没有完成这一步的公司,在AI Coding让代码不再稀缺之后,会发现自己能提供的东西突然可以被替代了。
于是,行业话题变了。年初,大家还在争论AI是否真的会影响软件企业的命运。如今,更关心的是:既然还不能被替代,那如何做好自己。
告别“套壳AI”,正成为分水岭
能否告别“套壳AI”,正在成为定义软件从业者新与旧、快与慢的分水岭。
阮良认为,企业软件这场战局的终局变量“肯定不是模型”,差异化在于模型之上构建的那一层工程体系。
在人力资源领域,北森转型最核心的动作,是把人力资源领域中专业门槛最高、最难标准化后规模化复制的知识与经验,转化成为AI时代的护城河。北森正在践行FDE路径,把原来近200名帮客户建能力模型、做学习地图、做人才盘点的咨询顾问,直接转型为FDE,并推出AI面试官、AI领导力教练等15个AI HR专家,因为可复制的是专业深度,不是功能广度。FDE模式下,AI能力可以继续泛化,让软件企业通过算法解决更多类似客户的同样问题。
在制造业,滴普科技已经走出了一条“智能复利”的路径。滴普则用四百多家客户本体建设的手工活,把苦活累活里积累的知识变成原始语料,再泛化出token去训练模型,让交付从人力成本变成产品能力。在赵杰辉看来,企业Agent深水区落地的核心,是构建语义基础“本体”,没有这个关联关系,AI无法基于故障手册的知识逻辑去做下一步动态的长任务规划。
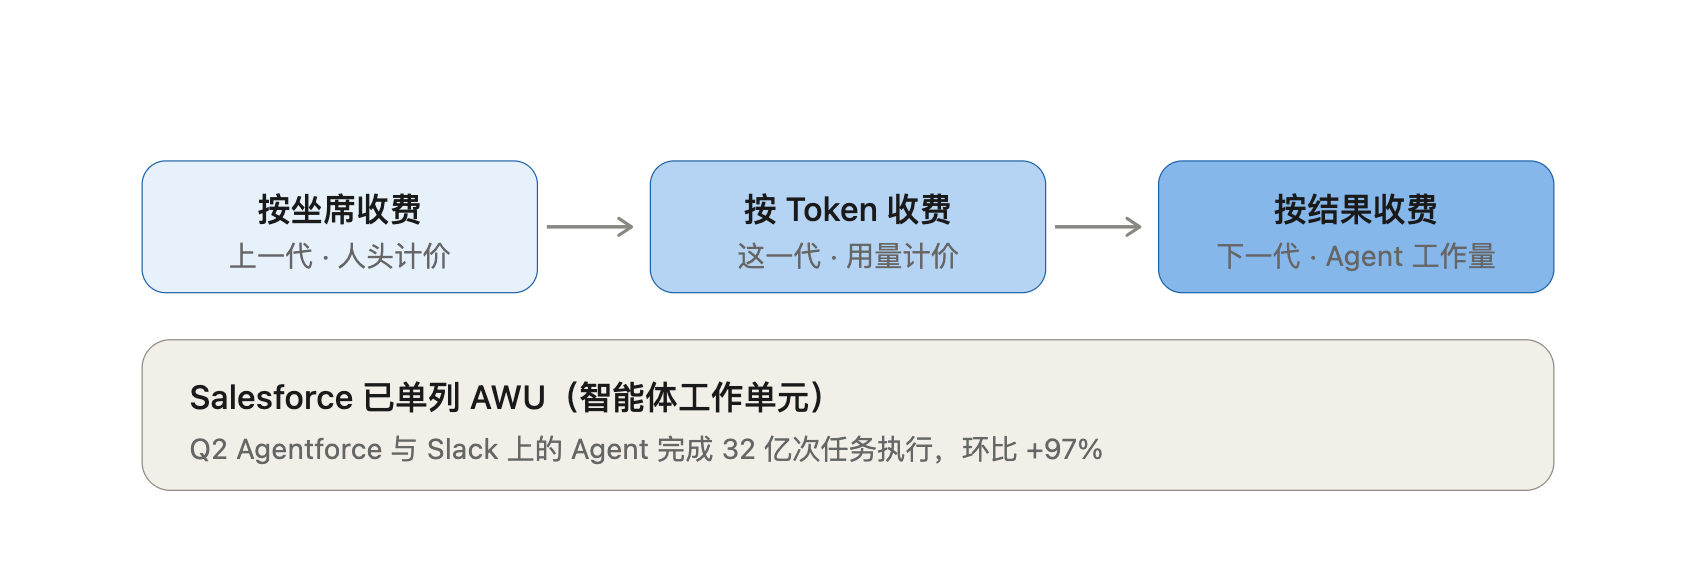
收费模式也在变。上一代软件按坐席收费,这一代按Token收费,下一代则必须按结果收费。Salesforce在财报中单列了Agentic Work Units,第二季度Agentforce和Slack上的Agent就完成了32亿次任务执行,环比增长97%。软件的计价单位正在从“人头”走向“Agent干了多少活”。
一个更重要的变化还在于,软件的价值锚点正在从“功能模块”转向“业务结果”。
这些变化背后,是资本市场对软件行业估值逻辑的转变。十年前,私募市场把数千亿美元押注软件行业,核心逻辑是SaaS能带来高增长与稳定现金流。如今资本市场已经不再给软件行业故事时间,SaaS退出和上市通道收窄,美元基金退潮,软件公司只能自己赚钱。
AI正在改写软件行业的底层逻辑。最近,SaaStr创始人Jason Lemkin观察到一个信号:SaaS公司的股价开始两极分化——卖席位的公司继续跌,卖用量的公司开始暴涨。这个判断或许有些草率,但市场已经在用真金白银投票。
虽然现在谈“行业反转”仍然为时过早,但软件公司能不能让自己的能力进入AI的执行链条,并在新的商业模式中获得收入,能否跳出套壳思维,把AI从点缀功能附加变成驱动力,把成本转为收入,这才是下一轮竞争真正的分水岭。
(本文首发于钛媒体APP,文 | Tech Horizon,作者 | 杨丽,编辑 | 杨林)
 快报

根据《网络安全法》实名制要求,请绑定手机号后发表评论